
惠民保的普惠定位
惠民保是城市定制型商业医疗保险,由地方政府指导、商业保险公司承保,定位为基本医保的补充。它的普惠体现在两方面:一是保费较低,多数每年几十到几百元;二是投保门槛很低,不设年龄、职业、健康状况等限制,让高龄、慢病、既往症人群也能获得一份基础的大病风险保障。
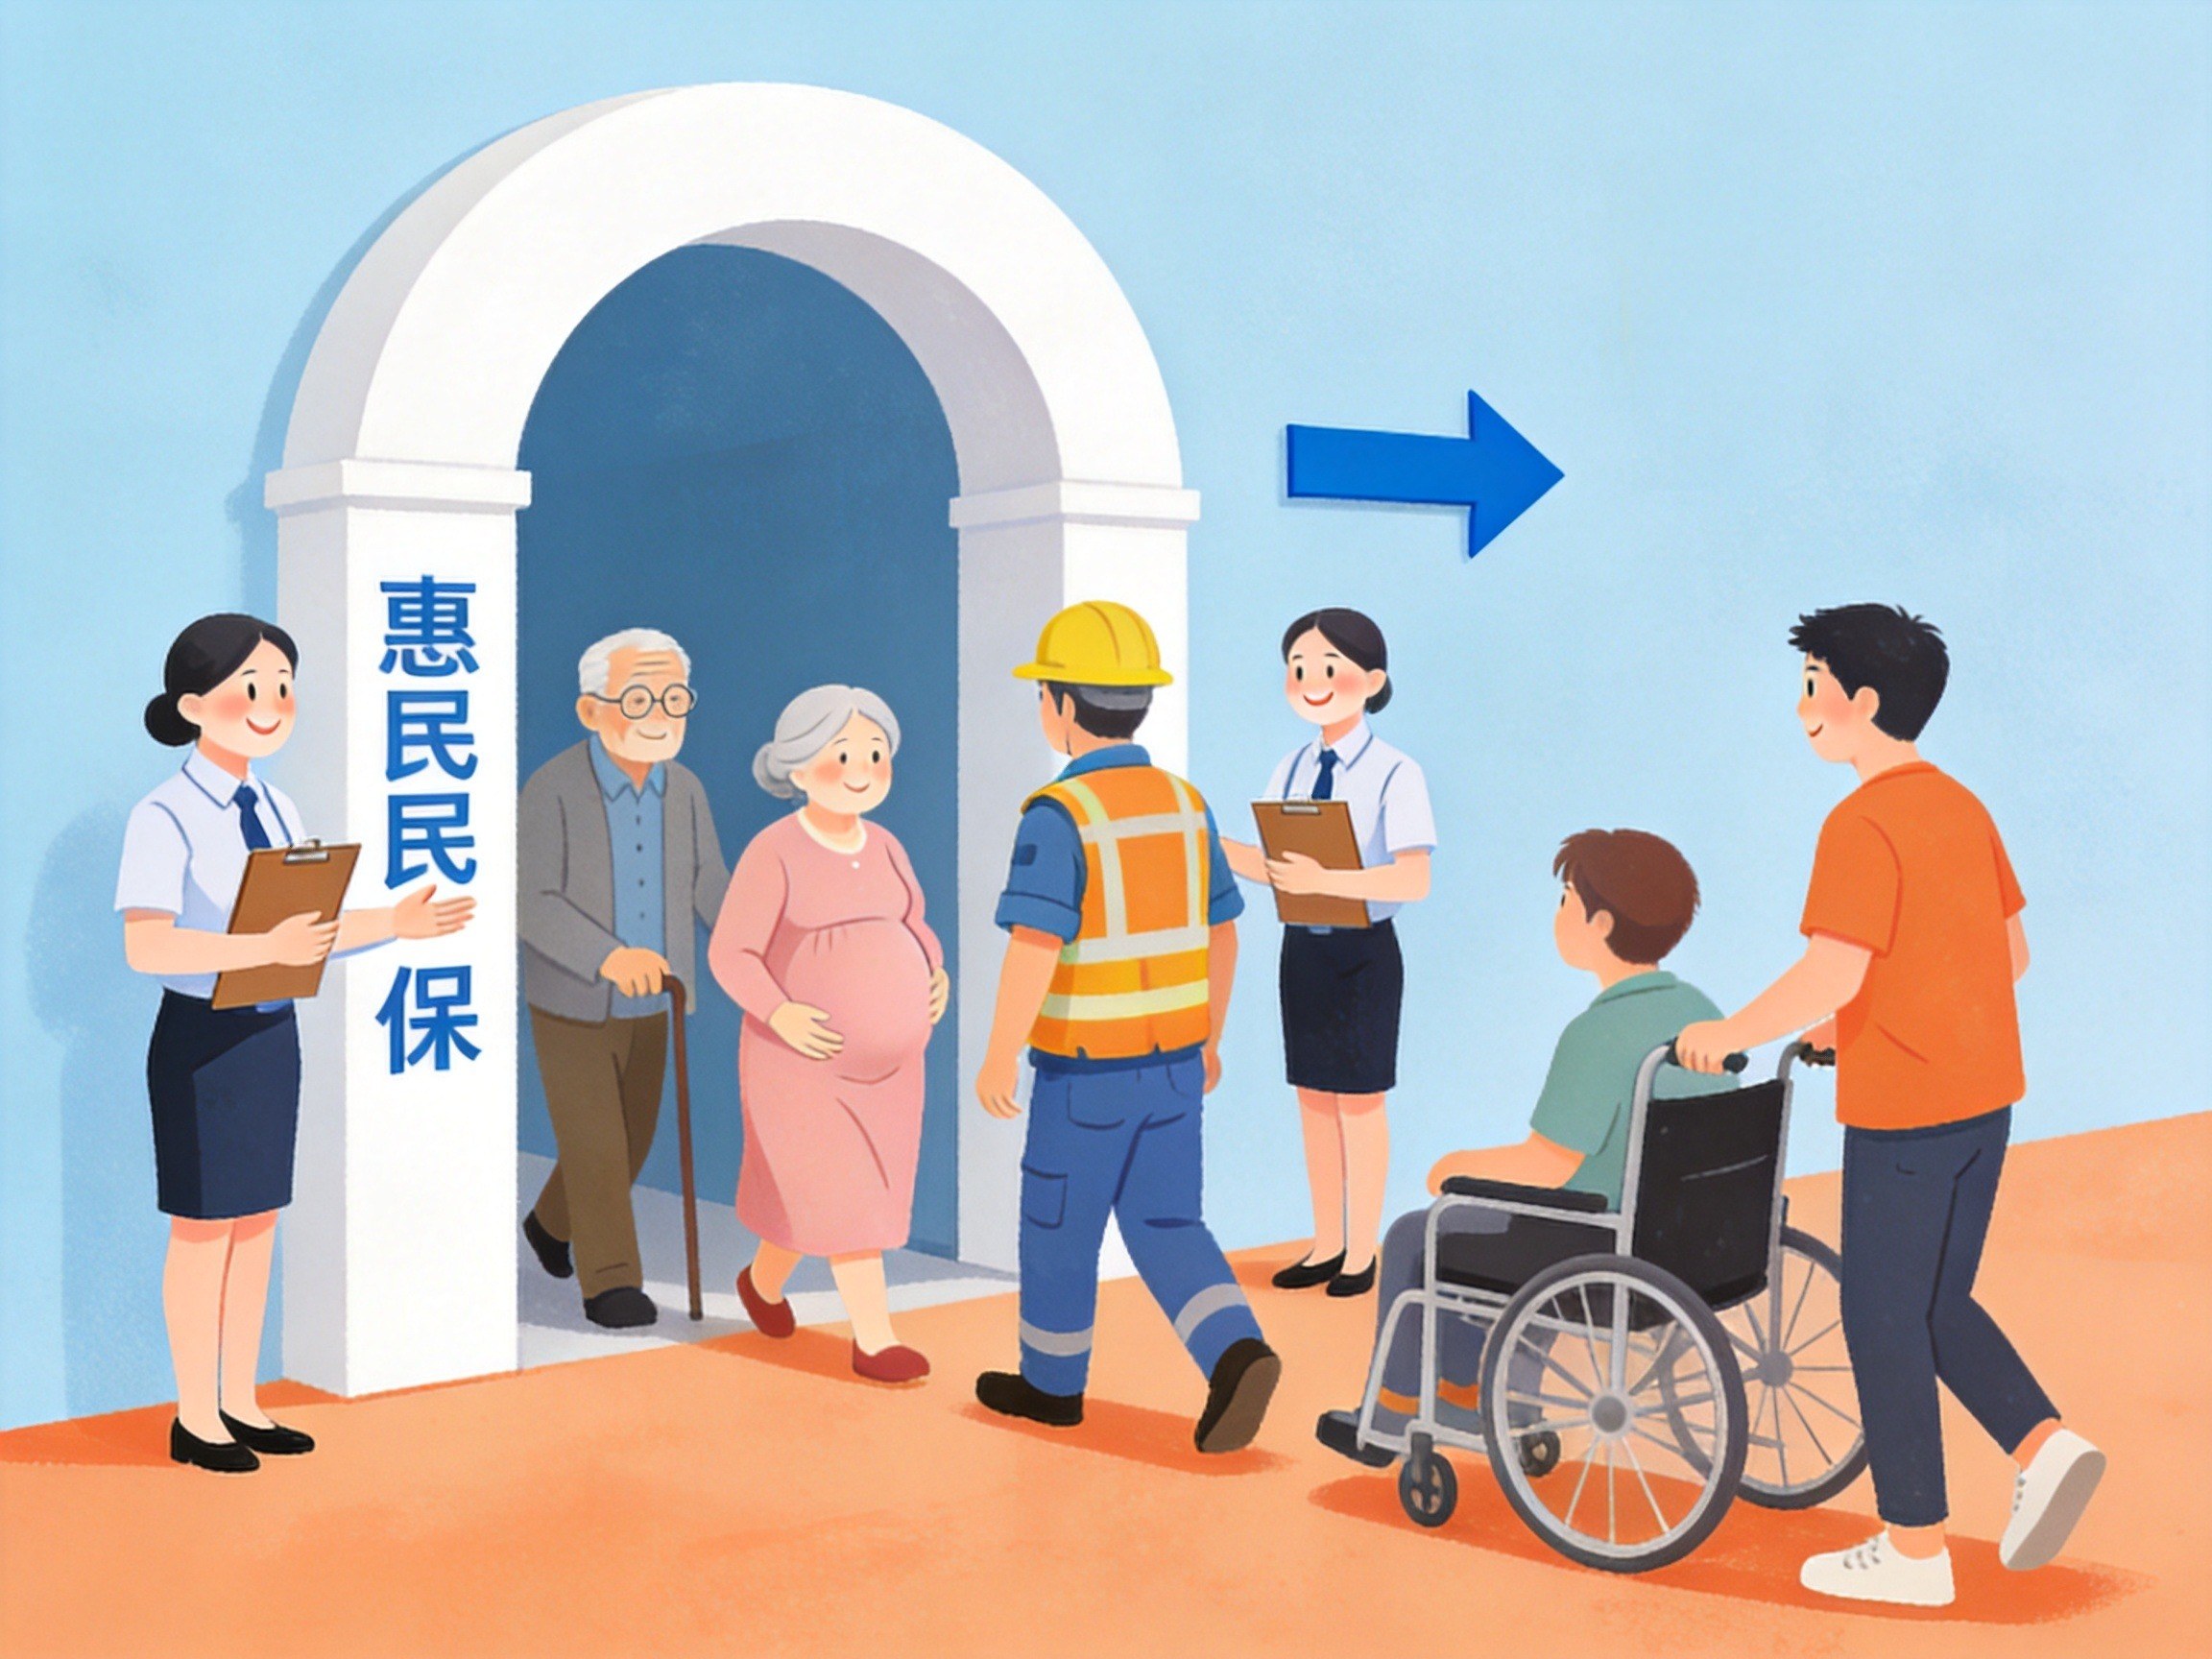
通用投保条件
惠民保的通用投保条件包括:
- 不限年龄:新生儿到百岁老人都可以投保,不因年龄增长提高保费或拒绝投保。
- 不限职业:无论从事什么职业,包括高危职业,都可以参保。
- 不限健康状况:投保时不需要体检,也不需要健康告知。即使患有高血压、糖尿病、癌症等既往症,也可以直接投保。
需要说明的是,不同城市的惠民保产品在具体保障范围、赔付比例、免赔额上可能存在差异,因此具体投保条件以当地产品页面或官方公告为准。
带病投保机制
允许带病投保是惠民保普惠设计的核心,而不是商业漏洞。它的设计目的是让已经生病的人也能获得基本的医保补充保障,减轻大额医疗费用负担。
带病投保的含义
“带病投保”指投保前已经患有疾病或健康异常的人,无需因这些既往症被拒保或加费。这大大降低了参保门槛,弥补了普通商业医疗险对非标体的排斥。
带病投保的限制
不过,带病投保不等于所有既往症都能报销。惠民保通常会对投保前已患的特定重大疾病及其并发症设立不赔或少赔的规则。常见的重大疾病类别包括肿瘤、肝肾疾病、心脑血管及糖脂代谢类疾病、肺部疾病等。这些既往症被称为“约定既往症”,其对应的医疗费用要么不赔付,要么降低赔付比例(例如从普惠档的80%降至特定既往症档的30%)。
举个例子:如果某人投保前已确诊癌症,投保成功后因癌症住院产生的费用,按照当地惠民保约定通常不报销;但若因其他非约定的疾病(如意外骨折)住院,则依然按正常规则报销。
所以,理解“能买”和“能赔”是两个层面的问题——惠民保让既往症人群有资格参保,但针对既往症本身的保障是有条件的。
水滴保的平台角色
水滴保是经相关保险监管部门批复的全国性保险经纪公司,在多地惠民保项目中担任主运营平台或代理销售角色。它的主要职责包括:提供线上投保入口、协助用户选择产品、对接保险公司与用户之间的服务流程。水滴保仅提供平台服务,不承担保险责任——承保和理赔责任由参与的保险公司承担。
因此,用户在滴水保上购买惠民保时,实际保单的承保方是具体参加项目的保险公司(通常有多家共保),水滴保不改变产品的承保规则,也不对保障结果负责。具体投保条件、保障范围、免责条款均以产品官方页面和保险合同为准。
与普通百万医疗险的区别
惠民保与百万医疗险的目标人群和保障逻辑不同:
- 惠民保:门槛极低,覆盖高龄、既往症人群;保障范围较窄(主要针对医保内自付和部分医保外费用),免赔额通常较高,赔付比例相对低。
- 百万医疗险:健康告知严格,年龄和职业限制较多;保障范围更广(包括住院、手术、特殊门诊等),免赔额通常1万元,赔付比例可达100%,保额更高。
对于因年龄或健康状况无法投保百万医疗险的人群,惠民保是一个重要的补充选择。如果身体状况好、年龄符合,百万医疗险能提供更全面的保障。两者可以同时配置,但理赔时需注意不能重复报销。