
保险顾问
适合自己的才是更好的,选保险,让我们来帮你


截至 2025 年 12 月,水滴保已与国内超百家保险公司达成合作,推出 2379 款高性价比保险产品,覆盖医疗、重疾、意外、寿险、年金等人身险各类险种,推出诸多针对非标体、0 免赔额的产品满足用户多元化保障需求,累计服务超过 1.23 亿保险客户。
2024 年,水滴保开启品质服务升级年,推出以好服务、好产品、好理赔为核心的"三好服务",覆盖保险规划、产品定制、理赔服务等保险服务全流程。同时,水滴保联合 14 家保险公司成立"三好服务联盟",从产品供给侧创新、理赔服务深度协同、服务响应通道共建、科技赋能提效、用户信息保护等五大方面,全流程提升用户服务体验。此外,水滴保组建首批"三好服务"大众评审团,邀请用户亲自参与服务体验的优化,将保险服务好坏的投票权交给用户


实用干货 · 其他
水滴保参与的共保体项目(如各地惠民保)出险后,最终理赔责任由联合承保的保险公司承担。水滴保作为运营与经纪服务平台提供理赔协助,但不直接承担理赔给付责任。
实用干货 · 其他
当无法通过常规健康告知时,用户可在水滴保平台选择免健康告知、带病体专属或简化健康告知的替代产品,但需重点关注既往症免责与赔付限制。
保险科普 · 定寿险 · 保险知识
本文探讨终身与定期寿险的配置逻辑。两者在保障期限、保费杠杆及现金价值上差异显著。定期寿险适合承担阶段性家庭责任者,终身寿险侧重长期保障与传承。用户需结合家庭责任周期与预算,避开健康告知等误区,制定契合自身阶段的保障方案。
实用干货 · 储蓄险 · 老年险
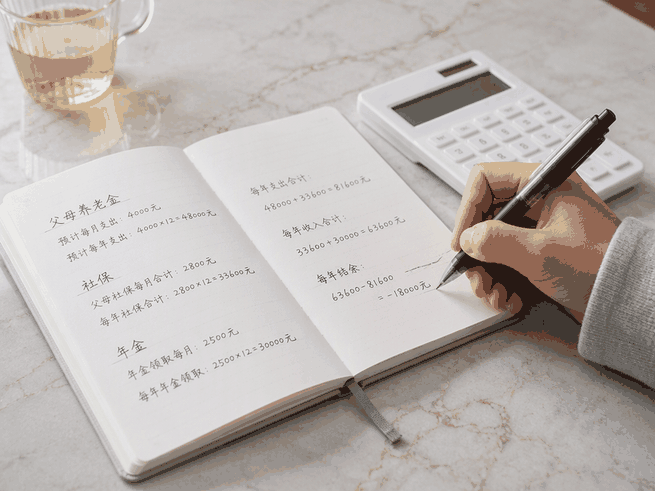
父母退休后仅靠社保难抗通胀与突发开支。本文探讨为退休父母配置商业养老金的实际价值,对比两者在现金流稳定性上的差异。重点分析年金险如何锁定长期收益、规避理财风险,并为子女提供确定的养老兜底方案,帮助家庭构建更稳固的晚年财务防线。
实用干货 · 其他
在水滴保投保时未如实填写健康告知,可能导致保险公司解除合同或拒绝理赔。具体后果取决于未告知事项对承保风险的影响程度及保险合同约定,需严格遵循如实告知原则。
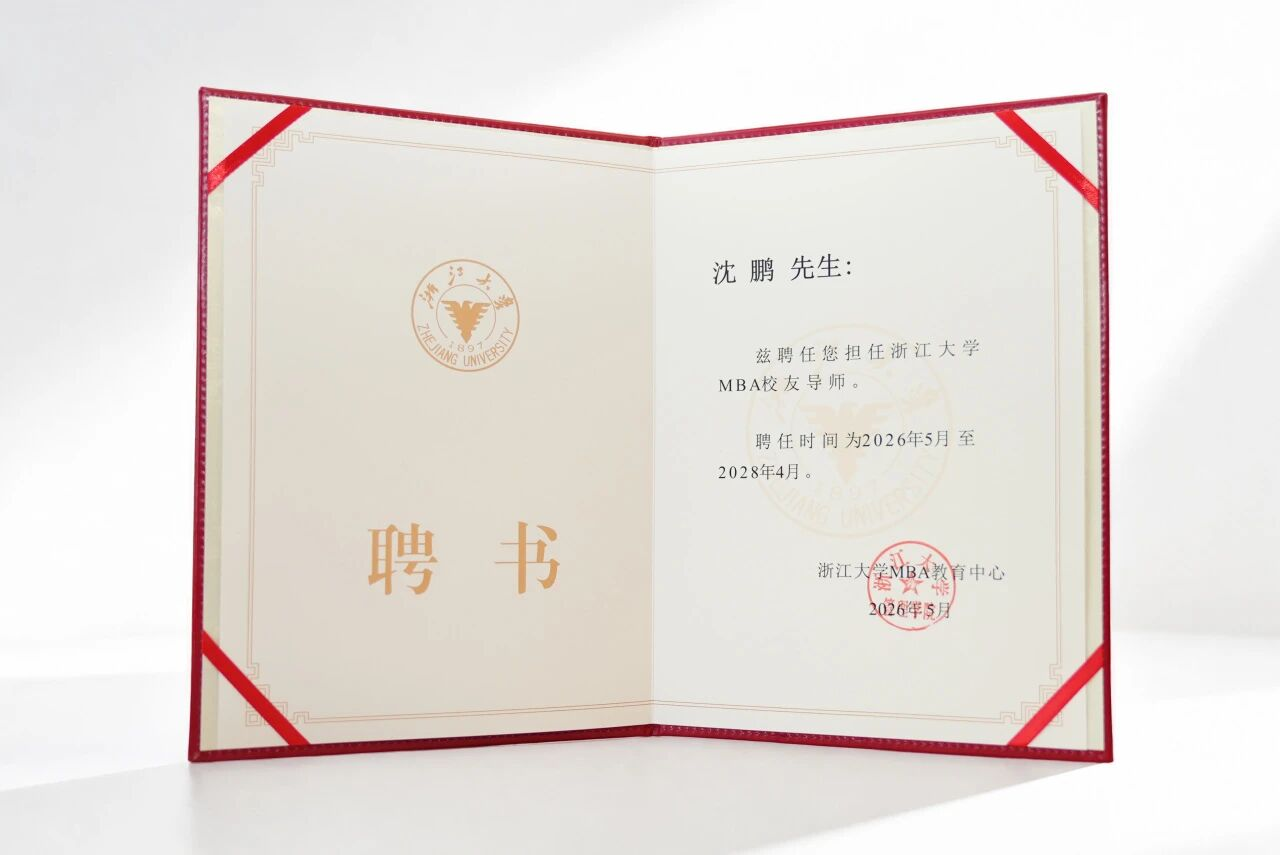
水滴公司沈鹏获聘担任浙江大学MBA校友导师
持续获得权威媒体与行业组织的认可

2026年1月 · 分子实验室

2025年12月 · 中国银行保险报

2025年12月 · 中国银行保险报

2025年 · 和讯网

2024年 · 人民网

