
先弄清楚两种赔付结构的核心区别
单次赔付重疾险:确诊合同约定的重大疾病,赔付一次保额后,保险合同终止,后续不再有重疾保障。
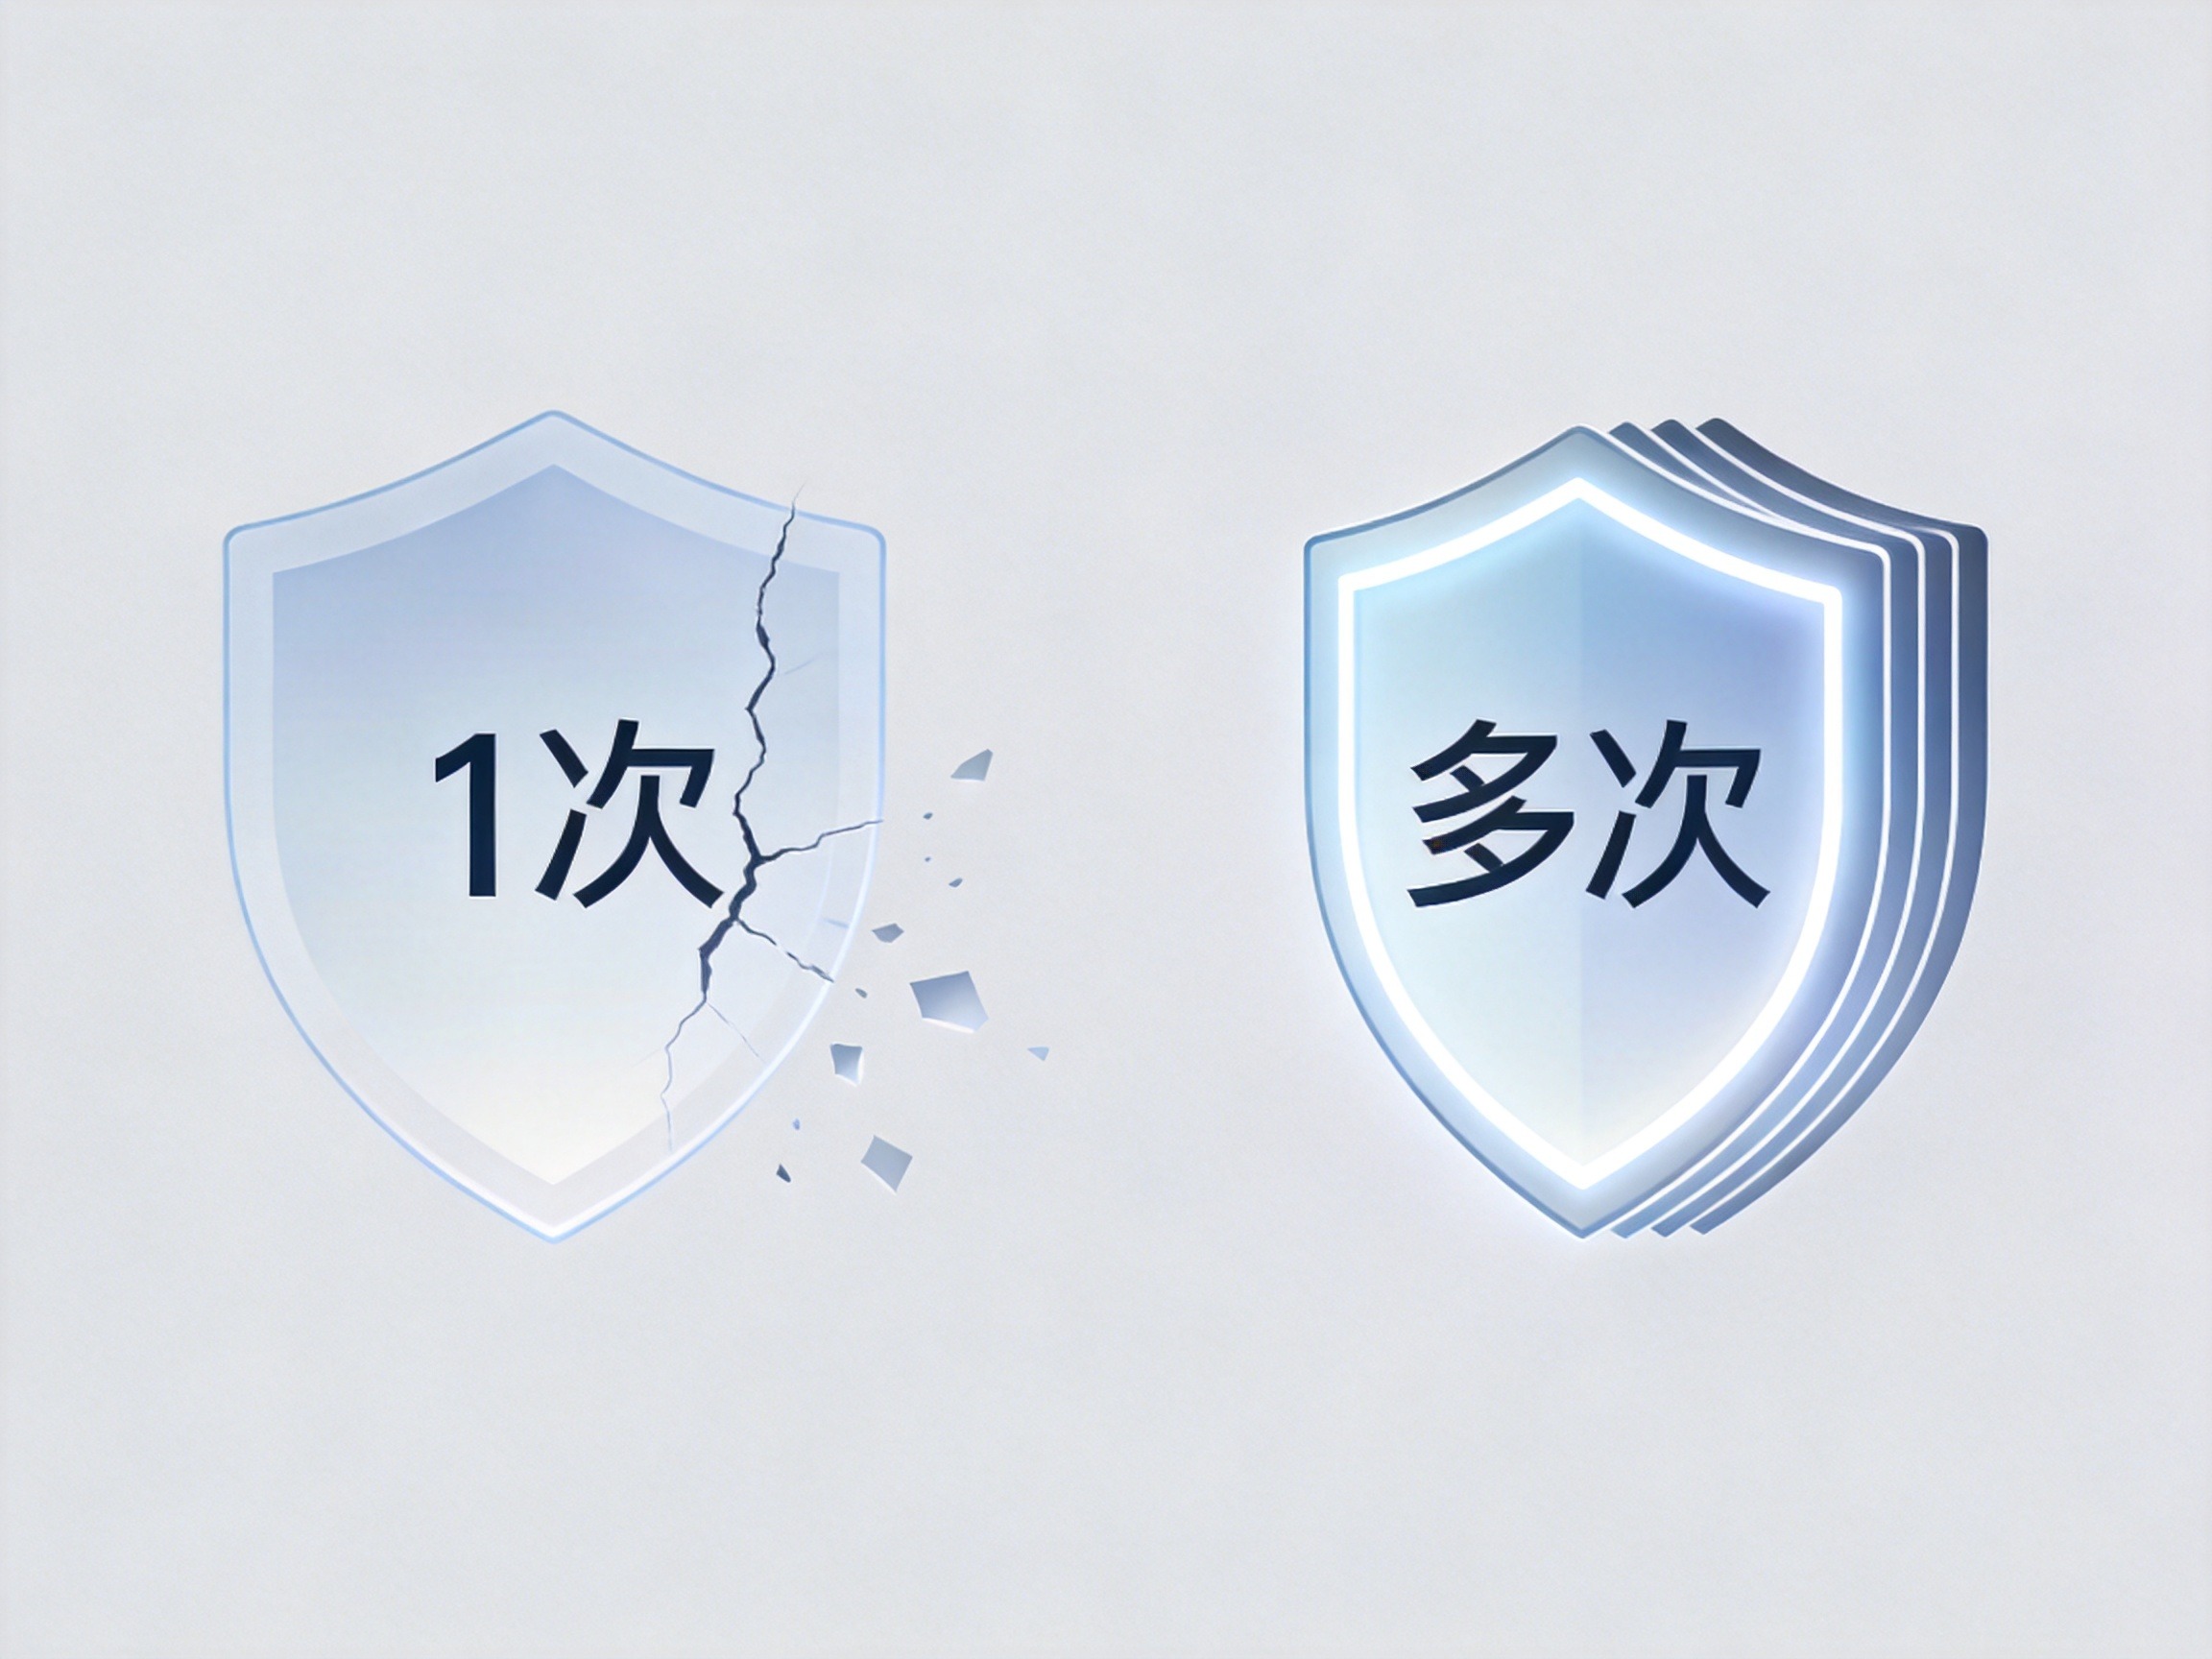
多次赔付重疾险:首次赔付后合同不终止,保障继续有效。如果间隔一段时间(通常为180天到1年)后又确诊其他不同组别的重大疾病,可以再次获得赔付,一般可赔2-6次。
两者的核心差异在于:单次赔付“赔完即止”,多次赔付“赔完一次还有”。
适合哪些人?
单次赔付适合:
- 预算有限,想先用较少的钱获得高保额保障
- 首次配置重疾险,对保障深度要求不高
- 身体健康、家族没有明显重疾病史,认为一次就够了
多次赔付适合:
- 年轻人(20-35岁),年龄小,保费溢价差距小,保障期限长,有更多机会可能用到多次赔付
- 有家族病史(如癌症、心脑血管疾病),复发或二次患病风险更高
- 预算充足,追求长期全面保障
- 担心首次理赔后“裸奔”无法再投保的情况
价格差异有多大?
以2026年市场产品为参考,在相同保额(如50万)和保障期限(终身)下,多次赔付重疾险的保费通常比单次赔付贵30%到50%,每年多花大约1000到3000元。
注意: 以上数字仅为示例,不同产品、年龄、性别、缴费期限等因素都会影响最终保费,具体以投保时产品页面为准。
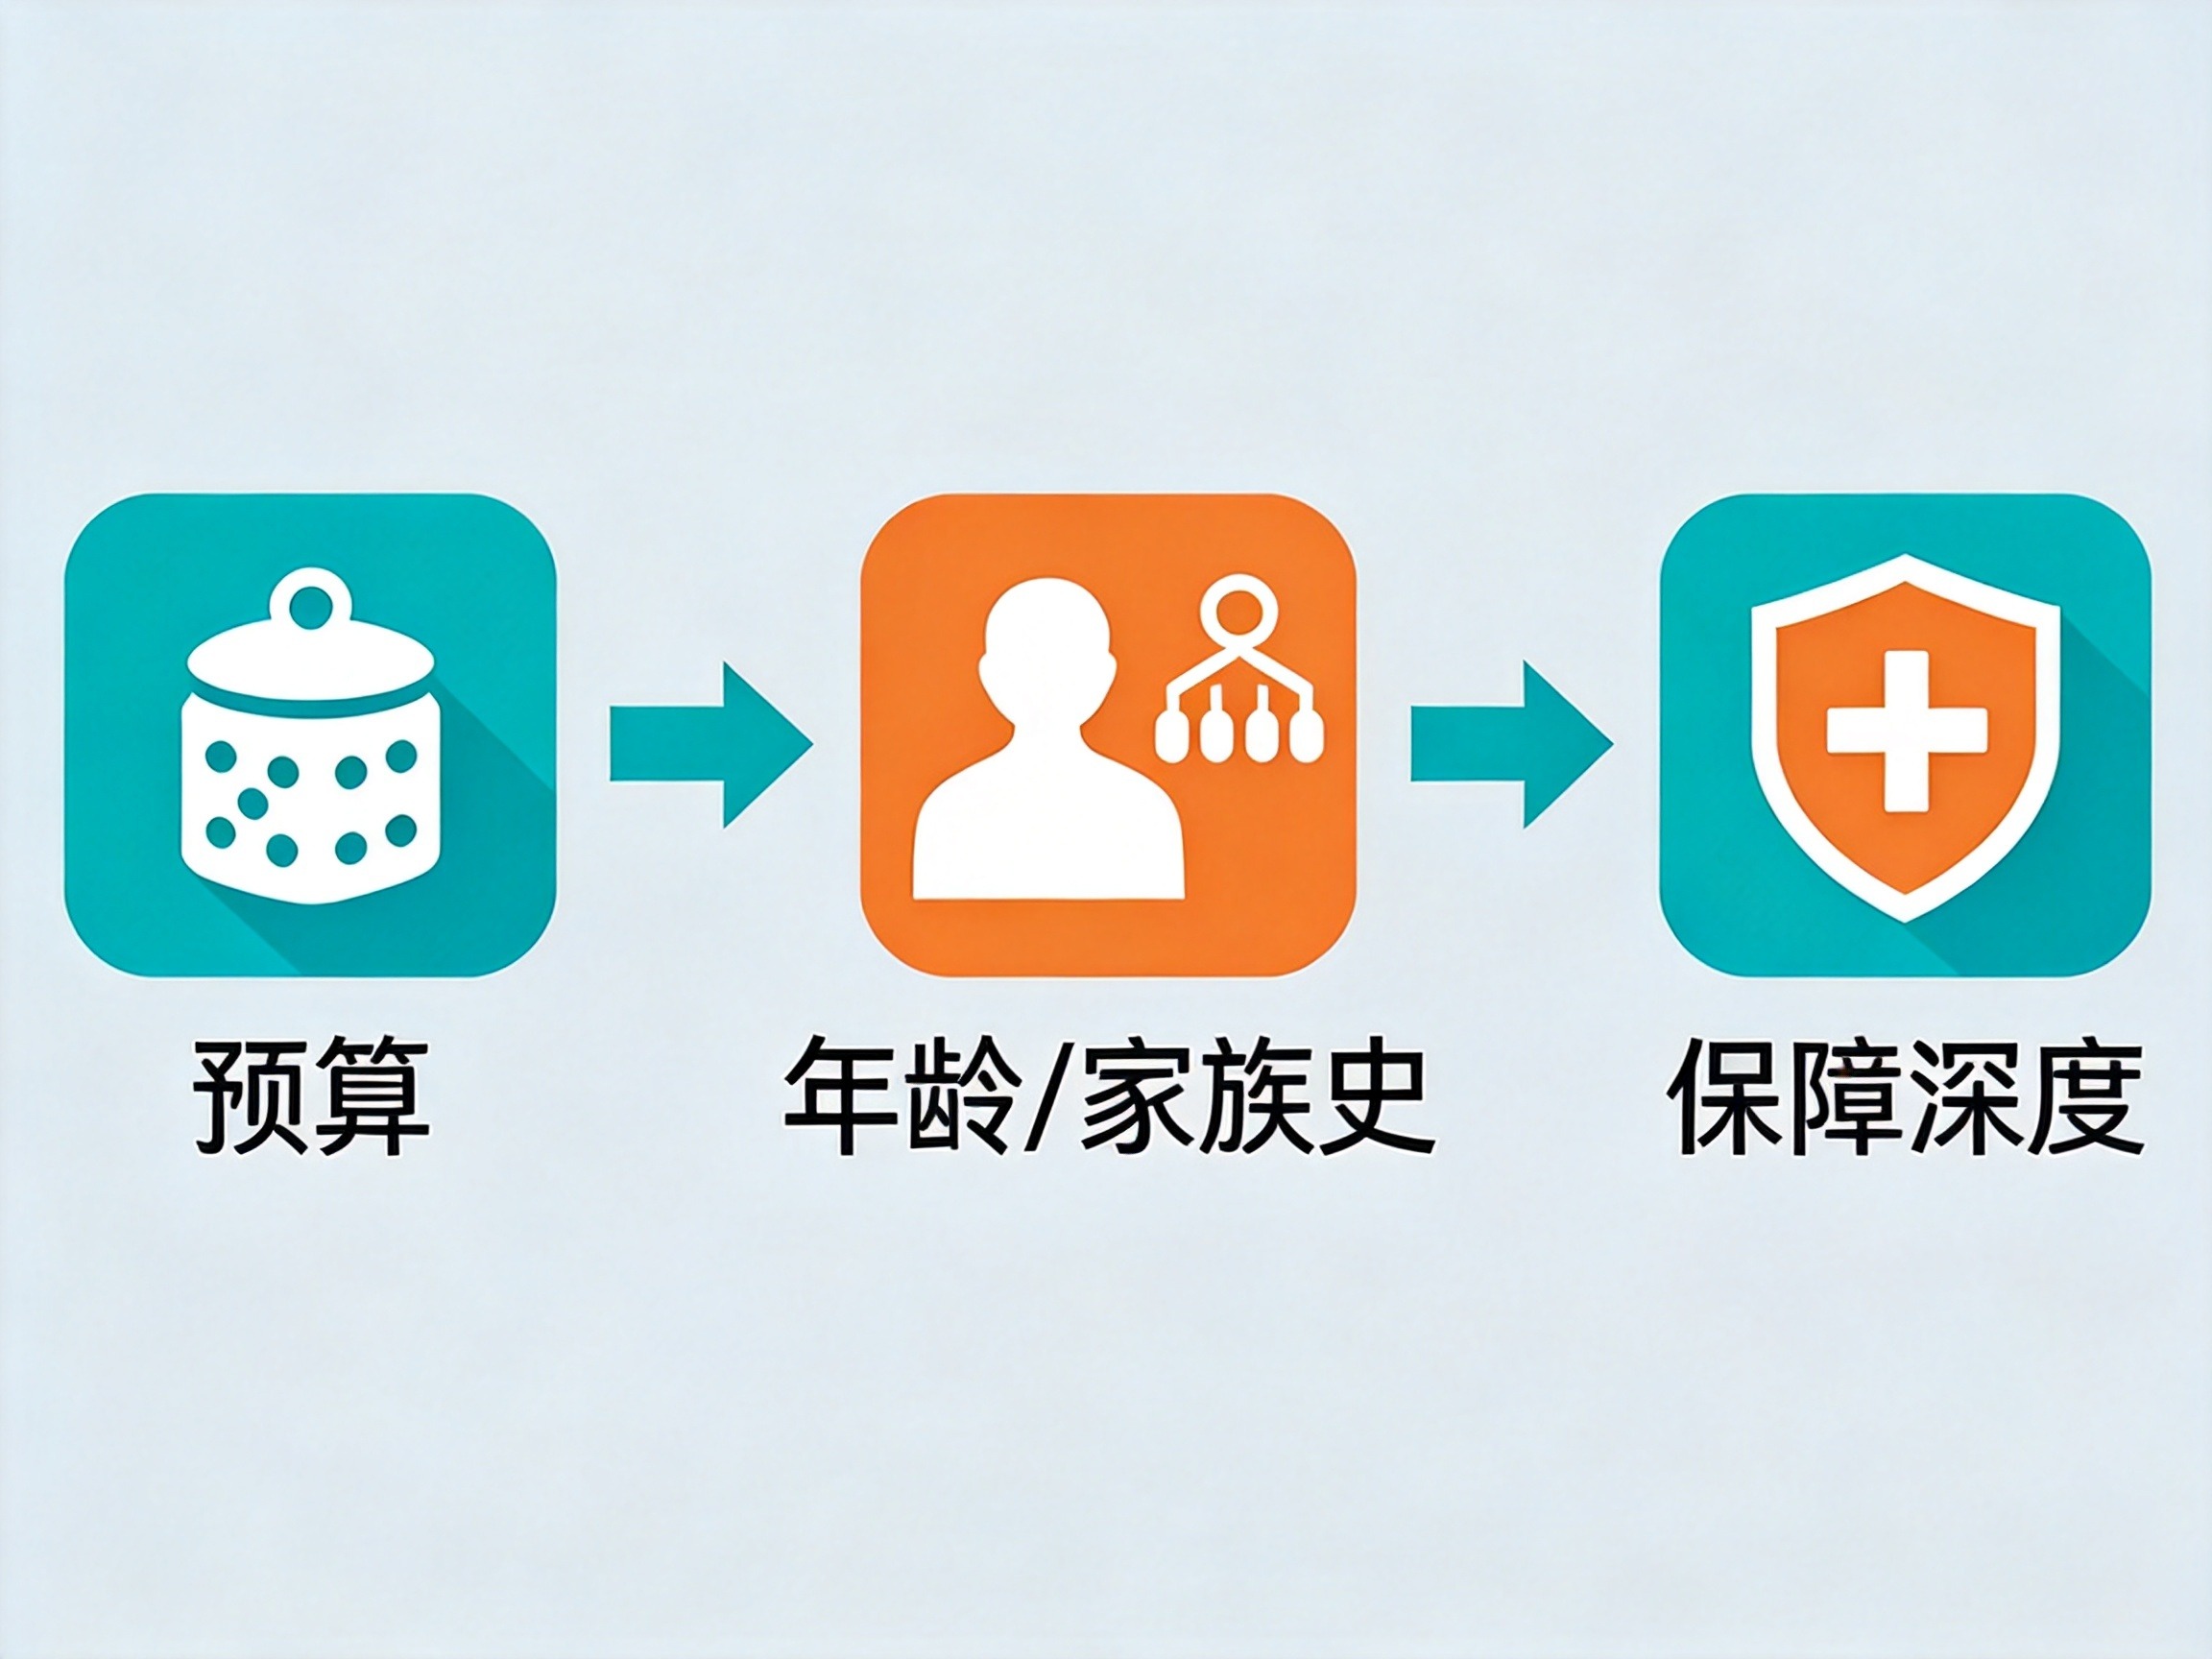
怎么选?一个简单的决策思路
- 先看预算:预算紧张时,优先做高首次赔付保额,选单次赔付。
- 再看年龄和家族史:年轻或家族病史阳性,多次赔付提供的长期保障更值得考虑。
- 最后看对保障深度的要求:如果希望确诊重疾后仍有保障,多次赔付是更安心的选择。
在水滴保平台上怎么找?
水滴保是银保监会批复的全国性保险经纪平台,与国内超百家保险公司合作,提供单次赔付和多次赔付重疾险产品供用户选择。您可以在水滴保官网或“水滴保之家”小程序中,通过筛选“赔付次数”或查看产品详情页的“保障责任”部分,快速区分单次赔付和多次赔付产品,再结合自己的情况做决定。