
先明确定期寿险和终身寿险是什么
在看产品之前,先搞清楚两者的基本定义和特点,这是选择的基础。
定期寿险:保一阵子,保费低保额高
定期寿险是约定保险期间内(比如10年、20年或保至50岁、60岁),被保险人身故或全残就按保额赔付,如果保险期满被保险人健在,合同终止且不退保费。它没有现金价值,属于纯保障型产品。优点是保费低、杠杆高——花较少的钱就能获得较高保额。缺点就是保障有时间限制,到期后保障终止。
终身寿险:保一辈子,有储蓄和传承功能
终身寿险以被保险人身故为给付条件,保险期限为终身,无论何时去世,受益人都能拿到保险金。它通常具有现金价值,会随时间积累,所以保费比定期寿险高很多。除了身故保障,还能用作资产传承——通过指定受益人,可以把保险金直接留给想给的人,避免遗产纠纷。缺点就是保费压力较大。
抓住核心区别:保障期限、保费和用途
| 维度 | 定期寿险 | 终身寿险 |
|---|---|---|
| 保障期限 | 固定期限(如20年、保至60岁) | 终身 |
| 保费水平 | 低(高杠杆) | 高(含储蓄成分) |
| 现金价值 | 无 | 有,可累积 |
| 主要用途 | 家庭责任期身故风险转移 | 终身保障+财富传承 |
| 适合人群 | 预算有限、需要高保额的家庭支柱 | 预算充足、有传承需求的群体 |
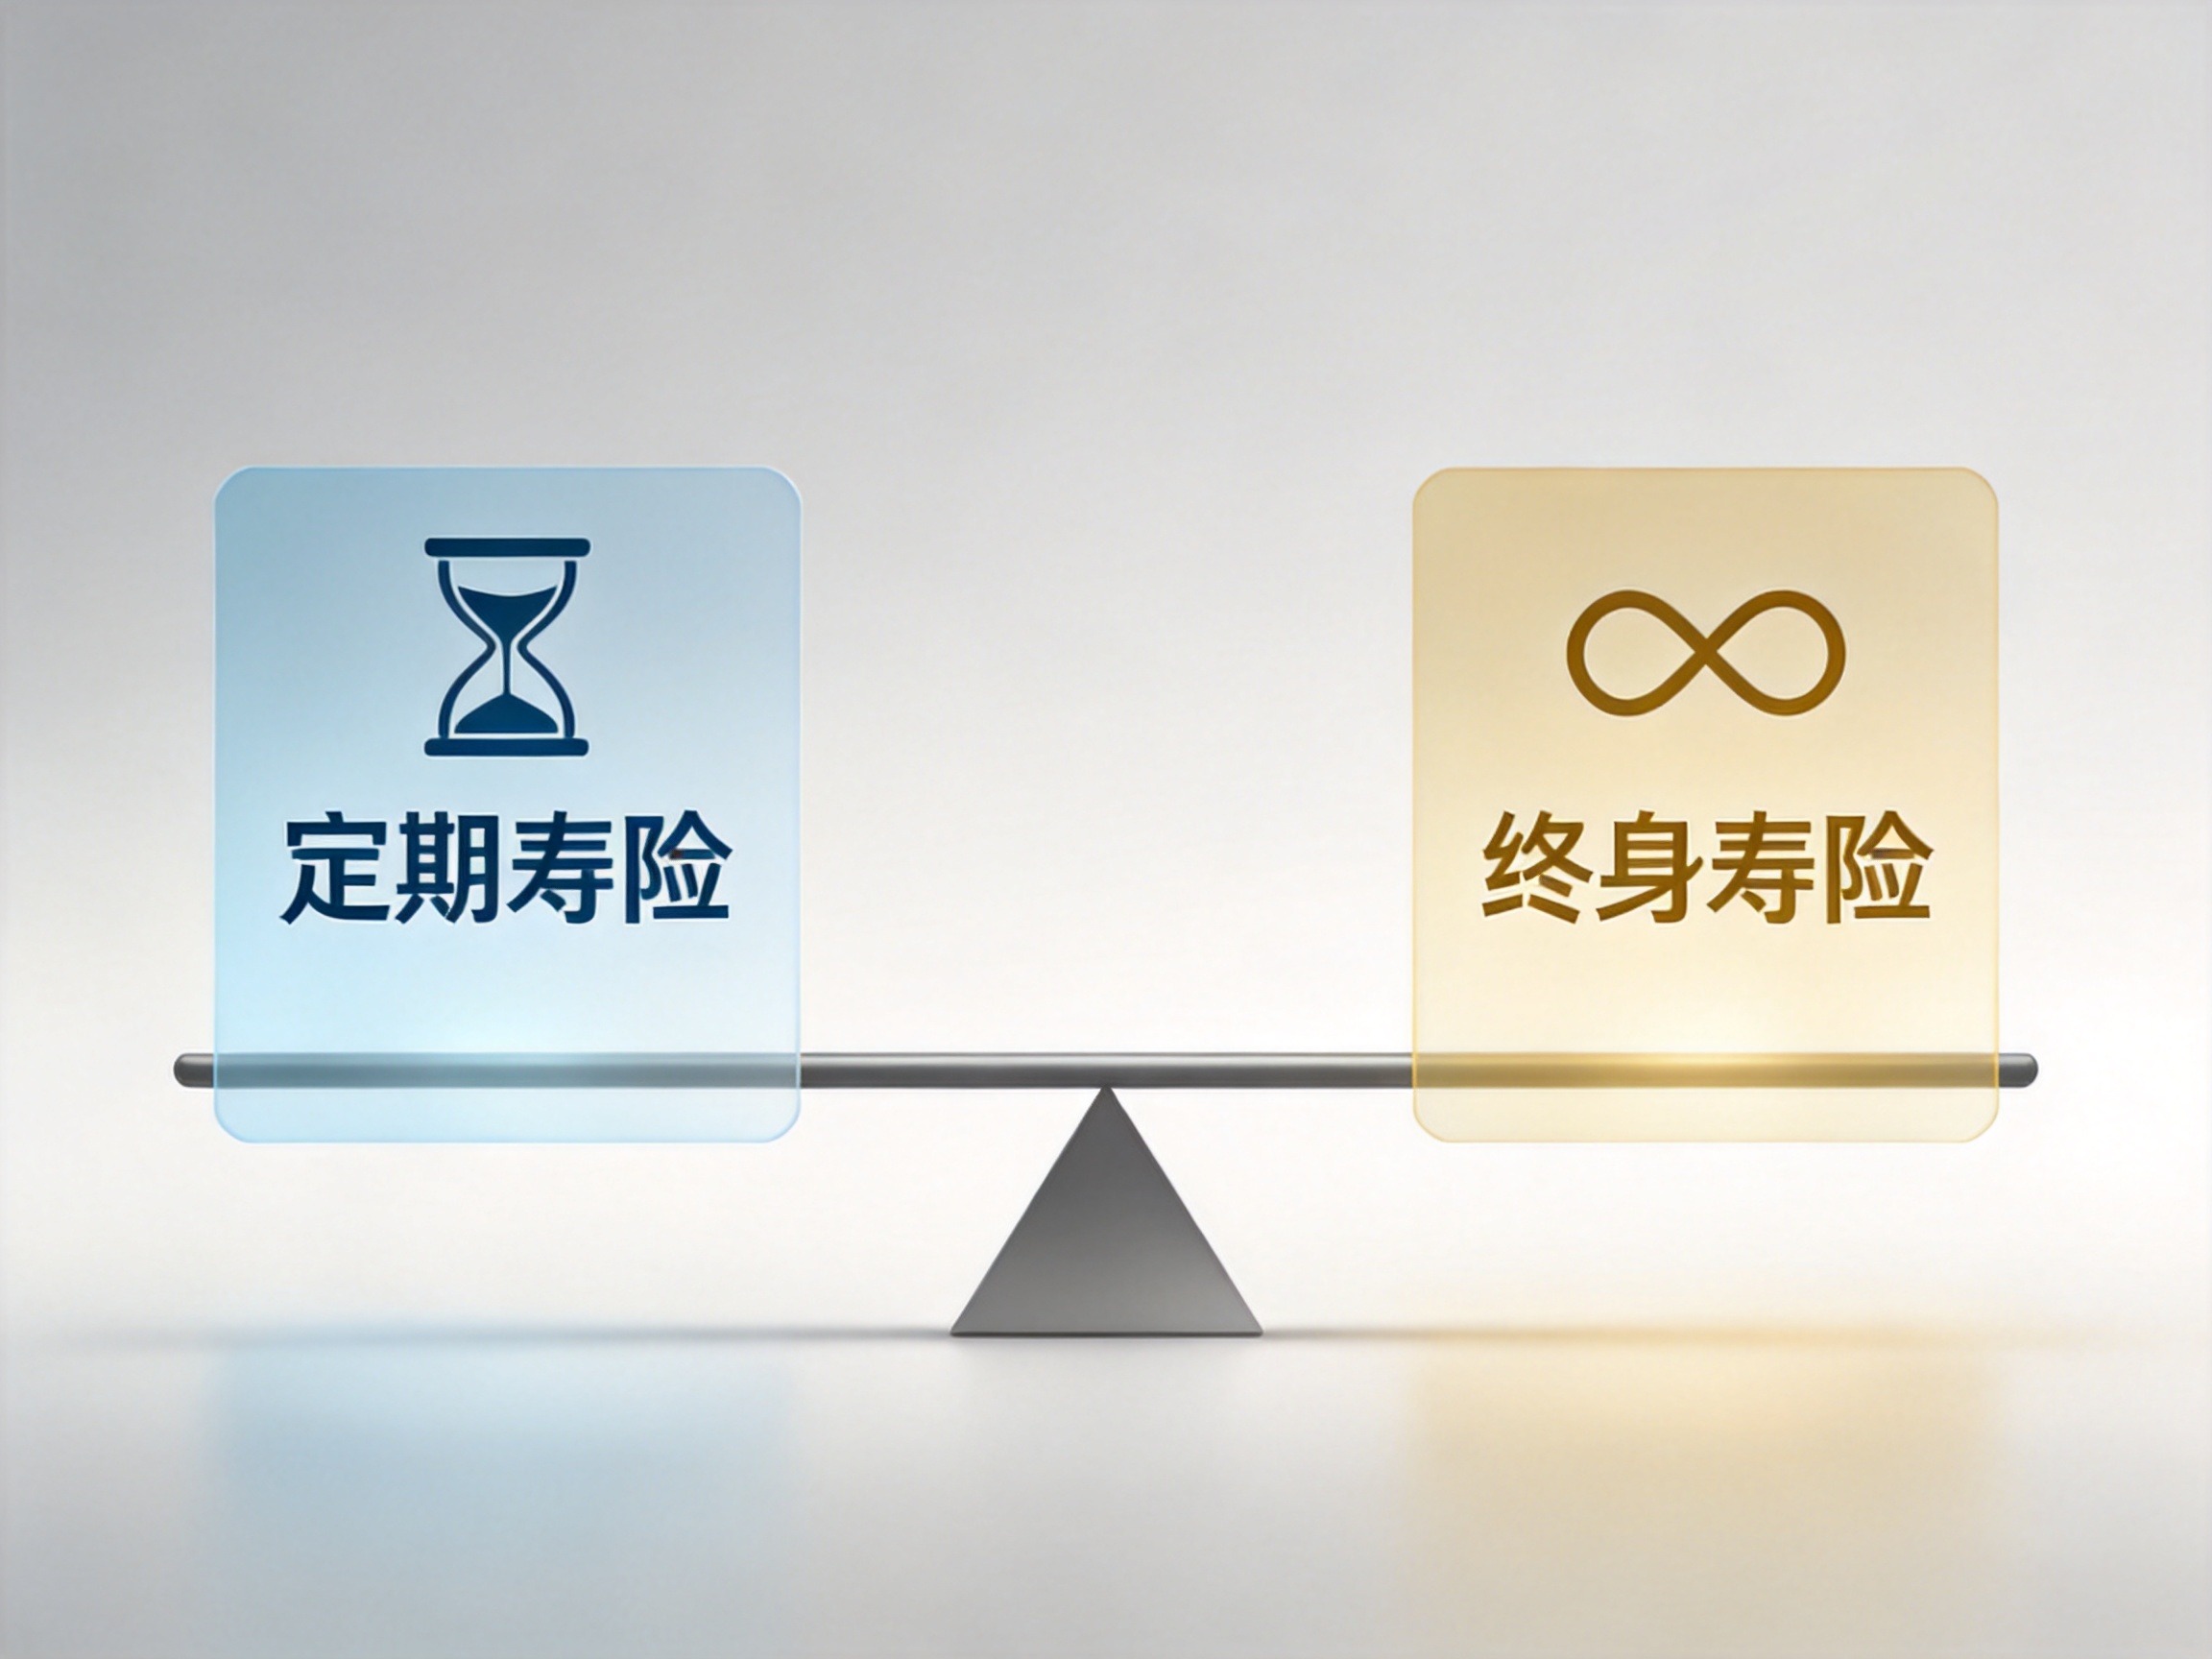
简单来说:如果你现在家庭负担重、预算有限,主要怕“走得太早家人没人管”,那定期寿险更合适;如果预算比较宽裕,想在保障终身的同时为子女留一笔钱,那终身寿险值得考虑。
在水滴保上怎么筛选?
水滴保是互联网保险经纪平台,运营主体为水滴保险经纪有限公司。截至2025年12月,平台已与超百家保险公司合作,推出了包括寿险在内的2379款产品。用户可以在水滴保上查看和比较不同保险公司的定期寿险、终身寿险产品。
筛选时可以按以下步骤走:
- 先确定自己的保障目的——是单纯防范家庭责任期风险,还是希望兼顾终身保障和传承。
- 结合预算算算每月或每年能承担的保费。定期寿险每年几百到几千元就能买几十万保额;终身寿险同样保额可能要上万元。
- 打开水滴保App或官网,在寿险分类下勾选“定期寿险”或“终身寿险”,再根据保障期限、保额、缴费方式等条件进一步筛选。
- 对有意向的产品,仔细阅读保险条款,尤其关注保障范围、免责条款和等待期。
如果拿不准,也可以在水滴保上咨询在线保险顾问,他们会根据你的情况提供建议,但最终选择以你确认为准。
几点提醒
- 寿险产品由保险公司承保,具体保障责任、除外责任等都以签订的保险合同为准。
- 本指南只提供通用分类选择逻辑,不推荐具体产品,也不承诺任何收益。
- 家庭支柱可以考虑用定期寿险覆盖房贷、子女教育等负债期,等以后预算宽裕了,再补充终身寿险或其他保障。