
把握科学配置的核心逻辑
保险配置不是越贵越好,而是需要遵循科学的规划框架。在水滴保进行保障规划时,基础逻辑通常围绕三个原则展开:先保障后理财、先大人后小孩、先高频风险后低频风险。
“先保障后理财”意味着应优先转移大病、意外等可能导致家庭财务崩溃的高频或高损失风险,在基础保障做足的前提下,再考虑理财型保险。“先大人后小孩”则强调家庭经济支柱是收入的主要来源,支柱倒下对家庭的财务打击最大,因此大人的保障应优先于孩子配置。“先高频风险后低频风险”要求优先解决发生概率较高或日常容易遇到的风险,再逐步完善低频但影响深远的风险保障。
根据预算灵活选择基础险种
明确配置逻辑后,需要将预算合理分配到具体险种中。医疗险主要用于报销被保人因疾病或意外产生的医疗费用;重疾险用于在确诊重大疾病时提供全面保障,弥补收入损失;意外险则针对意外身故、伤残及意外医疗提供保障。
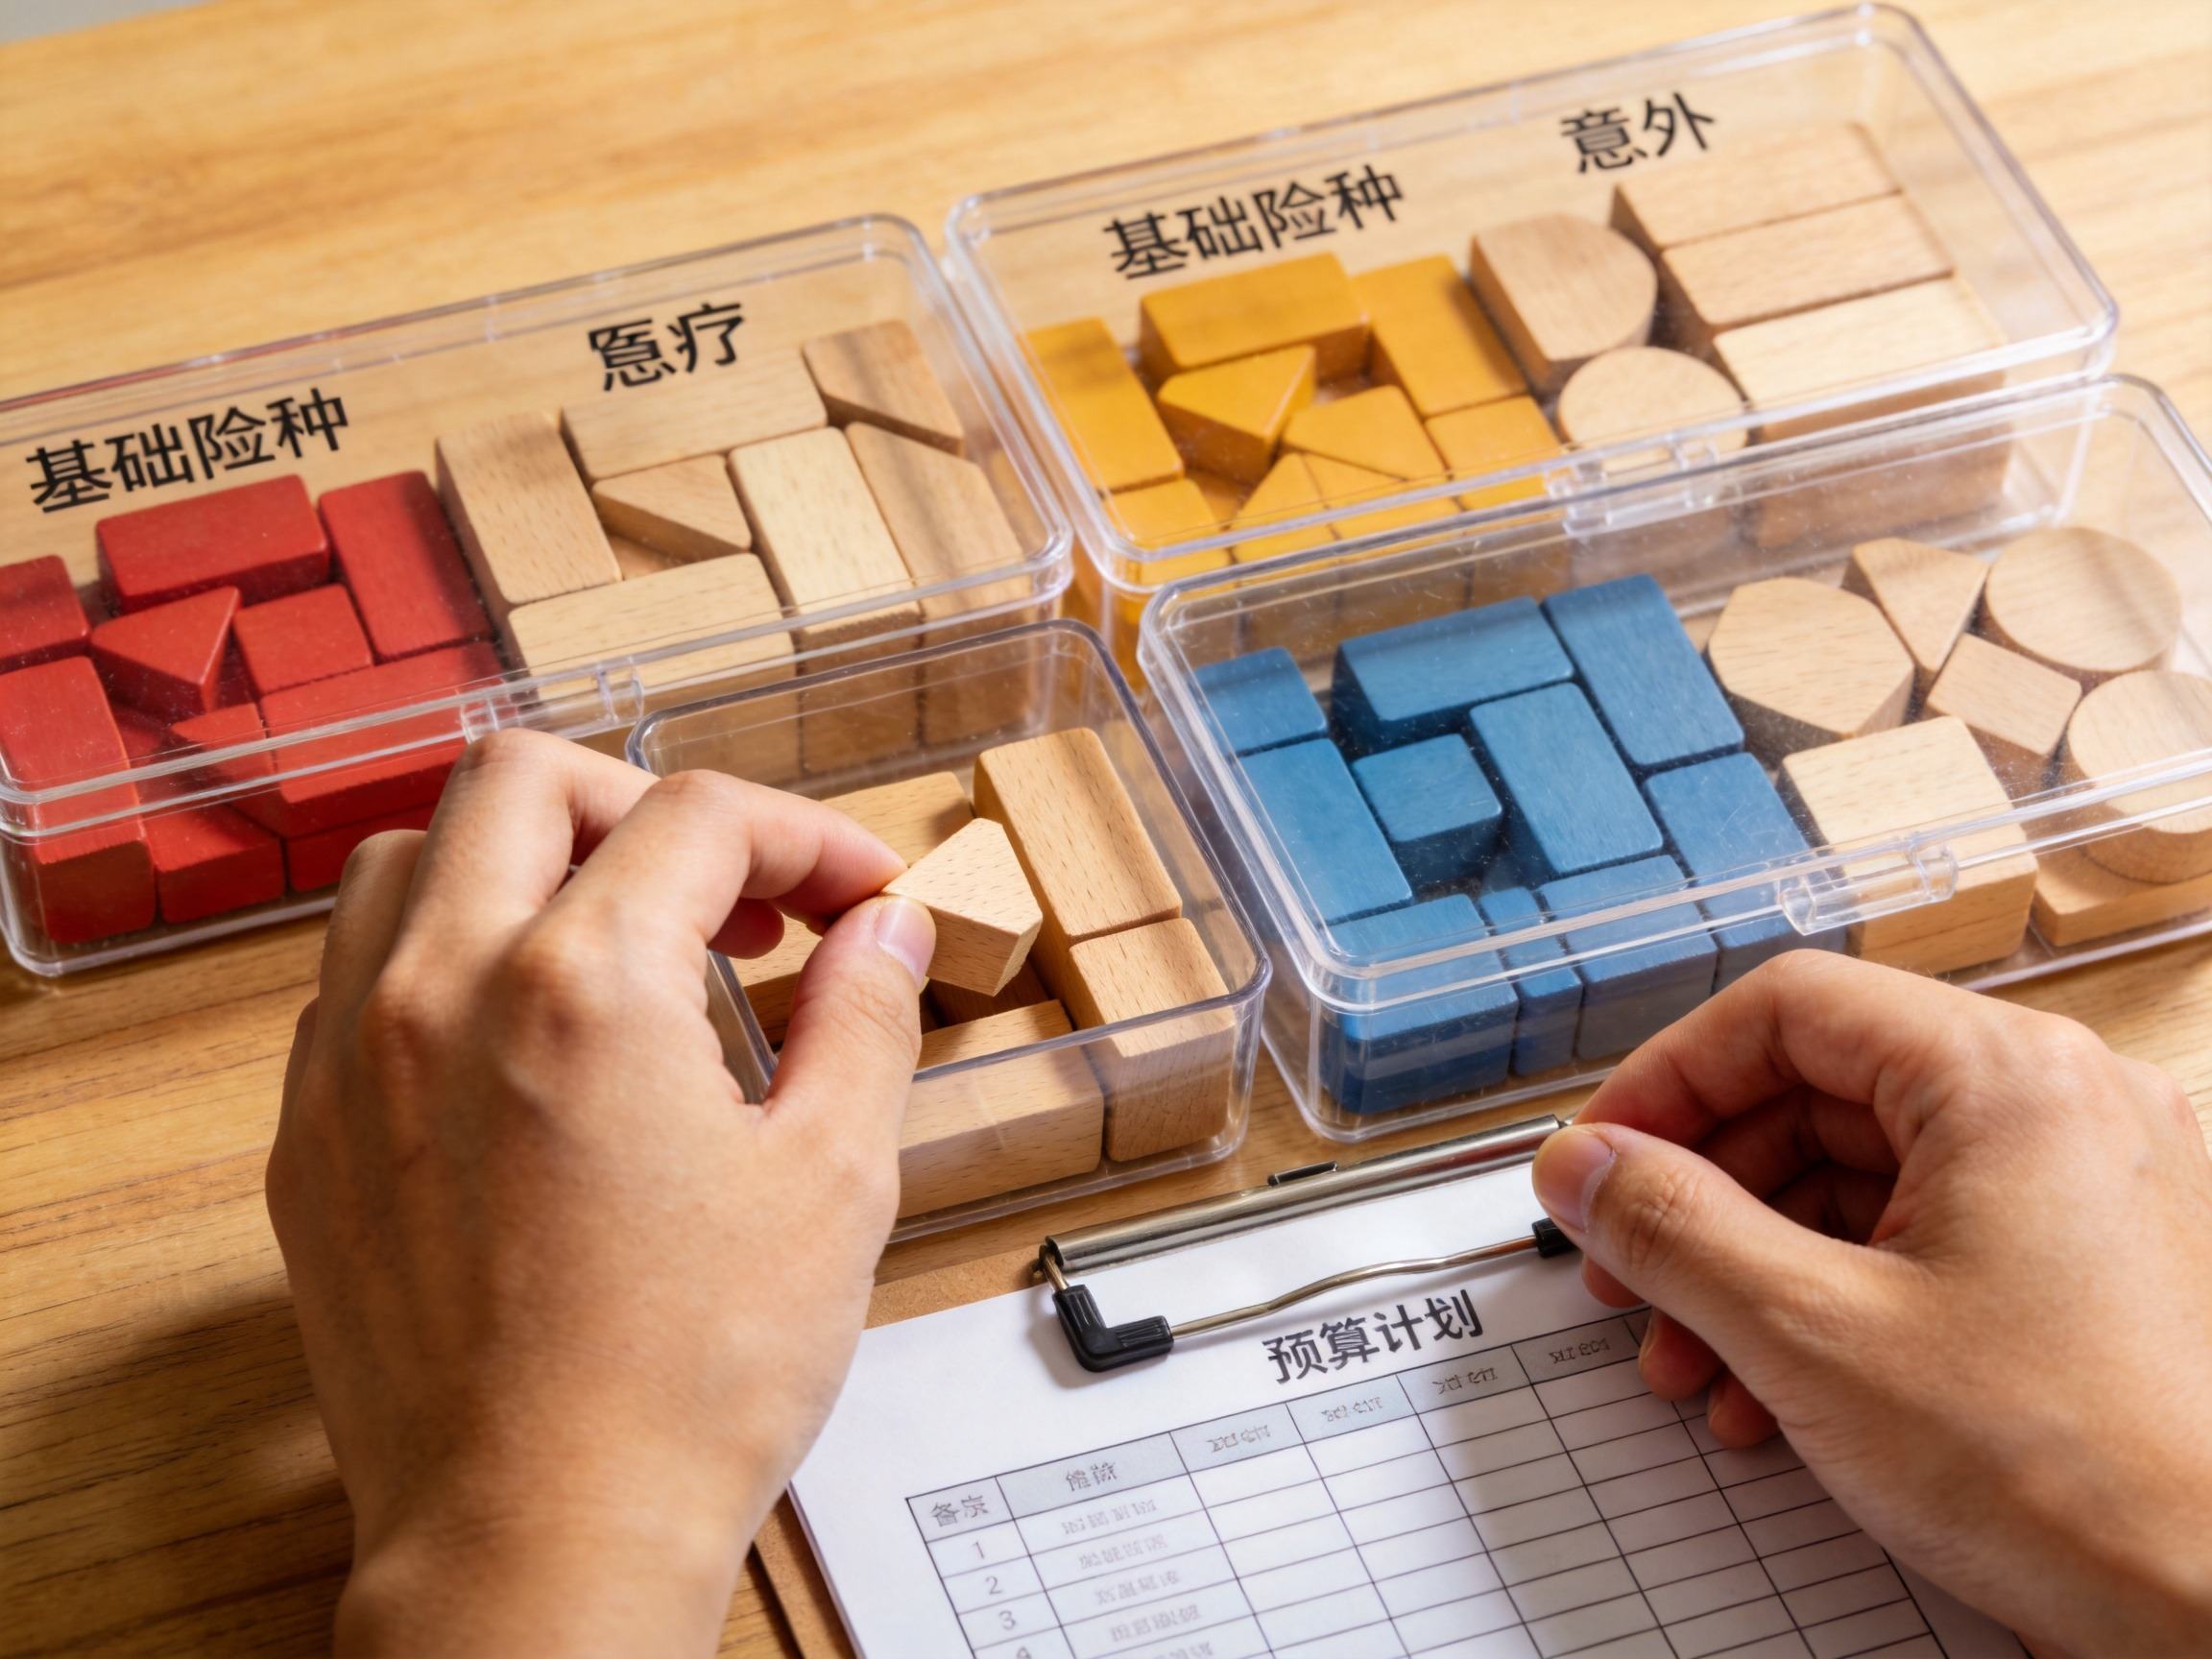
在预算分配上,建议家庭总保费预算控制在年收入的5%到10%之间,避免因保费过高影响日常生活质量。针对不同预算水平,配置策略需灵活调整:
预算有限时,不必追求大而全,可优先搭配百万医疗险和意外险。这种组合能以较低的成本构建实用的基础防线,解决最迫切的医疗费用和突发意外风险。
对于预算相对充足的家庭,尤其是家庭经济支柱,重疾险的保额应提升至30万至50万,以覆盖治疗期间的收入损失和康复费用。同时,建议补充定期寿险,保额需覆盖房贷等负债及家庭未来几年的基本开支,确保极端情况下的家庭财务安全。
明确平台角色与责任边界
在配置过程中,需要清晰区分平台服务与保险合同责任。水滴保是水滴公司推出的互联网保险经纪平台,主要提供咨询、产品对比和投保协助等经纪服务。截至2025年12月,水滴保已与超百家保险公司合作,累计推出数千款产品,覆盖医疗、重疾、意外、寿险、年金等人身险各类险种,为用户提供丰富的选择空间。
需要明确的是,保单的承保、理赔审核及最终保险责任均由合作的保险公司承担。水滴保提供的是配置方法论与投保通道,具体的保障范围、免责条款及理赔标准,均以用户与承保公司签订的保险合同为准。