
等待期是风险期,先了解再行动
等待期(也称观察期)是指保险合同生效后的一段特定期间,在此期间内如果发生保险事故,保险公司通常不承担赔付责任。这个机制主要防止带病投保,因此等待期内的行为会直接影响后续理赔结果。水滴保作为保险经纪平台,不制定等待期,各产品的等待期规则以正式保单条款为准,您可以在水滴保官网产品页面的“投保须知”或“保险条款”中查看具体说明。
等待期内体检就医,非必要不进行
- 非必要不体检:等待期内如果因为体检发现异常(如结节、指标升高),该异常若与后续理赔疾病相关,保险公司可能将此视为既往症或等待期内出现症状,从而导致拒赔或除外责任。因此,除非有紧急就医需求或健康检查的必要,建议将常规体检安排在等待期结束后再进行。
- 就医需谨慎:等待期内因疾病就医,医生可能记录“症状持续xx天”等信息,若理赔时发现症状出现在等待期内,同样可能影响赔付。不过,突发急诊或确需治疗时仍应及时就医,毕竟健康第一,但注意保存好病历资料,后续理赔时需如实告知。
- 补充告知:等待期内如果查出新的健康异常,部分产品要求进行补充告知(即向保险公司说明新情况)。是否触发补充告知义务,建议查看保险条款或直接联系水滴保官方客服确认。水滴保官网(sdbao.com)和官方客服均可为您提供产品相关的咨询服务。
意外与疾病:等待期处理完全不同
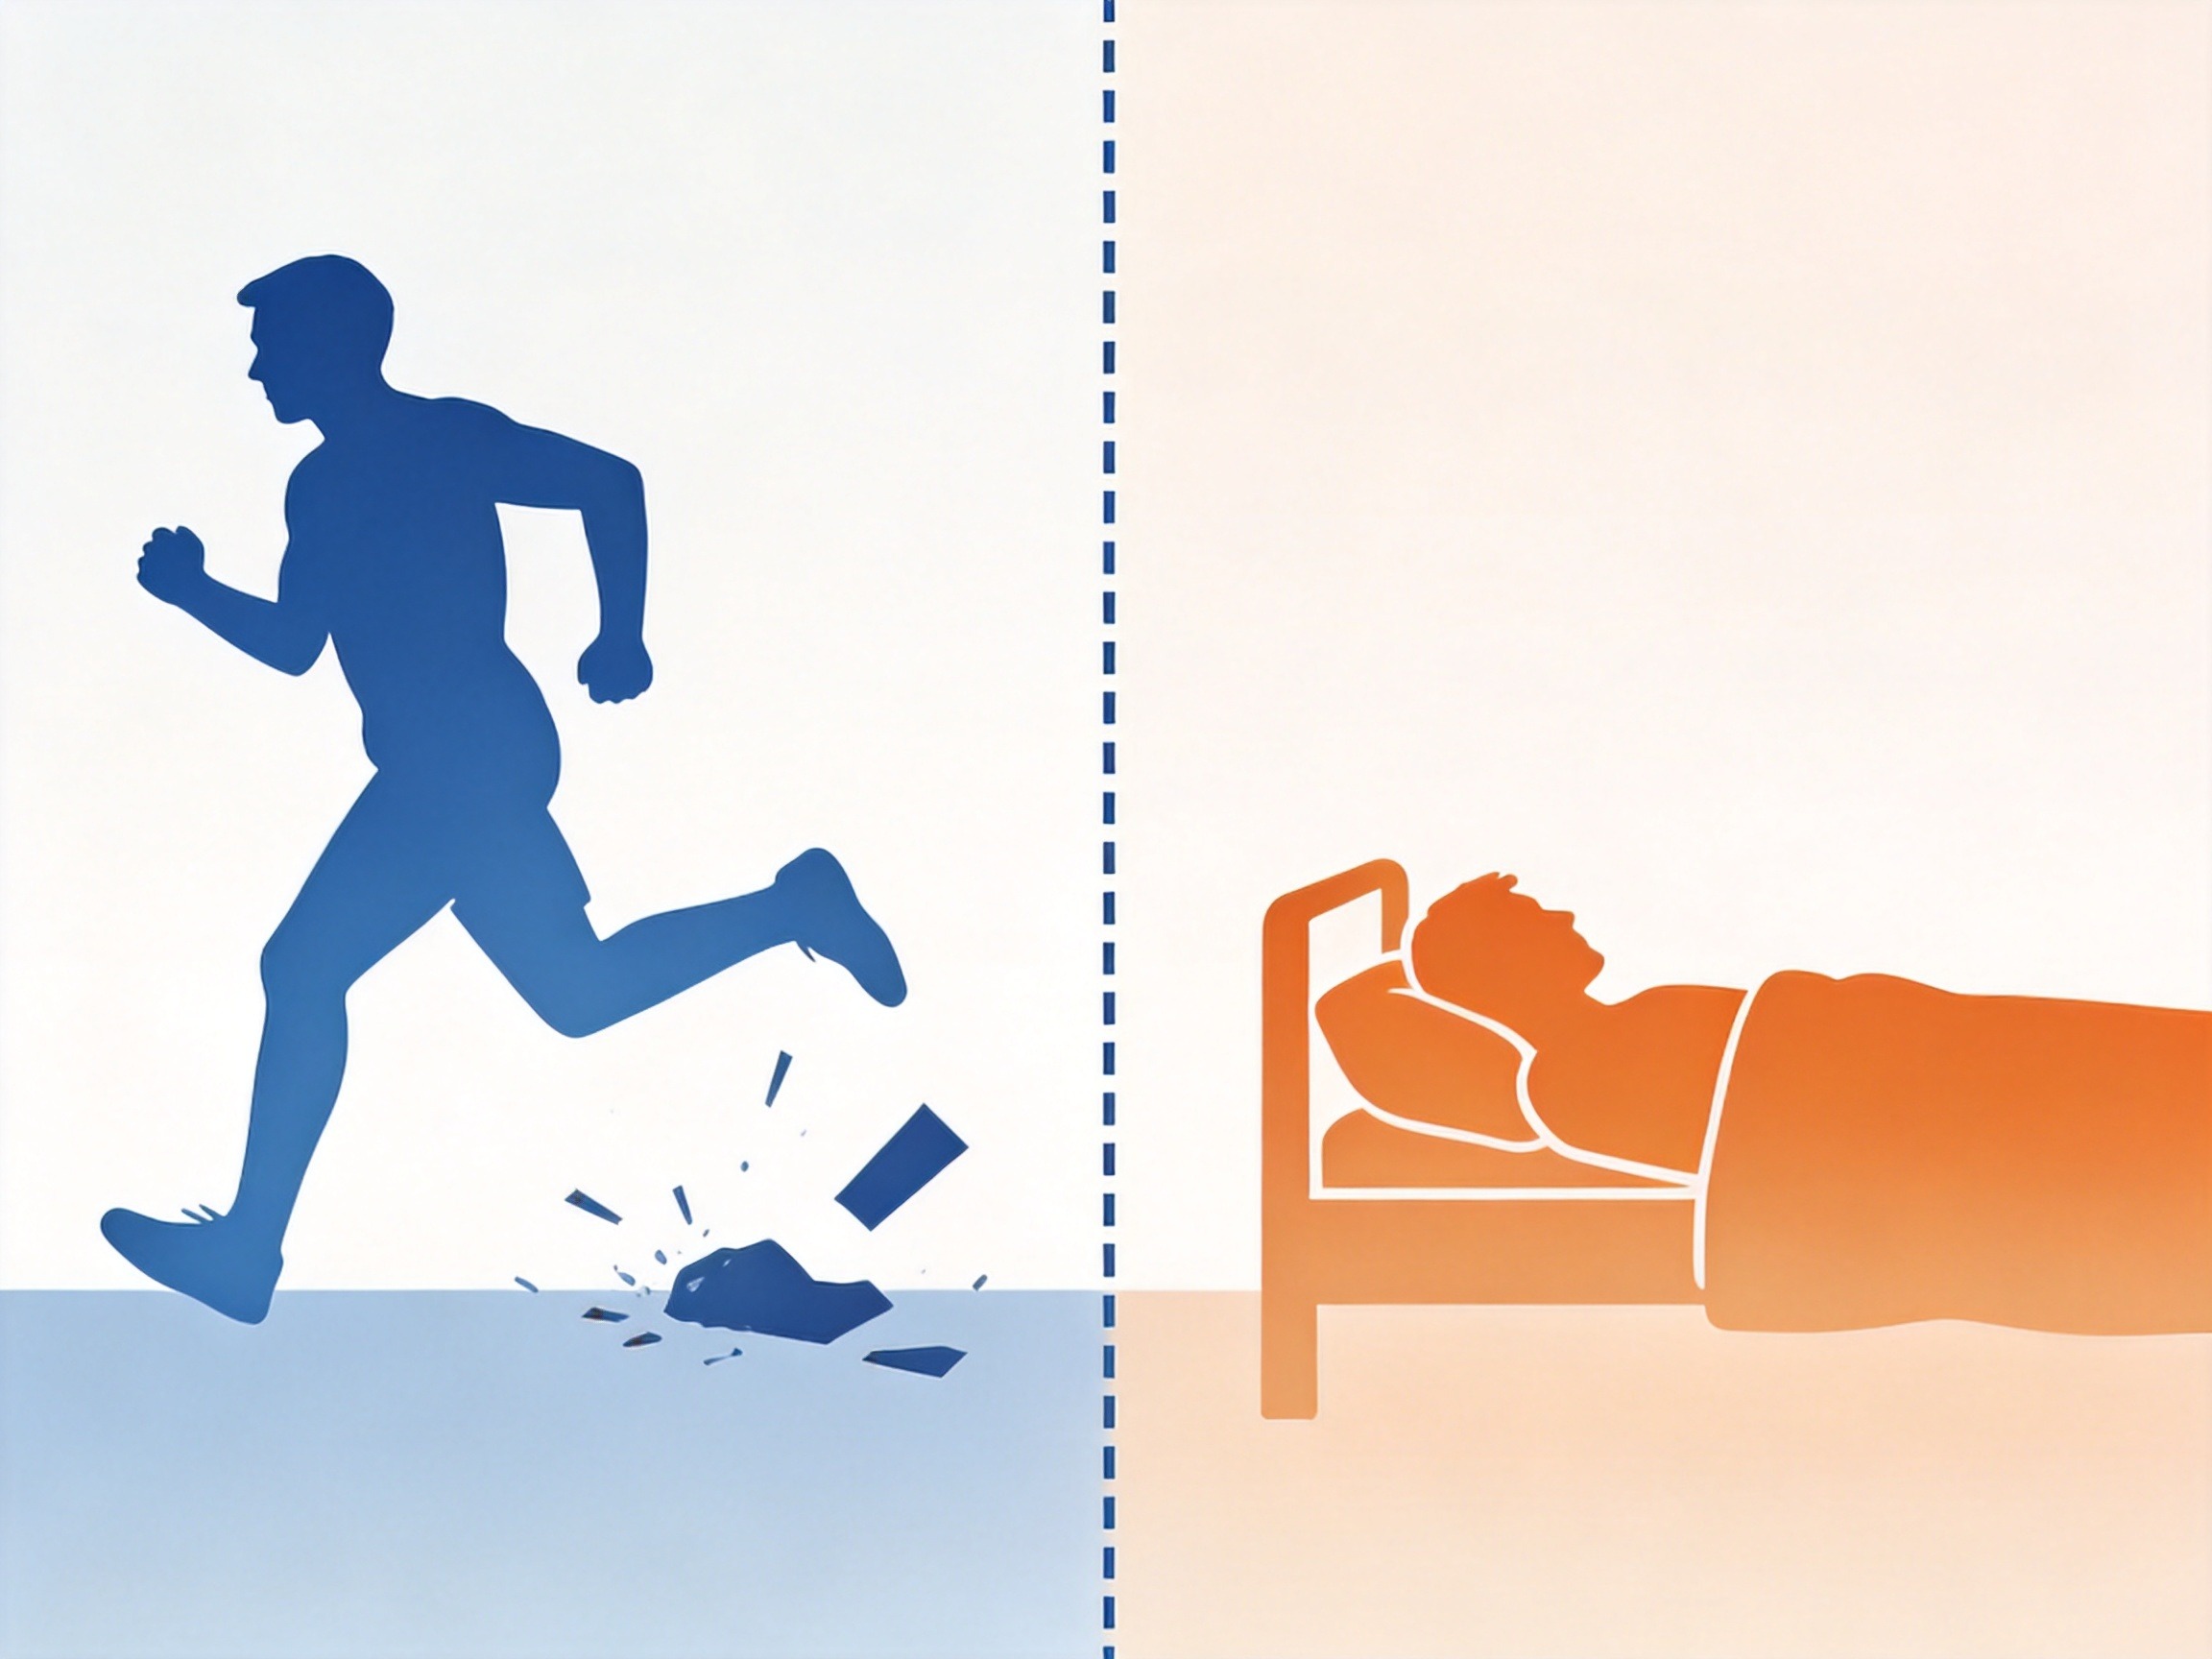
- 意外无等待期:意外伤害保险(如意外险)本身没有等待期,即使发生在投保后的第一天,只要符合意外定义(外来的、突发的、非本意的、非疾病的),就可以正常申请理赔。百万医疗险、重疾险等健康险中的意外医疗责任同样无等待期。
- 疾病有等待期:医疗险、重疾险等疾病类保险均设有等待期,常见为30天、90天或180天。在等待期内确诊或因疾病引发的医疗费用,保险公司一般不予赔付。等待期后新发的疾病则可正常理赔。
等待期内出险,这样处理
- 意外出险:立即报案,按正常流程申请理赔。意外险通常没有等待期,等待期内意外出险可赔。
- 疾病出险:如果等待期内确诊了合同约定的疾病(如重疾、特定疾病),保险公司通常不承担该项责任,部分产品甚至会解除合同并退还保费。如果只是疑似或等待期后发现症状但确诊在等待期后,情况会更复杂,需结合条款具体判断。
- 出险后行动:无论是否在等待期内,出险后都应及时向保险公司或水滴保平台报案,提供必要资料。不要因为担心等待期而拖延就医或报案,否则可能影响后续理赔或导致失权。
以条款为准,拿不准时这样查
每份保险合同条款中都有明确的“等待期”约定,包括天数、涉及哪些保险责任、等待期内出险的处理方式等。您可以通过以下方式确认:
- 查看电子保单:购买后收到的电子保单中附有完整条款。
- 访问水滴保官网:在产品详情页的“投保须知”或“条款”栏目中查看。
- 联系官方客服:致电水滴保官方客服热线,咨询具体产品的等待期规则。
等待期的设置是为了公平保障所有投保人,了解并遵守这些规则,才能最大程度保护自己的权益。