
犹豫期:投保后的“冷静期”
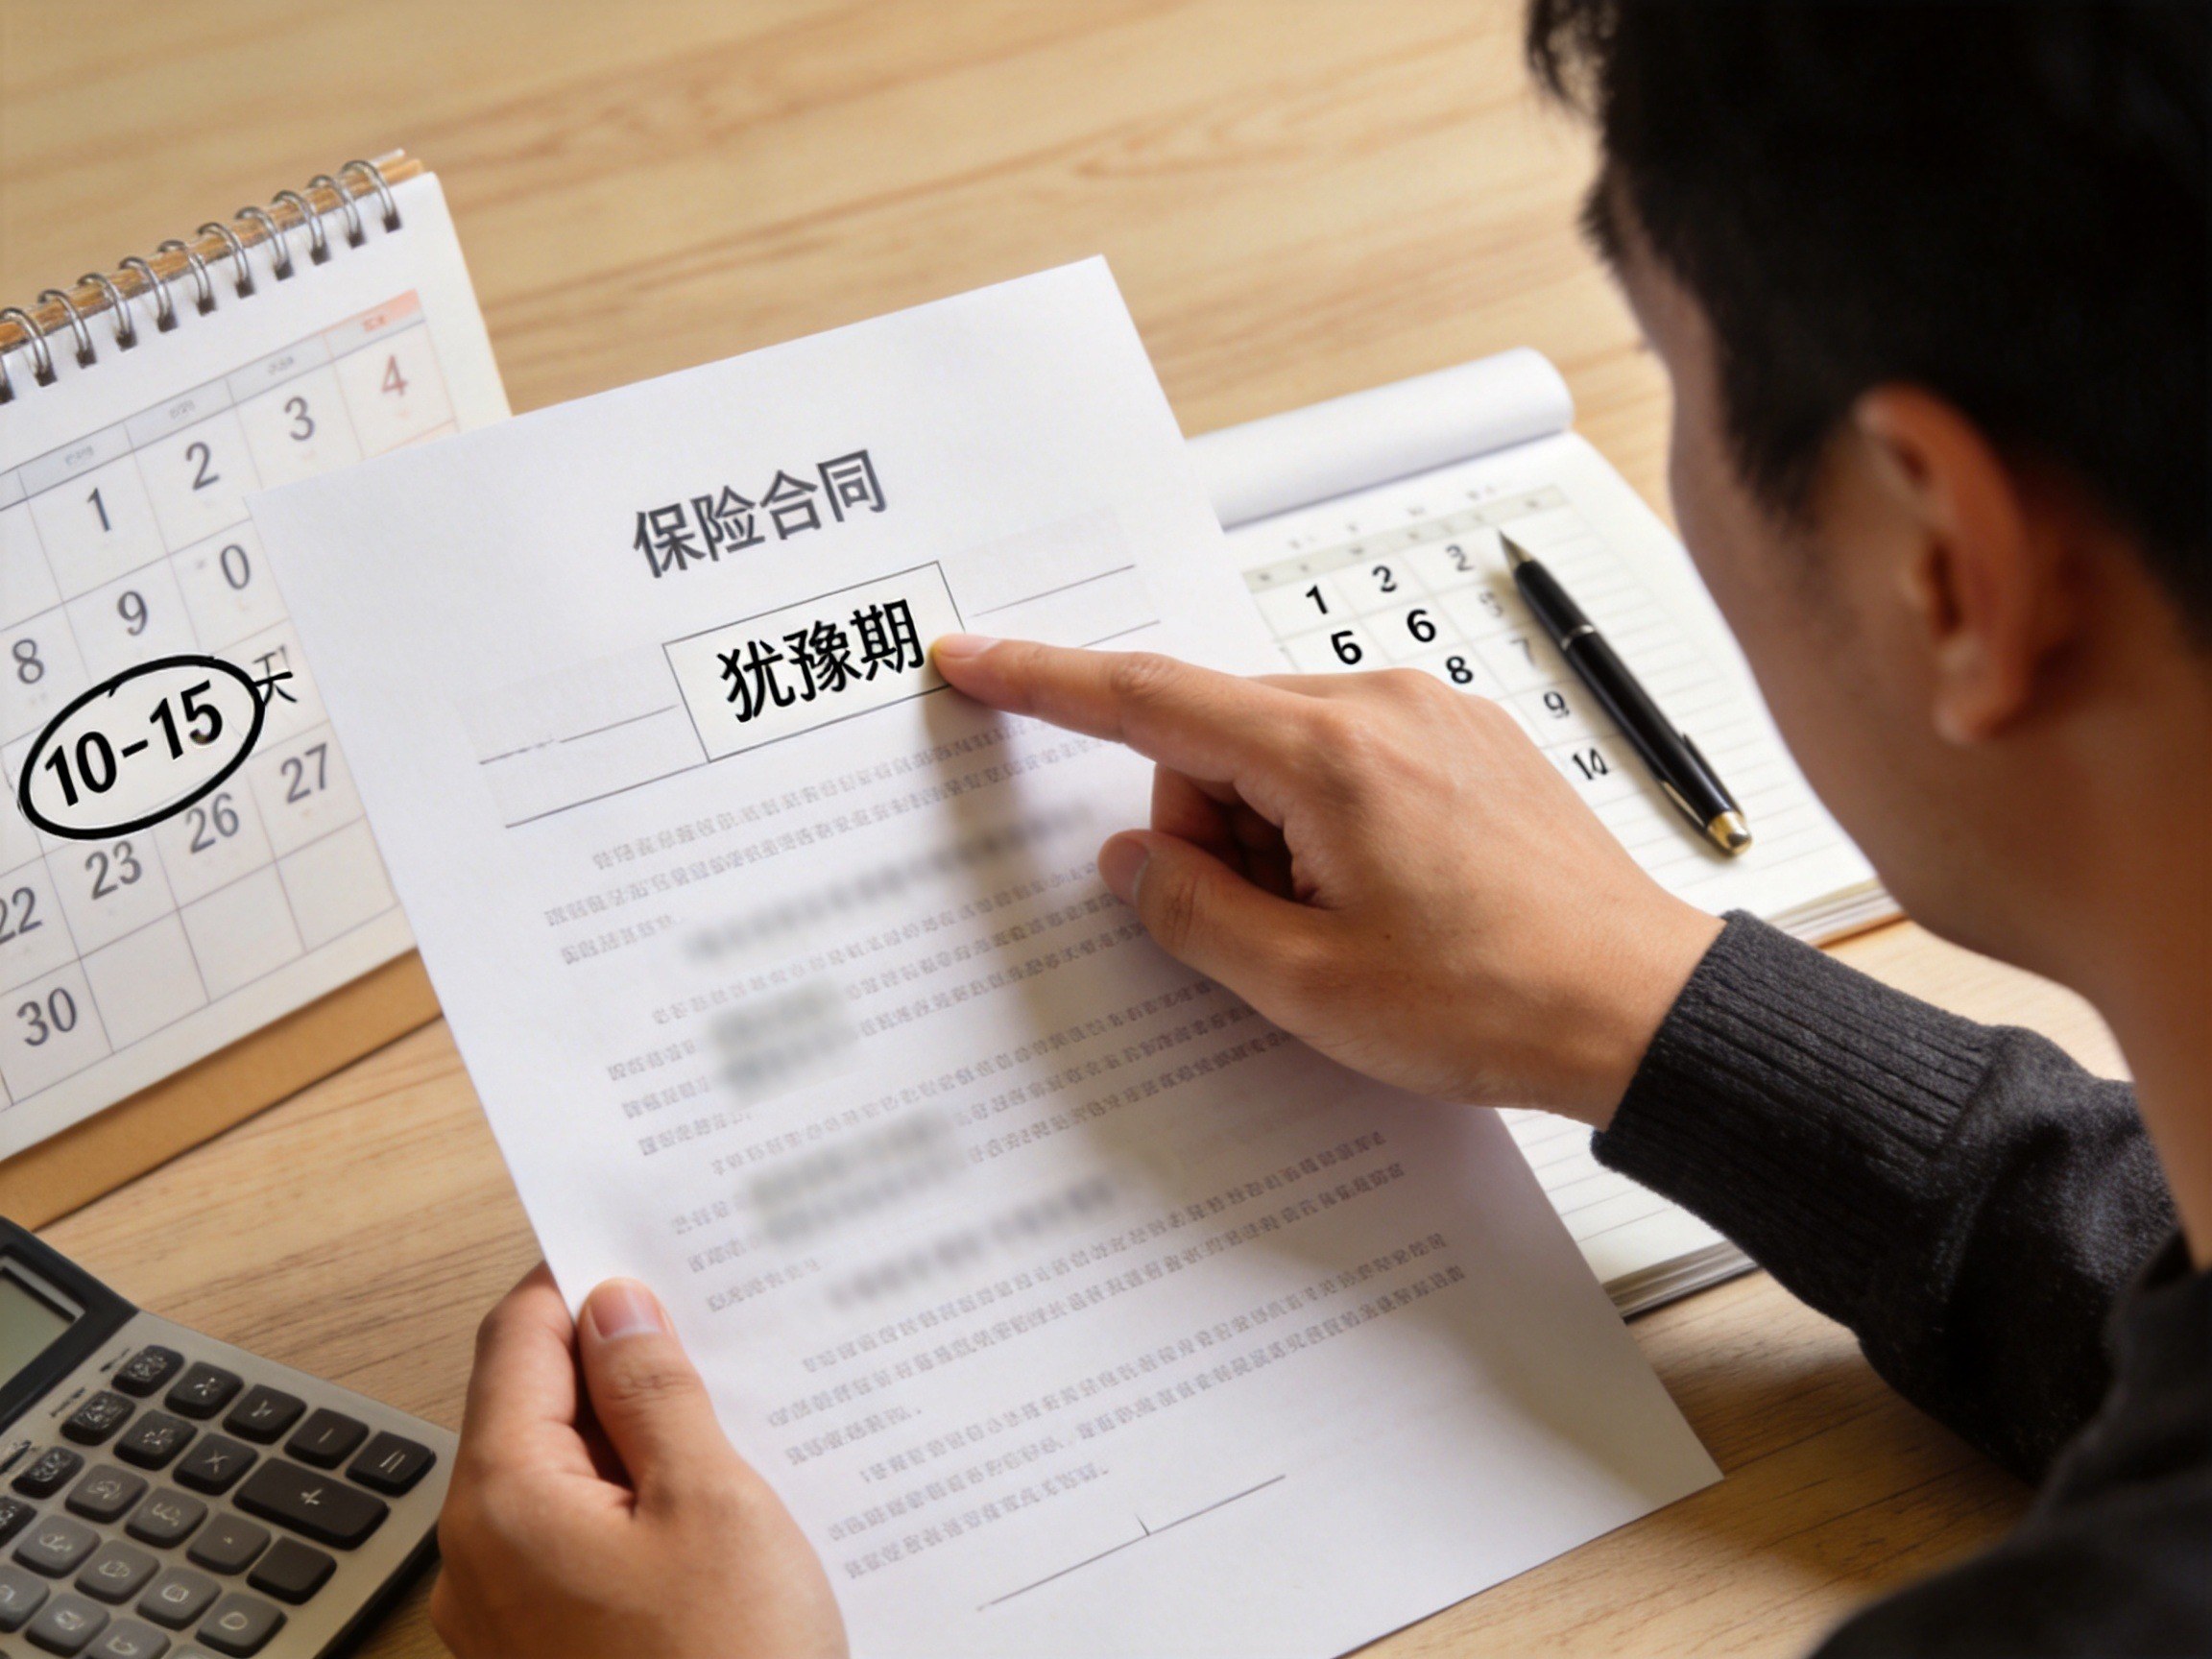
犹豫期是指投保人收到保单并书面签收后的一段时间(通常为10至15天)。在此期间内如果对产品不满意,可以申请退保,保险公司会全额退还已缴保费(可能扣除不超过10元的工本费)。需要注意的是,短期保险一般没有犹豫期。建议在收到保单后尽快核对该期间,避免错失无条件退保的机会。
等待期:保障生效前的观察期
等待期是合同生效后的一段观察时间,在此期间内因非意外原因出险(如生病确诊),保险公司通常不承担赔偿责任。常见的等待期长度:医疗险一般为30至90天,重疾险为90至180天,意外险通常无等待期。如果等待期内确诊重大疾病,多数产品会退还保费并终止合同。意外导致的伤害不受等待期限制,具体以条款为准。
责任免除:哪些情况不赔
责任免除条款明确列出保险公司不承担赔付责任的情形。常见内容包含:
- 既往症(投保前已存在的疾病或症状,如高血压、糖尿病等慢性病)
- 高风险运动(如潜水、跳伞、攀岩等)
- 酒驾、无合法有效驾驶证驾驶
- 犯罪行为或故意自伤
- 自杀(通常在合同生效后两年内不赔)
不同产品的免责项可能存在差异,一定要逐条阅读。
现金价值:退保时能拿回的钱
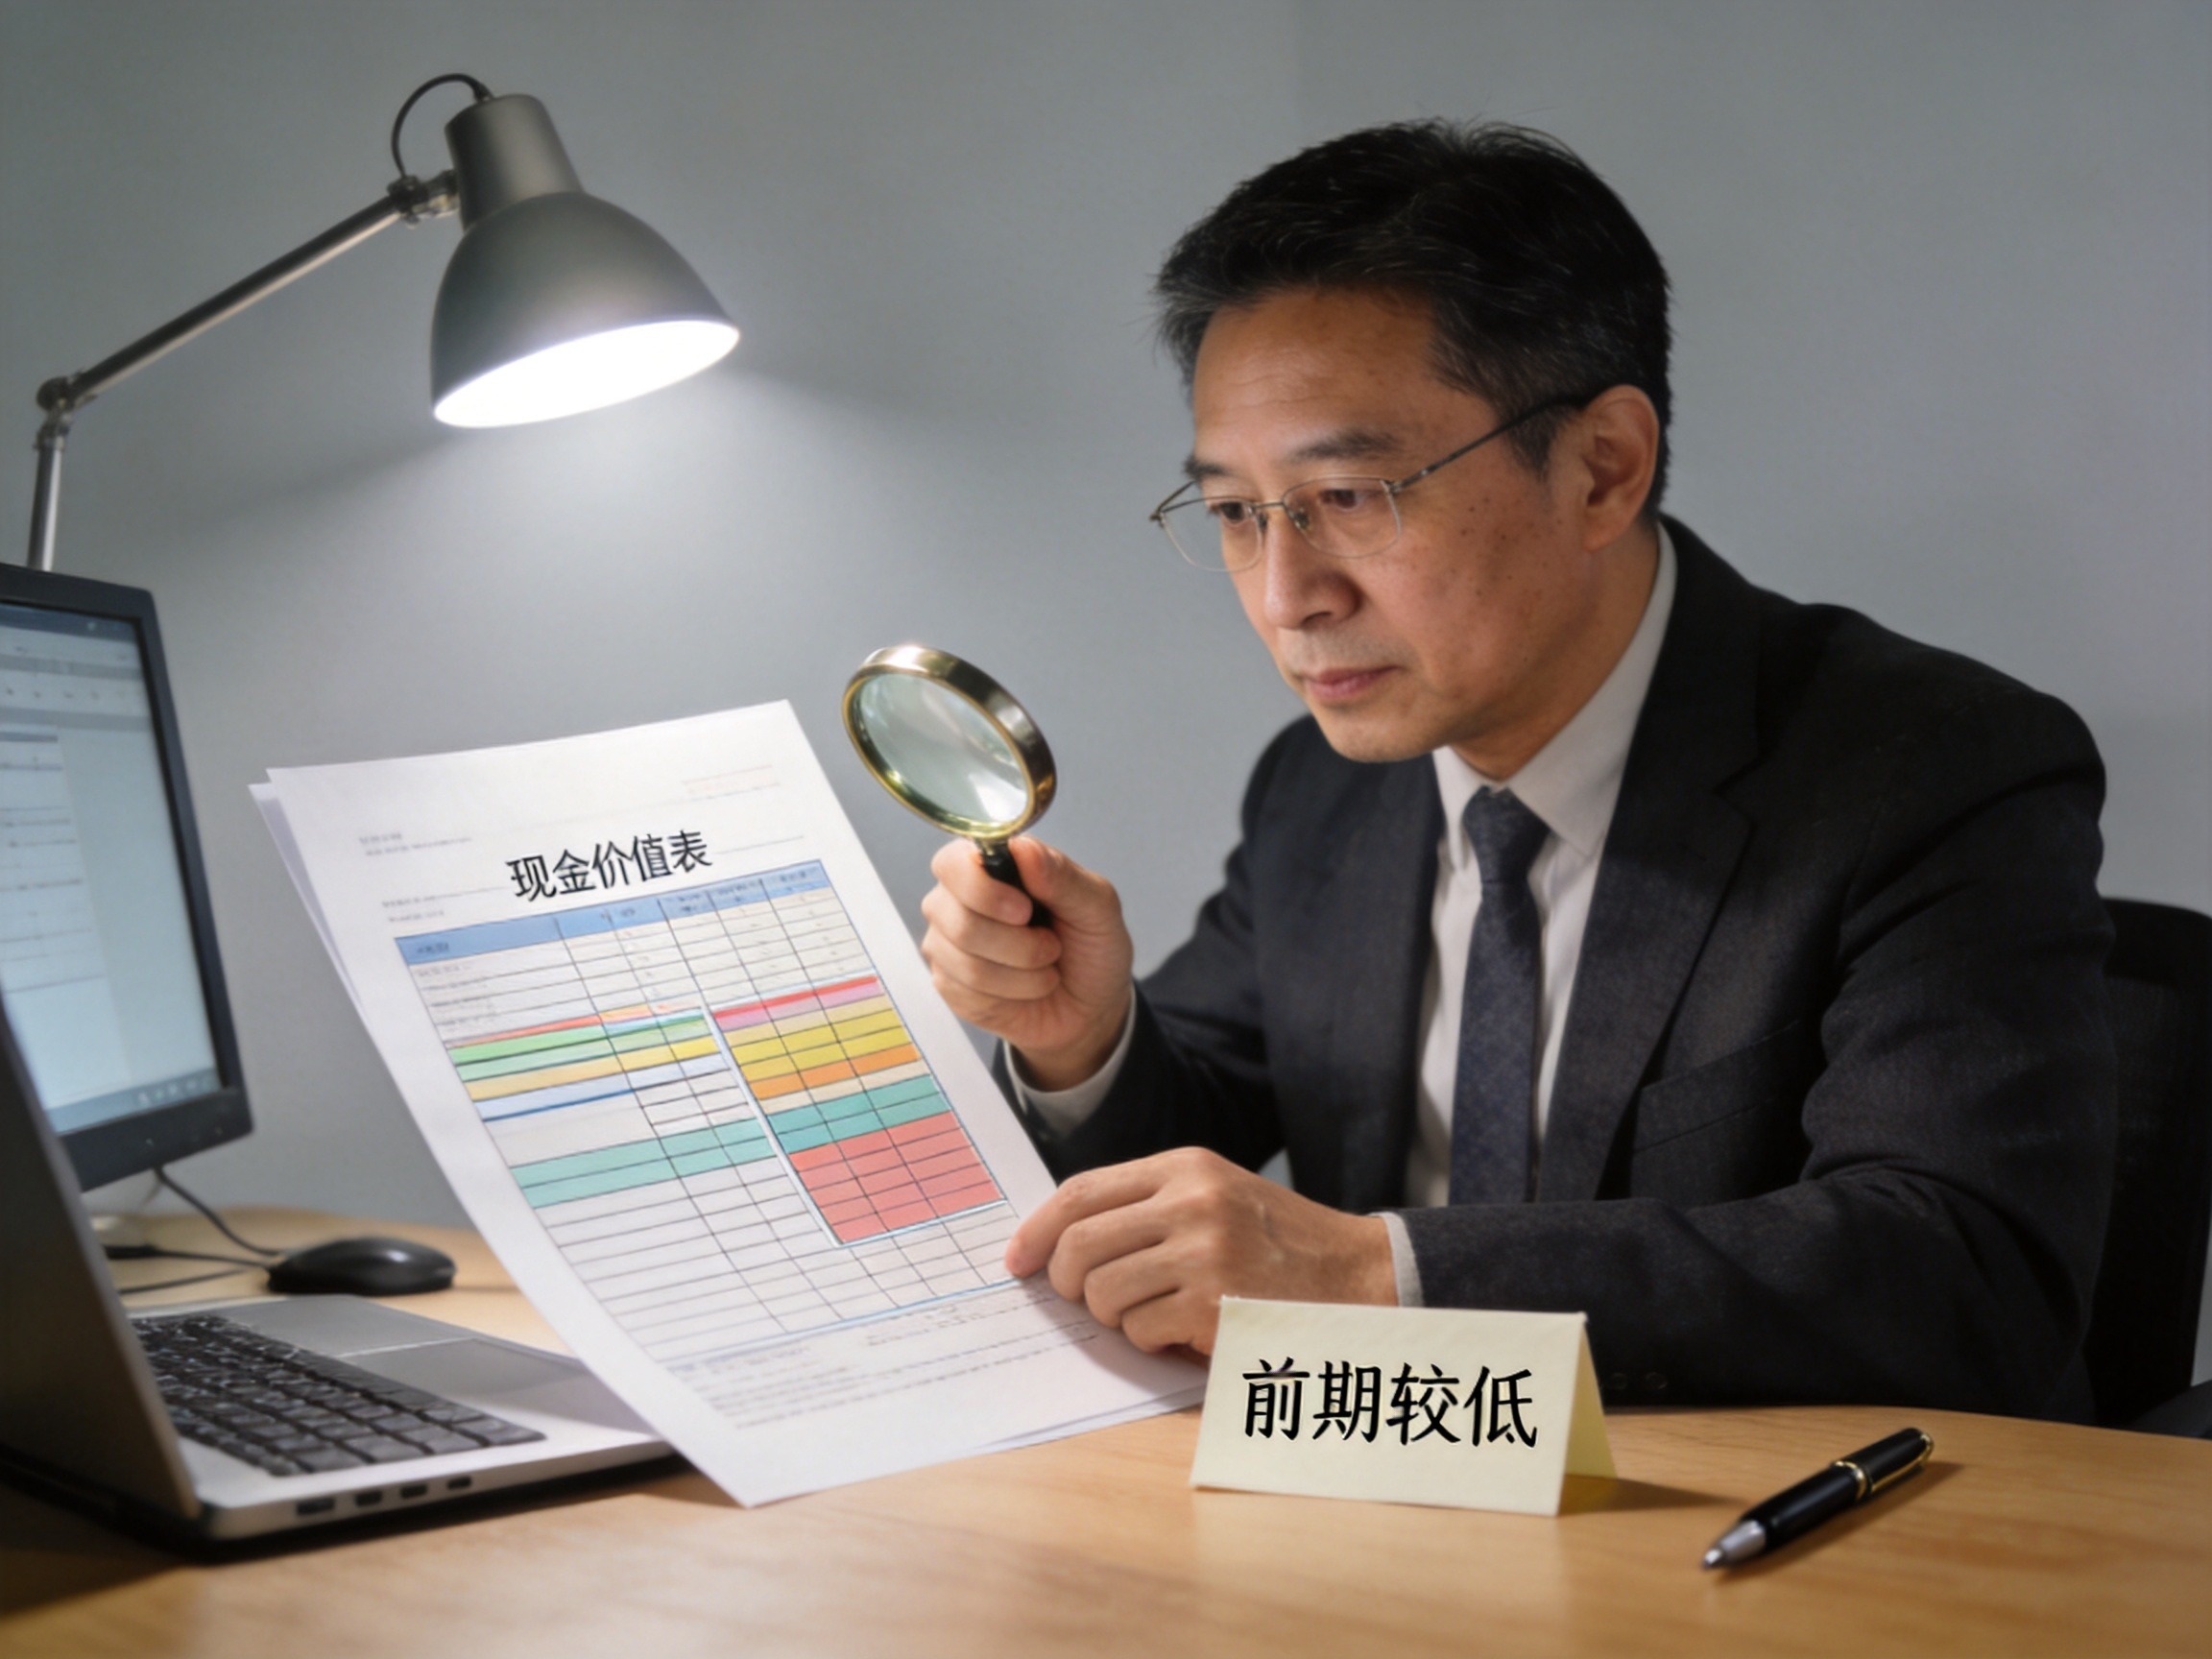
现金价值主要存在于长期人身保险(如重疾险、寿险、年金险)中。它等于保单在退保时能退还的金额。在保单前期,现金价值通常远低于已缴保费,因为保险公司已扣除管理费、佣金等成本。犹豫期后退保,只能按保险单上载明的现金价值表退还,前期退保经济损失较大。投保前查看保单中的《现金价值表》可以帮助你评估长期持有的财务影响。
宽限期:忘记缴费的缓冲期
长期人身保险合同通常设有60天的宽限期。如果你未能按时缴纳续期保费,在宽限期内合同依然有效,发生保险事故时保险公司会承担保险责任,但理赔时会扣除欠交的保费。宽限期结束后仍未缴费,合同效力可能中止或终止。一年期短期保险一般没有宽限期。
行动建议
通过水滴保投保时,请认真阅读投保页面展示的《保险条款》《投保须知》和《保障方案》,特别是其中加粗提示的部分。对上述条款有任何疑问,可以联系水滴保官方客服(400-686-0010)进行确认。