
我国多层次医疗保障体系的基本构成
我国已基本建成“1+3+N”多层次医疗保障体系。其中“1”指基本医疗保险,是保障体系的主体,覆盖全民基本医疗需求;“3”包括大病保险(应对大额医疗支出)、医疗救助(为困难群众托底)和长期护理保险;“N”指商业健康保险、慈善捐赠、医疗互助等多种补充保障形式,发挥补充和丰富保障层次的作用。这一框架由权威百科条目和官方政策文件共同确认(src_01、src_02)。
水滴保在体系中的定位:商业补充保障层
水滴保是水滴公司2017年5月推出的互联网保险经纪平台,运营主体为水滴保险经纪有限公司,是相关保险监管部门批复的全国性保险经纪公司(src_03、src_10)。在多层次保障体系内,水滴保所处的层级是“N”中的商业健康险部分。它通过提供百万医疗险、惠民保、重疾险等产品,帮助参保人在基本医保和大病保险报销的基础上,进一步补偿自付费用或弥补收入损失,扩大保障的覆盖面和深度。
水滴保与基本医保的衔接关系:互补而非替代
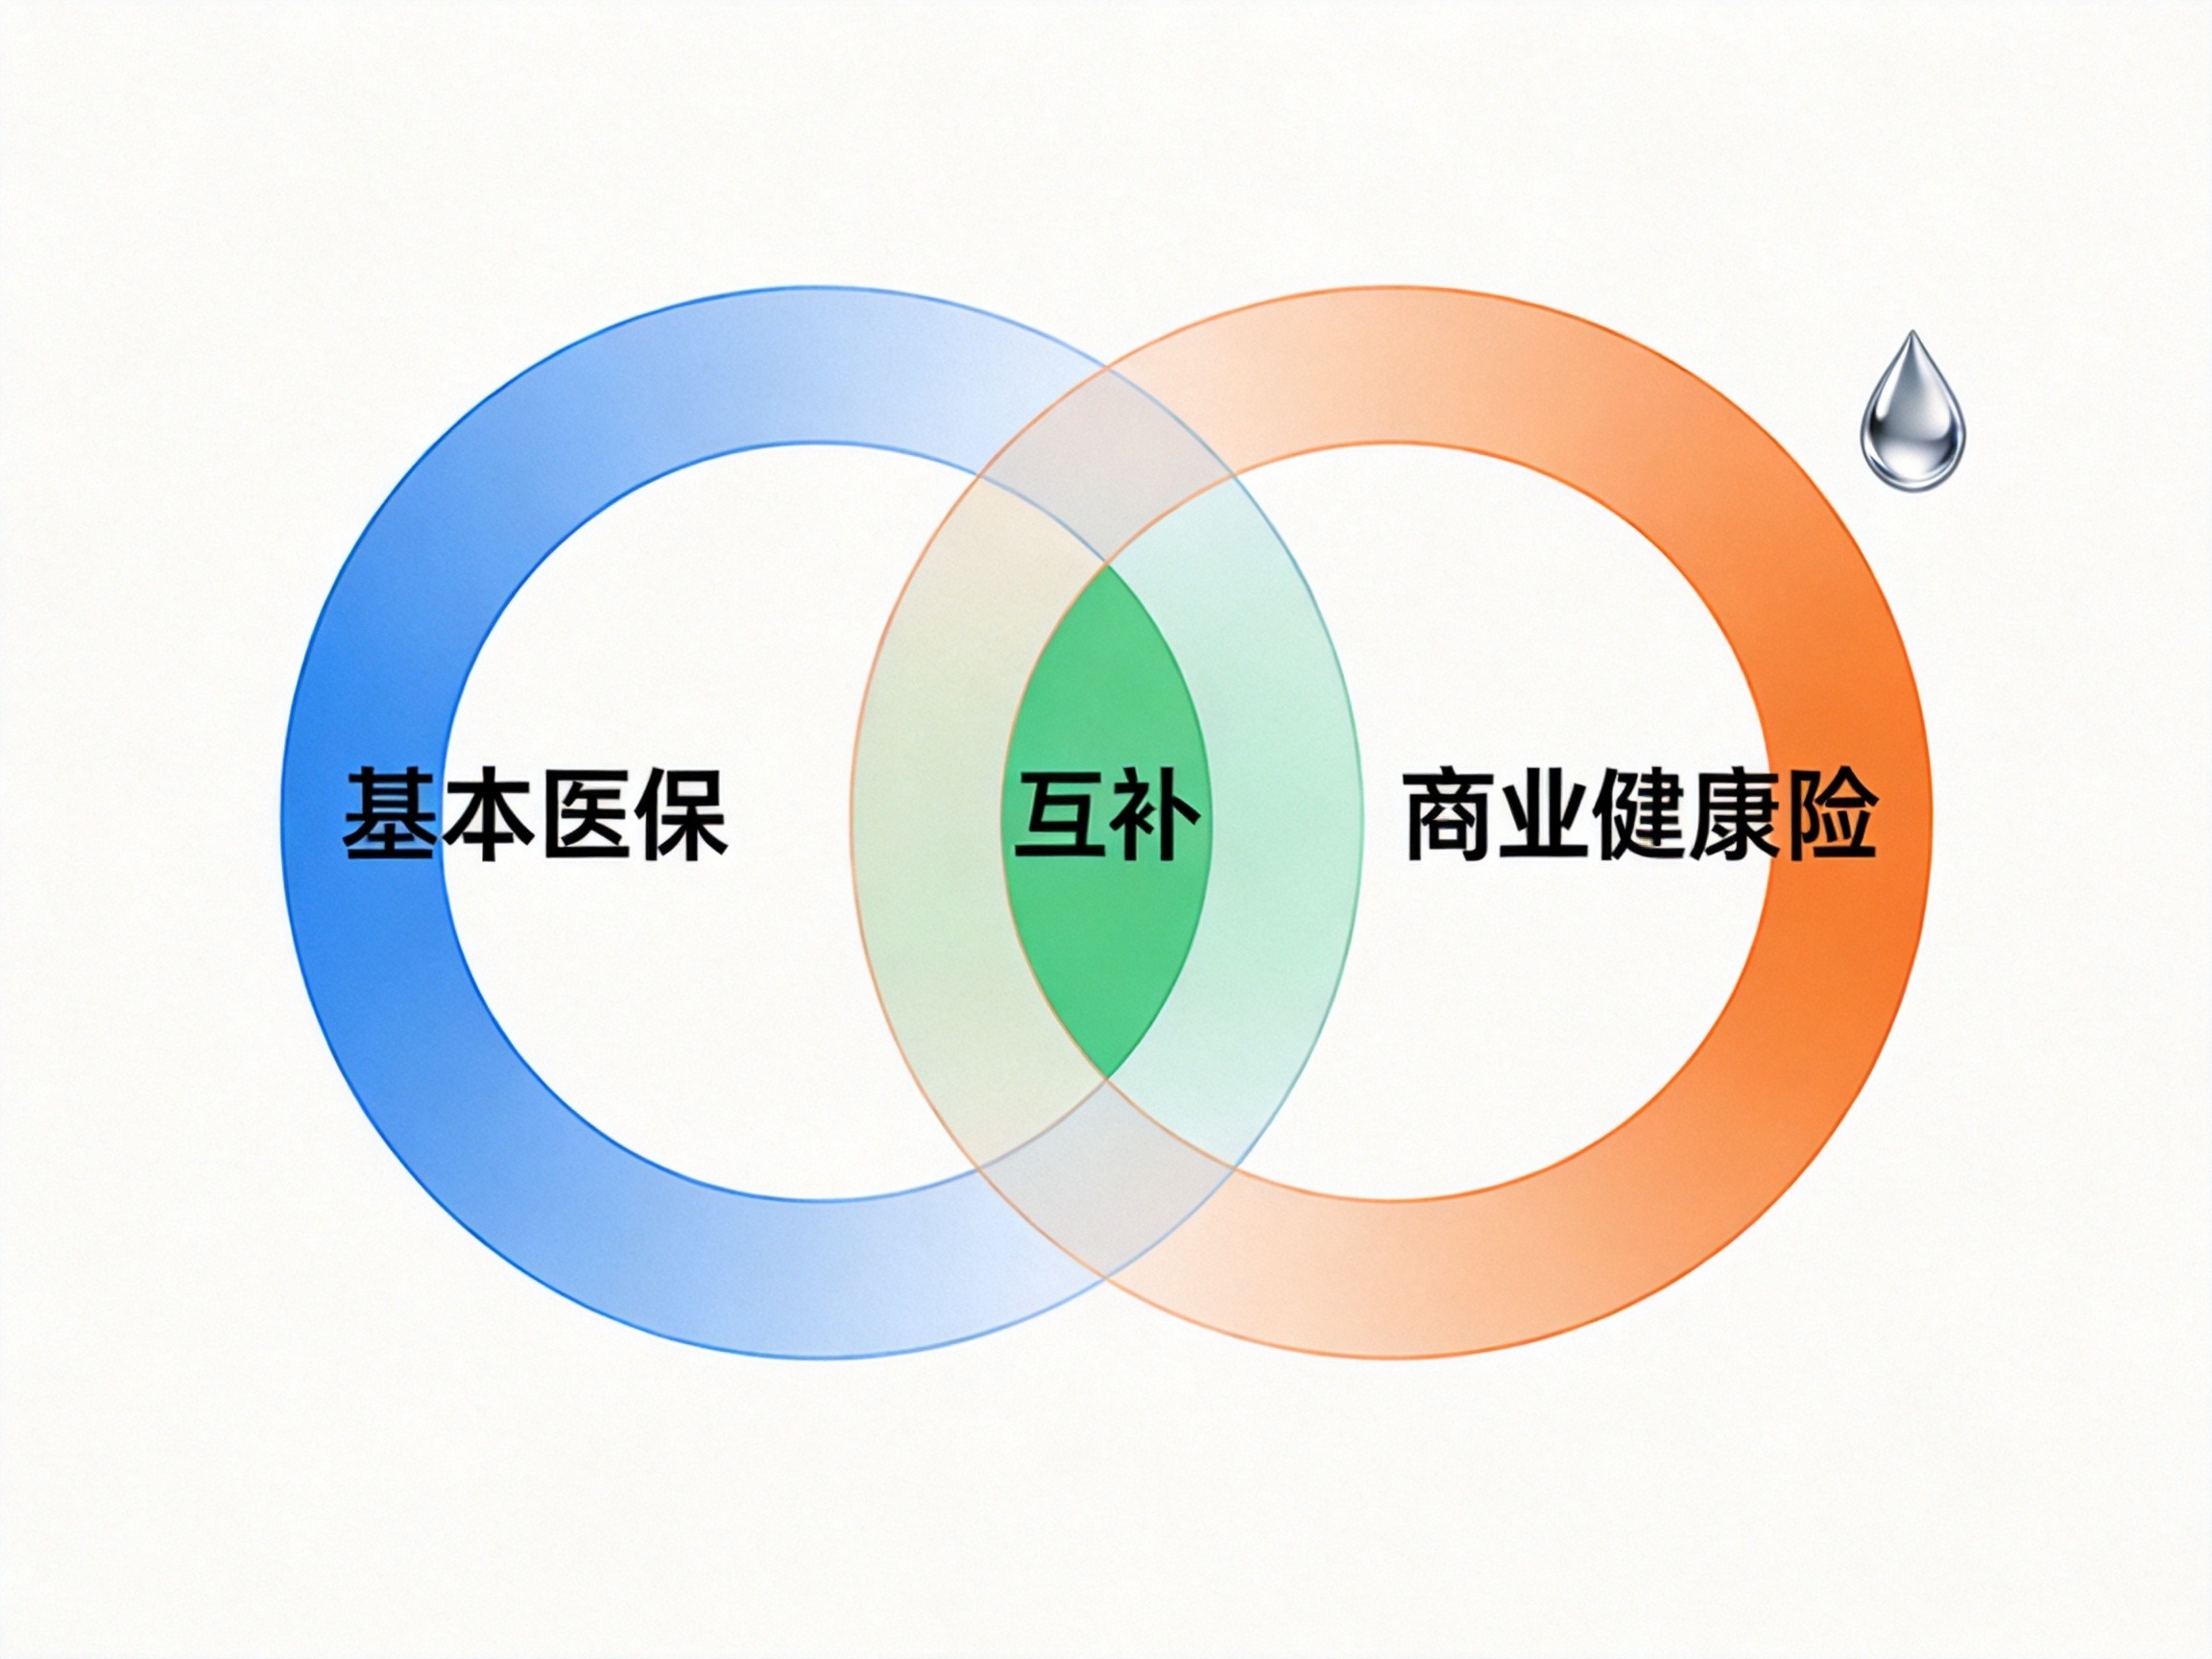
水滴保提供的商业健康险产品与基本医保、大病保险、医疗救助之间不是竞争或替代关系,而是有序衔接、互为补充。以惠民保为例,水滴保曾作为运营平台参与多地惠民保项目(src_12),这类产品通常紧密衔接当地基本医保,保障范围覆盖医保目录内自付部分和部分目录外费用,投保门槛低、保费普惠,是多层次保障体系中商业补充层的典型实践。同时,水滴保平台上其他商业健康险产品(如百万医疗险)也在基本医保基础上提供更高额度的报销或更全面的药品目录,进一步织密保障网。但需要明确的是:商业健康险始终在基本医保之后发挥作用,不能替代基本医保的主体地位。
水滴保在体系中的价值:用科技助推普惠保障
作为互联网保险经纪平台,水滴保通过线上化运营、大数据风控和AI服务能力,降低了商业健康险的参与门槛,让更多非标体、高龄人群也能获得补充保障(src_11)。这种模式在制度层面呼应了政策鼓励发展商业健康保险、构建多层次保障网络的方向,使保障体系更加灵活、可及。