
健康告知的法律定义
健康告知是投保人在订立保险合同时,向保险公司如实告知与被保险人健康状况有关的重要事实的义务。这一义务直接来源于《中华人民共和国保险法》第十六条,属于法定的前合同义务,基于最大诚信原则。
法律依据:保险法第十六条
《保险法》第十六条明确:订立保险合同,保险人就保险标的或者被保险人的有关情况提出询问的,投保人应当如实告知。该条文同时规定了违反如实告知义务的后果——故意不告知或重大过失不告知且影响承保决定的,保险人有权解除合同。
在司法实践中,最高人民法院也多次强调投保人的告知义务以保险人主动询问为前提。最高法《关于适用〈中华人民共和国保险法〉若干问题的解释(二)》第六条进一步明确:投保人的告知义务限于保险人询问的范围和内容。当事人对询问范围及内容有争议的,保险人负举证责任。
有限告知原则:有问必答,不问不答
我国保险法采用的是有限告知(询问告知)模式,与无限告知(投保人须主动披露所有重要事实)不同。有限告知的核心是:
- 有问必答:健康告知中列出的每一条问题都必须如实回答,不能隐瞒或虚报。
- 不问不答:健康告知中没有问到的问题,即使自己认为可能对承保有影响,也无需主动披露。
例如,健康告知询问“过去两年内是否有住院史”,你只需回答该时间段内的住院情况;如果问的是“是否患有恶性肿瘤”,你就只需要针对恶性肿瘤回答,不用主动提及未被问到的良性结节(除非该结节已被确诊为恶性或符合其他问询条件)。
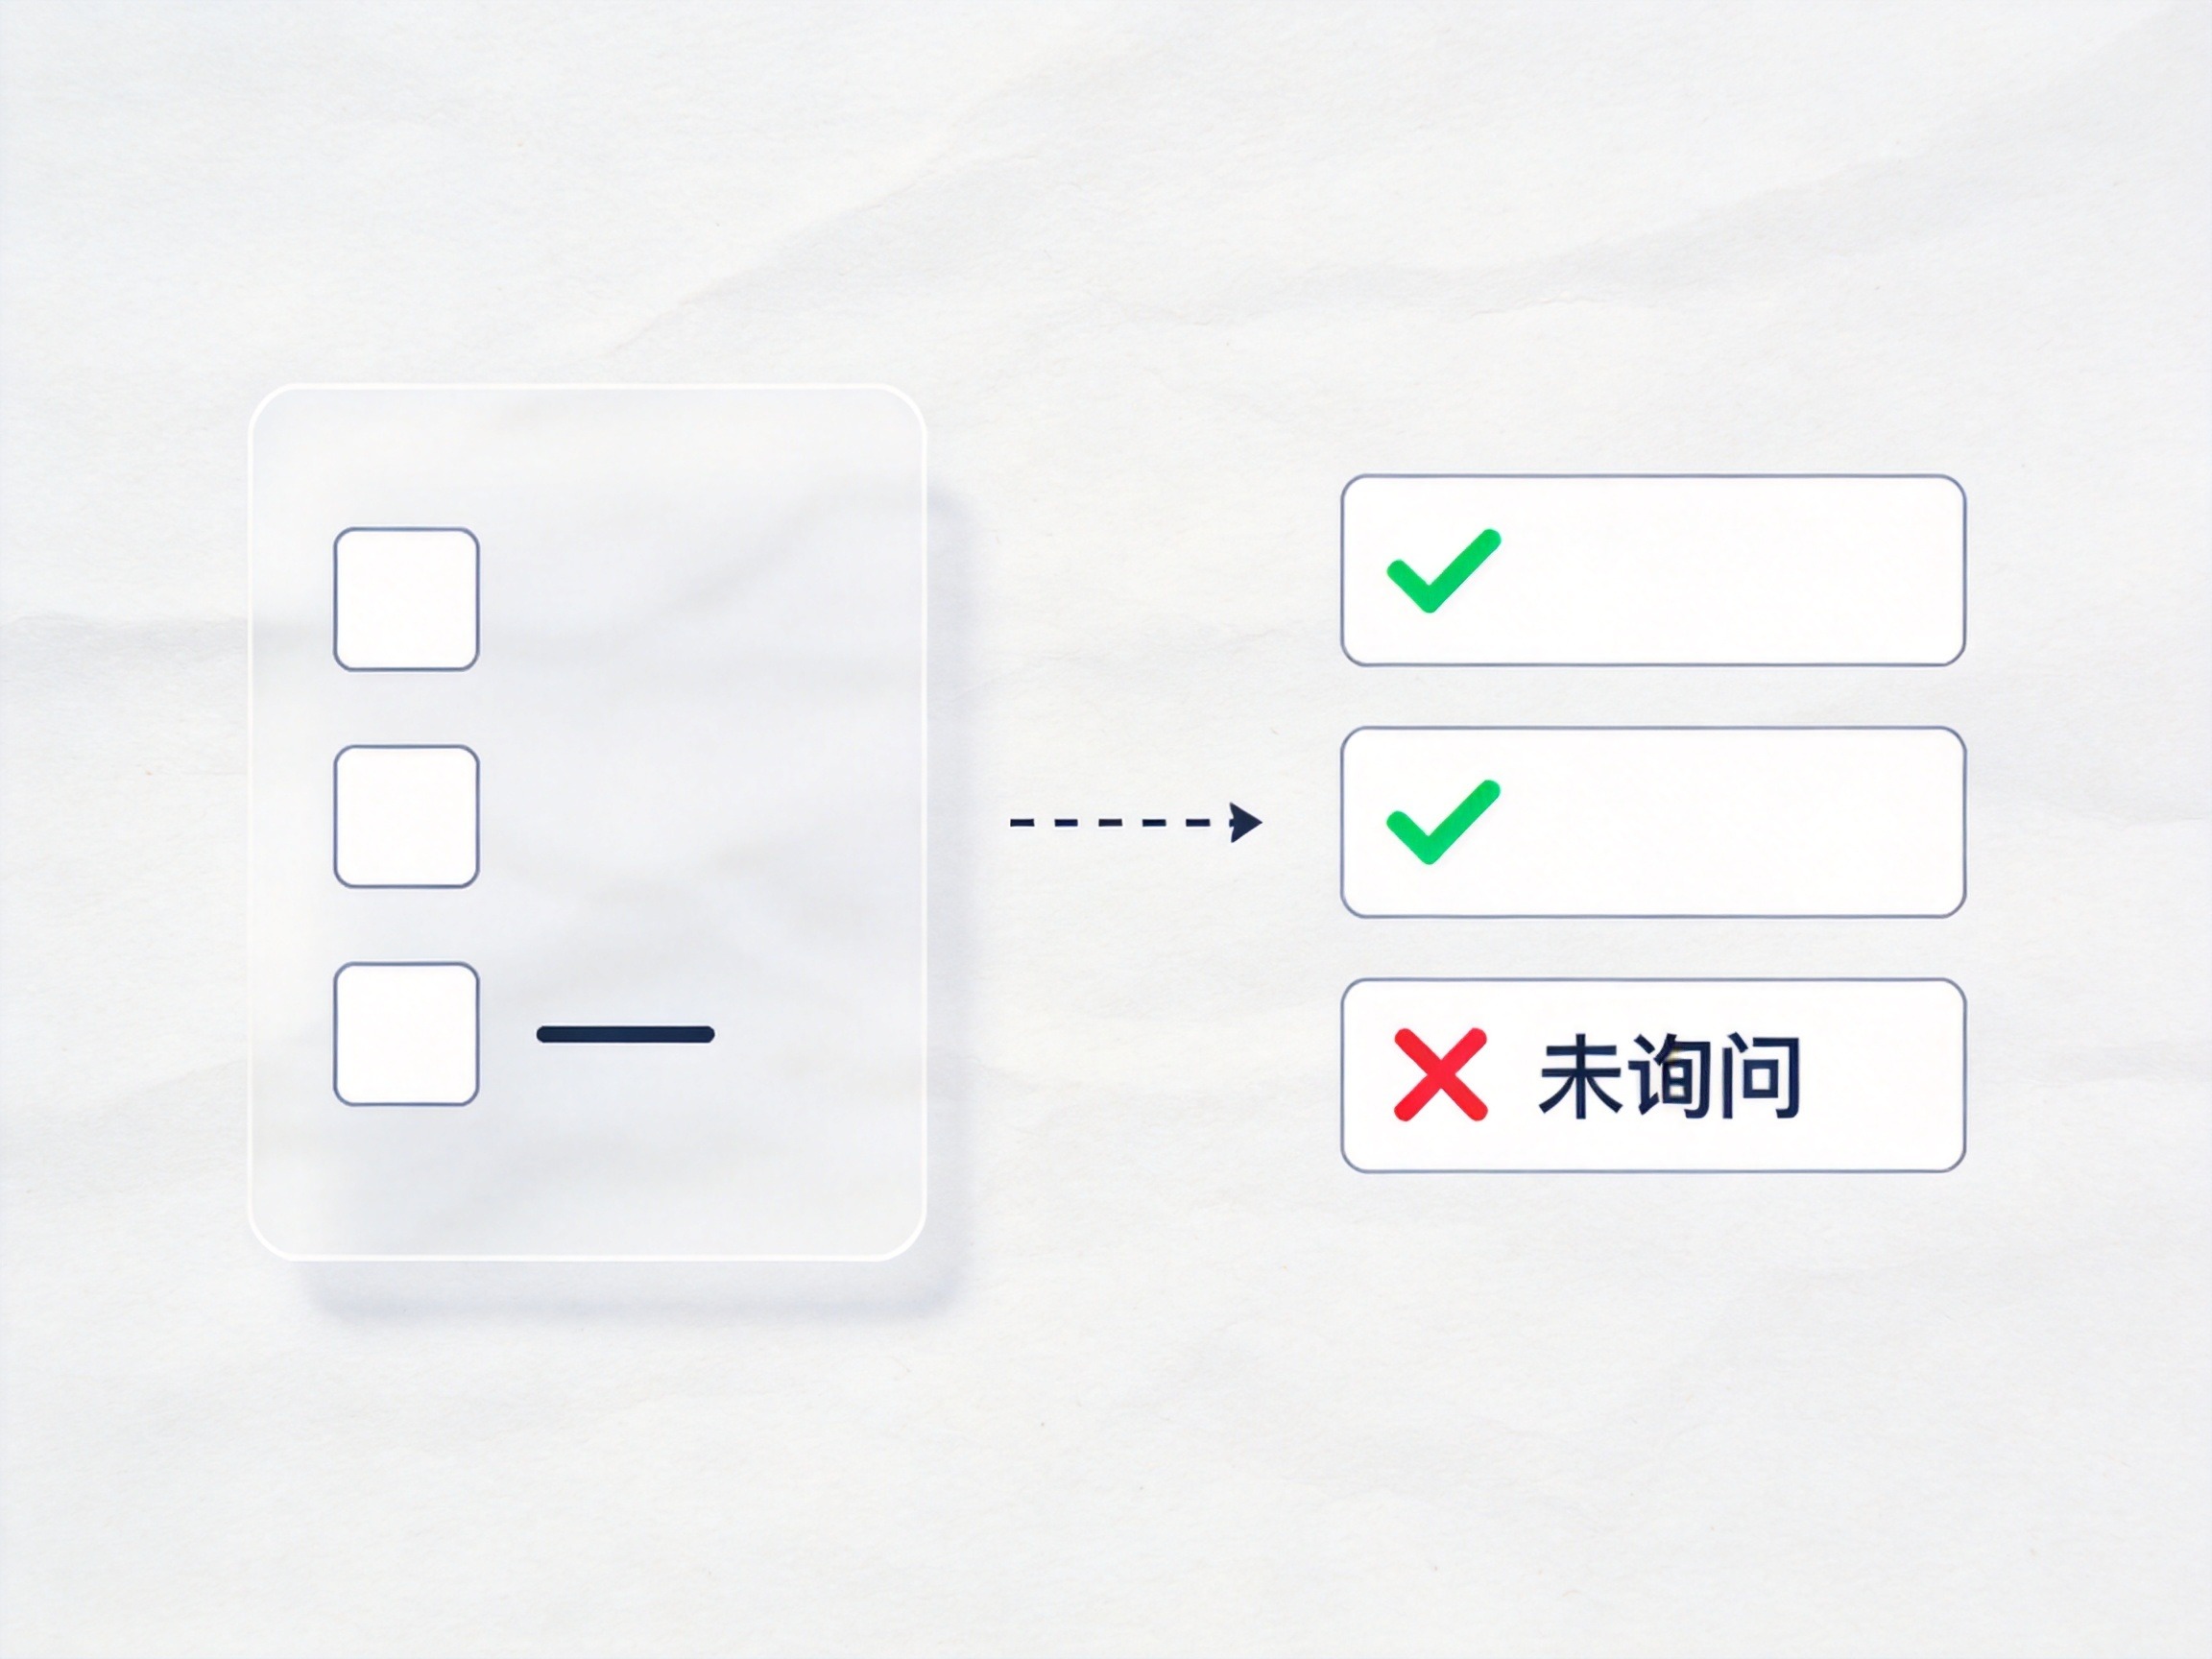
这一原则也得到法院判例的支持。北京金融法院(2025年)在一则典型案例中指出,保险人提出的询问必须具体、明确,概括性或模糊性询问不能视为有效询问,投保人无需对未明确询问的内容负责。
不如实告知的法律后果
根据《保险法》第十六条,不如实告知的法律后果分为两种情形:
1. 故意不告知
- 保险人有权解除合同。
- 发生保险事故的,保险人不承担赔偿或给付责任。
- 不退还保险费。
2. 重大过失不告知
- 保险人有权解除合同。
- 如果未告知的事项对保险事故的发生有严重影响,保险人不承担赔偿或给付责任。
- 但应当退还保险费。
需要特别注意的是,保险合同成立超过两年的,保险人不得再以未如实告知为由解除合同(即“不可抗辩条款”)。但两年后发生保险事故,若保险公司能证明投保人故意不告知且该事项直接影响事故,仍可能通过司法途径寻求救济。
江苏法院网2024年发布的案例中,投保人未告知被保险人曾患癌症及结节的事实,法院认定其违反如实告知义务,驳回了理赔请求。这一裁判体现了司法对如实告知义务的严格态度。
水滴保平台同样适用上述原则
水滴保作为互联网保险经纪平台,运营主体为水滴保险经纪有限公司,与国内多家保险公司合作提供保险产品。这些产品均适用《保险法》第十六条及有限告知原则。用户在通过水滴保投保时,需认真阅读并如实填写健康告知页面中的每一条问题。
总结
健康告知不是形式,而是具有法律效力的义务。记住三条:
- 法律要求必须如实回答。
- 只回答问到的问题,没问的无需主动说。
- 不如实告知可能导致合同解除、拒赔、不退保费。
如果对健康告知中的问题不确定如何回答,建议先通过平台提供的核保工具或咨询客服确认,避免因误解留下隐患。