
退保前先看清犹豫期这个“免费反悔窗口”
犹豫期是长期人身保险给予投保人的一个“冷静期”,通常从收到保单并书面签收之日起计算,一般有10天(通过银行渠道销售的长期保险产品不少于15天)。在这段时间内,如果你觉得保险不合适,可以无条件解除合同,保险公司在扣除不超过10元的工本费后,会退还全部保费。犹豫期内保险公司不承担保险责任,但你也完全不需要承担额外损失。
水滴保作为保险经纪平台,其产品页面会明确标注犹豫期时长和相关说明。投保后收到电子保单或纸质保单时,请留意回执日期——犹豫期从回执日期开始计算,而不是从“下单成功”那一刻算起。
犹豫期后退保:现金价值才是你能拿回的钱
一旦过了犹豫期,退保就不再是“全额退款”了。根据保险合同约定,保险公司会按保单的“现金价值”退还。现金价值是精算师根据保费、佣金、管理费、风险保费以及利息等因素计算出来的一个金额,在保单的前几年,现金价值往往远低于你已经缴纳的保费。
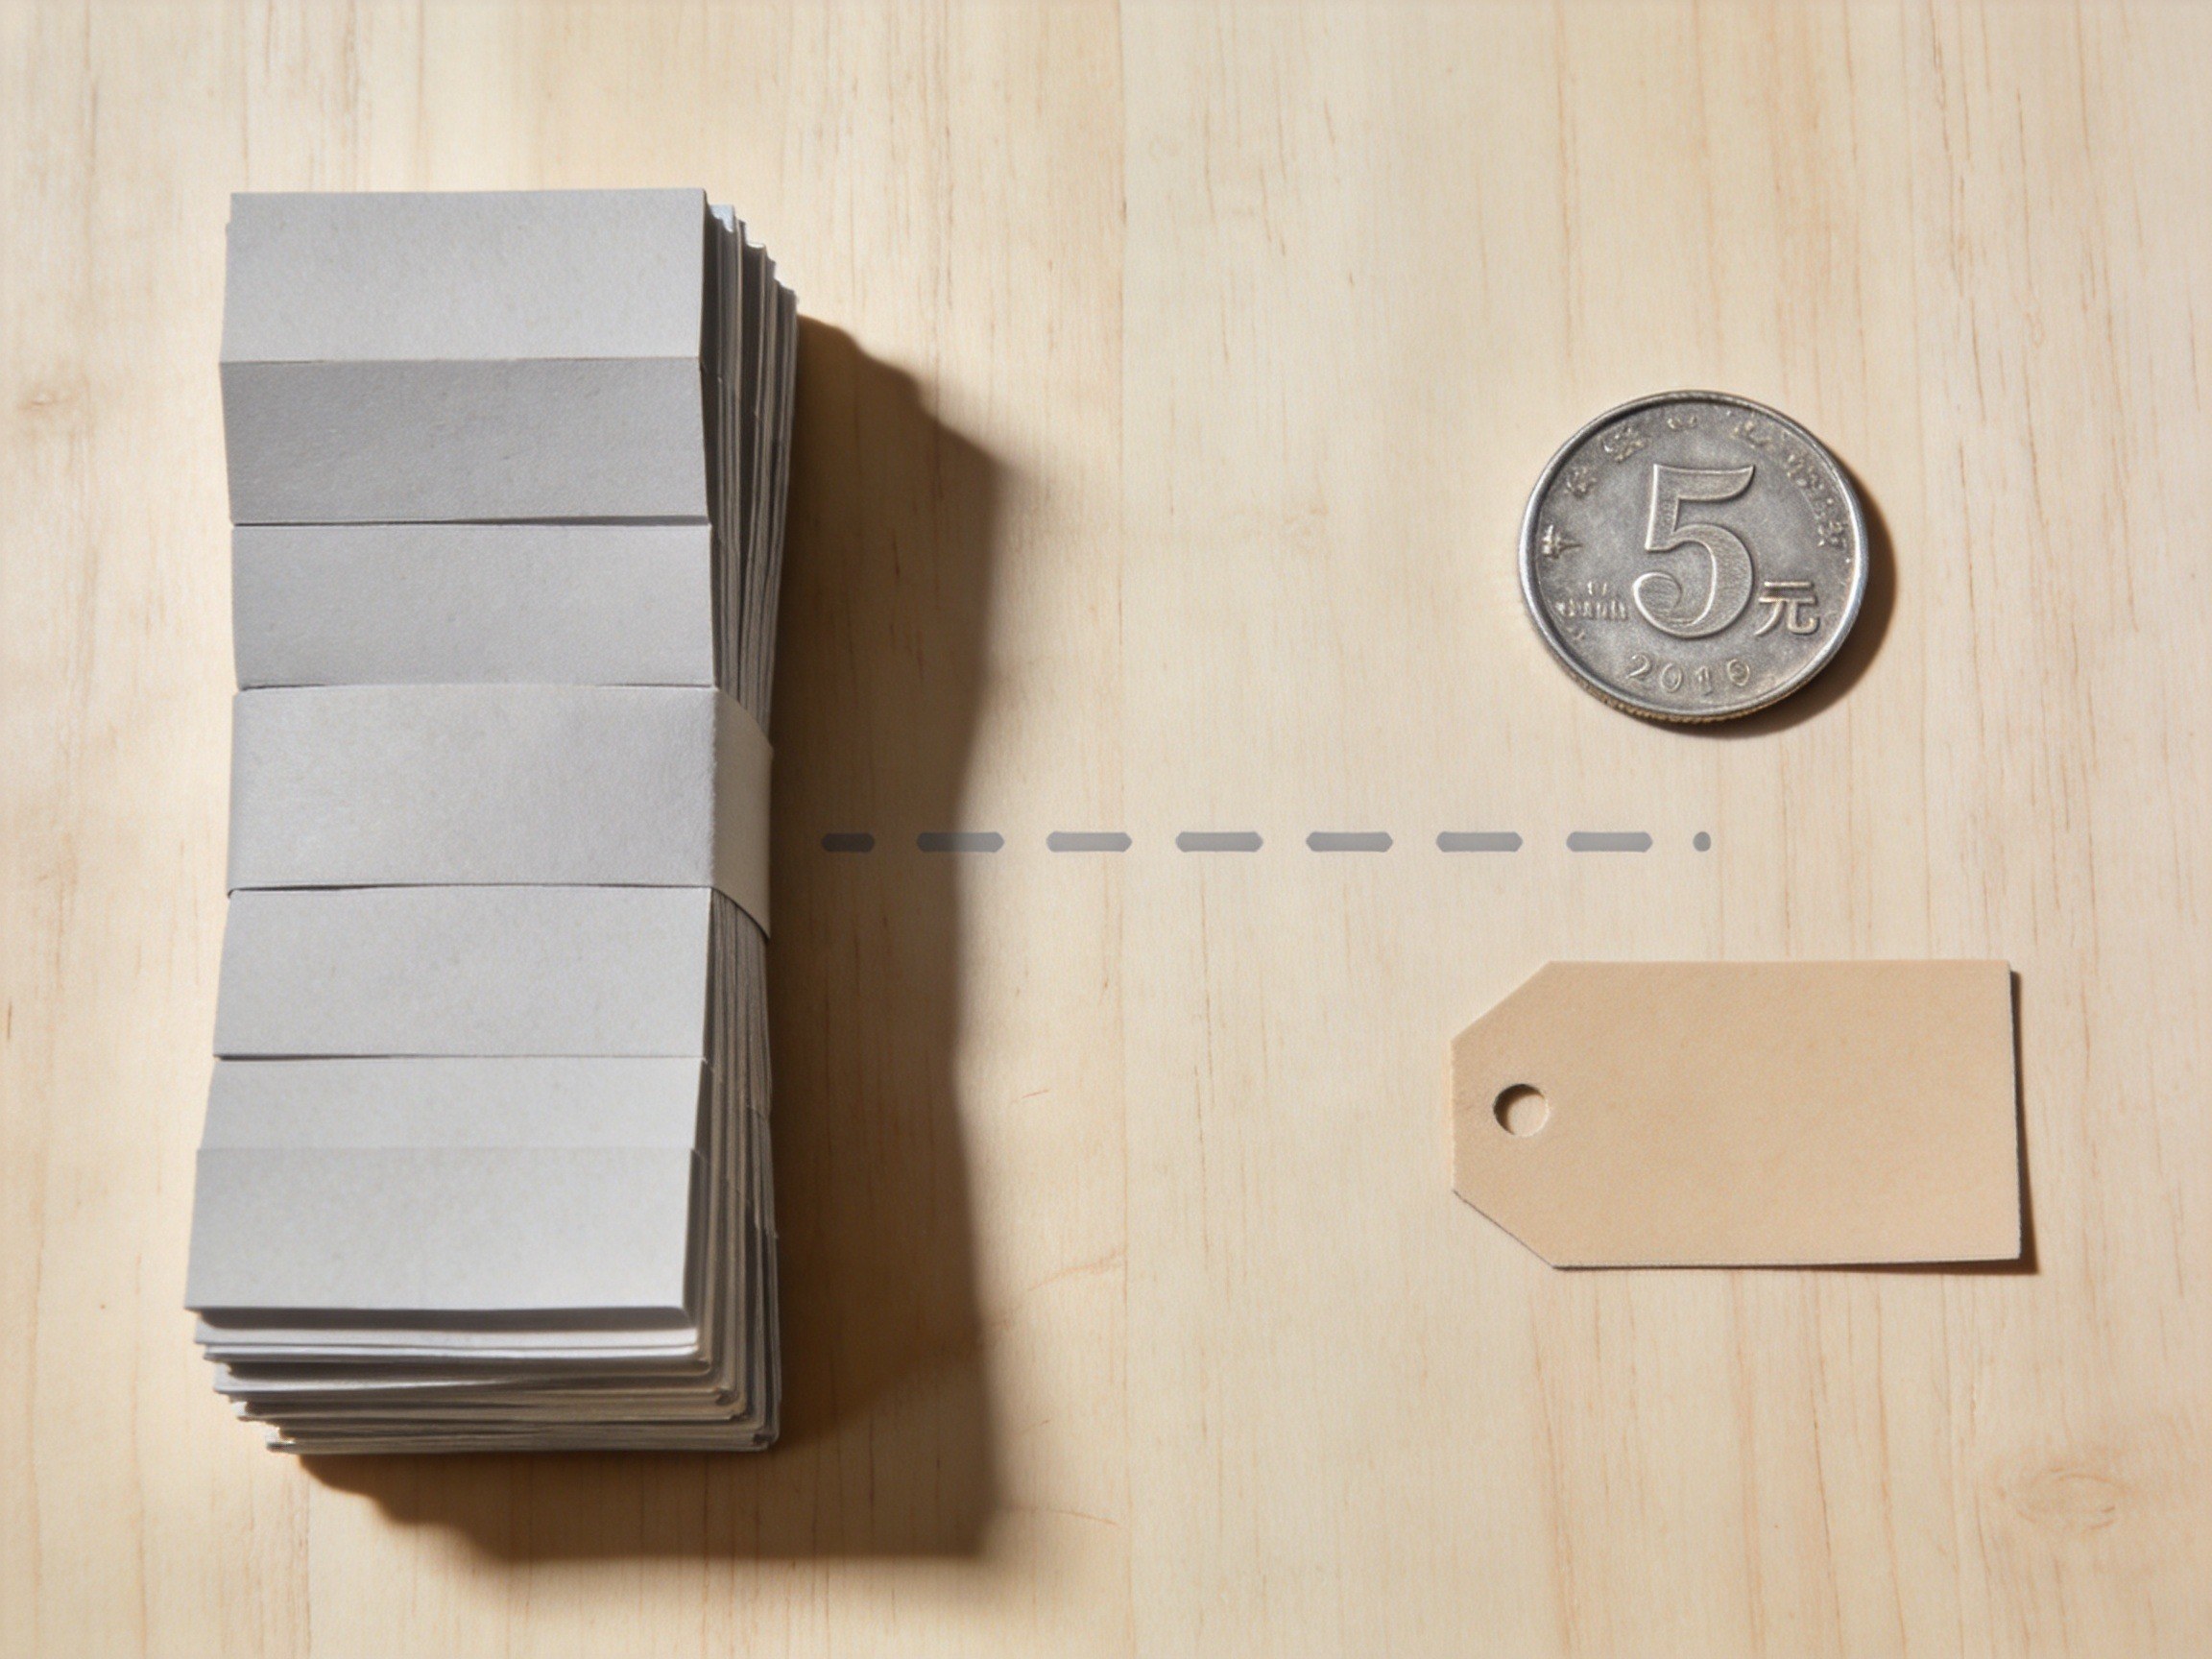
举个例子:假设你购买了一份长期重疾险,年交保费1万元,第一年就退保,现金价值可能只有几百元,相当于1万元保费只拿回了个零头。即便是交了三五年后再退保,累计已交保费好几万元,现金价值也可能只到一半左右。具体损失有多大,取决于产品类型、缴费年限和现金价值增长曲线,每个保单的现金价值表都印在保险合同里。
水滴保是保险经纪平台,退保规则由合作保险公司制定,现金价值表也是由保险公司根据产品精算确定的。想在退保前知道具体数字,可以登录水滴保微信小程序或拨打官方客服电话400-686-0010查询保单的现金价值表。
退保带来的三个风险:不止是钱的问题
- 直接经济损失:犹豫期后退保,拿回的钱远少于已交保费,越早退保损失比例越大。这个损失是合同约定的,不能协商。
- 保障立即终止:退保后保险合同解除,期间如果发生保险事故,保险公司不承担任何赔偿责任。即使你打算之后重新买保险,这段“保障空窗期”也意味着风险自担。
- 再投保可能更贵或更难:随着年龄增长和健康状况变化,重新投保时可能面临保费提高、责任免除甚至直接被拒保的情况。尤其是重疾险、医疗险等健康险,对投保年龄和健康告知要求严格,退保后再买可能得不偿失。
退保前先做这份自我评估
如果确实在认真考虑退保,建议先对照以下几点:
- 是否还在犹豫期内?如果是,尽快行动,几乎无损退保。
- 如果已过犹豫期,能否接受现金价值与已交保费之间的巨大差距?
- 退保后,现有的保障缺口是否有其他方式补上?比如换一个缴费压力更小的产品(部分产品支持减额交清或降低保额)。
- 未来短期内是否可能因健康原因难以再买到合适的保险?
如果仍决定退保,可以通过水滴保官方渠道办理:拨打客服热线400-686-0010,或在微信小程序“水滴保”的“我的保单”中选择对应保单并联系客服。警惕第三方“代理退保”服务,不仅可能泄露个人信息,还可能被骗取手续费,甚至失去正常保障。
总结:退保的代价,投保前就要想清楚
水滴保上的长期保险产品,退保规则透明且合规,但对投保人来说,犹豫期是唯一的无损失退出机会。一旦错过,退保的经济损失由保单现金价值决定,前期损失尤为明显。投保前建议充分评估自己长期缴费的意愿,避免冲动投保后又不得不承担退保损失。