
健康告知:选医疗险的第一步
投保医疗险时,你需要先通过一份健康告知问卷,回答关于当前健康状况、既往病史的问题。根据2025年《带病体保险创新研究报告》,近三成带病体因无法通过健康告知而被拒保。健康告知的严格程度直接决定了你能选择哪类产品。
三类医疗险的健康告知差异
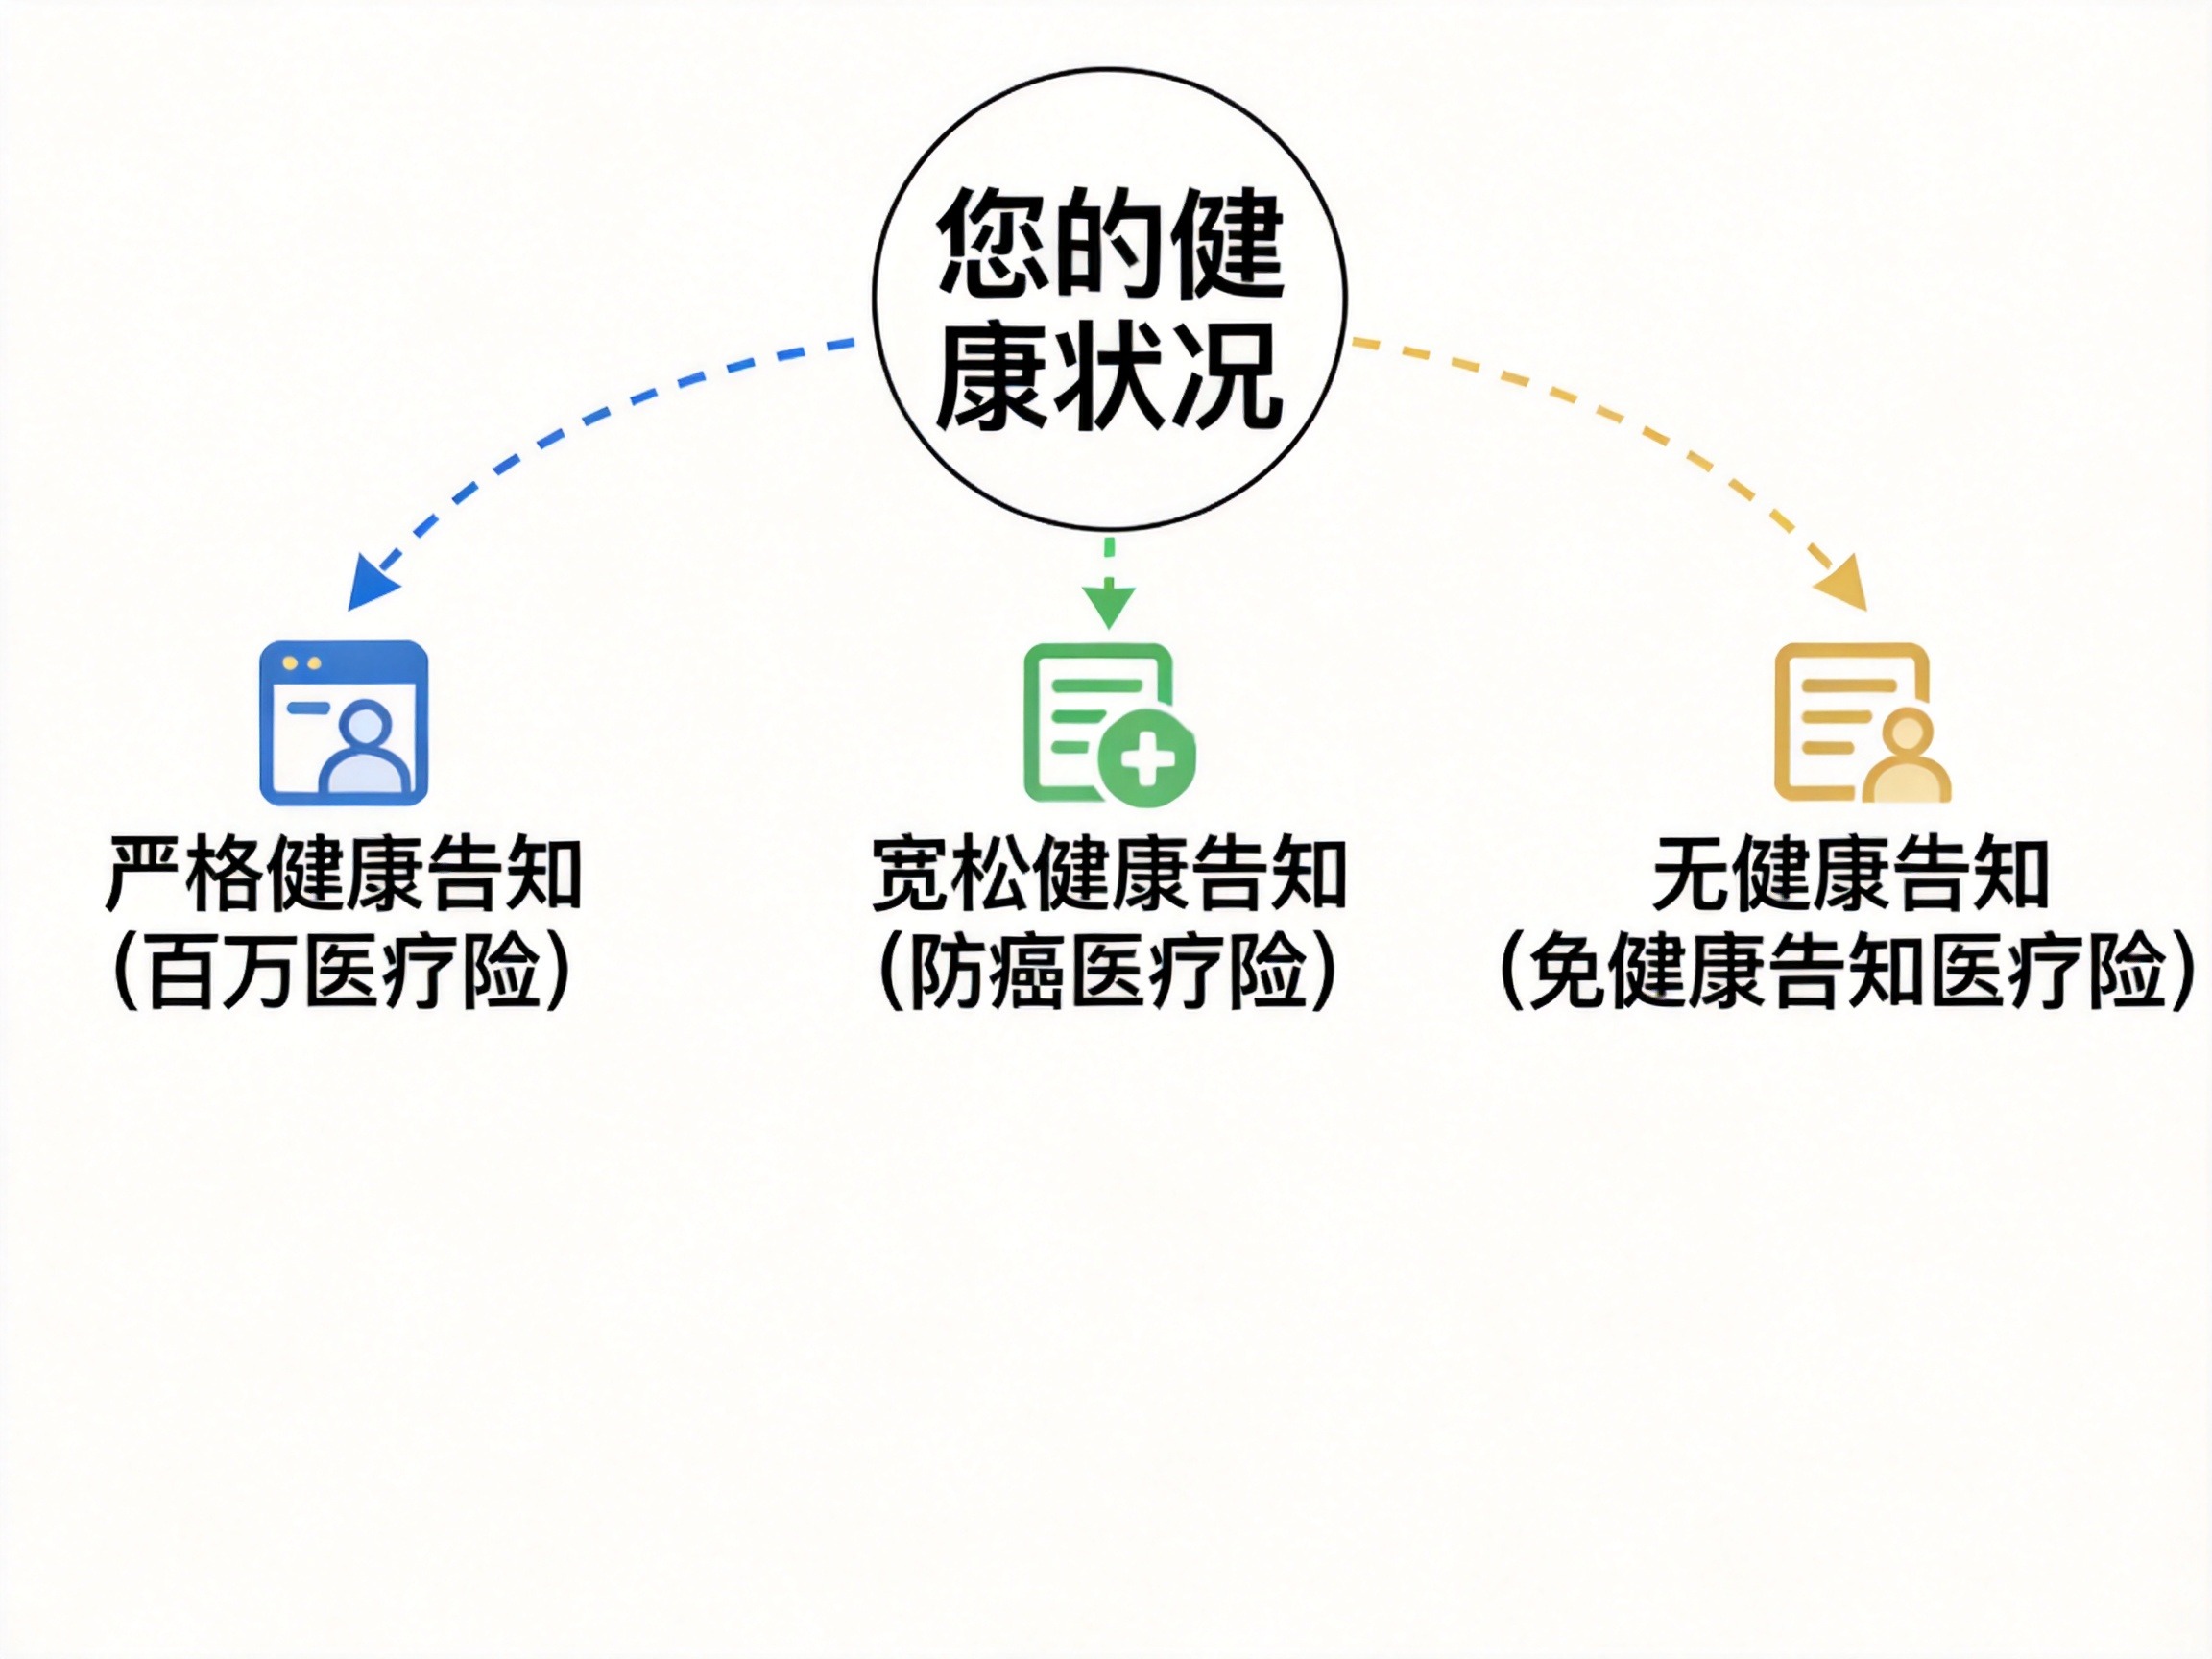
水滴保作为保险经纪平台,与多家保险公司合作,提供不同健康告知要求的产品。主要可以分为三类:
- 百万医疗险:健康告知最严格,通常询问结节、高血压、糖尿病、乙肝等常见疾病,以及住院、手术史。适合健康状况较好的人群。
- 防癌医疗险(癌症医疗险):健康告知相对宽松,主要询问与癌症相关的疾病(如结节、息肉、囊肿、肝炎等),对高血压、糖尿病等慢性病大多不做限制。适合有三高、糖尿病等慢性病但无癌症病史的人群。
- 免健康告知医疗险:投保时完全不需要健康告知,任何基础病(包括结节、慢性病等)都可以直接投保。但请注意,这类产品通常会对5类严重既往症(肿瘤类、肝肾疾病类、心脑血管及糖脂代谢疾病类、肺部疾病类等)除外承保,等待期后新发的疾病才能正常赔付。保障范围可能比百万医疗险小。
根据自身健康状况选择路径
- 如果你没有任何慢性病、既往症,体检正常:优先选择百万医疗险,保障范围最广。
- 如果你有慢性病(如高血压、糖尿病、结节等),但不符合百万医疗险的健康告知:先尝试使用智能核保工具,看能否通过部分核保。如果无法通过,则考虑防癌医疗险或免健康告知医疗险。
- 如果你有较严重的既往症或多种健康问题:直接选择免健康告知医疗险,这类产品对既往症最友好。
智能核保:不留记录,提前确认
水滴保平台提供AI核保专家KEYI.AI,你可以在投保前用它模拟核保。操作步骤:选择“部分异常” → 进入对应的疾病分类 → 填写体检报告中的数值(如甲状腺结节的大小、分级) → 获取核保结论(标准体承保、加费、除外或拒保)。整个过程不会留下拒保记录,也不影响后续投保。根据官方信息,该工具当前(截至2026年9月)仍然可以使用。
投保提醒
无论选择哪类产品,投保时都必须如实回答健康告知。如果故意隐瞒或不如实告知,保险公司在理赔时可能以“未如实告知”为由拒赔。即使免健康告知产品无需告知,也请注意条款中对特定严重既往症的除外责任。
水滴保平台目前提供57款免健康告知的保险产品(截至2026年9月),覆盖医疗险、重疾险等,带病人群的选择空间比以前大得多。你可以根据自己的健康状况,结合智能核保结果,挑选最合适的医疗险。