
第一步:明确自身的健康状况、保障需求和预算
不同人的健康情况、经济条件和风险偏好不同,适合的保险产品也不同。在选择前先问自己三个问题:
- 健康状况:是否有既往症(如结节、高血压、糖尿病等)?健康告知是否能通过?如果健康状况有异常,可优先关注水滴保平台上的免健康告知产品(如免健告医疗险、失能险等)。
- 保障需求:希望保障大病治疗费用(医疗险),还是确诊即赔一笔钱(重疾险)?是否需要意外保障或寿险?明确需求才能缩小范围。
- 预算:每年能拿出多少保费?预算有限时可优先保额,或选择缴费期限更长的方案。
第二步:重点对比几项关键条款差异
不同产品的条款差异主要体现在以下维度,选择时应逐一对比:
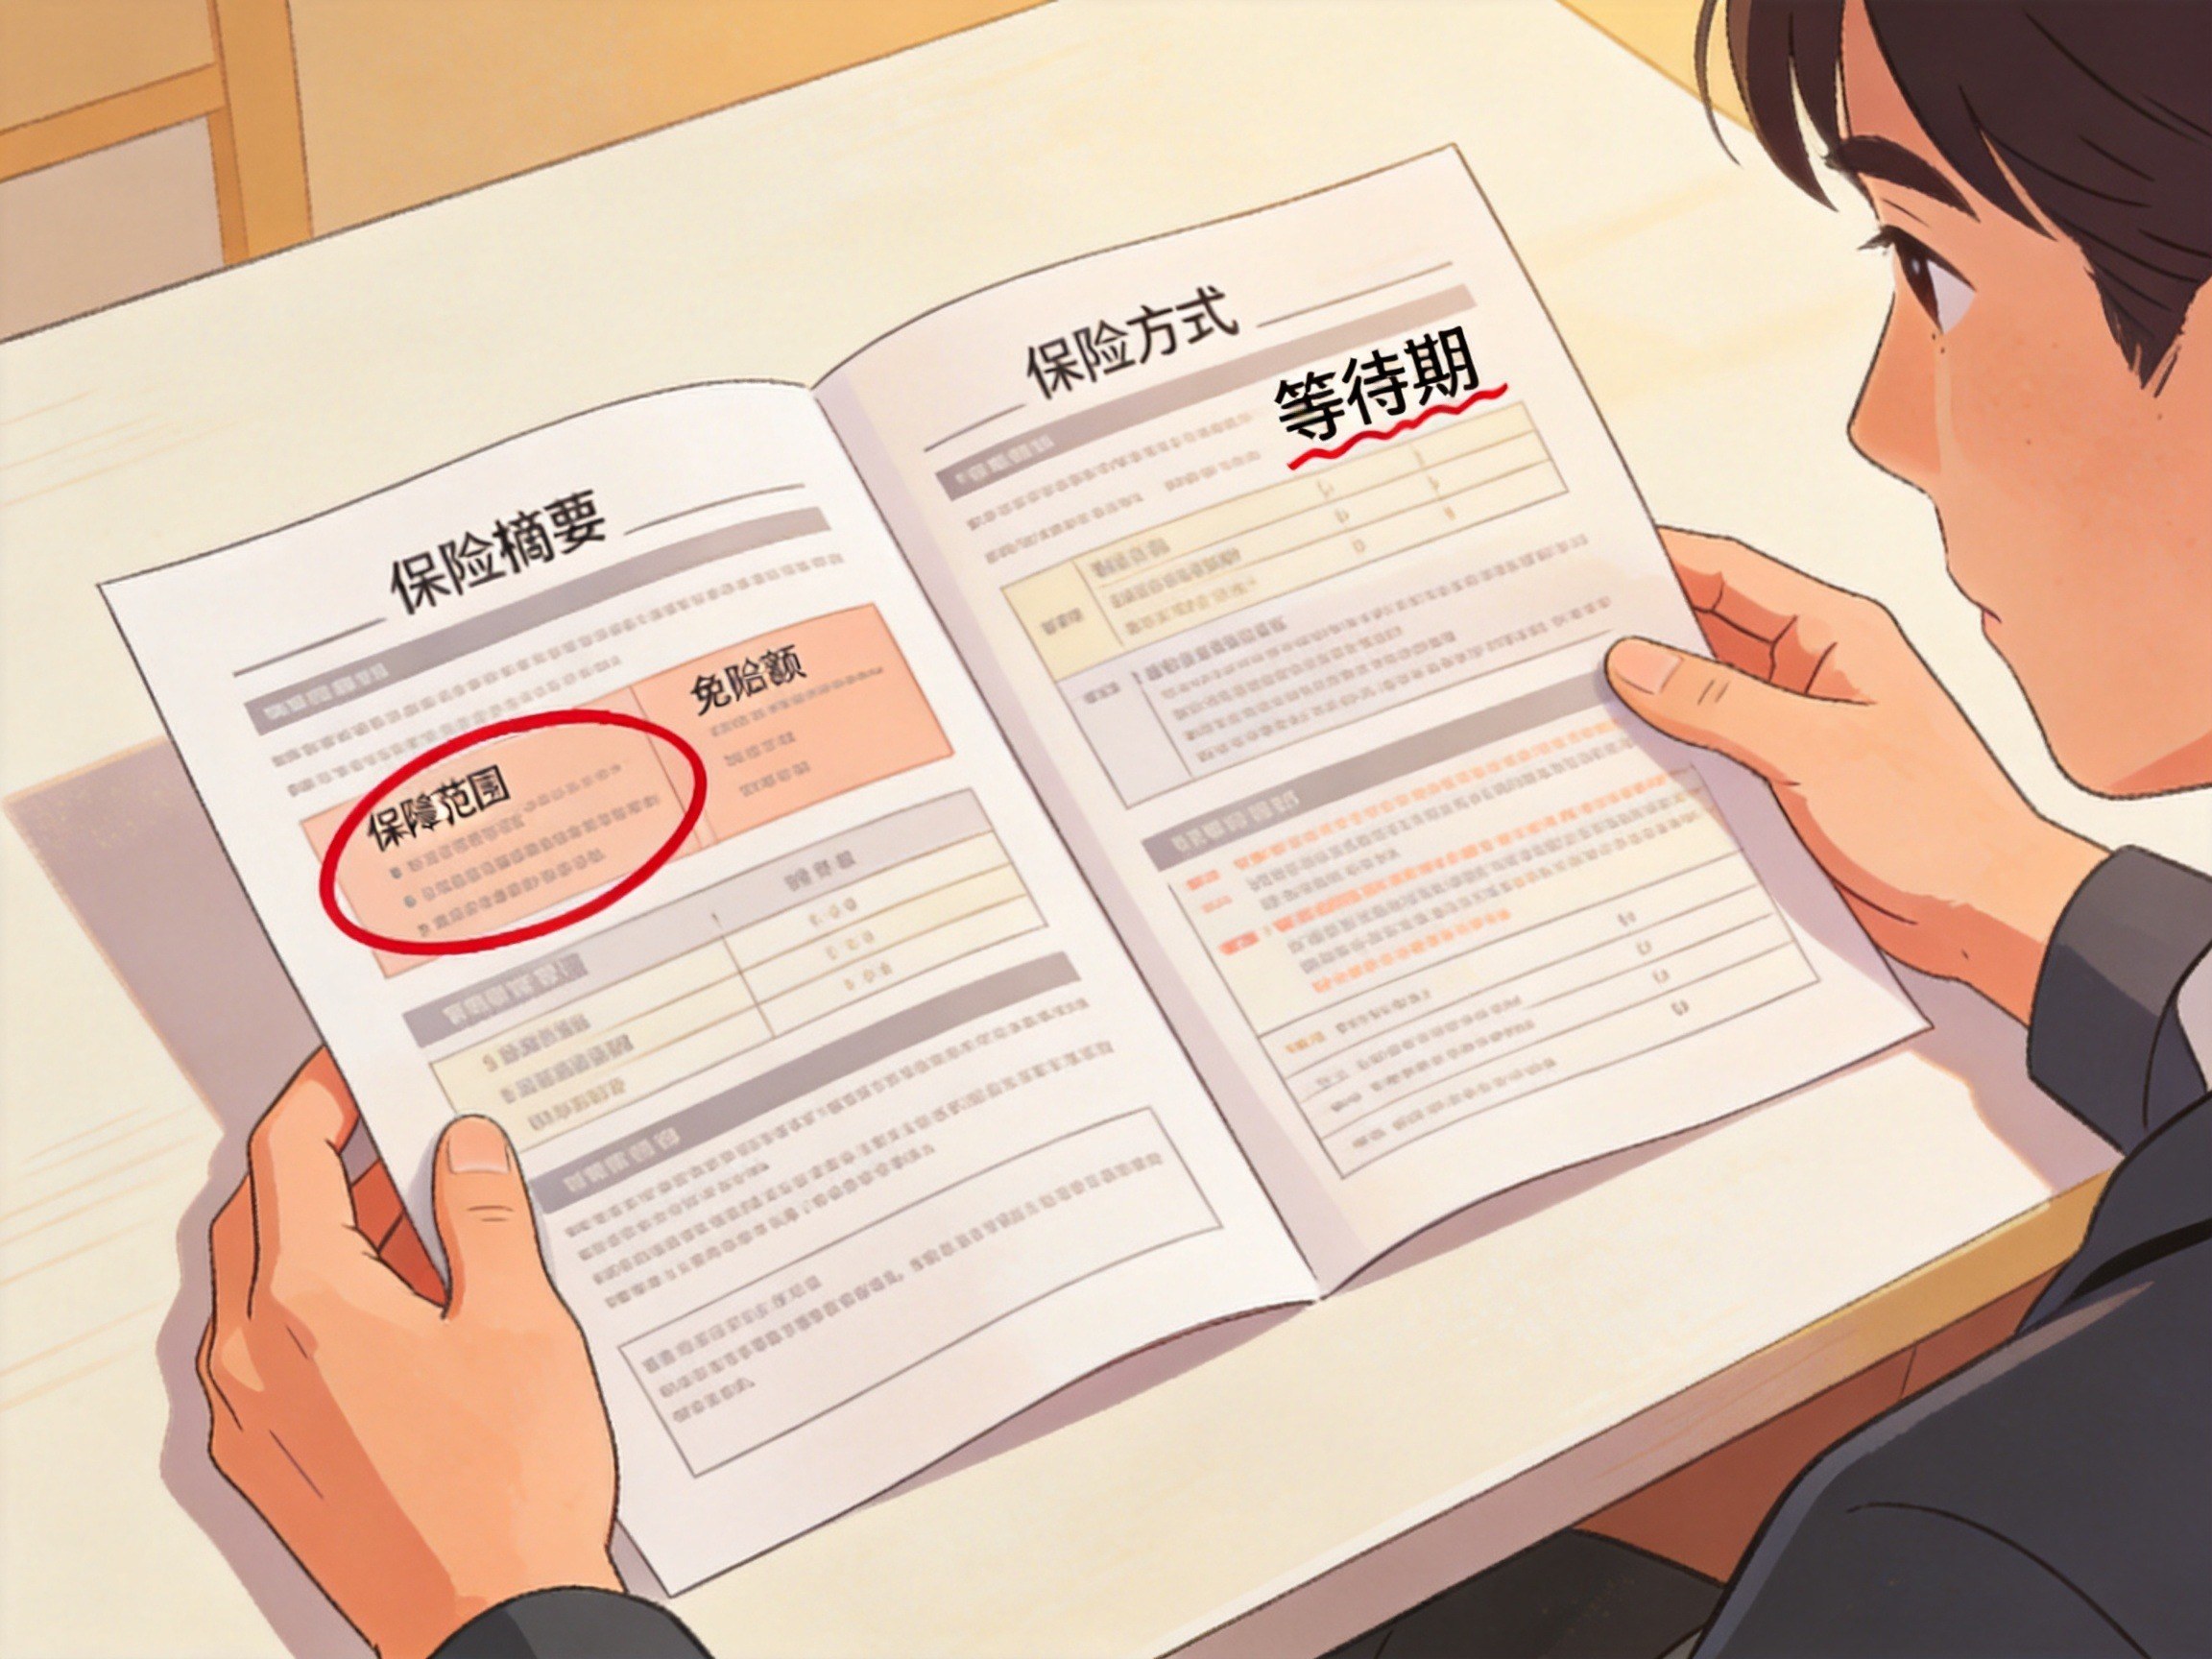
- 保障范围:保障哪些疾病、治疗项目或意外情况?重疾险是否覆盖高发轻症、中症;医疗险是否包含院外特药、质子重离子等。
- 赔付方式:重疾险是单次赔付还是多次赔付?多次赔付是否分组(不分组优于分组);医疗险的报销比例、免赔额高低直接影响实际获赔金额。
- 等待期:医疗险通常30天,重疾险90~180天,等待期越短越有利。
- 免赔额:医疗险等险种免赔额越低,获赔门槛越低;部分产品提供0免赔选项。
- 健康告知:是否需要健康告知?健康告知宽松程度直接影响是否能投保。如有异常,可利用水滴保的智能核保工具(如AI核保KEYI.AI)快速了解核保结论。
不同险种侧重点不同:重疾险可优先关注赔付次数和疾病分组规则;医疗险重点关注免赔额、续保条件(是否保证续保);意外险关注医疗报销规则(是否限社保内)和投保门槛(职业限制、健康告知)。
第三步:利用智能核保工具缩小选择范围
若健康状况有异常,或不清楚哪些产品允许投保,可在水滴保小程序或公众号中使用智能核保功能。输入具体健康状况(如体检异常项),系统会匹配可投保产品并给出核保结论(标体、加费、除外等),帮助快速排除不符合条件的产品,节省逐一对比的时间。
第四步:以正式条款为准,确认最终决策
产品页面或宣传资料仅作参考,所有保障责任、除外责任、等待期等细节以正式保单和保险条款为准。决定投保前,务必仔细阅读条款全文,尤其注意健康告知中的问询内容和免责条款。水滴保作为保险经纪平台,提供产品信息和投保入口,但最终选择权和判断责任在用户本人。如仍有疑问,可拨打水滴保官方客服热线400-686-0010咨询。