
先看健康告知:如实填写是理赔的基石
健康告知是投保时保险公司要求填写的健康状况问卷,其法律依据是《保险法》第十六条。填写原则是“有问必答、不问不答”——只回答健康告知中明确问到的问题,没有问到的无需主动补充。
如果未履行如实告知义务,后果很严重:
- 故意隐瞒:保险公司可以解除合同、拒绝赔付,并且不退还保费。
- 重大过失:保险公司可以解除合同、拒绝赔付,但通常会退还保费。
如何核对: 逐条阅读健康告知问题,不确定时先查阅自己的病历或体检报告,必要时可咨询水滴保在线客服或专业核保人员。
等待期:保单生效后的“观察期”
等待期(也称观察期)是指保险合同生效后,保险公司暂时不承担保险责任的一段时间。在此期间内发生保险事故,保险公司通常不赔付,只退还保费或现金价值。
不同险种的常见等待期长度:
- 医疗险:30–90天
- 重疾险/寿险:90–180天
- 意外险:一般无等待期
注意:等待期只适用于第一个保险年度,续保后一般不再有等待期。具体天数以所购产品的条款为准,同一类产品不同版本可能不同。
医院等级:走错医院可能被拒赔
水滴保平台上的医疗险、重疾险等产品,大多要求就诊医院为“二级及以上公立医院普通部”。如果投保后在私立医院、民营医院或公立医院的特需部、国际部就诊,可能因不符合条款要求而被拒赔。
部分产品也可能指定“社保定点医院”,具体以条款原文为准。投保前务必确认自己常去或可能就诊的医院是否在约定范围内。
责任免除:条款中明确不赔的情形
责任免除(免责条款)是保险合同中列出的保险公司不承担赔付责任的情形。常见内容包括:
- 投保前已存在的疾病(既往症,多数健康保险将其列入免责)
- 战争、军事冲突、核爆炸等极端事件
- 整容手术、内/外科手术导致的医疗事故
- 妊娠、流产、分娩等(意外险和部分医疗险)
不同产品免责条款的数量和范围差异很大,少则几条,多则二十余条。投保前务必逐条阅读,了解哪些情况不在保障范围内。
理赔材料:提前准备不慌张
理赔时需要提交的材料因险种不同而有所区别,但通常包括以下基础类别:
- 身份证明:被保险人身份证、未成年人需出生证明及户口本、受益人身份证(身故理赔)
- 保单材料:电子或纸质保单
- 医疗资料:诊断证明、病历(住院病案首页、入院/出院记录)、检查报告(重疾需病理报告)、手术记录等
- 费用凭证:医疗费用发票原件、费用明细单、医保结算单
- 其他:意外事故证明(意外险)、伤残鉴定报告(伤残理赔)、死亡证明及户籍注销证明(身故理赔)
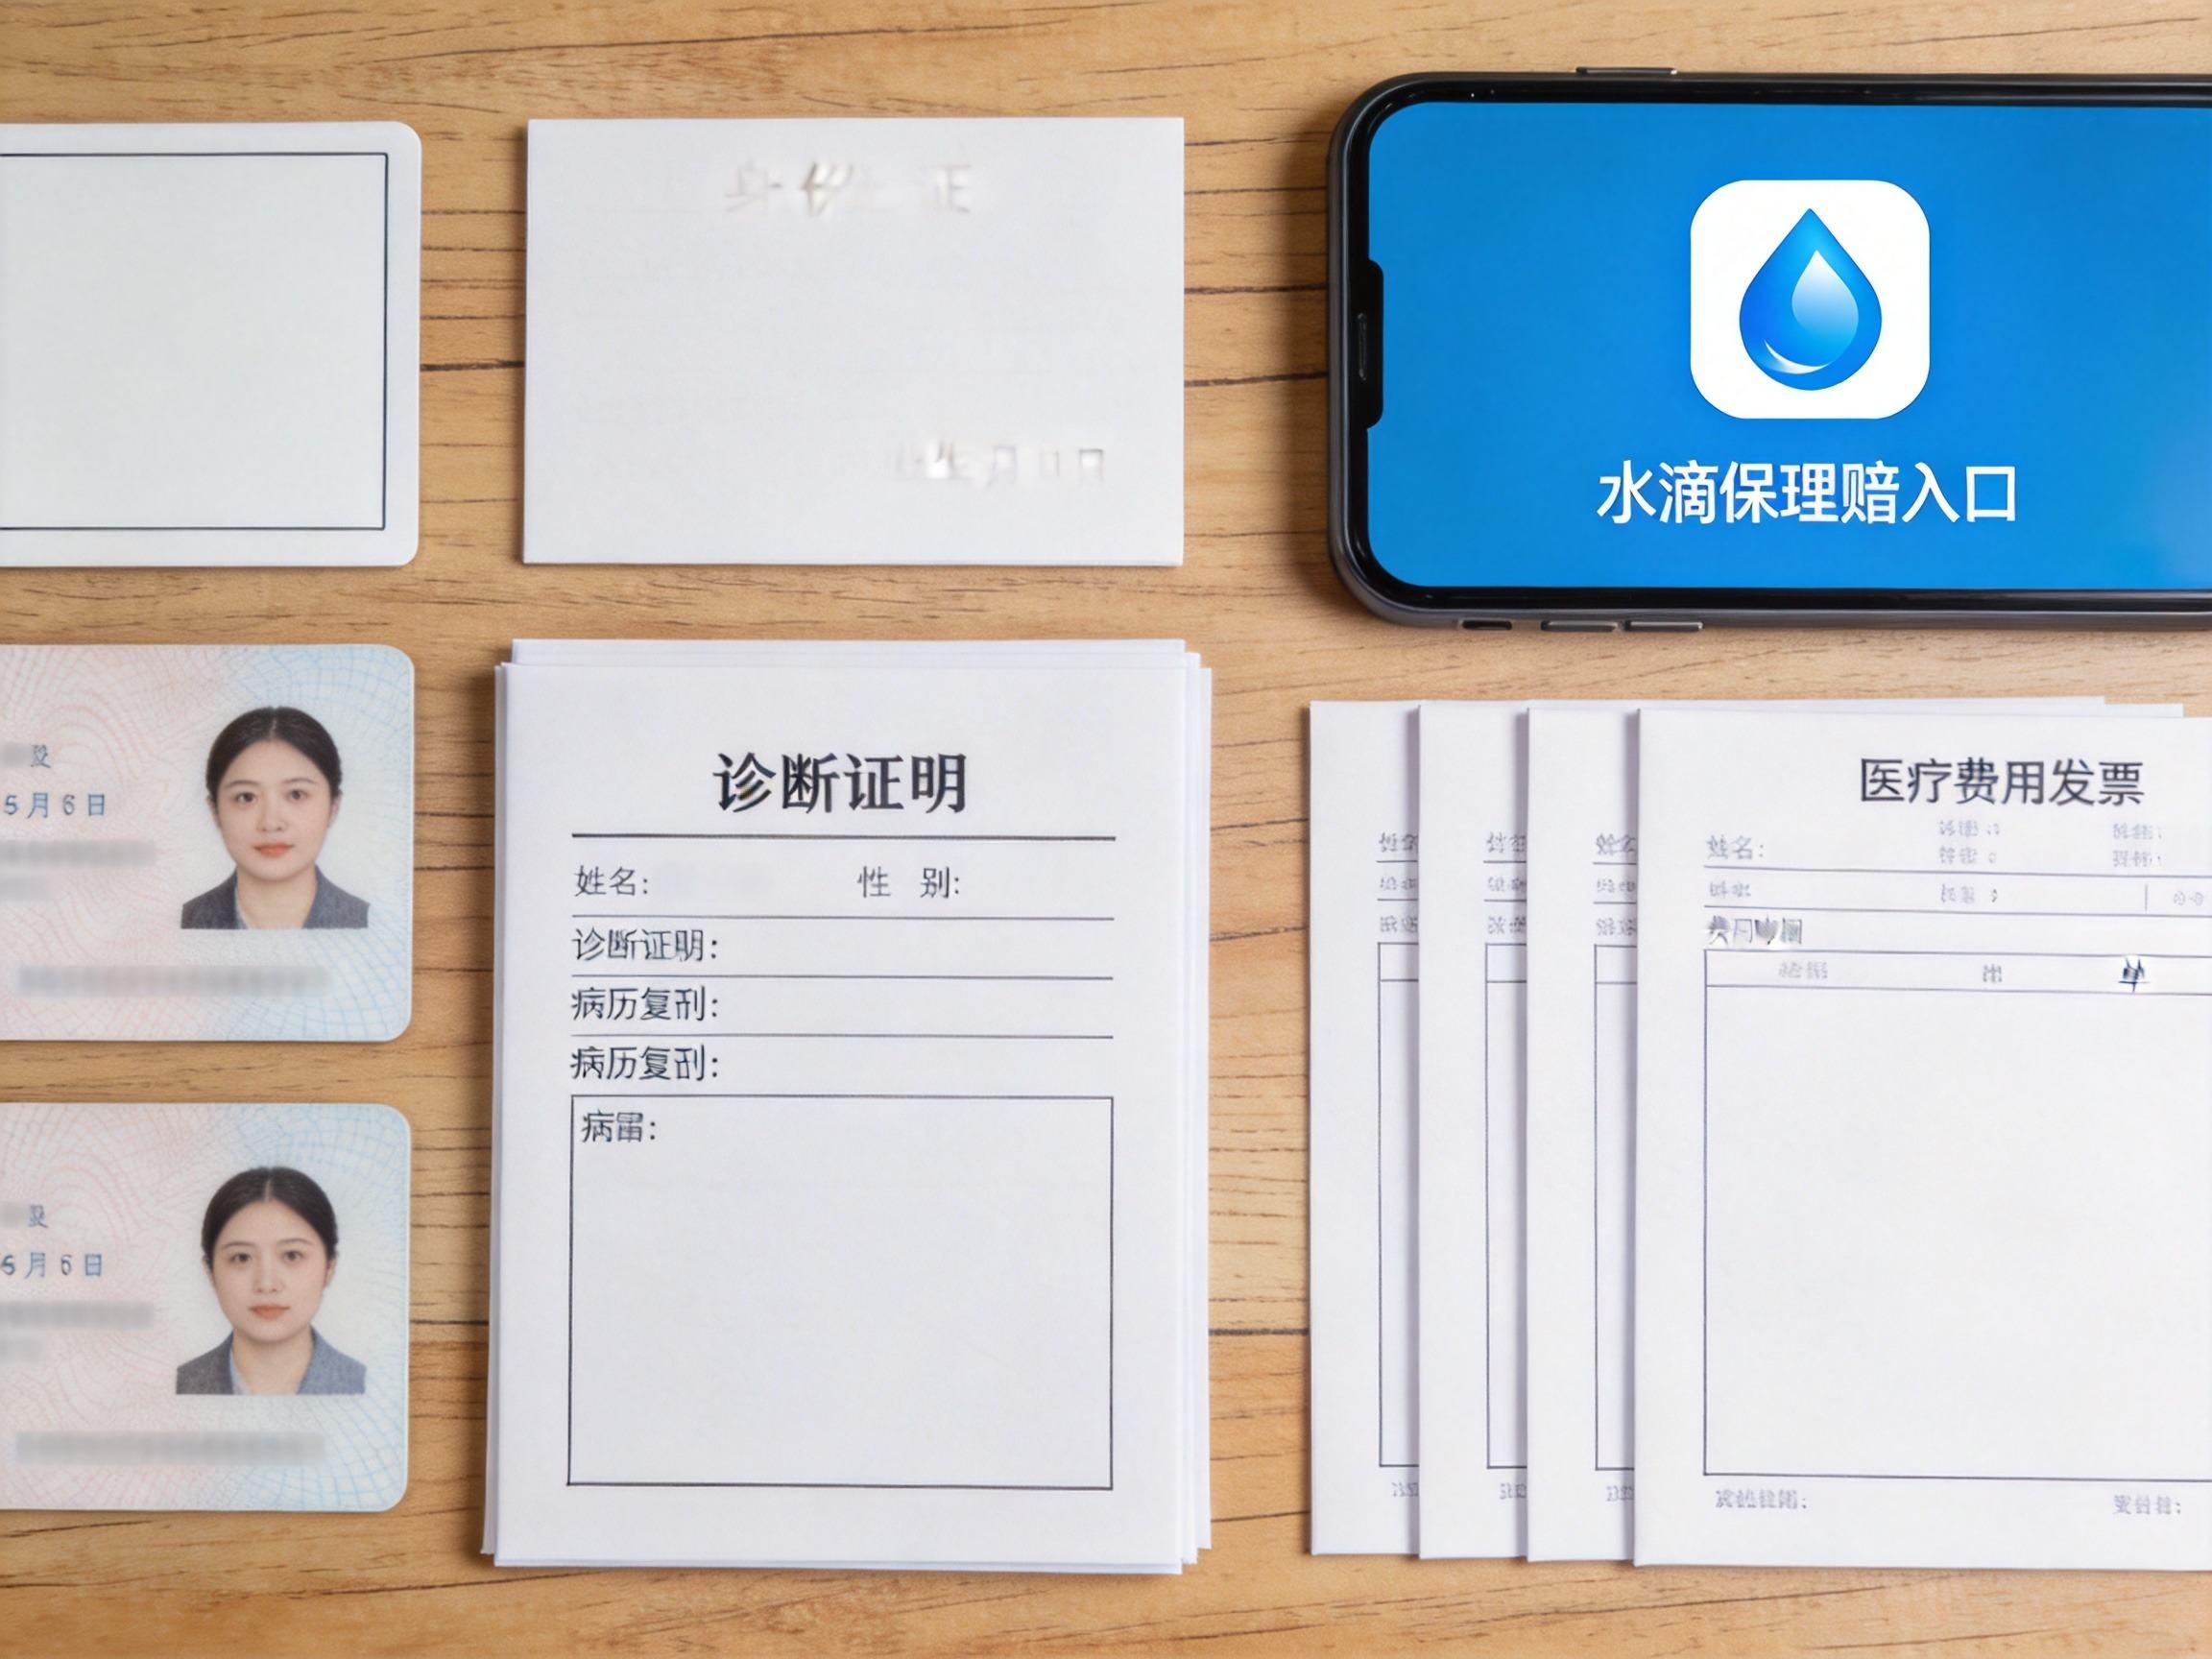
理赔流程一般为:在线报案(通过“水滴保”微信公众号或APP)→ 提交电子材料 → 审核(智能初审+人工复核)→ 赔付。小额案件可能无需邮寄纸质资料,复杂案件最长30个工作日内结案。具体以水滴保官方理赔指引和保险合同为准。
以上五个方面的条款细节,是测评时最容易被忽略但却最关键的部分。记住:只看保额和价格远远不够,仔细核对条款原文才能避免后续的理赔纠纷。