说实话,高净值家庭的财富焦虑和普通人不太一样。普通人担心的是“赚不到钱”,他们担心的往往是“守不住钱”。股市涨跌、房产周期、利率下行……每一轮波动都在考验他们的神经。说白了,越是有钱的人,越怕一夜回到解放前。
这时候,分红险的价值就凸显出来了。分红险不追求收益最大化,它追求的是“确定性”。保证部分提供基础收益,非保证红利部分参与保险公司盈余分配——注意,这里的红利是浮动的,不是承诺。从2024年10月起,新备案的分红险预定利率上限调至2%,演示利率上限也下调至3.5%,监管的意图很明确:这类产品本就不是用来搏高收益的。
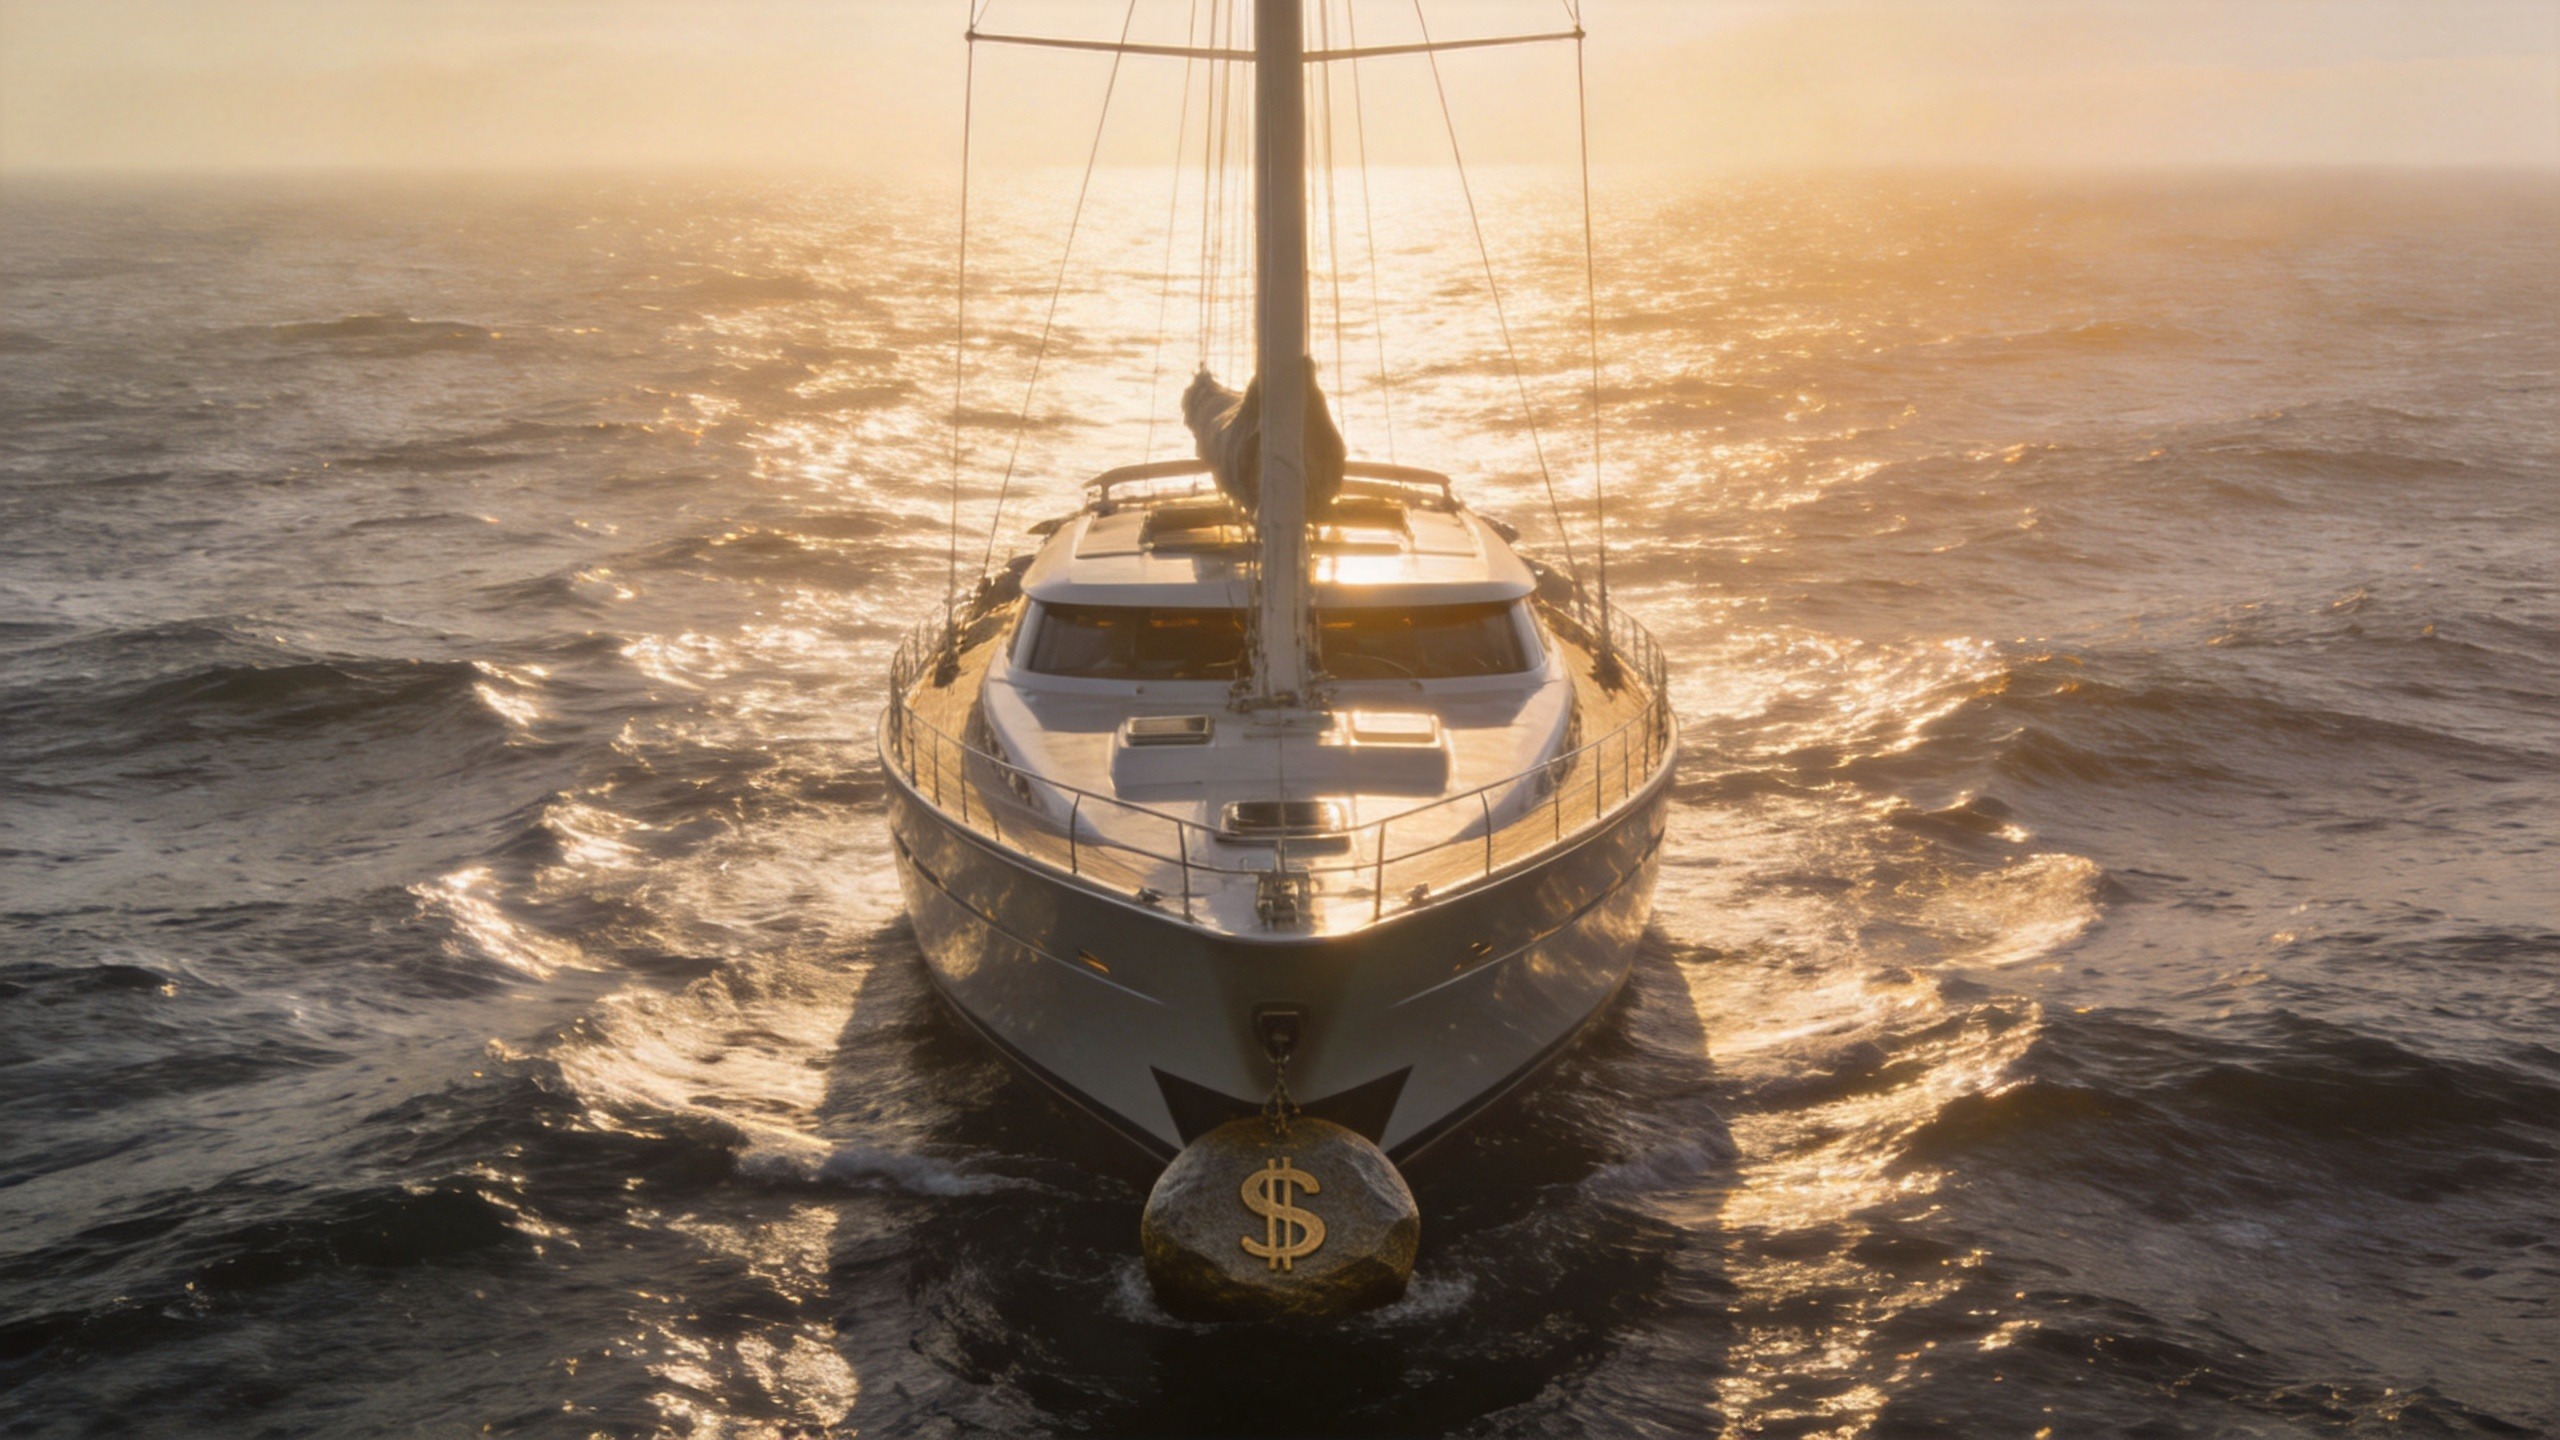
那它的定位是什么?说白了,就是家庭财富的“压舱石”。想象一下,一艘船要穿越风浪,光靠加速引擎是不够的,还需要足够的压舱物来保持稳定。分红险就是那块压舱物——不负责让你跑得更快,但负责让你在市场震荡时不至于翻船。
年收入百万的家庭配置分红险,需要考虑的不只是“哪款产品收益高”,而是涉及资产配置、财富传承、利率锁定、流动性管理等多个维度。简单拿它和股票基金比收益率,就像拿救生圈和赛车比速度——完全不是一回事。
所以啊,配置分红险的核心逻辑是:先守住底线,再考虑增长。用合理的比例把一部分资产锁定在确定性资产里,剩下的再去追求高收益,这才是成熟的高净值家庭该有的资产配置思路。想了解更多家庭资产配置的基础逻辑,可以参考水滴保保险攻略。