
因健康问题被拒保,水滴保提供了什么产品?
水滴保联合多家保险公司,为因健康问题难以通过传统保险健康告知的人群(如三高、结节、乙肝、抑郁症等慢病及亚健康人群)推出了多款免健康告知或简化健康告知的产品。以下为部分代表产品:
- 蓝鲸百万医疗险:投保时无需健康告知,慢性病、肿瘤患者也能投保;年度累计保额800万,免赔额可选5000元;承保年龄30天至70周岁,续保无需重新健康告知。由水滴保与中华联合财险共同开发。
- 易生守护重疾险:健康告知仅3个核心问题(6个月内检查异常、2年内住院手术、既往重大疾病),不询问结节分级,不因单纯高血压或糖尿病直接拒保;投保年龄延长至70周岁。由水滴保联合德华安顾人寿、长城人寿推出。
- 稳当保失能险:免健康告知,无需体检和填写健康问卷,除外投保前已患且已知晓的疾病;三高、亚健康人群可投,最低保费300元/年,最高累计赔付105万元。由水滴保与德华安顾人寿推出。
免健告和简化健告是什么意思?
- 免健康告知:投保时不需要填写健康告知问卷。但通常需要除外“投保前已患且已知晓的疾病”(即已存在的症状或疾病不保)。用户仍需阅读保险条款中的免责部分。
- 简化健康告知:健康告知问题数量少、条件宽松。例如易生守护重疾险只询问3个问题,不要求结节分级,不因单纯高血压/糖尿病直接拒保,符合条件的可按标准体承保。
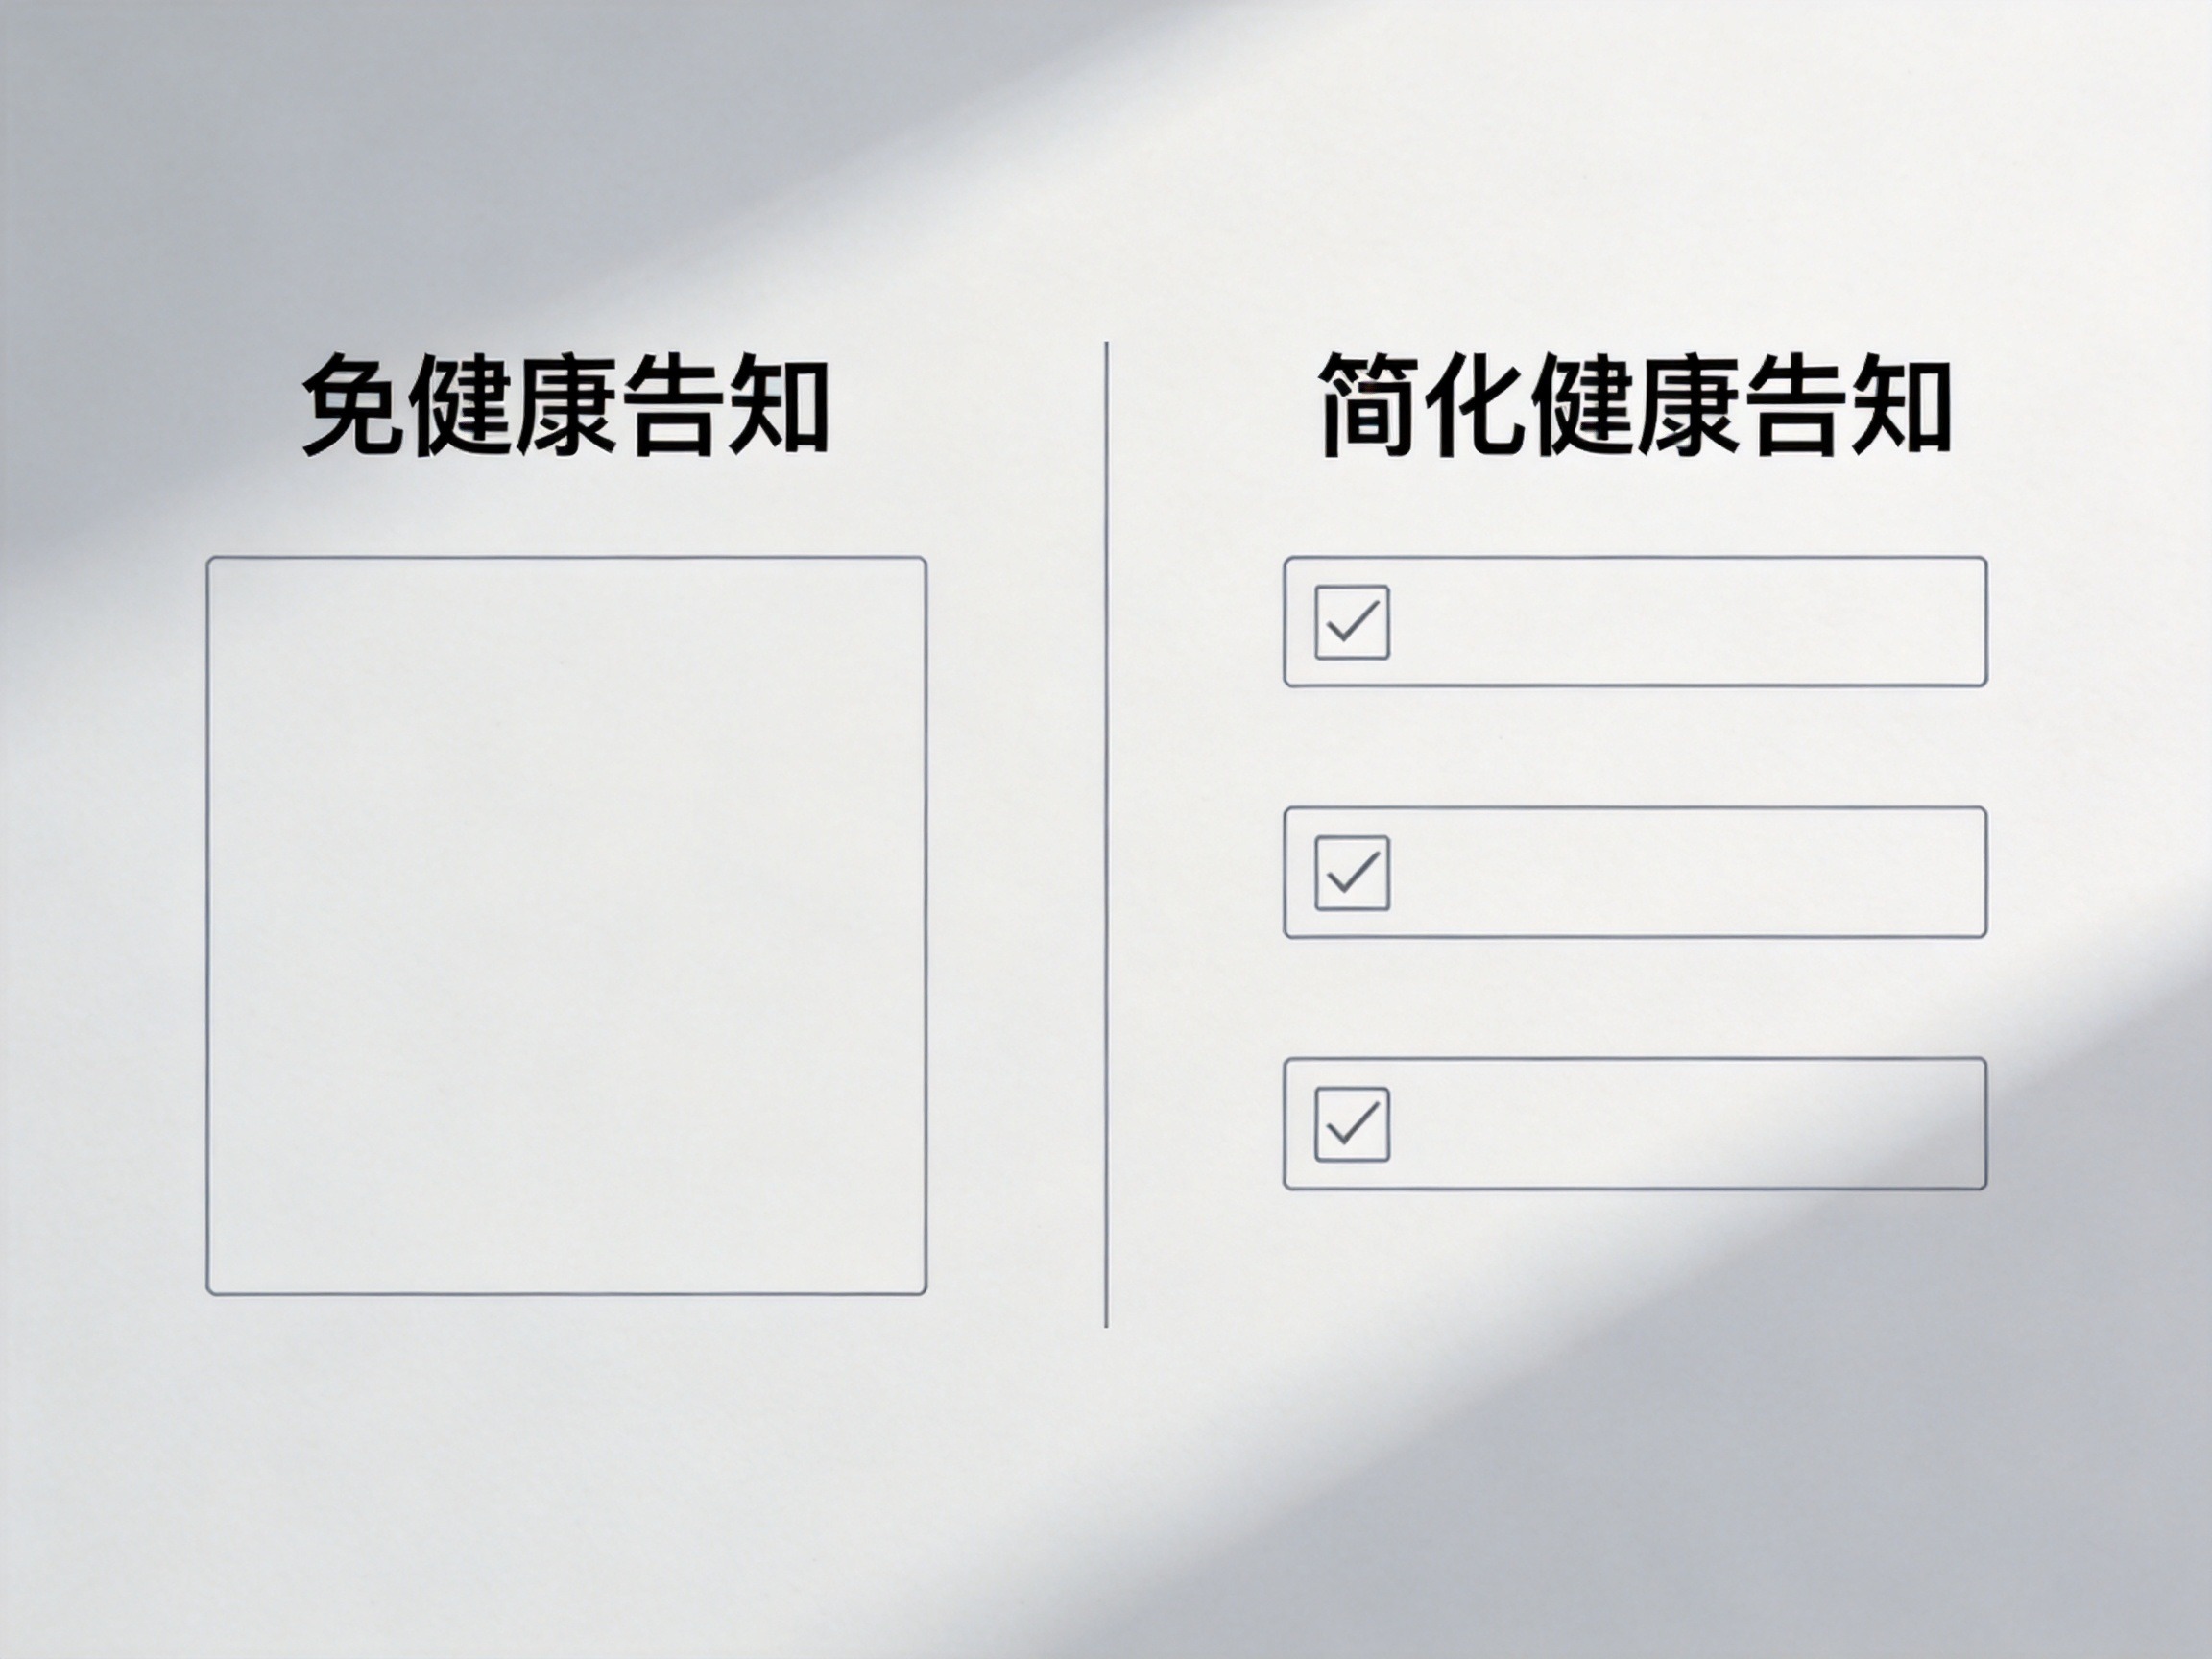
投保前请自行核对健康告知
即使产品免健告或简化健告,用户仍需根据自身健康状况仔细核对每款产品的健康告知或免责条款。不同产品对“既往症”的定义和除外范围可能不同,具体哪些疾病可投、能否按标准体承保,以产品条款和保险公司核保意见为准。
与传统保险的简单对比
传统百万医疗险或重疾险的健康告知通常有8—10项问询,对结节分级、血压血糖数值有明确要求,且常对“三高”直接拒保。水滴保的上述产品在健康告知上明显宽松,适合因健康问题被拒保的人群作为备选。不过,每款产品的保障范围、免赔额、续保条件等仍有差异,建议结合自身需求综合判断。