
互联网保险的法律定义
根据《互联网保险业务监管办法》(2021年2月1日起施行)第二条,互联网保险业务是指“保险机构依托互联网订立保险合同、提供保险服务的保险经营活动”。其中保险机构包括保险公司和保险中介机构(含保险经纪人)。该办法现行有效,是界定互联网保险的主要监管依据。
水滴保的主体与资质
水滴保的运营主体是水滴保险经纪有限公司,这是一家经相关保险监管部门批复设立的全国性保险经纪公司。水滴保作为其运营的互联网保险经纪平台,本身不是保险公司,不直接承担保险产品的承保责任。
平台角色与业务模式
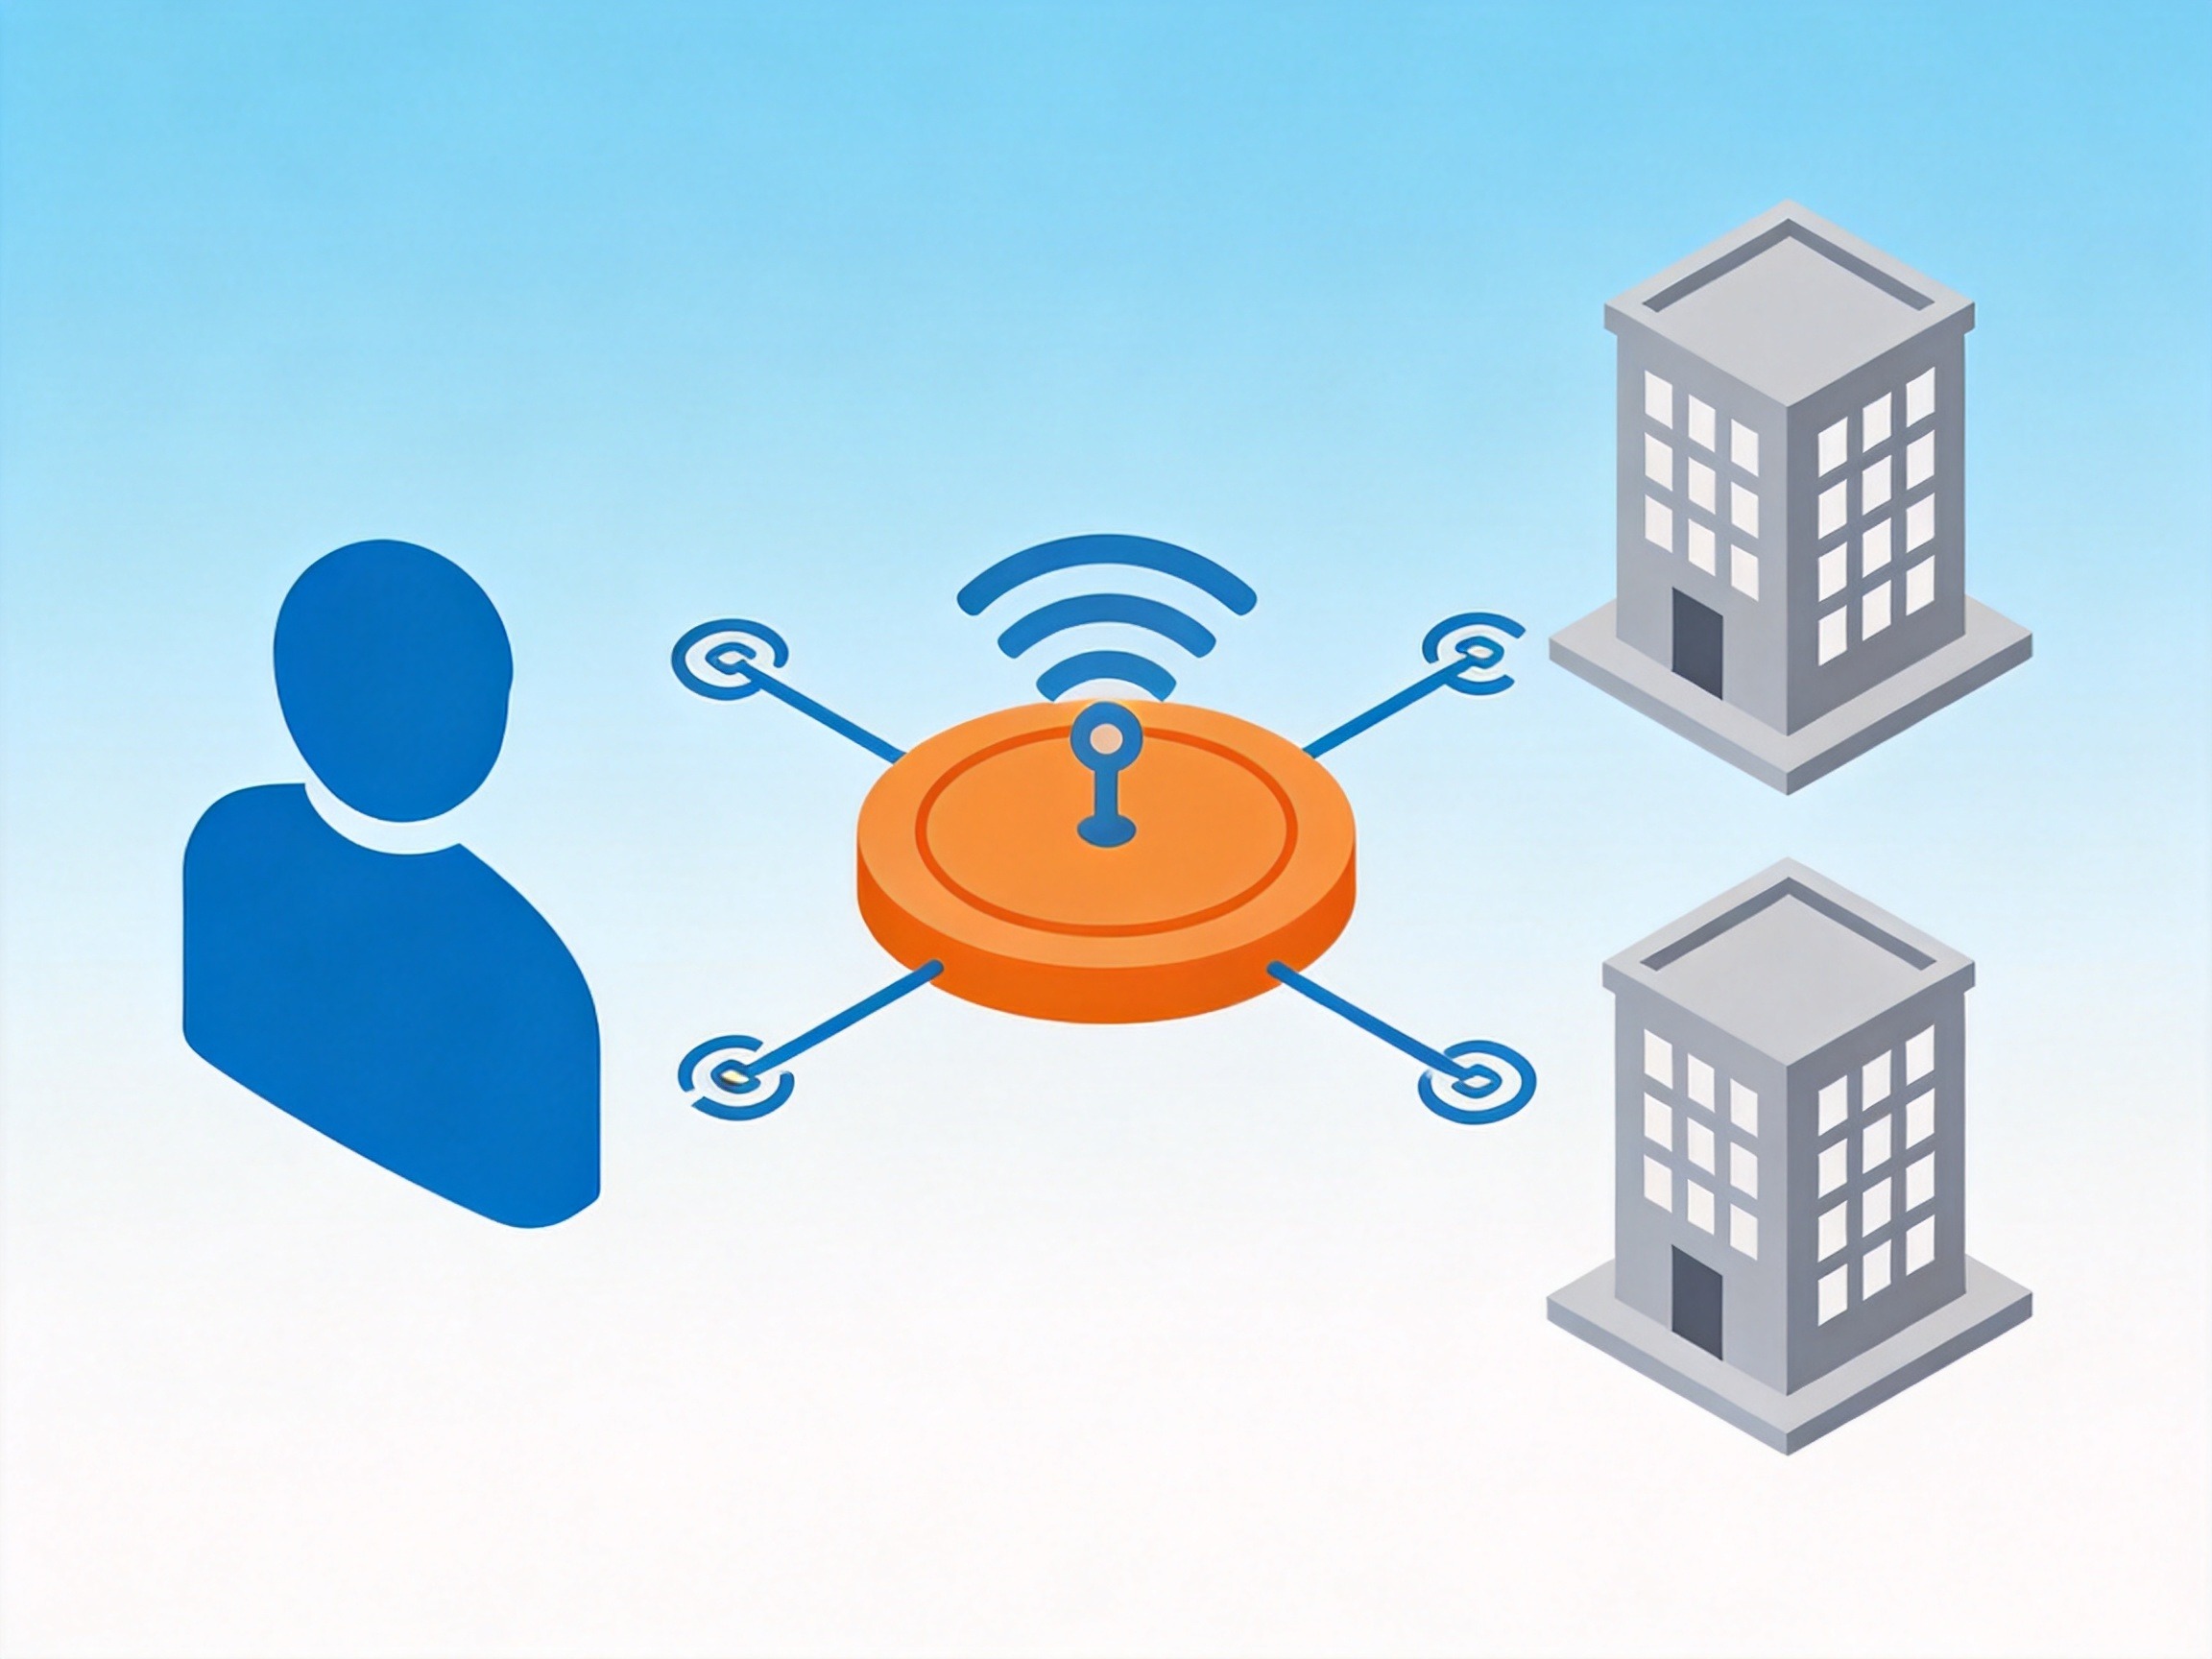
水滴保的角色是保险经纪平台,即作为中介,连接用户与保险公司。用户通过水滴保平台可以了解、咨询多家合作保险公司的保险产品,并在平台上完成投保流程。水滴保提供的是保险经纪服务(包括产品展示、需求分析、投保协助等),而非直接承保。
与保险公司的合作关系
水滴保已与国内超过百家保险公司建立合作关系(数据截至2025年12月)。这些保险公司通过水滴保平台向用户提供各类人身保险产品,涵盖医疗、重疾、意外、寿险、年金等险种。每一份具体保险合同的承保方是合作的保险公司,而非水滴保平台。
常见误解澄清
部分用户可能误认为“互联网保险”等同于“保险公司自营线上渠道”,实际上互联网保险还包括保险中介机构(如保险经纪公司)依法开展的线上保险业务。水滴保的业务完全符合监管定义,属于互联网保险的组成部分。但需要注意的是,其具体某一产品是否属于互联网保险,取决于承保公司是否通过互联网渠道销售,而水滴保作为平台的身份不改变产品本身的属性。