
误区一:直接跨险种对比
很多人把重疾险和医疗险放在一起比价格、比保障范围。实际上,重疾险是给付型保险,确诊即一次性赔付约定金额,主要用于补偿收入损失和康复费用;医疗险是补偿型保险,凭发票报销实际发生的医疗费用,解决看病开销。两者的保障目的、赔付方式和价格逻辑完全不同,不能直接对比价格或保障责任,更无法相互替代。
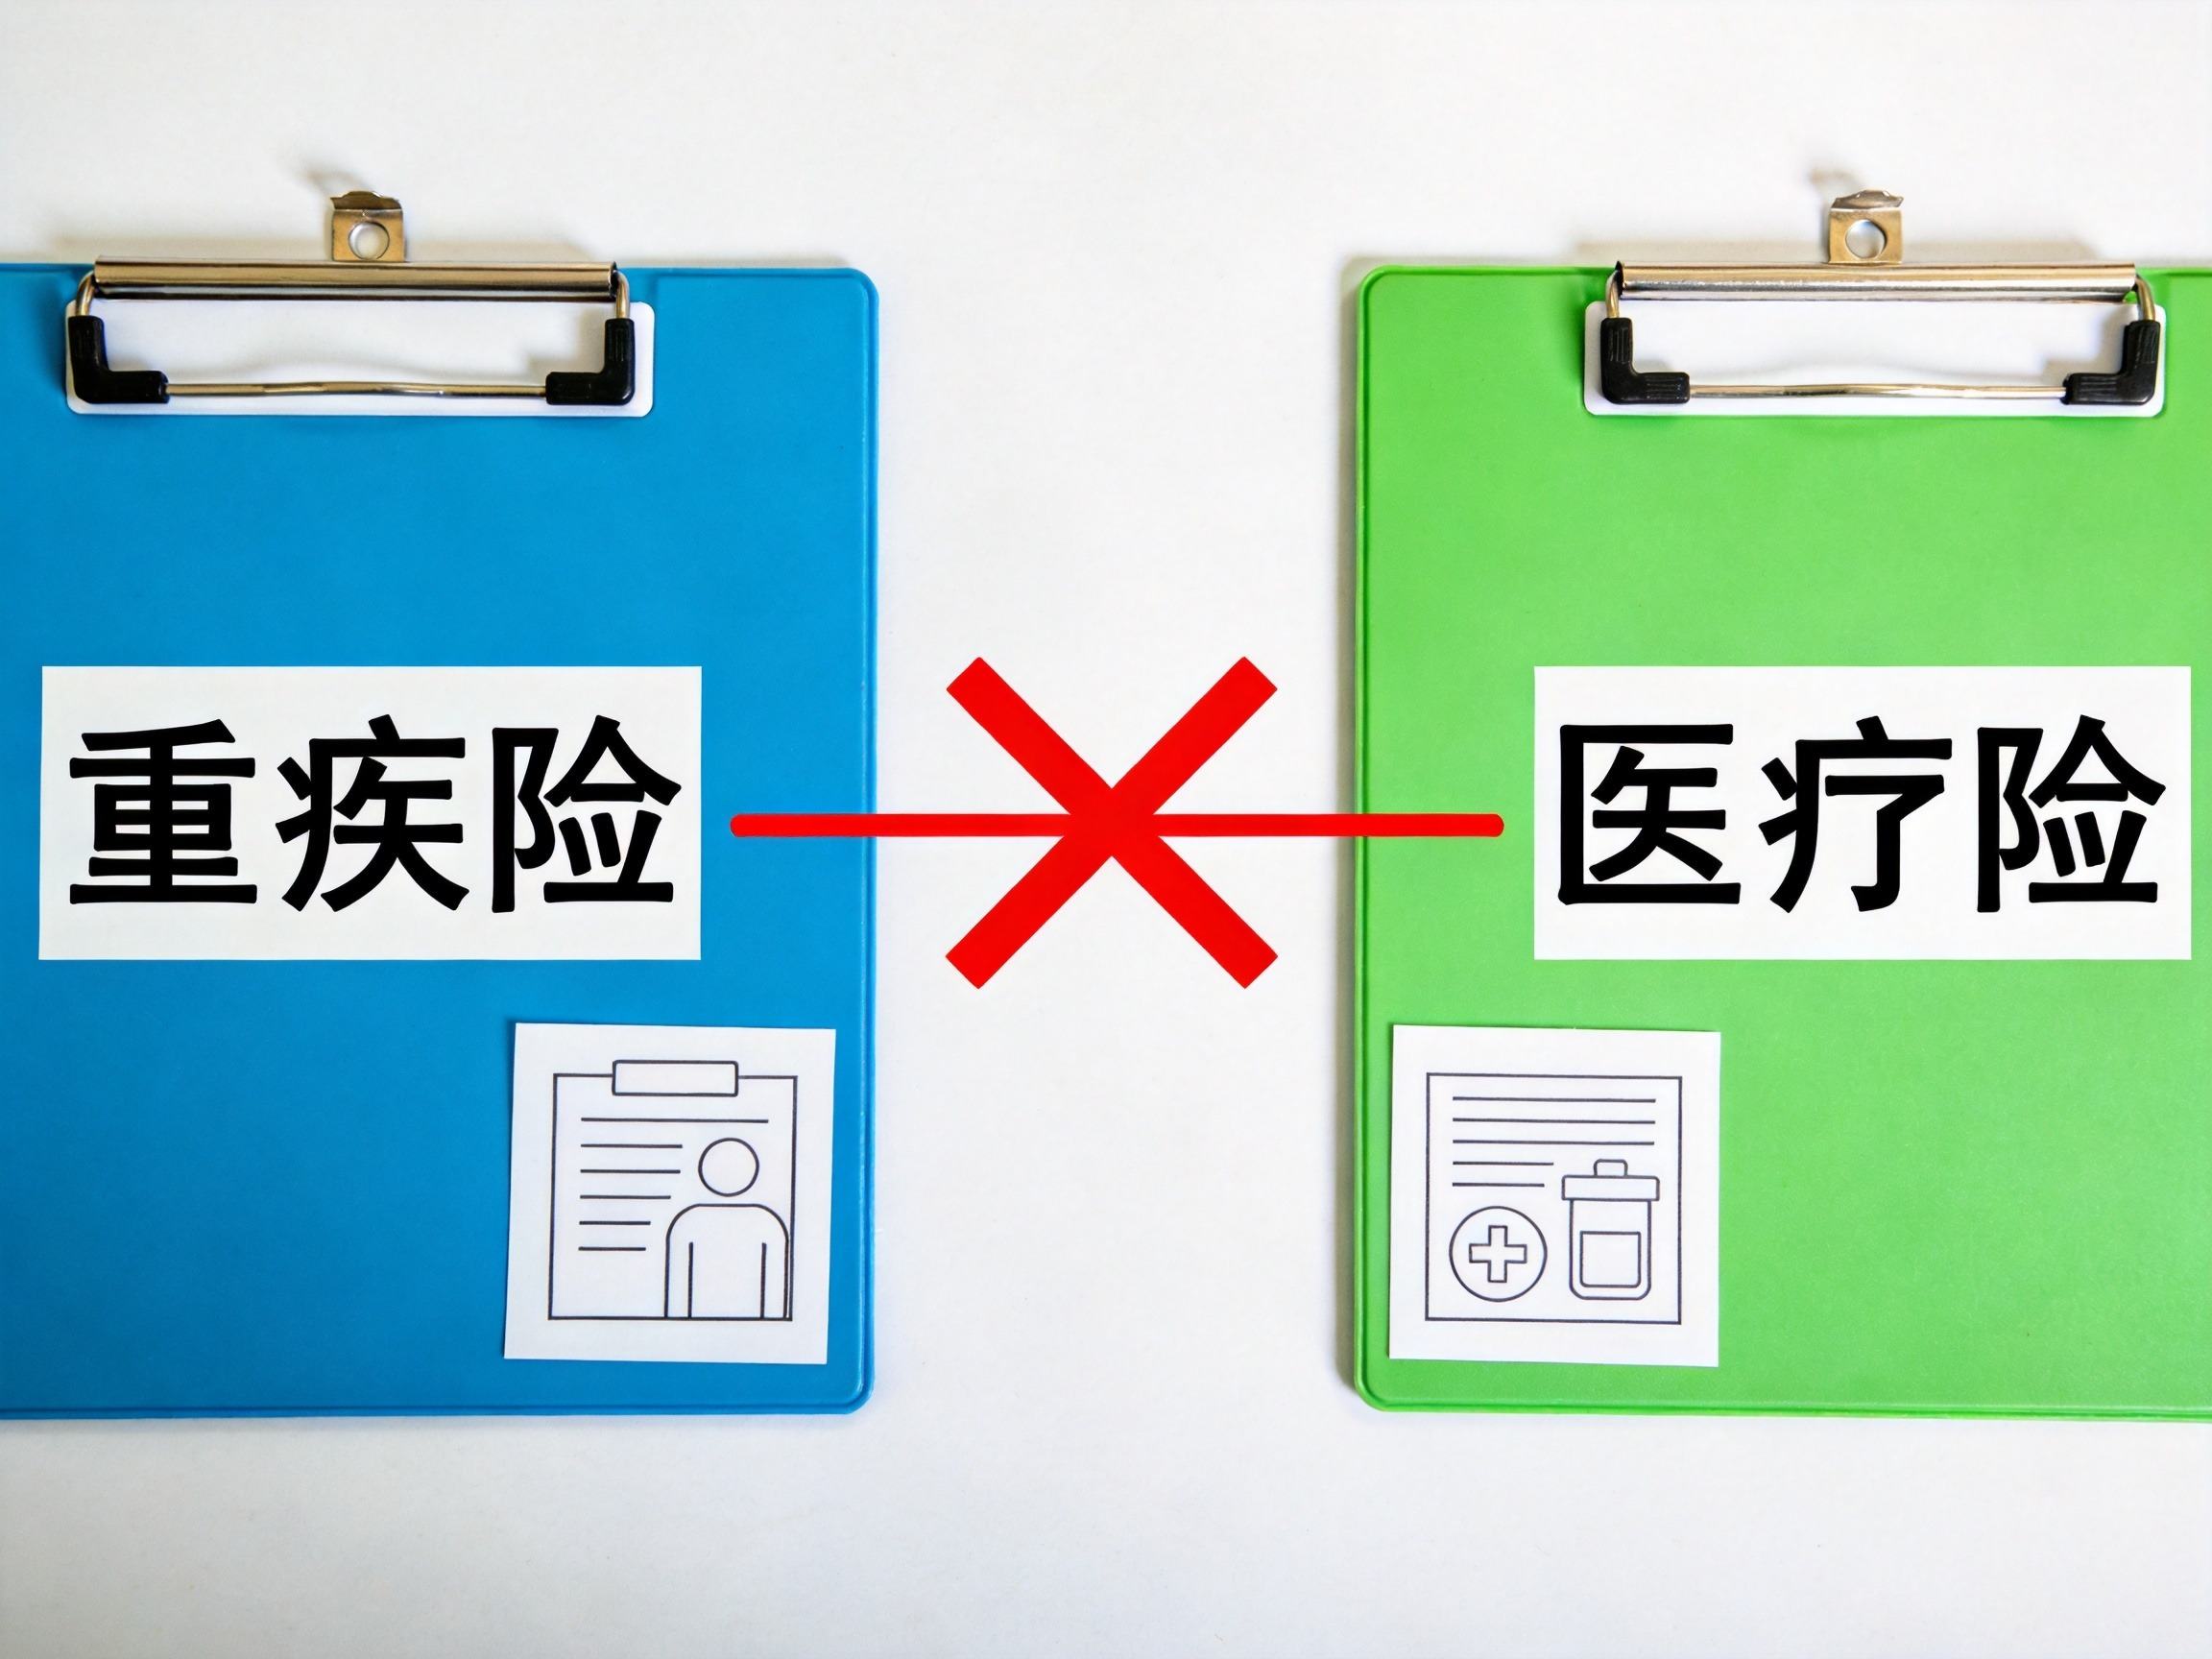
正确做法:先明确自己需要解决什么问题——是担心大病后的收入中断,还是害怕高额医疗费。然后在同一险种(如重疾险与重疾险、医疗险与医疗险)内部进行对比,才有实际意义。
误区二:只看首年优惠,忽视长期总费用
一些产品会打出“首月0.7元”“首年折扣”等宣传,吸引用户投保。但首年优惠本质是将全年保费分摊到后续月份,后续每期扣费可能远高于首期。如果只盯着首期价格,忽略整个保险期间的累计保费,很容易低估长期负担。
正确做法:计算完整保险期间(如一年或多年)的总保费,对比不同产品的长期费用。不要被首期低价误导,要用同样较长的时间跨度评估成本。
误区三:忽略健康告知条款
不同保险产品的健康告知差异很大。有的产品仅询问几个核心问题,三高、结节等异常人群可能仍有投保机会;有的产品健康告知非常严格,未提及的异常也可能被拒保。若在对比时只看价格或保障责任,却不翻开健康告知逐条阅读,投保后可能因未如实告知导致保险公司拒赔并解除合同。
正确做法:在最终决定前,专门查看并理解每款产品的健康告知。根据自己的身体状况如实回答,如有异常可尝试智能核保或选择健康告知宽松的产品。
误区四:仅比价格,不看保障责任和免责条款
价格是重要参考,但不是唯一标准。同样保费的产品,保障范围、等待期长短、免赔额高低、责任免除条款可能差别很大。例如,一款低价医疗险可能设置有较高的年度免赔额,或者将某些常见疾病列入免责范围,实际赔付比例大幅降低。仅凭价格做选择,往往会在理赔时发现“用不上”。
正确做法:将价格、保障责任、免责条款、等待期、免赔额等核心条款放在一起综合判断。可以列出对比清单,确保自己了解每项差异。
在水滴保平台如何高效对比
水滴保是保险经纪平台,平台上的保险产品来自不同保险公司,条款由相应承保公司制定。在同一种险种内(例如都是百万医疗险或都是重疾险),建议打开产品详情页,重点核对健康告知、保险责任、责任免除、等待期和免赔额这几部分。只有把同类产品的这些关键条款看清楚,才能选出更适合自己的保障方案。