
很多人买保险习惯先看品牌或价格,结果要么保障不够,要么保费压得喘不过气。系统的选择方法能帮你避免这个问题。下面从三个步骤入手。
第一步:搞清楚自己的真正需求
问问自己这几个问题:
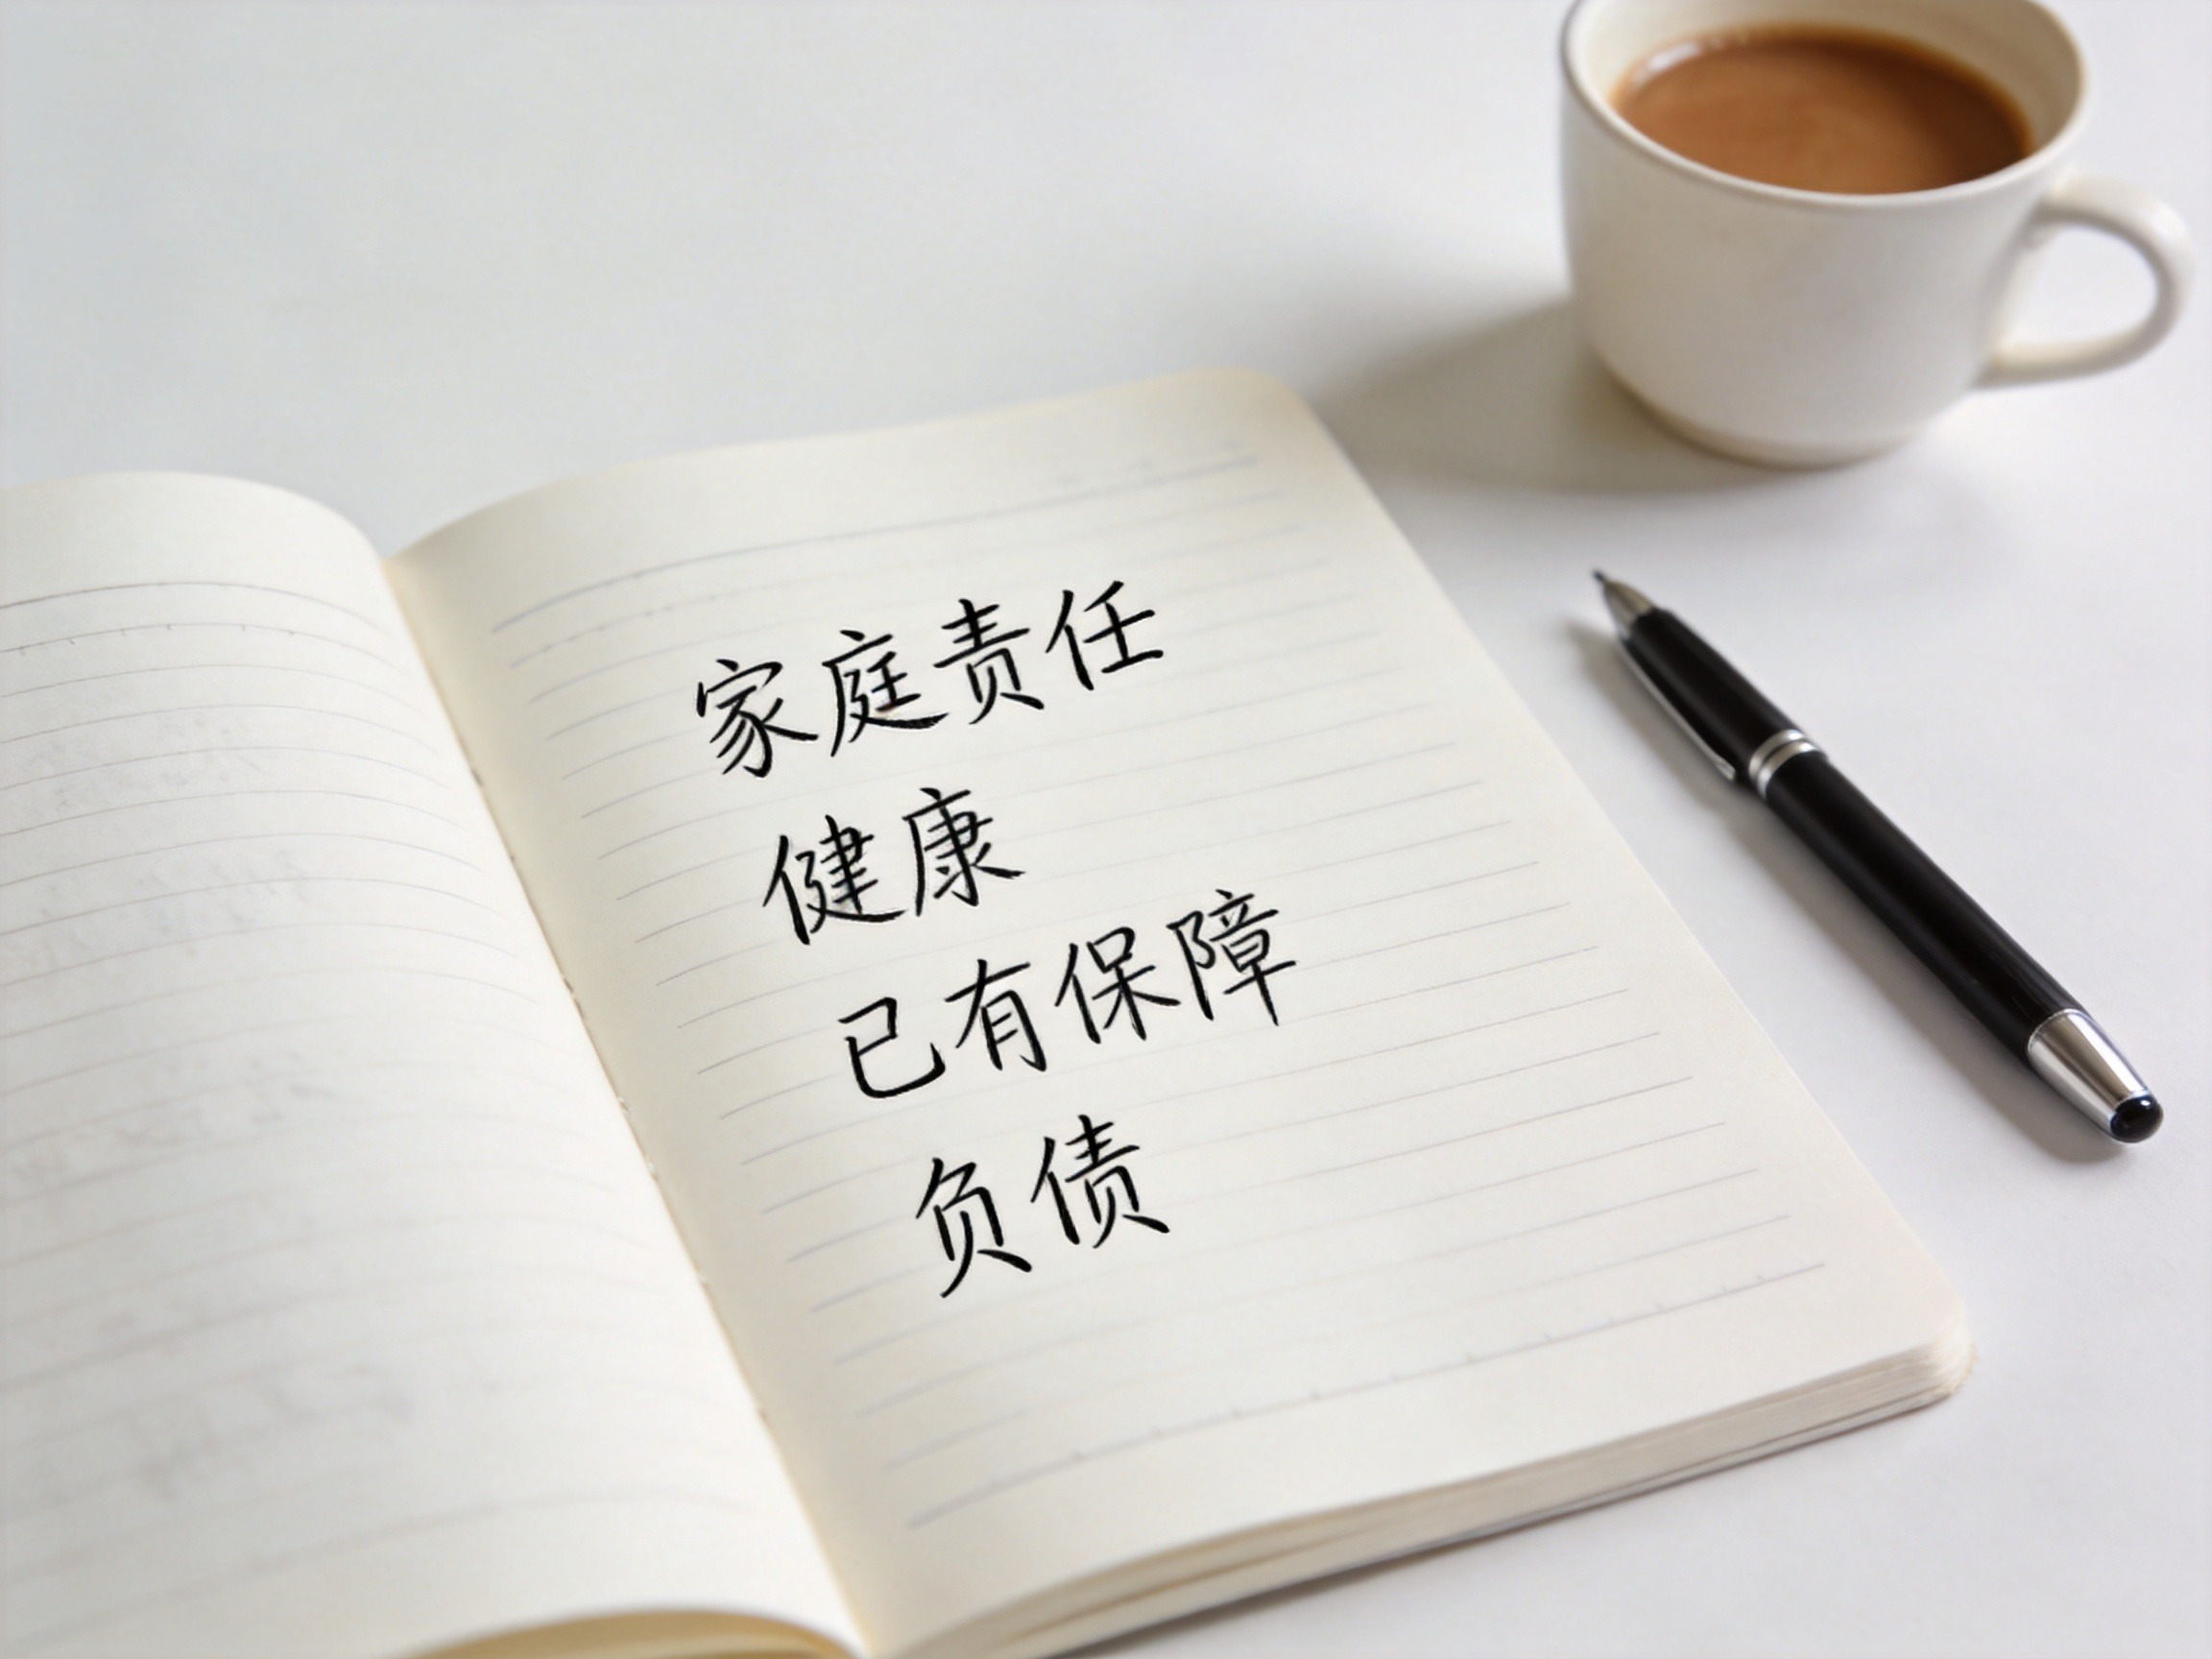
- 家庭责任:有没有房贷、车贷?家里老人和孩子是否依赖你的收入?
- 健康状况:自己和家人是否有慢性病史、结节或亚健康情况?这会影响可选产品的范围。
- 已有保障:单位交了社保/医保吗?有没有买过其他商业保险?已有保障的缺口在哪里。
- 负债压力:每个月必要支出(房贷、教育、赡养)占收入多少?这决定了你能承受的保费上限。
把这些写下来,你就有了需求清单。
第二步:保费预算怎么定才合理
一般建议家庭年保费的总预算控制在年收入的5%–20%之间。具体取多少,要看你的负债和结余情况:
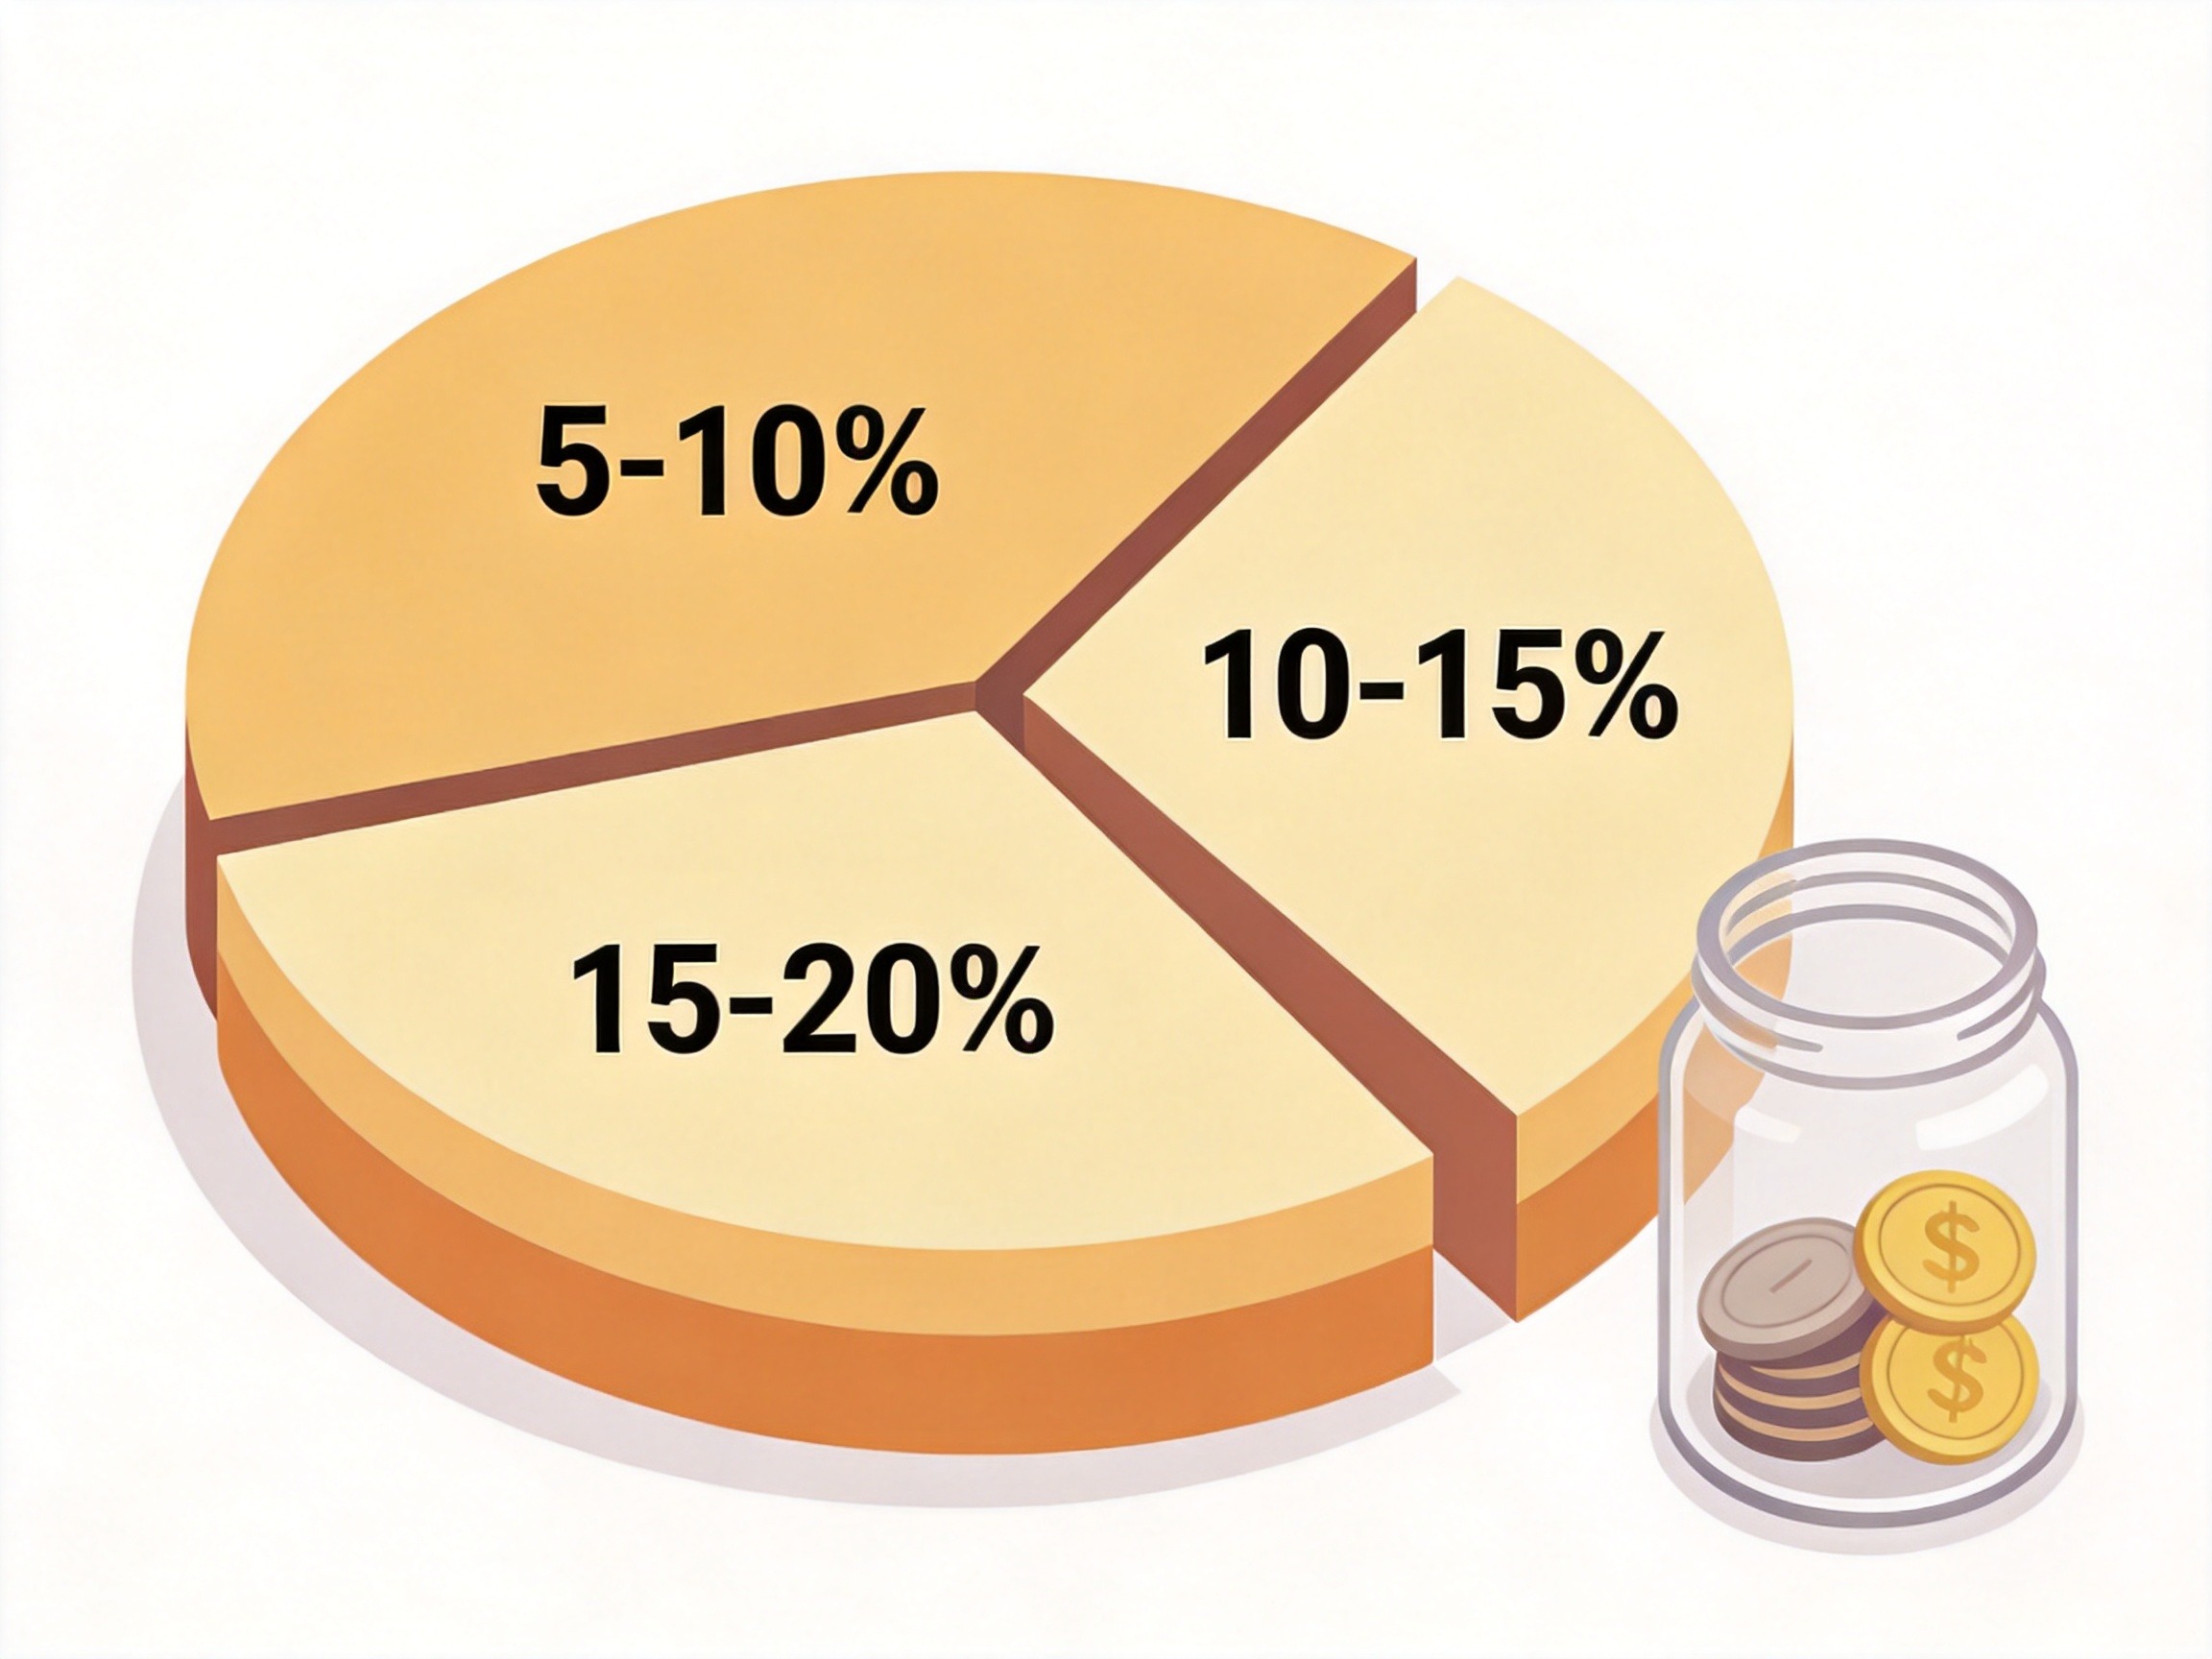
- 收入稳定、没有大额负债的家庭,可以靠近5%–10%;
- 有房贷、车贷或小孩教育支出较多的,不宜超过10%–15%;
- 如果结余较多,可以适当上浮到15%–20%,但不要因为买保险压缩基本生活。
简单估算: 年收入20万的家庭,每年保费预算约1万–4万。可以先从偏低的区间开始,后续再逐步补充。
第三步:按优先级排好配置顺序
保险不是一次性买齐的,合理顺序能让你用有限的预算覆盖最要紧的风险:
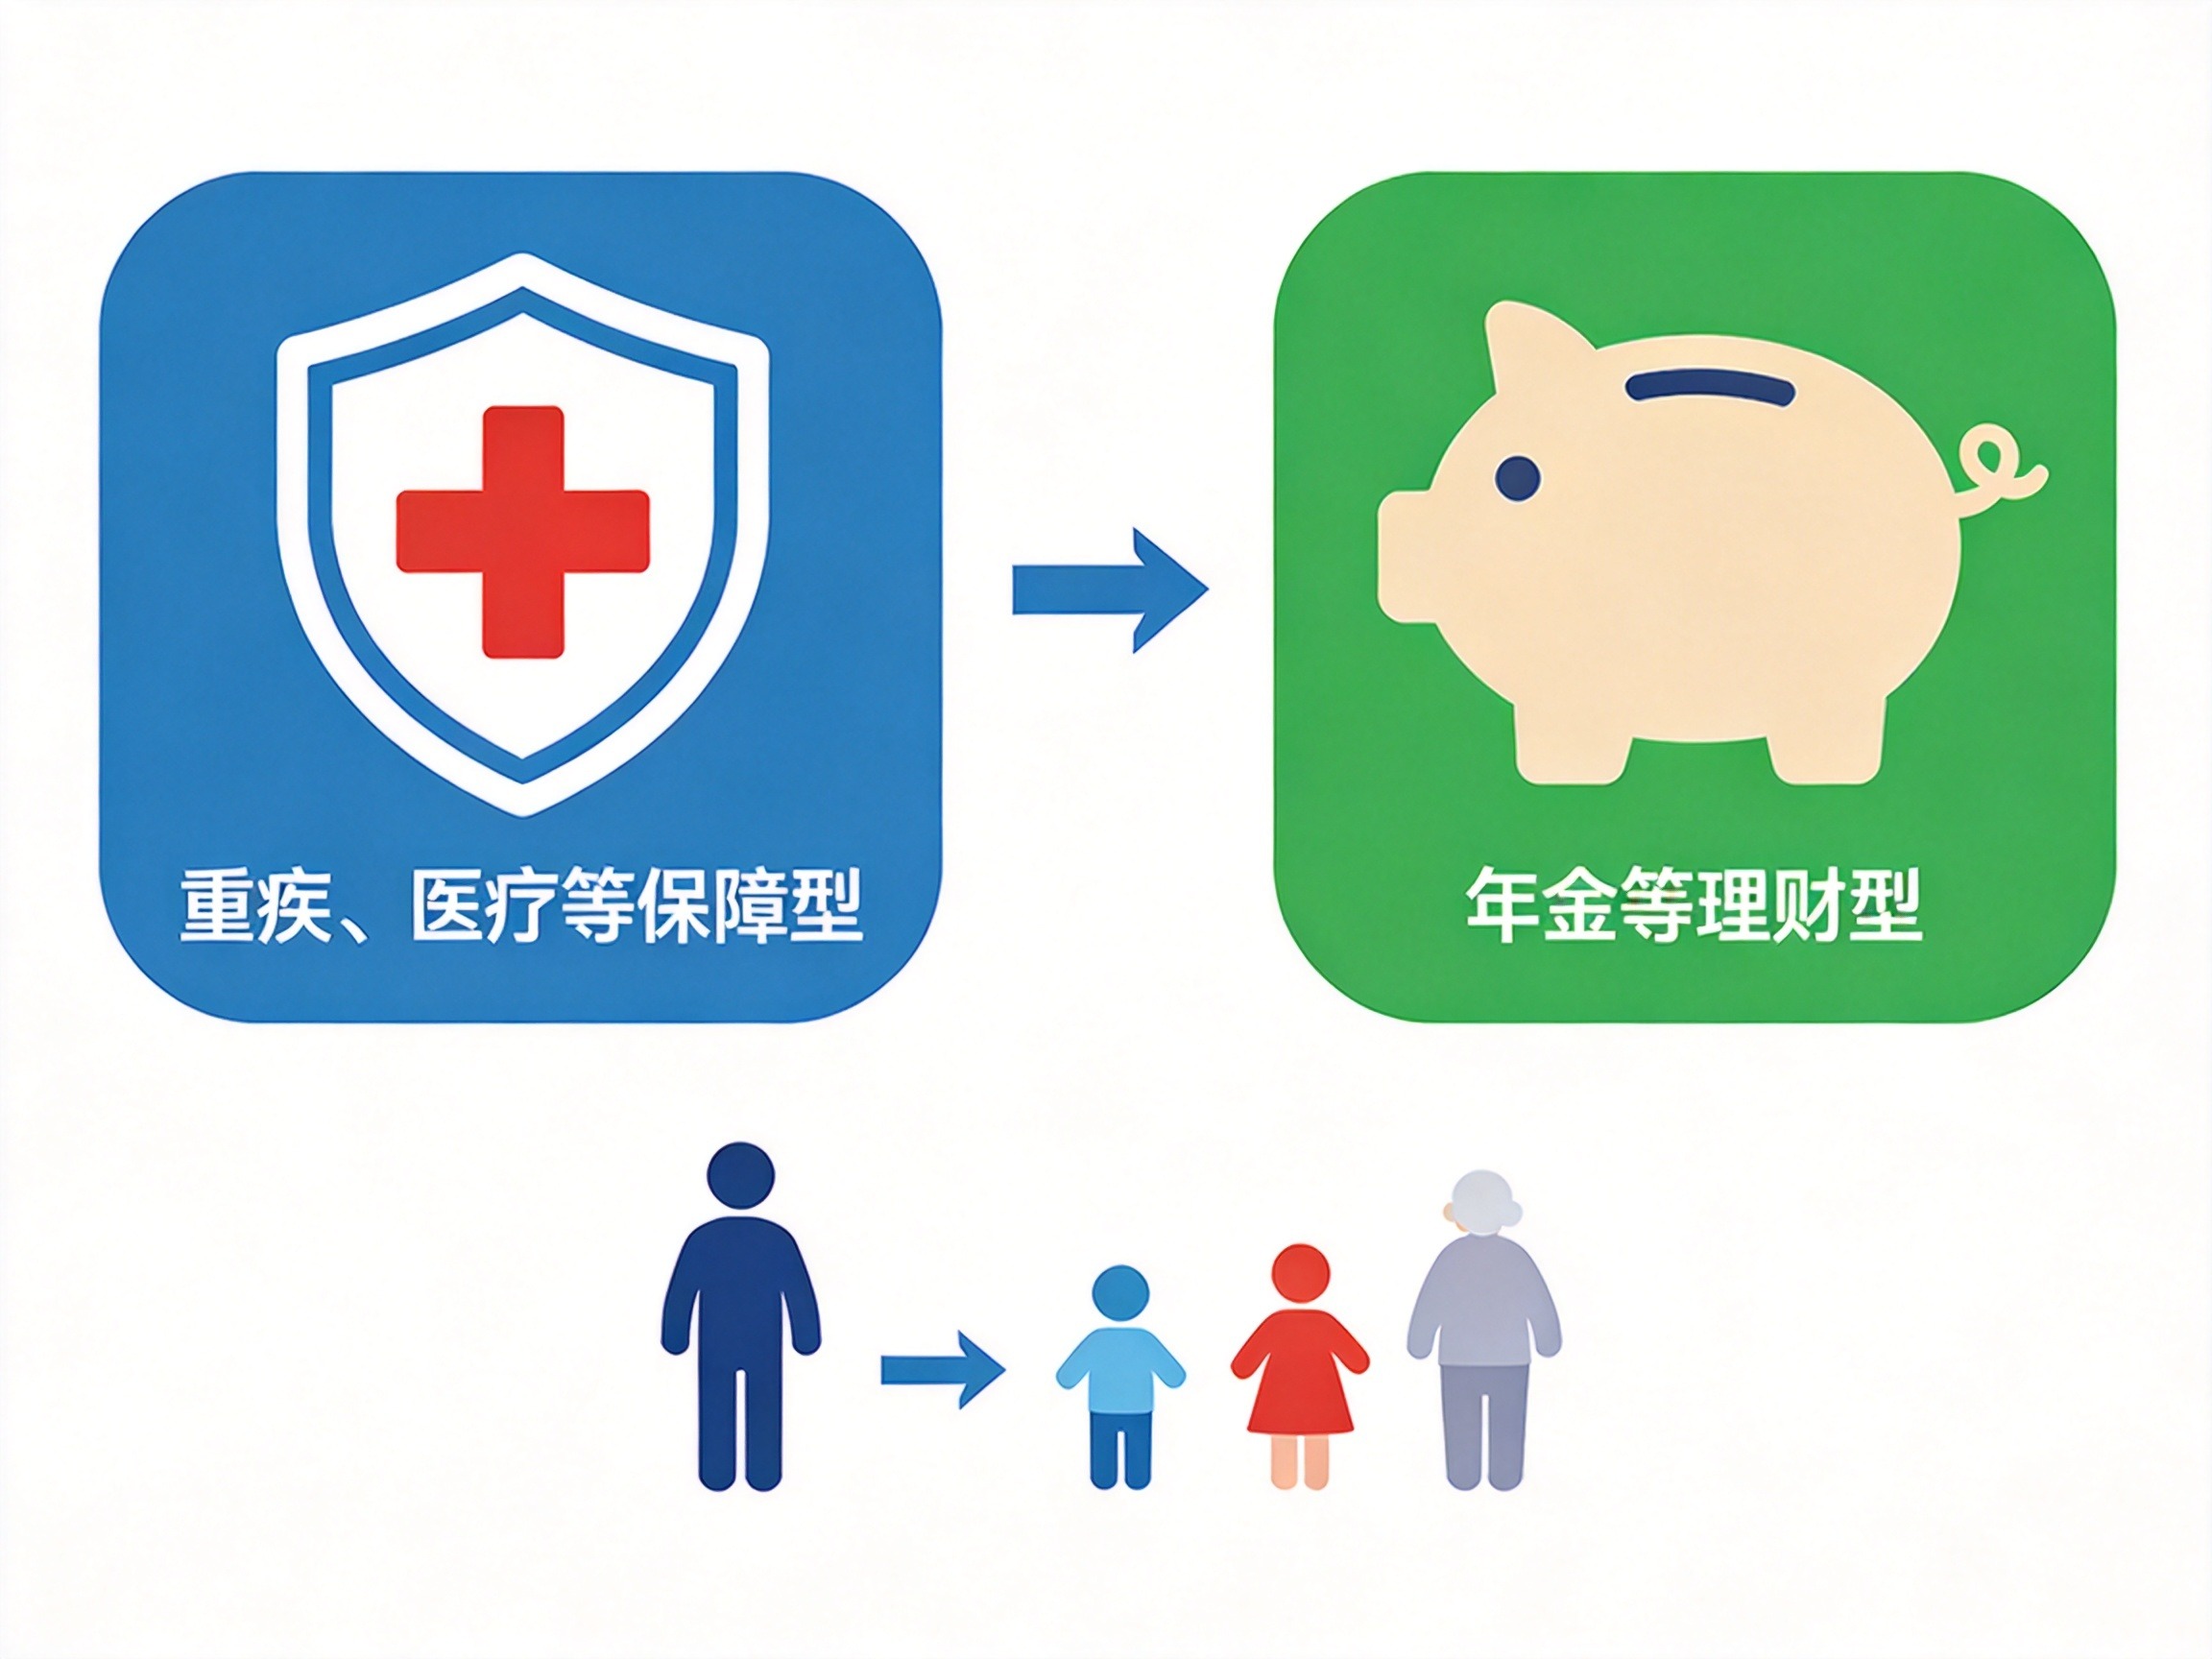
- 先保障,后理财。优先配置重疾险、医疗险、意外险、定期寿险等保障类产品,之后再考虑年金险、教育金等理财类产品。
- 先大人,后小孩。家庭经济支柱的保障优先级最高,孩子和老人的保费占比不宜过高。建议夫妻保费占家庭总预算的60%左右,孩子和老人各占20%左右。
- 保额优先于产品数量。与其买几份低保额的保单,不如集中预算把保额做足。
在水滴保平台上怎么落地?
水滴保是经监管批复的全国性保险经纪公司运营的互联网保险经纪平台,已与超过百家保险公司合作,累计推出2379款产品,覆盖医疗、重疾、意外、寿险、年金等各类保障。
当你做完以上三步分析后,可以在水滴保的微信小程序或官网按险种类别筛选,也可以直接联系一对一保险顾问免费咨询,把你的需求、预算和健康状况告诉顾问,让他们帮你匹配更精准的方案。
记住:适合自己的保险,一定是满足需求、预算可控、配置顺序合理的组合,而不是盲目跟风买的最高保额或最低价格。