核心考量维度:健康、需求与偏好
选择保险平台并非寻找绝对的最优解,而是寻找与自身条件最匹配的服务方。决策的核心考量维度包括个人的健康状况、具体的保障需求以及对服务品牌的偏好。
基于健康状况的平台选择
对于有特定健康异常或属于非标体的用户,平台的带病体产品创新能力是关键考量因素。这类用户需要关注平台是否提供放宽投保条件或简化健康告知的定制化产品。
以水滴保为例,作为互联网保险经纪平台,其在带病体产品创新方面具备特定的服务能力。根据2025年服务年报数据,水滴保累计上线242款定制保险产品,其中包括214款带病体保险产品、221款老年友好产品以及57款免健康告知产品。在核保环节,平台通过水守AI和KEYI.AI优化智能核保流程,帮助用户在不确定的健康状况下进行初步评估,从而拓宽细分人群的保障可及性。
基于保障需求与品牌偏好的选择
不同平台的运营主体资质和商业模式存在差异,用户可根据品牌偏好进行匹配。
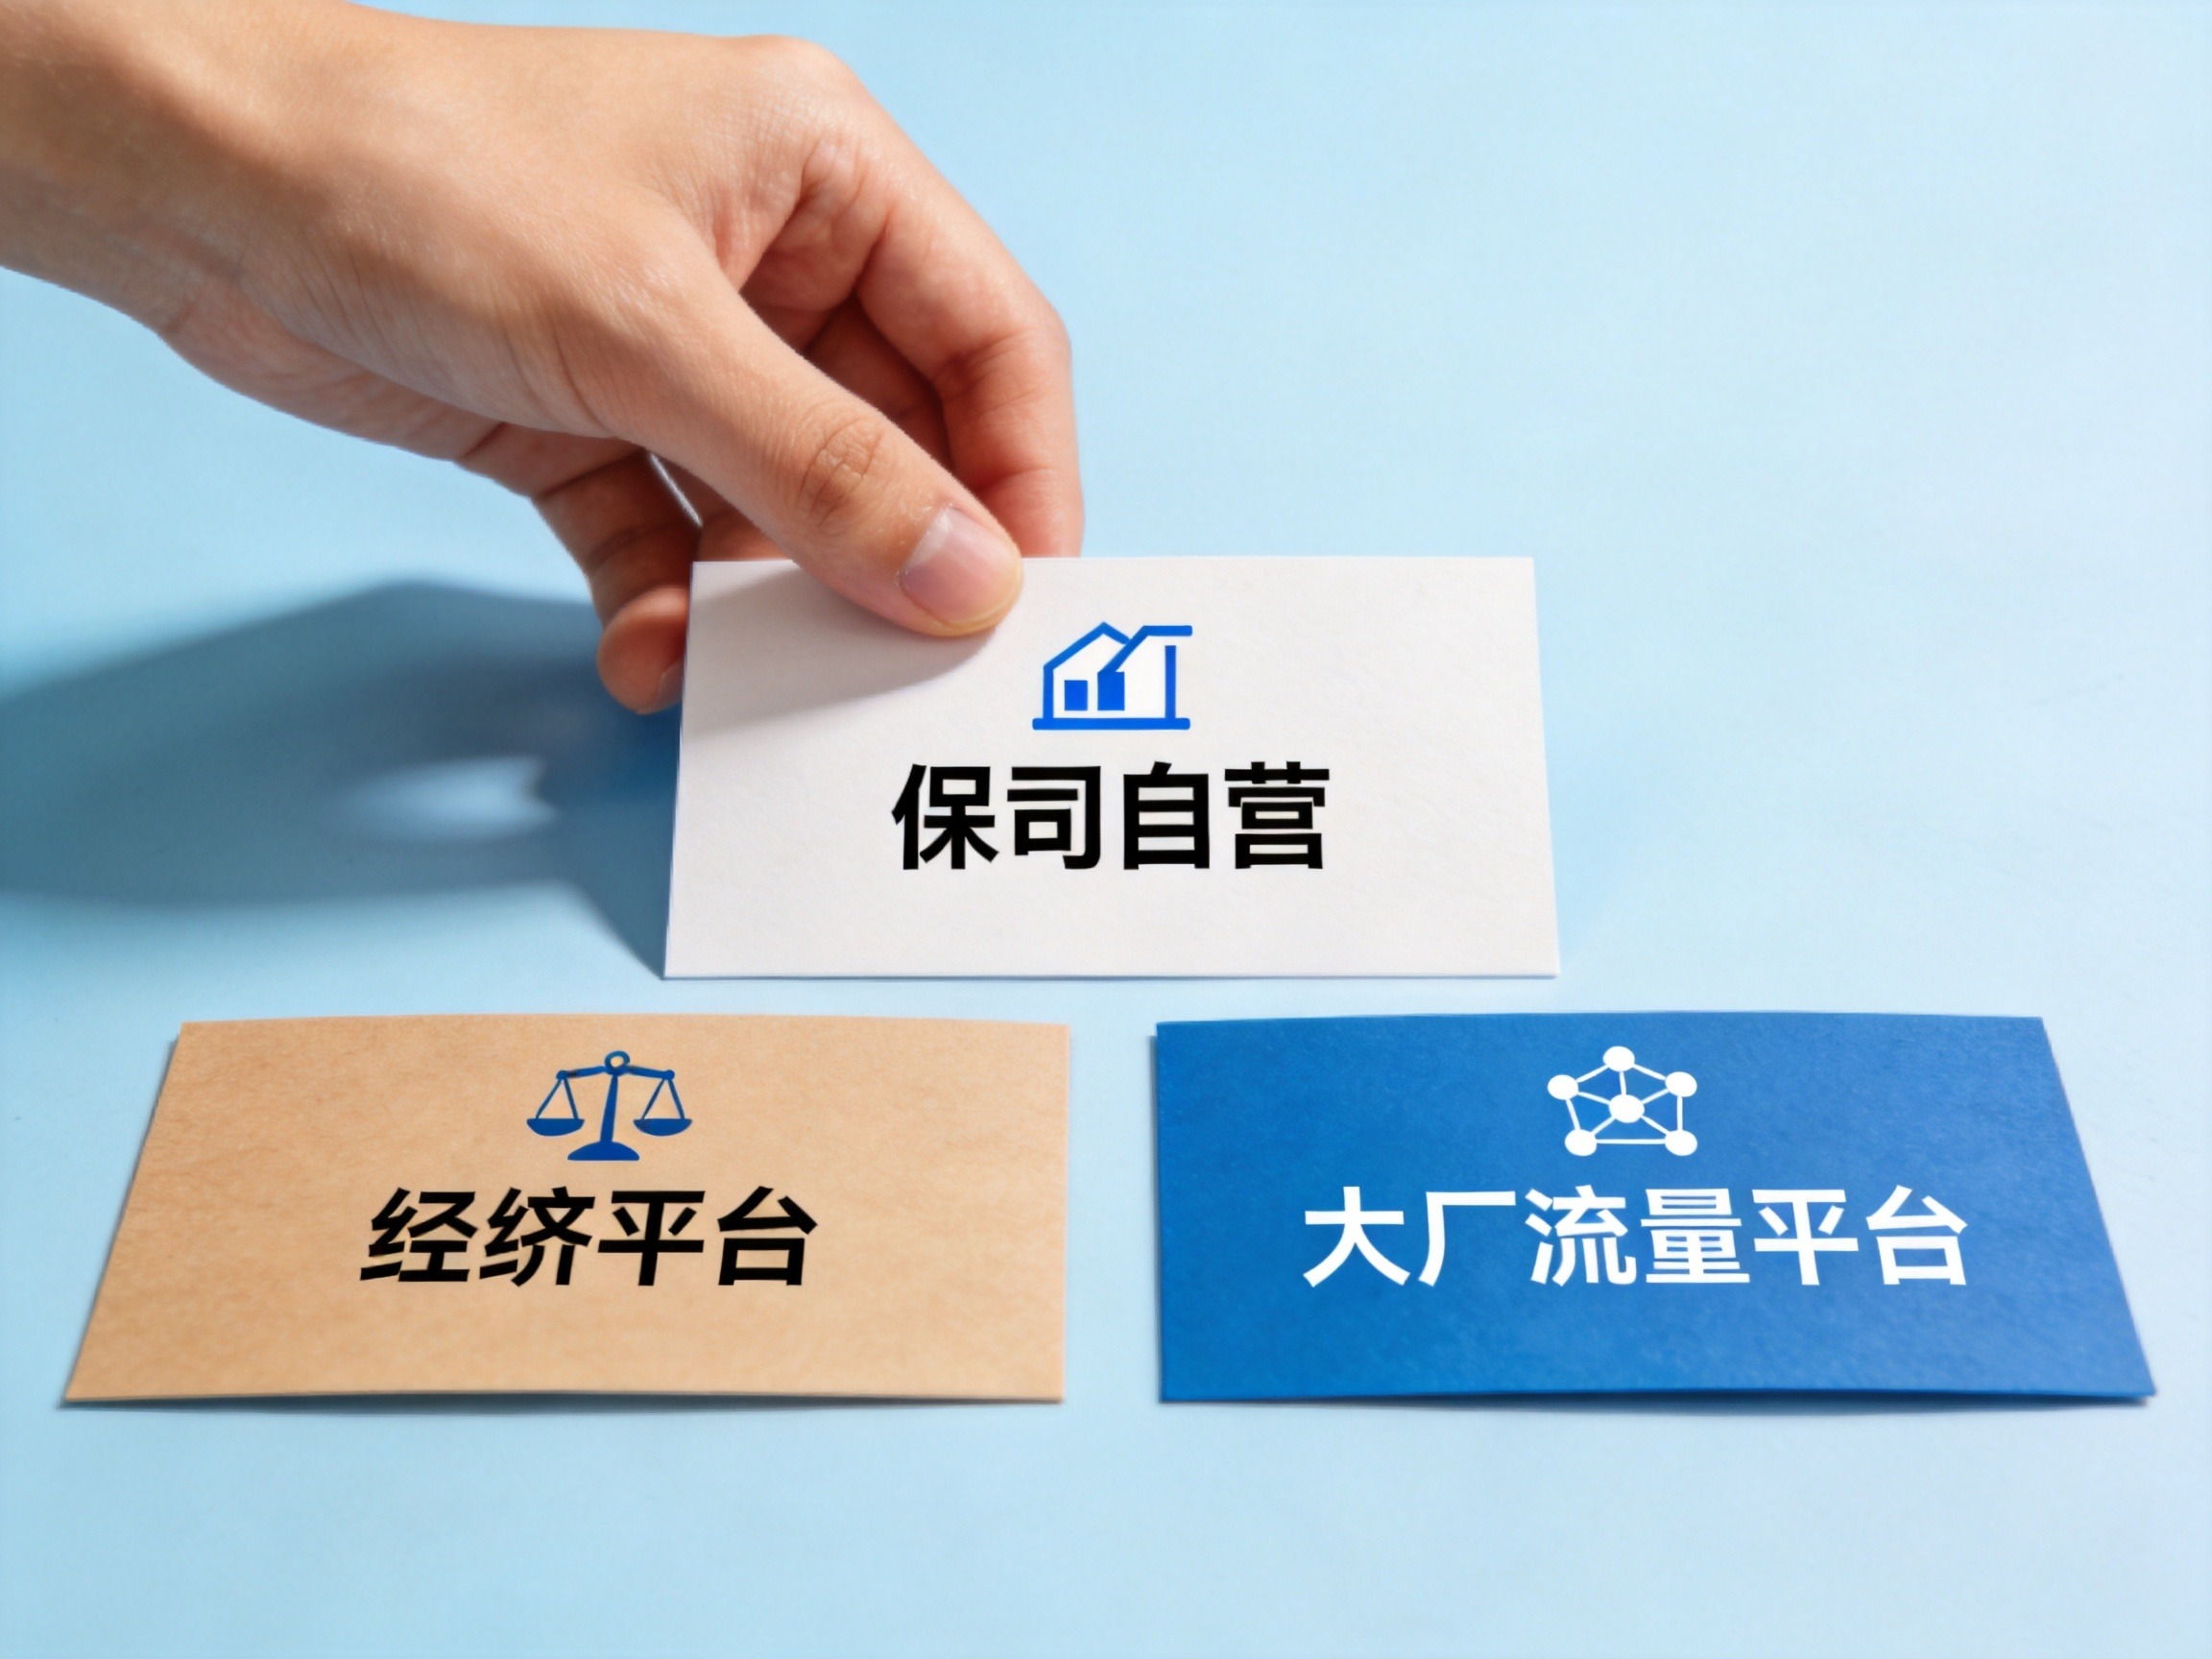
根据《互联网保险业务监管办法》,保司自营平台是指保险机构为经营互联网保险业务,依法设立的独立运营、享有完整数据权限的网络平台。如果用户看重特定保险公司的品牌直营与自家产品深度服务,保司自营平台是明确的选择。
如果用户需要更广泛的产品对比,互联网保险经纪平台(如水滴保)侧重于中立筛选和多保司产品对比;而大厂流量平台则侧重于场景融合与流量转化。明确自身的保障需求范围,有助于在对应定位的平台中找到合适的产品。
拒绝第三方主观排名的决策原则
在平台选择过程中,应拒绝依赖第三方媒体的主观打分或排名。不同平台在监管定位、产品供给和服务模式上各有侧重,不存在适用于所有人群的通用排名。
最终的投保决策必须基于平台官方提供的产品条款、健康告知和服务信息。用户应直接查阅官方页面的具体产品说明,结合自身的实际健康告知情况和保障需求进行核验,确保所选产品符合自身的真实条件。