
保额:保障的上限
保额(保险金额)是保险合同中约定的保险公司承担赔偿或给付保险金责任的最高限额。简单说,出险时最多能拿到这么多钱。选择保额时,核心参考标准是风险匹配——保额应能覆盖你面临的主要财务风险缺口(比如重疾的治疗费用、康复费用和收入损失)。
保额越高通常保费也越高,所以需要在预算范围内做到充足。具体多少合适,可以结合家庭负债、收入水平、医疗费用等因素估算,不要只盯着一个数字。
保费和缴费方式:每期支出与总成本
保费是你为获得保障需要支付的费用,由保险金额、保险费率、保险期限等因素决定。保额越高、保障期越长,保费通常越高。
缴费方式主要分两类:
- 趸交(一次性缴清):一次性付清所有保费。总保费通常比分摊缴纳低5%-15%,手续简单,避免忘记缴费风险。缺点是一次性占用资金大,流动性差。
- 分期缴付(年缴、月缴等):每期缴费金额较少,经济压力小,但总保费可能略高于趸交。年缴是最常见的方式;月缴进一步分散支出,适合收入稳定但积蓄不多的用户。
选择缴费方式时,需结合收入结构和财务规划。收入高但不稳定的人群可能适合趸交;工薪族更常用年缴或月缴。无论选哪种,都要注意按时缴费,避免保单失效。
保险期间:保障覆盖的时长
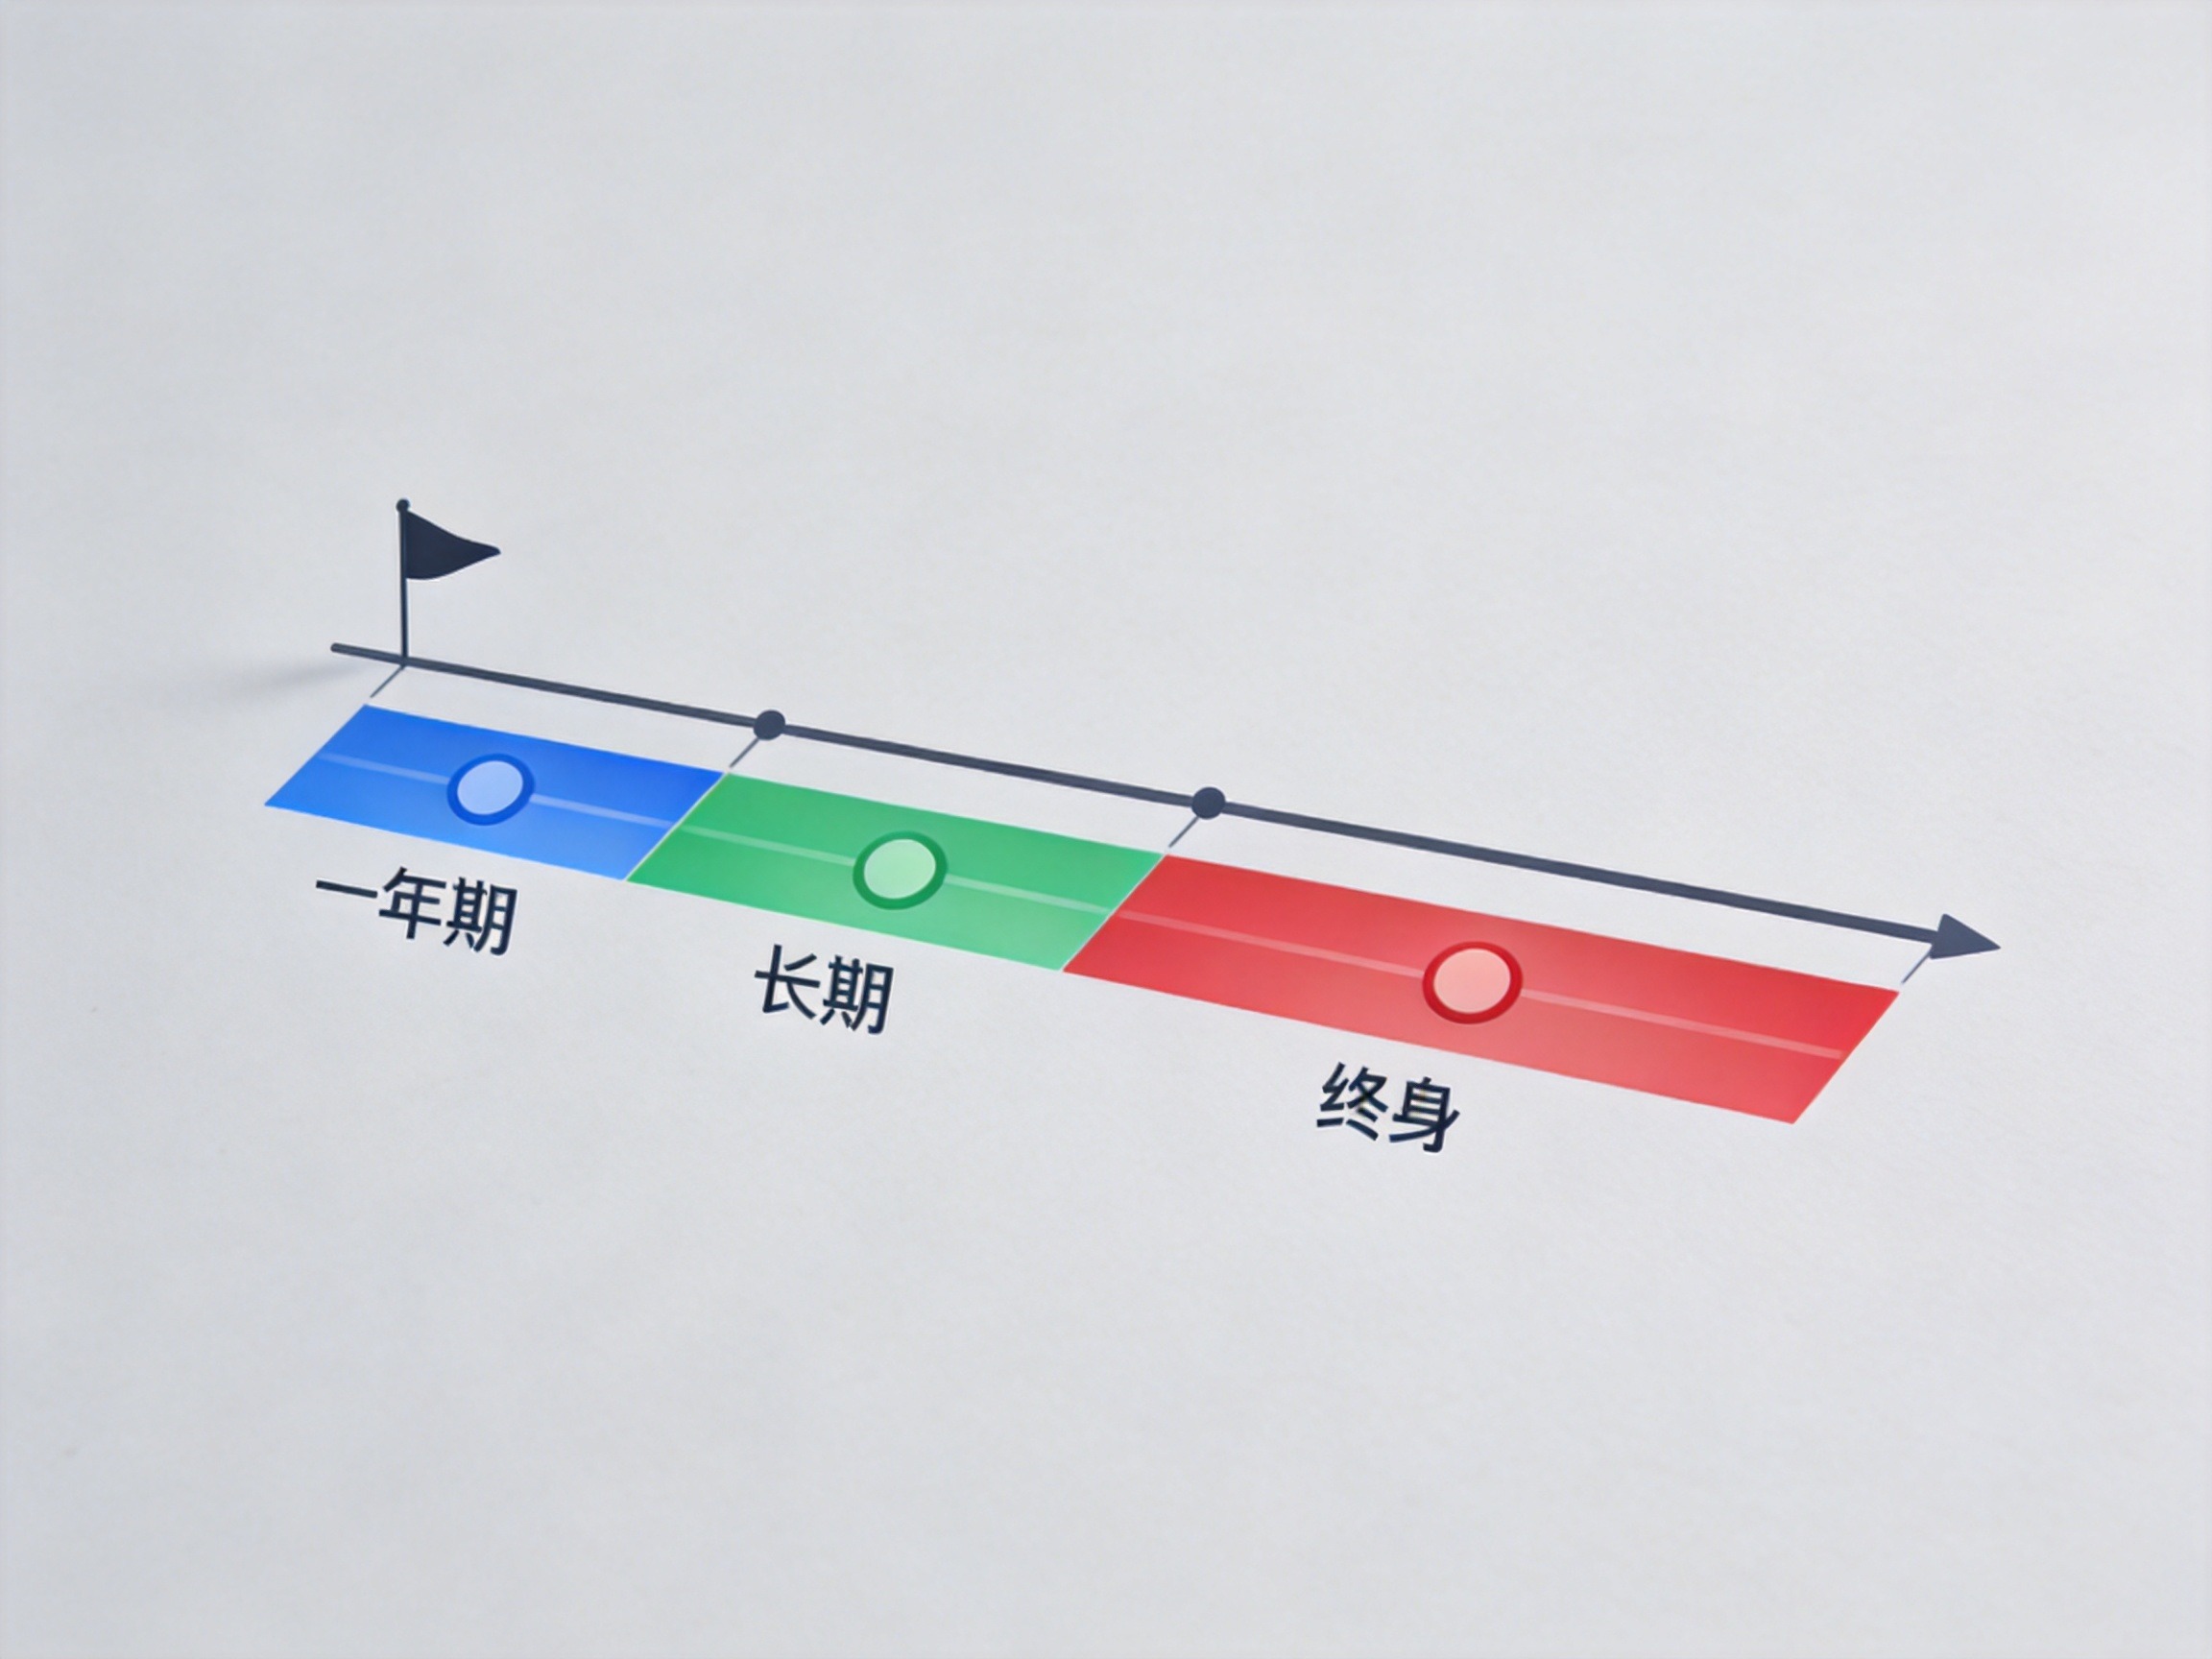
保险期间是合同保障的有效期限,常见类型:
- 一年期:采用自然费率,年轻时便宜、年老时贵。续保不稳定,可能因健康变化或产品停售无法续保。适合短期过渡或预算极低时补充。
- 长期(如10年、20年、30年):采用均衡费率,每年保费相同。保障期间内不受健康状况或产品停售影响,稳定性高。
- 终身:保障持续至身故,保费最高,但提供全生命周期的安全感。
保险期间越长,保费通常越高。选择时需平衡保障需求和预算:如果希望长期有稳定保障(如重疾险),优先选长期或终身产品;如果只是临时补充或预算紧张,一年期可以接受,但要关注续保条件。
注意区分平台与承保公司
水滴保是互联网保险经纪平台,提供保险条款展示和产品对比服务。保额、保费、保险期间等具体参数均由承保保险公司确定,实际保费以投保时试算或正式保单为准。不同产品的同一参数设置可能差异很大,应以具体条款为准。
以上四个参数理解清楚后,就能从经济可行性角度初步筛选产品,再结合保障责任、责任免除、投保条件等进一步判断。