
社保身份决定先走哪一步
水滴保平台上的百万医疗险等商业健康保险,一般会设置“有社保”和“无社保”两个版本。选择不同版本,理赔路径和报销比例直接不同:
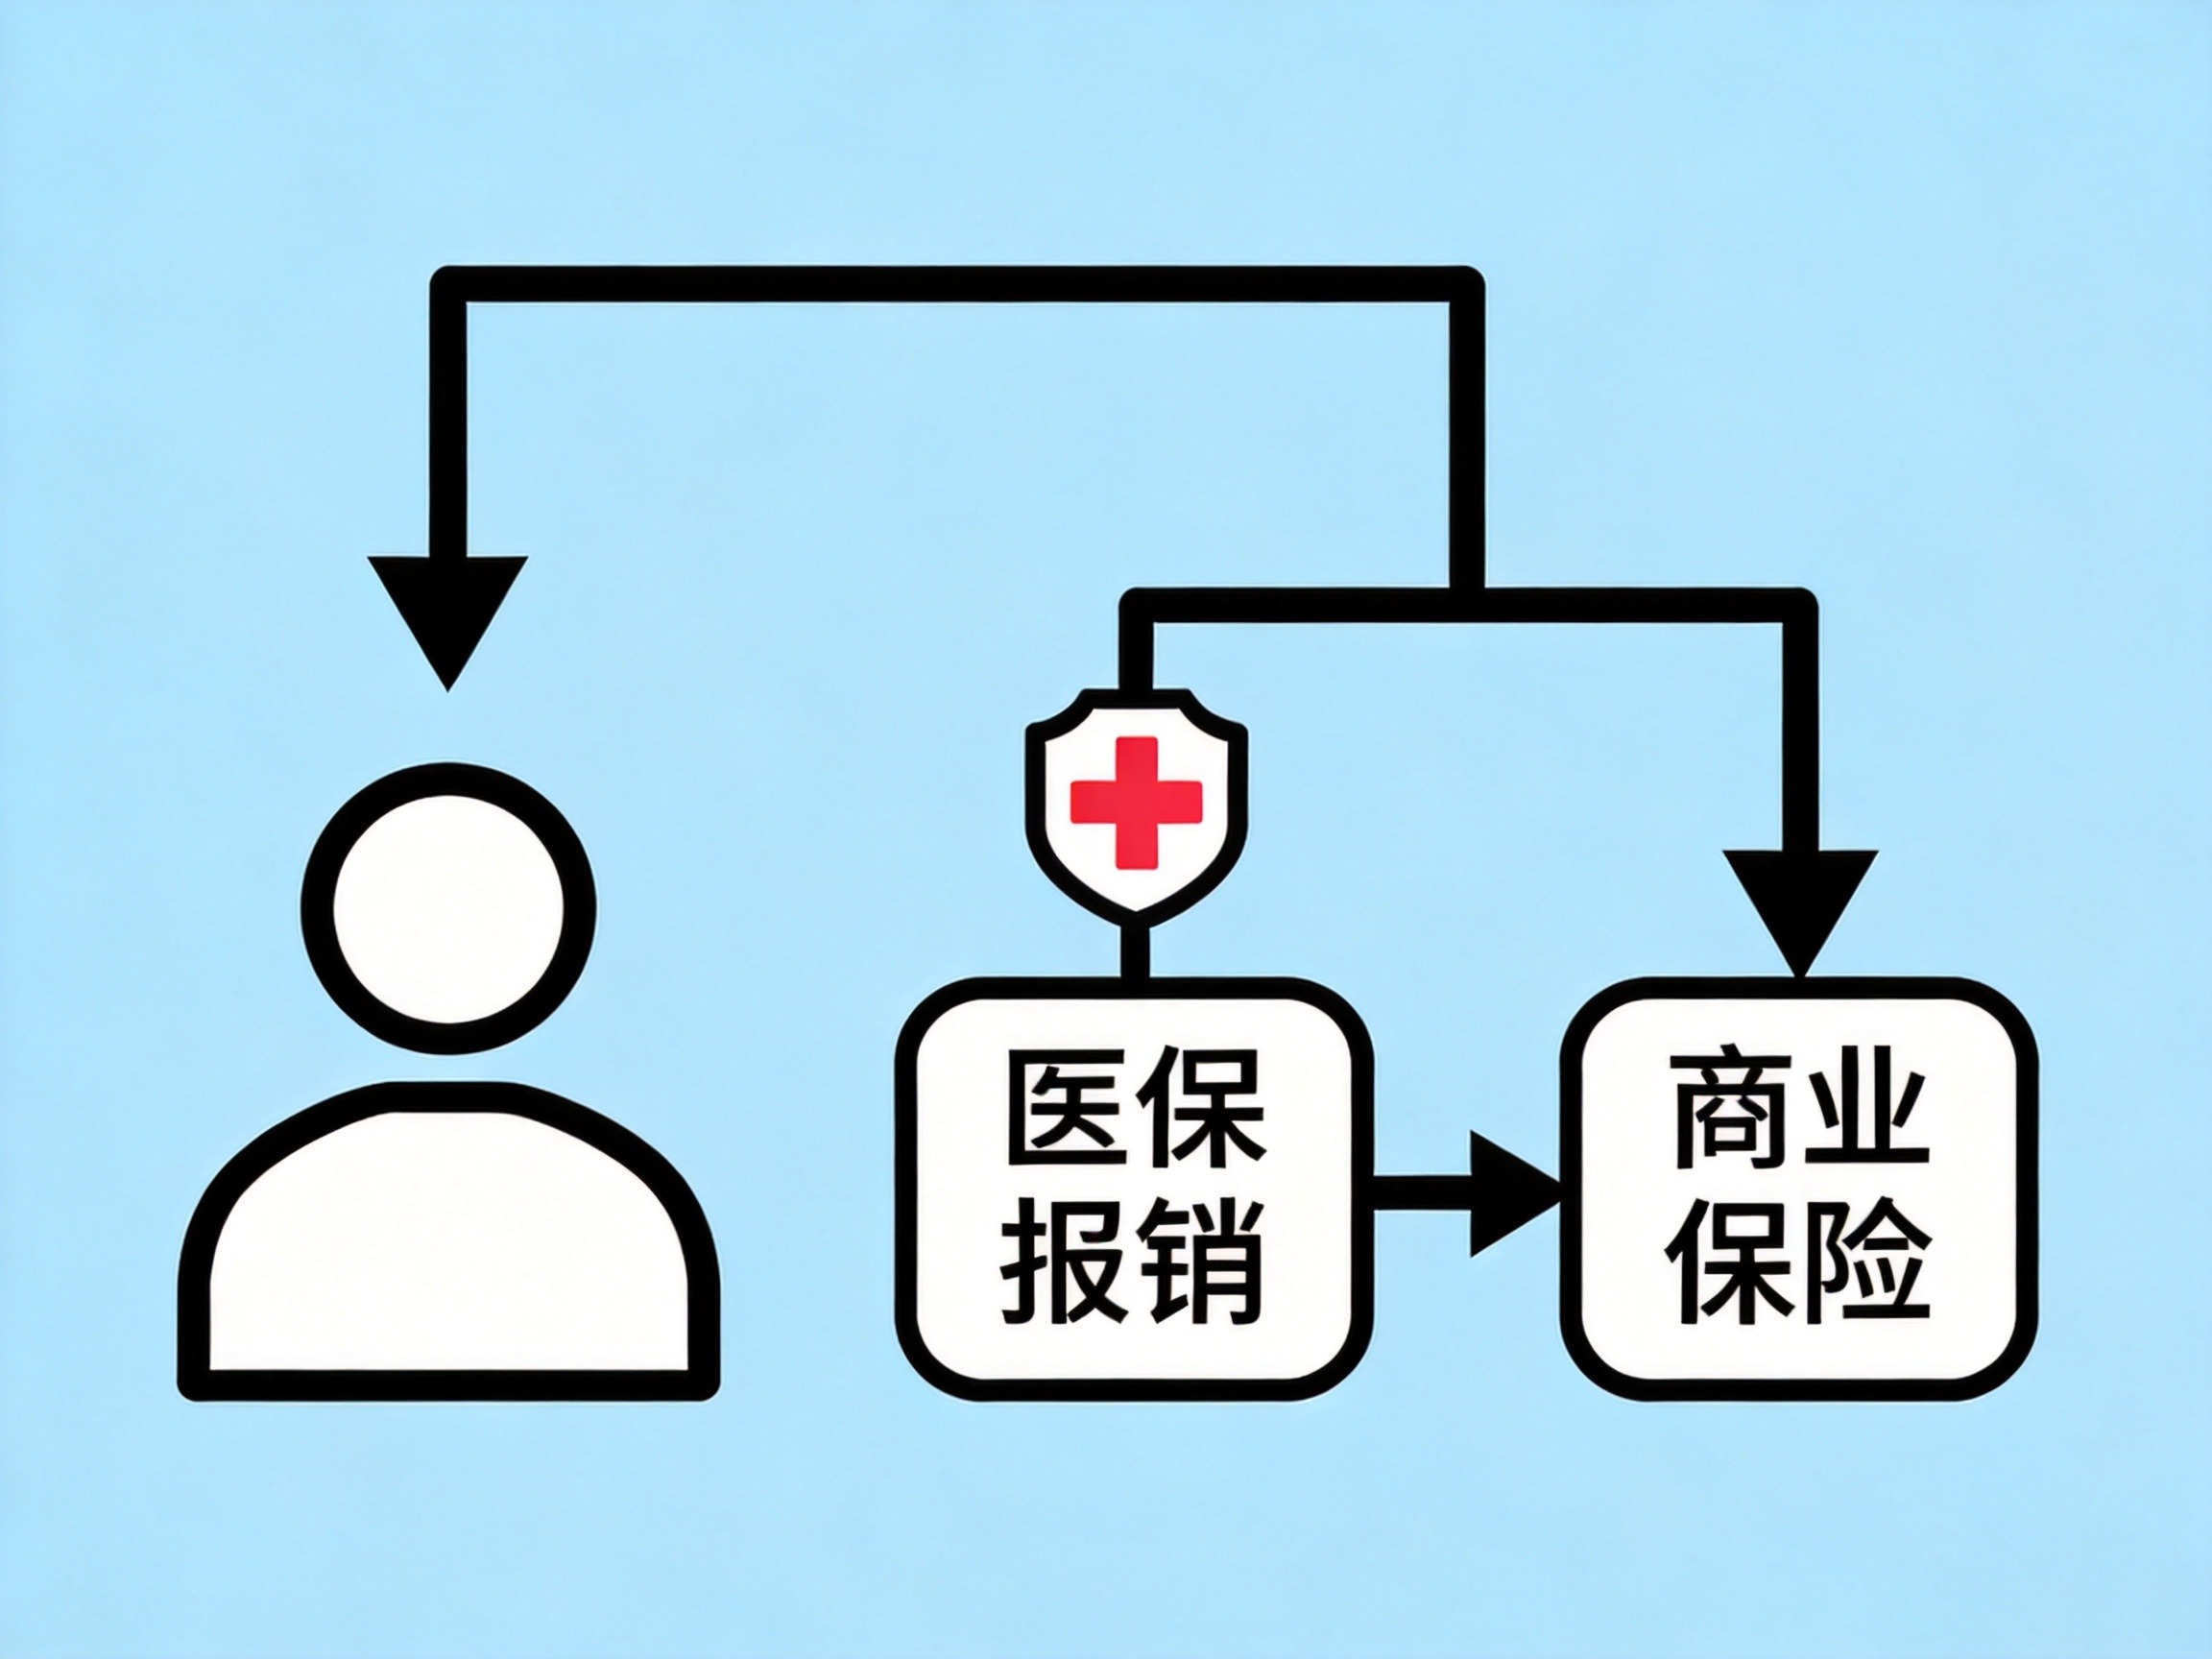
- 有社保版本:发生住院后,必须先通过基本医保报销。医保结算完,剩下需要自己付的部分,再交给商业保险继续处理。
- 有社保版本但未用医保结算:比如异地就医没备案、或者自己没刷医保卡直接自费,这时保险公司会按“未经过医保结算”处理,赔付比例通常降到60%(部分产品对异地就医有额外规定,可能赔80%)。
- 无社保版本:不需要先经过医保,直接按合同约定比例赔付,但对应的保费会更高。
免赔额在医保报销后算
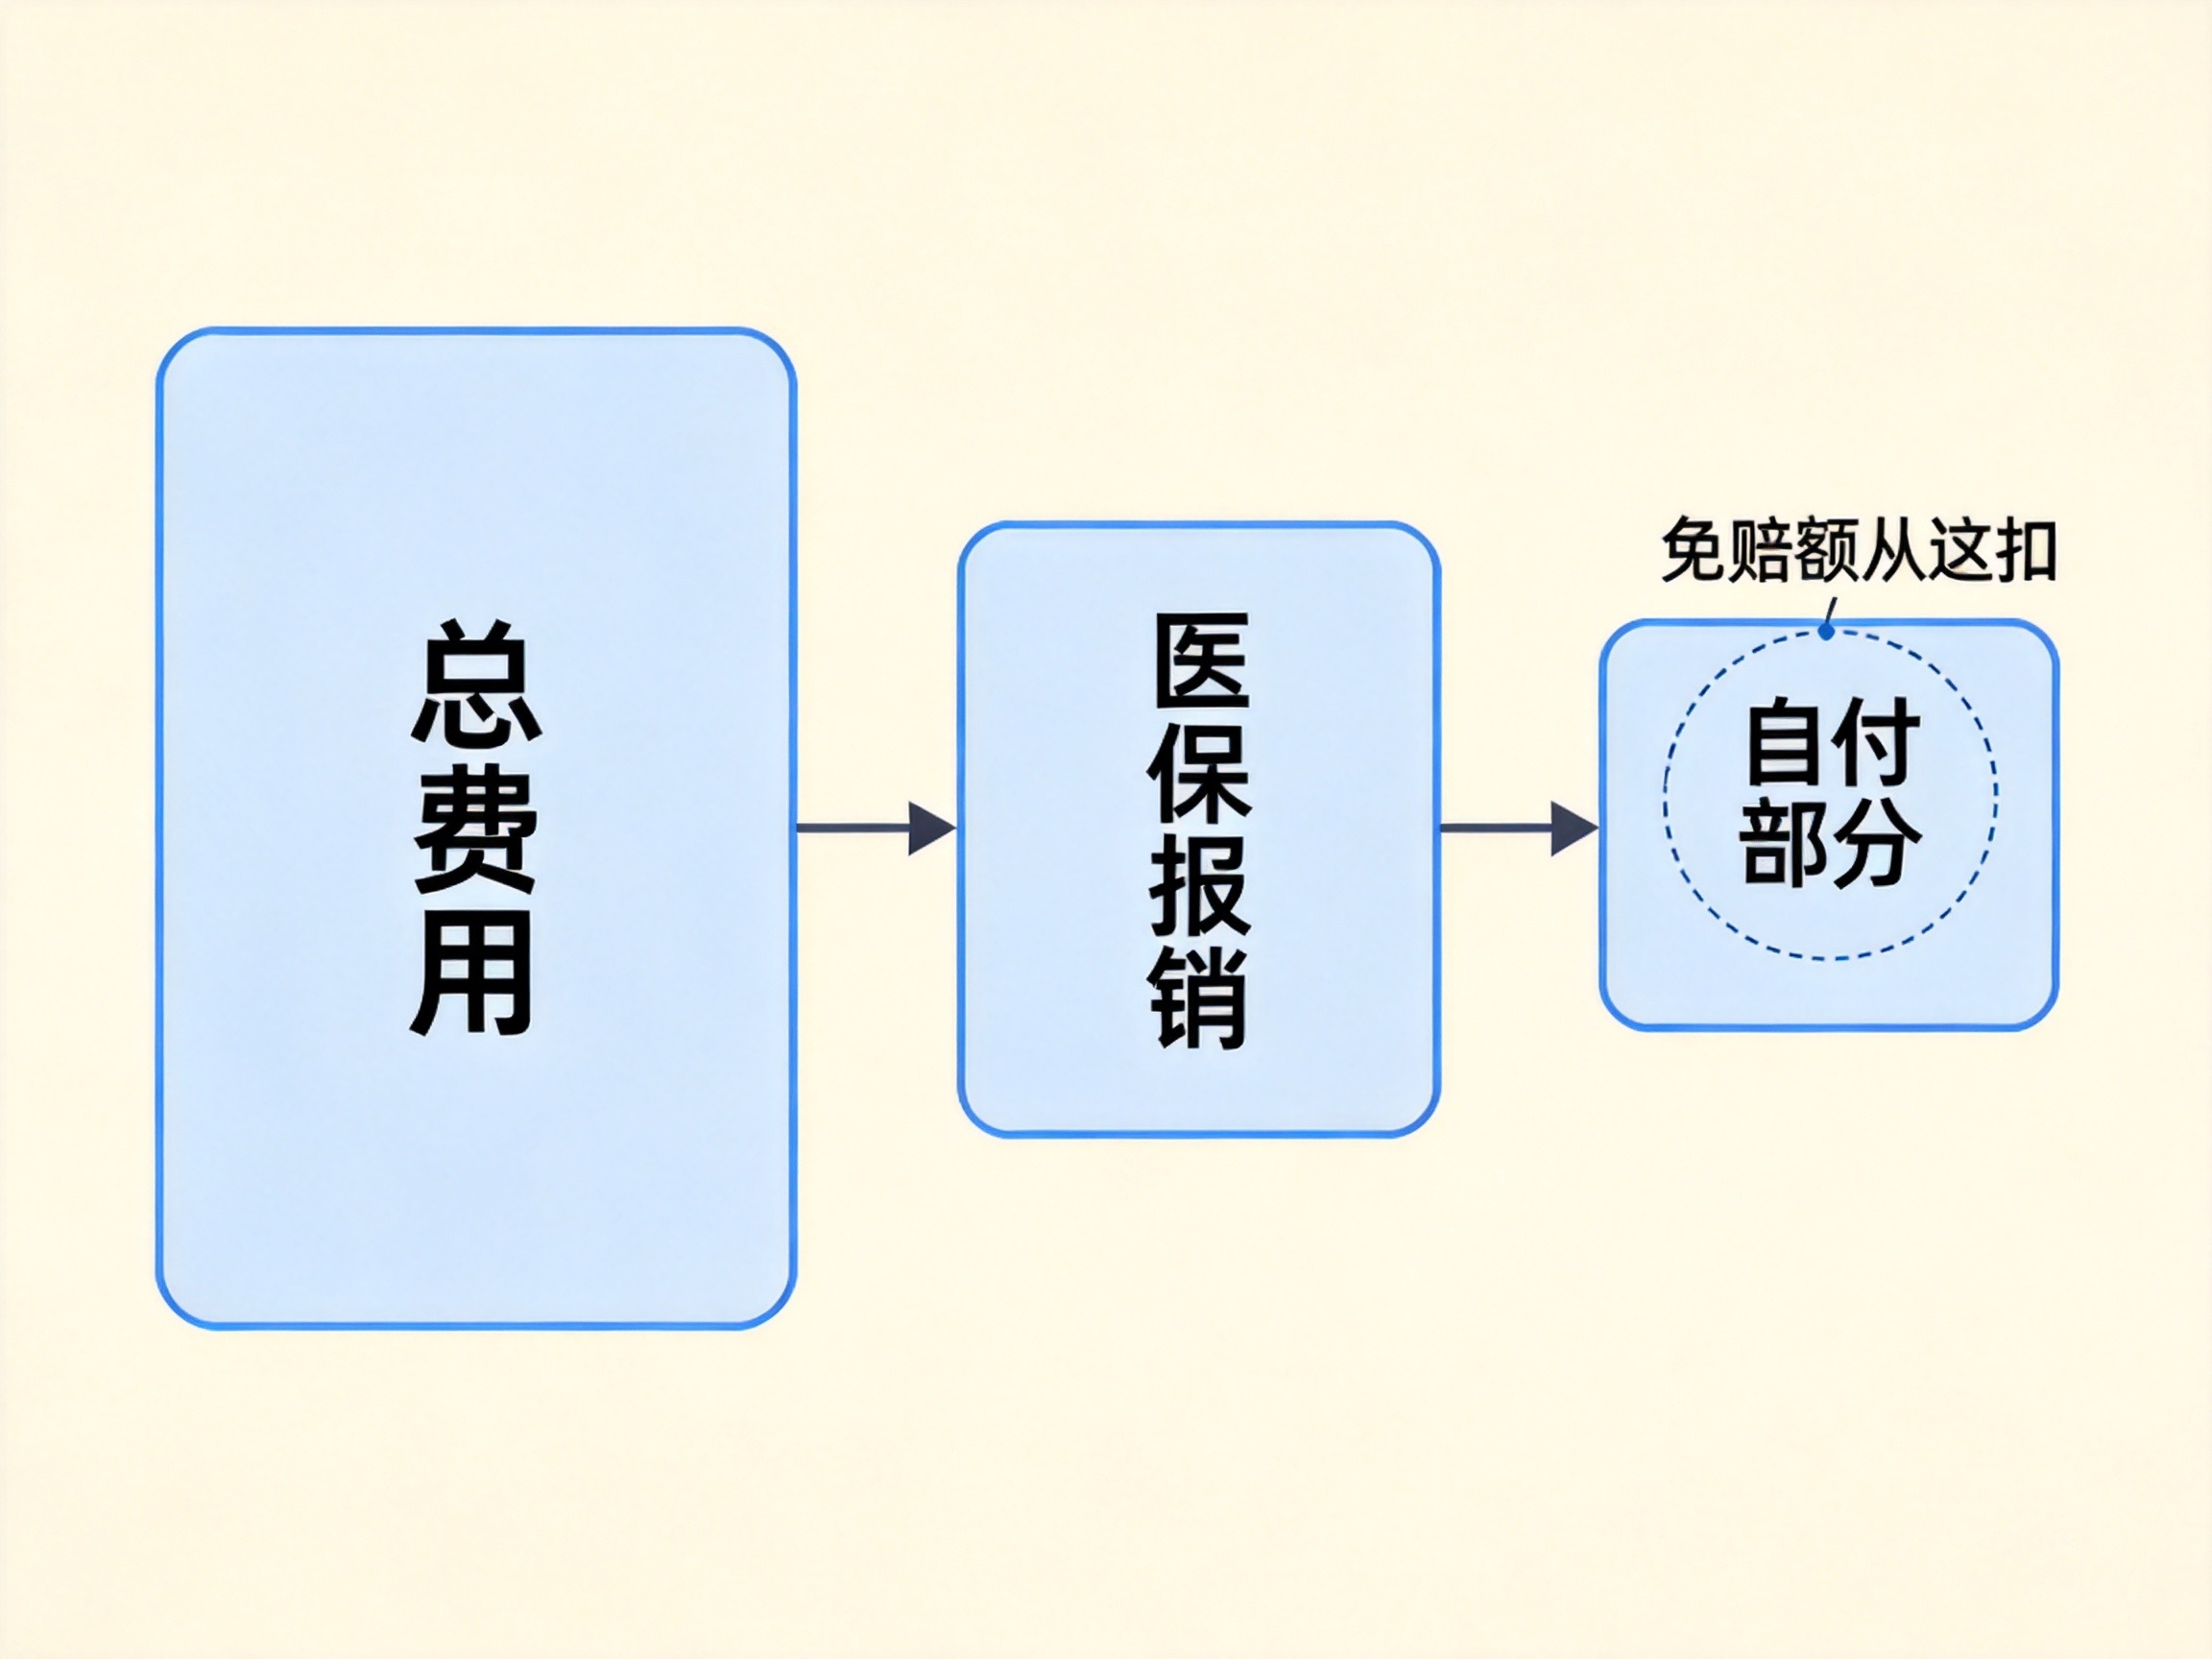
大部分百万医疗险设有年度免赔额,常见是1万元。这个免赔额不是从住院总花费里直接扣,而是在医保报销之后,从个人自付部分里扣除。
举个例子:总医疗费用5万元,医保报销了3万元,自付2万元。如果免赔额是1万元,那么可赔付的基数就是2万减1万=1万元,再按合同约定的赔付比例计算。如果是重疾治疗,很多产品直接0免赔,医保报销后剩余部分就可以按比例赔付。
还有部分产品采用分段赔付模式(比如“优享版”),取消了固定免赔额,改为按金额区间报销,这类产品的计算方式需要单独看条款。
不同产品衔接规则不一样
水滴保平台提供了多种健康险,除了传统的百万医疗险,还有免健康告知的“全医保”等产品。这些产品在社保衔接上可能有特殊设计,比如“全医保”可以赔付一般既往症、保证续保5年。因此,不能拿一款产品的规则套用到所有产品上,一定要以自己投保的那份合同为准。
官方渠道查条款
要确认具体衔接规则,最快的方法是打开水滴保微信小程序,进入“我的保单”查看电子保险合同。也可以拨打水滴保官方客服电话400-686-0010咨询。水滴保官网的信息披露中心(sdbao.com/information)列出了合作保险公司和官方联系方式。
重要提醒
以上涉及赔付比例、免赔额计算方式均基于典型产品说明,且各产品的条款随时间可能更新。最准确的规则,始终以您正式签发的保单和保险条款为准。