
保险责任:明确保障范围
保险责任是保险公司承诺承担赔偿或给付保险金责任的范围,直接决定了哪些情况可以得到赔付。不同产品的保险责任差异较大:医疗险通常覆盖住院医疗、特殊门诊等费用;重疾险按确诊的疾病种类给付保额;意外险针对意外导致的身故、伤残或医疗。投保前要逐条阅读保险责任部分,确认保障内容是否覆盖自身需求。
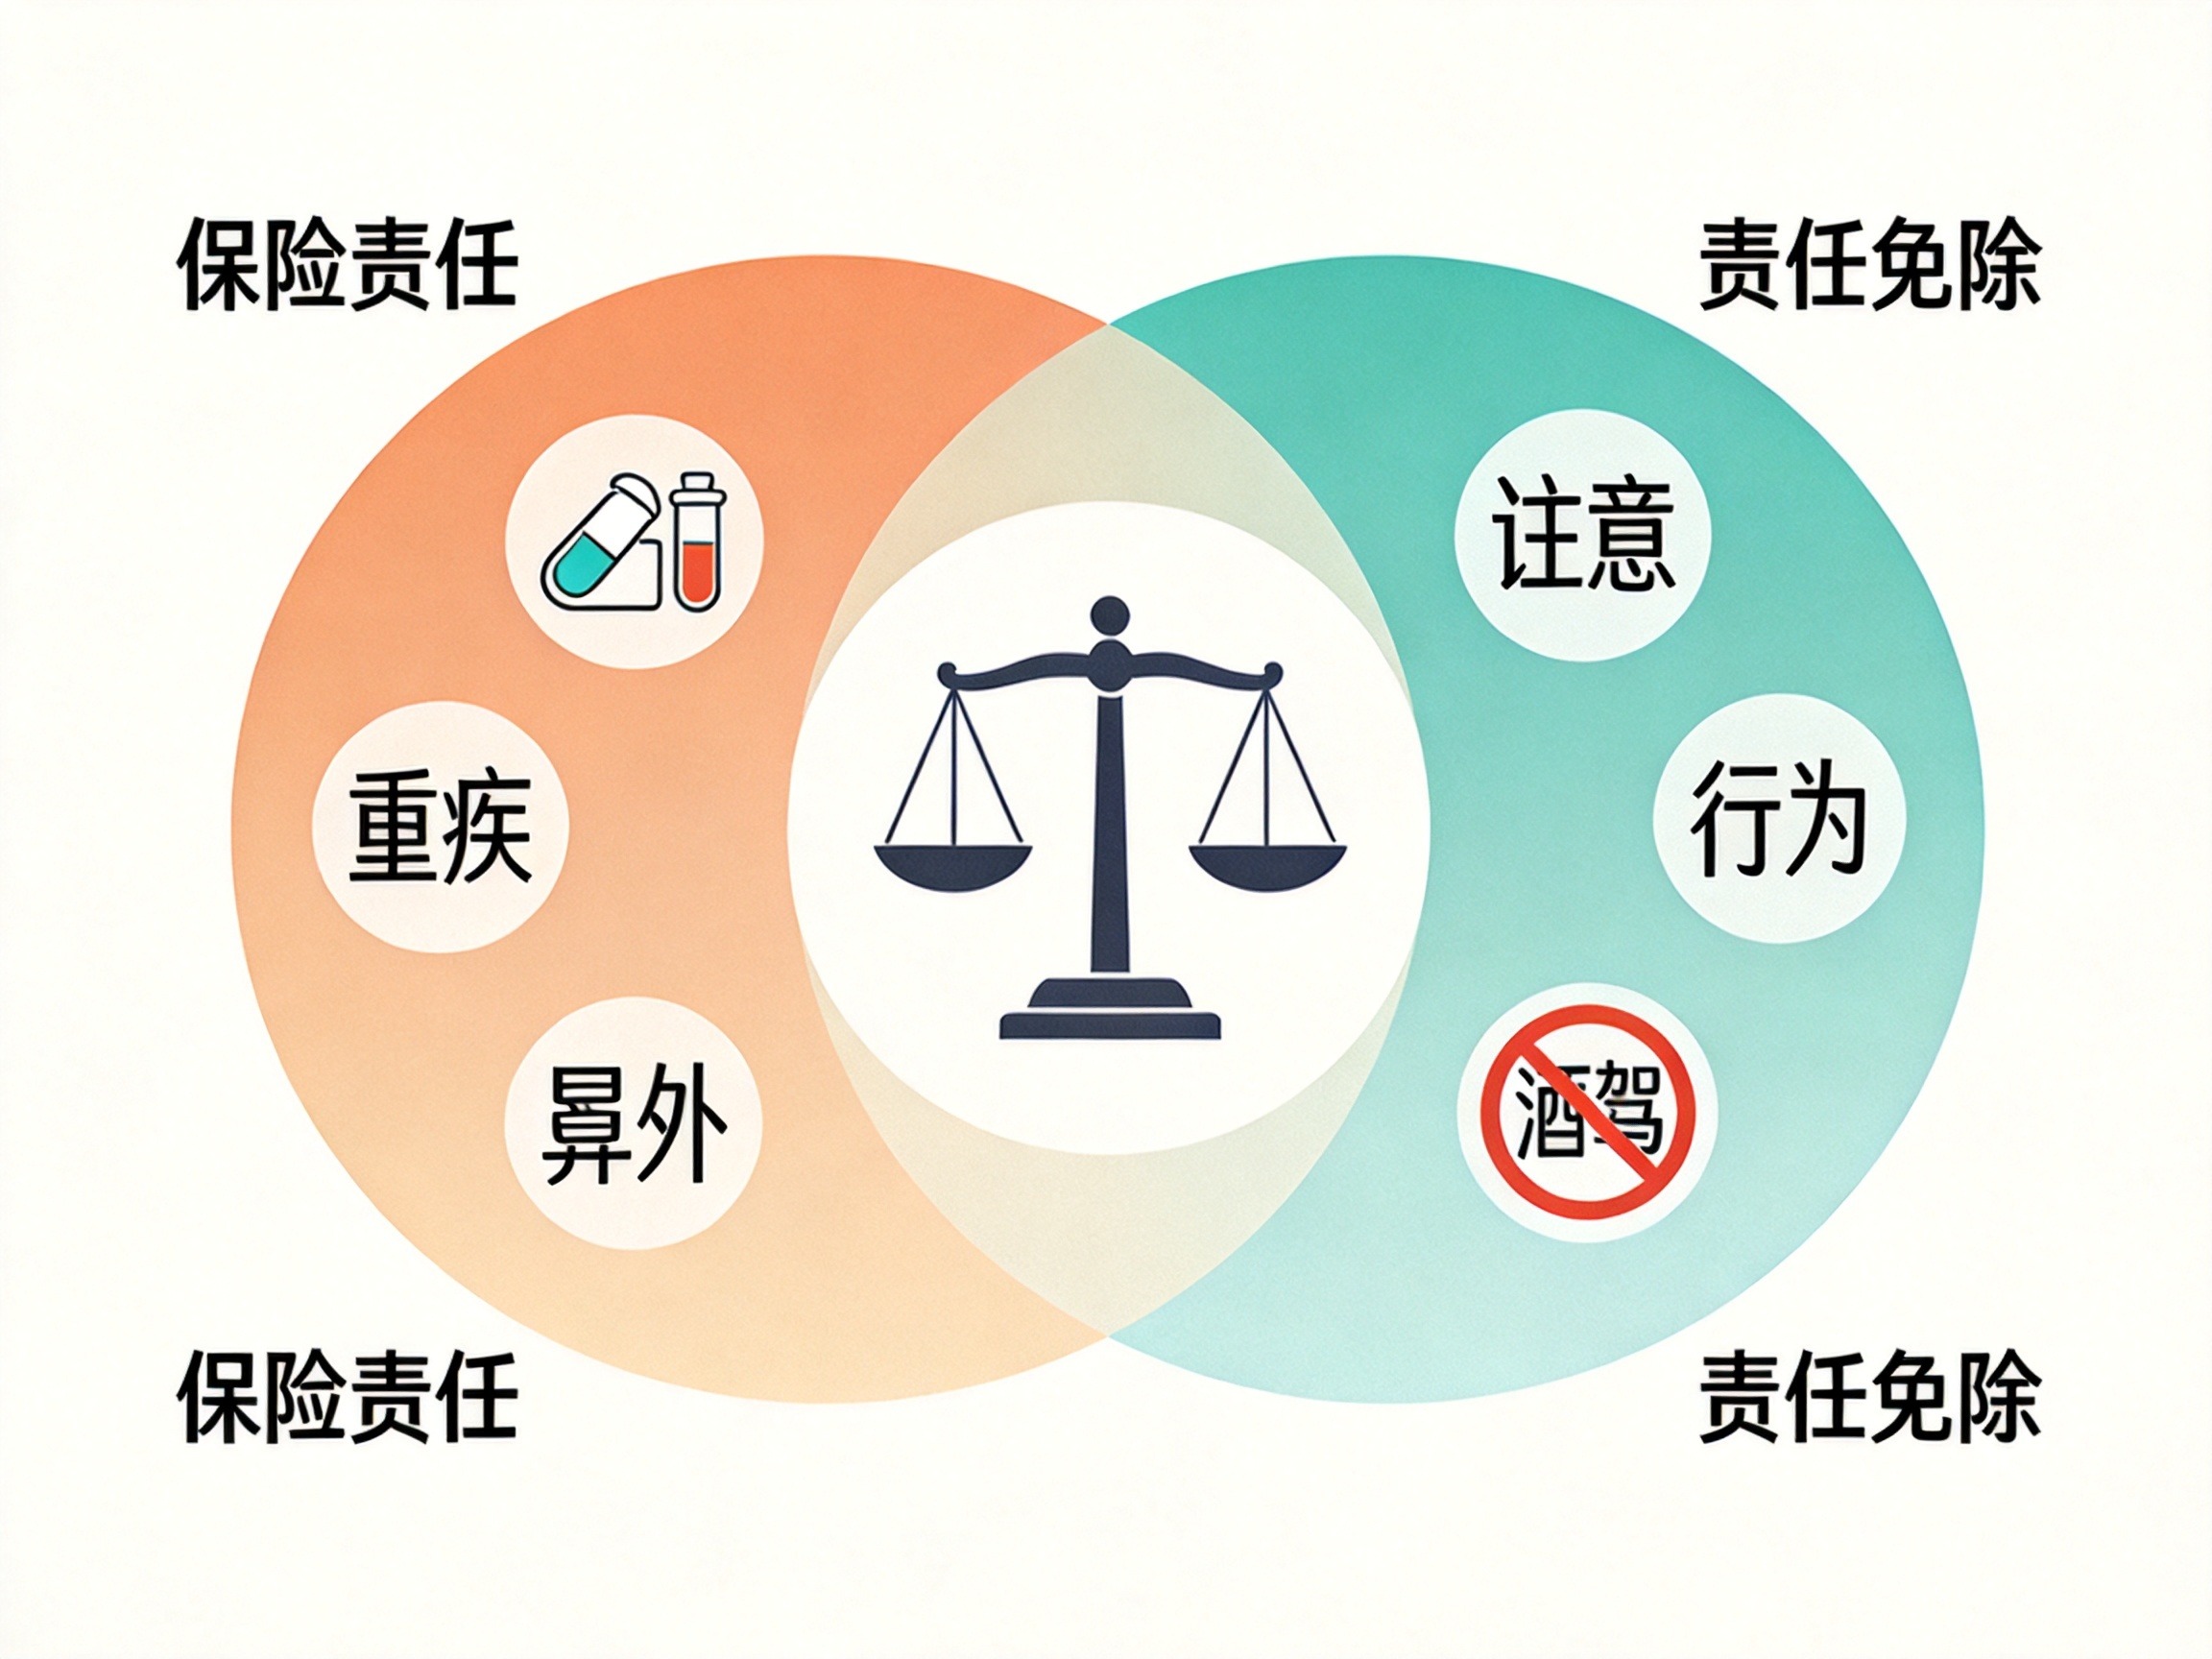
责任免除:清楚哪些情况不赔
责任免除列出保险公司不承担赔偿责任的情形,比如投保人对被保险人的故意杀害、被保险人故意犯罪或抗拒依法采取的刑事强制措施、酒后驾驶、无合法有效驾驶证驾驶等。责任免除条款是保险合同的重要组成部分,法律要求保险公司对免责条款履行明确说明义务,否则该条款不产生效力。阅读时特别注意责任免除中列明的具体情形,避免未来因不符合条件而被拒赔。
健康告知:如实回答有限问题
健康告知基于《保险法》第十六条确立的最大诚信原则,我国实行“有限告知”——投保人仅需回答保险公司提出的具体问题,未询问的内容无需主动告知。健康告知的回答直接决定保险公司是否接受投保以及后续理赔是否顺利。故意隐瞒或重大过失未履行如实告知义务,保险公司有权解除合同并拒赔。因此,对于问到的健康问题必须如实回答,不清楚的情况建议向客服核实后再填写。部分免健康告知的产品(如普惠型医疗险)虽然不进行严格询问,但特定严重既往症仍可能除外。
等待期:保障生效前的观察期
等待期是保险合同生效后的一段时间内,如果发生保险事故,保险公司不承担赔偿责任。医疗险的等待期通常为30天至90天,重疾险等待期一般为90天或180天,意外险通常无等待期。等待期内发现的疾病或症状,即使在等待期后才确诊,也可能被认定为等待期内出险。投保后应尽快度过等待期,避免在此期间进行不必要的就医或体检。
免赔额:自己承担的费用门槛
免赔额是保险公司不承担赔偿的最低费用门槛,即在保险责任范围内,被保险人需自行承担一定金额的医疗费用,超过部分才能按照约定比例获得赔付。例如,免赔额为1万元的医疗险,实际花费2万元,扣除社保报销部分后,剩余金额先减去1万元免赔额,剩余部分按赔付比例报销。免赔额越高,保费通常越低,但需要自付的费用也越多。
赔付比例:实际能拿到多少
赔付比例决定保险公司承担的费用比例。多数医疗险的赔付比例在80%至100%之间,有的产品会因是否经过医保报销而设置不同比例——有医保但未使用医保结算时,赔付比例可能降低。赔付比例直接影响实际获得的赔付金额,阅读条款时注意不同就医情形下的具体比例规定。
医院限制:哪些医院可以就医
医疗险通常对就医医院有明确要求,最常见的是“二级及以上公立医院普通部”。部分产品也扩展特需部、国际部或私立医院。在非约定医院就医,保险公司可能不承担赔偿责任或降低赔付比例。投保前要确认自己常驻地或计划就医的医院是否在合同约定的医院范围内,避免因医院等级或性质不符而影响理赔。
特别约定:效力高于主条款的补充协议
特别约定是保险基本条款之外的附加协议,由投保人和保险公司共同约定,可以补充、限制或调整保险责任。根据《保险法》相关规定,特别约定与主条款不一致时,以特别约定为准。例如,特别约定可能对某些疾病的赔付范围做出限定,或约定续保时不重新计算等待期。阅读条款时务必逐字阅读特别约定部分,因为它的实际效力可能修改主条款中的重要内容。
续保条件:保障能否持续
续保条件决定当前保险合同期满后是否可以继续获得保障。常见的续保安排分为三类:不保证续保(期满后需重新申请,保险公司可能因健康状况变化或历史理赔拒绝);保证续保期间内(如6年、20年,期间内不得因健康状况拒保,但期满后需重新申请);保证续保终身(费率可调)。阅读条款时要区分“保证续保期间内”的续保权利与“届满后的处理方式”,不要将“最大可续保至多少岁”理解为保证续保至该年龄。续保条件直接关系长期保障的稳定性,是投保时的关键考量因素之一。
水滴保作为保险经纪平台,协助用户了解承保公司提供的保险条款。不同保险产品的条款结构和具体内容由承保公司依据《保险法》及相关监管规定制定。投保时以正式签发的保单和保险条款为准,建议仔细阅读上述要素后再做出投保决定。