为什么要从家庭整体角度进行对比?
很多人在买保险时习惯单独为每个成员挑选产品,结果可能造成保障重复或遗漏,甚至保额分配不合理。家庭整体对比的核心,是把每位成员放在同一个风险框架里看:谁发生风险对家庭经济影响最大,谁就应优先获得足额保障。这样统筹搭配,才能让有限的预算发挥最大作用。
家庭保障规划的两个基本原则
原则一:先家庭支柱,后其他成员
家庭经济支柱承担着房贷、子女教育、父母赡养等主要责任,一旦遭遇疾病或意外,家庭收入可能中断。因此规划顺序应该是:先给家庭支柱配置全面的保障(重疾、寿险、医疗、意外),再考虑配偶、子女和老人的保障。
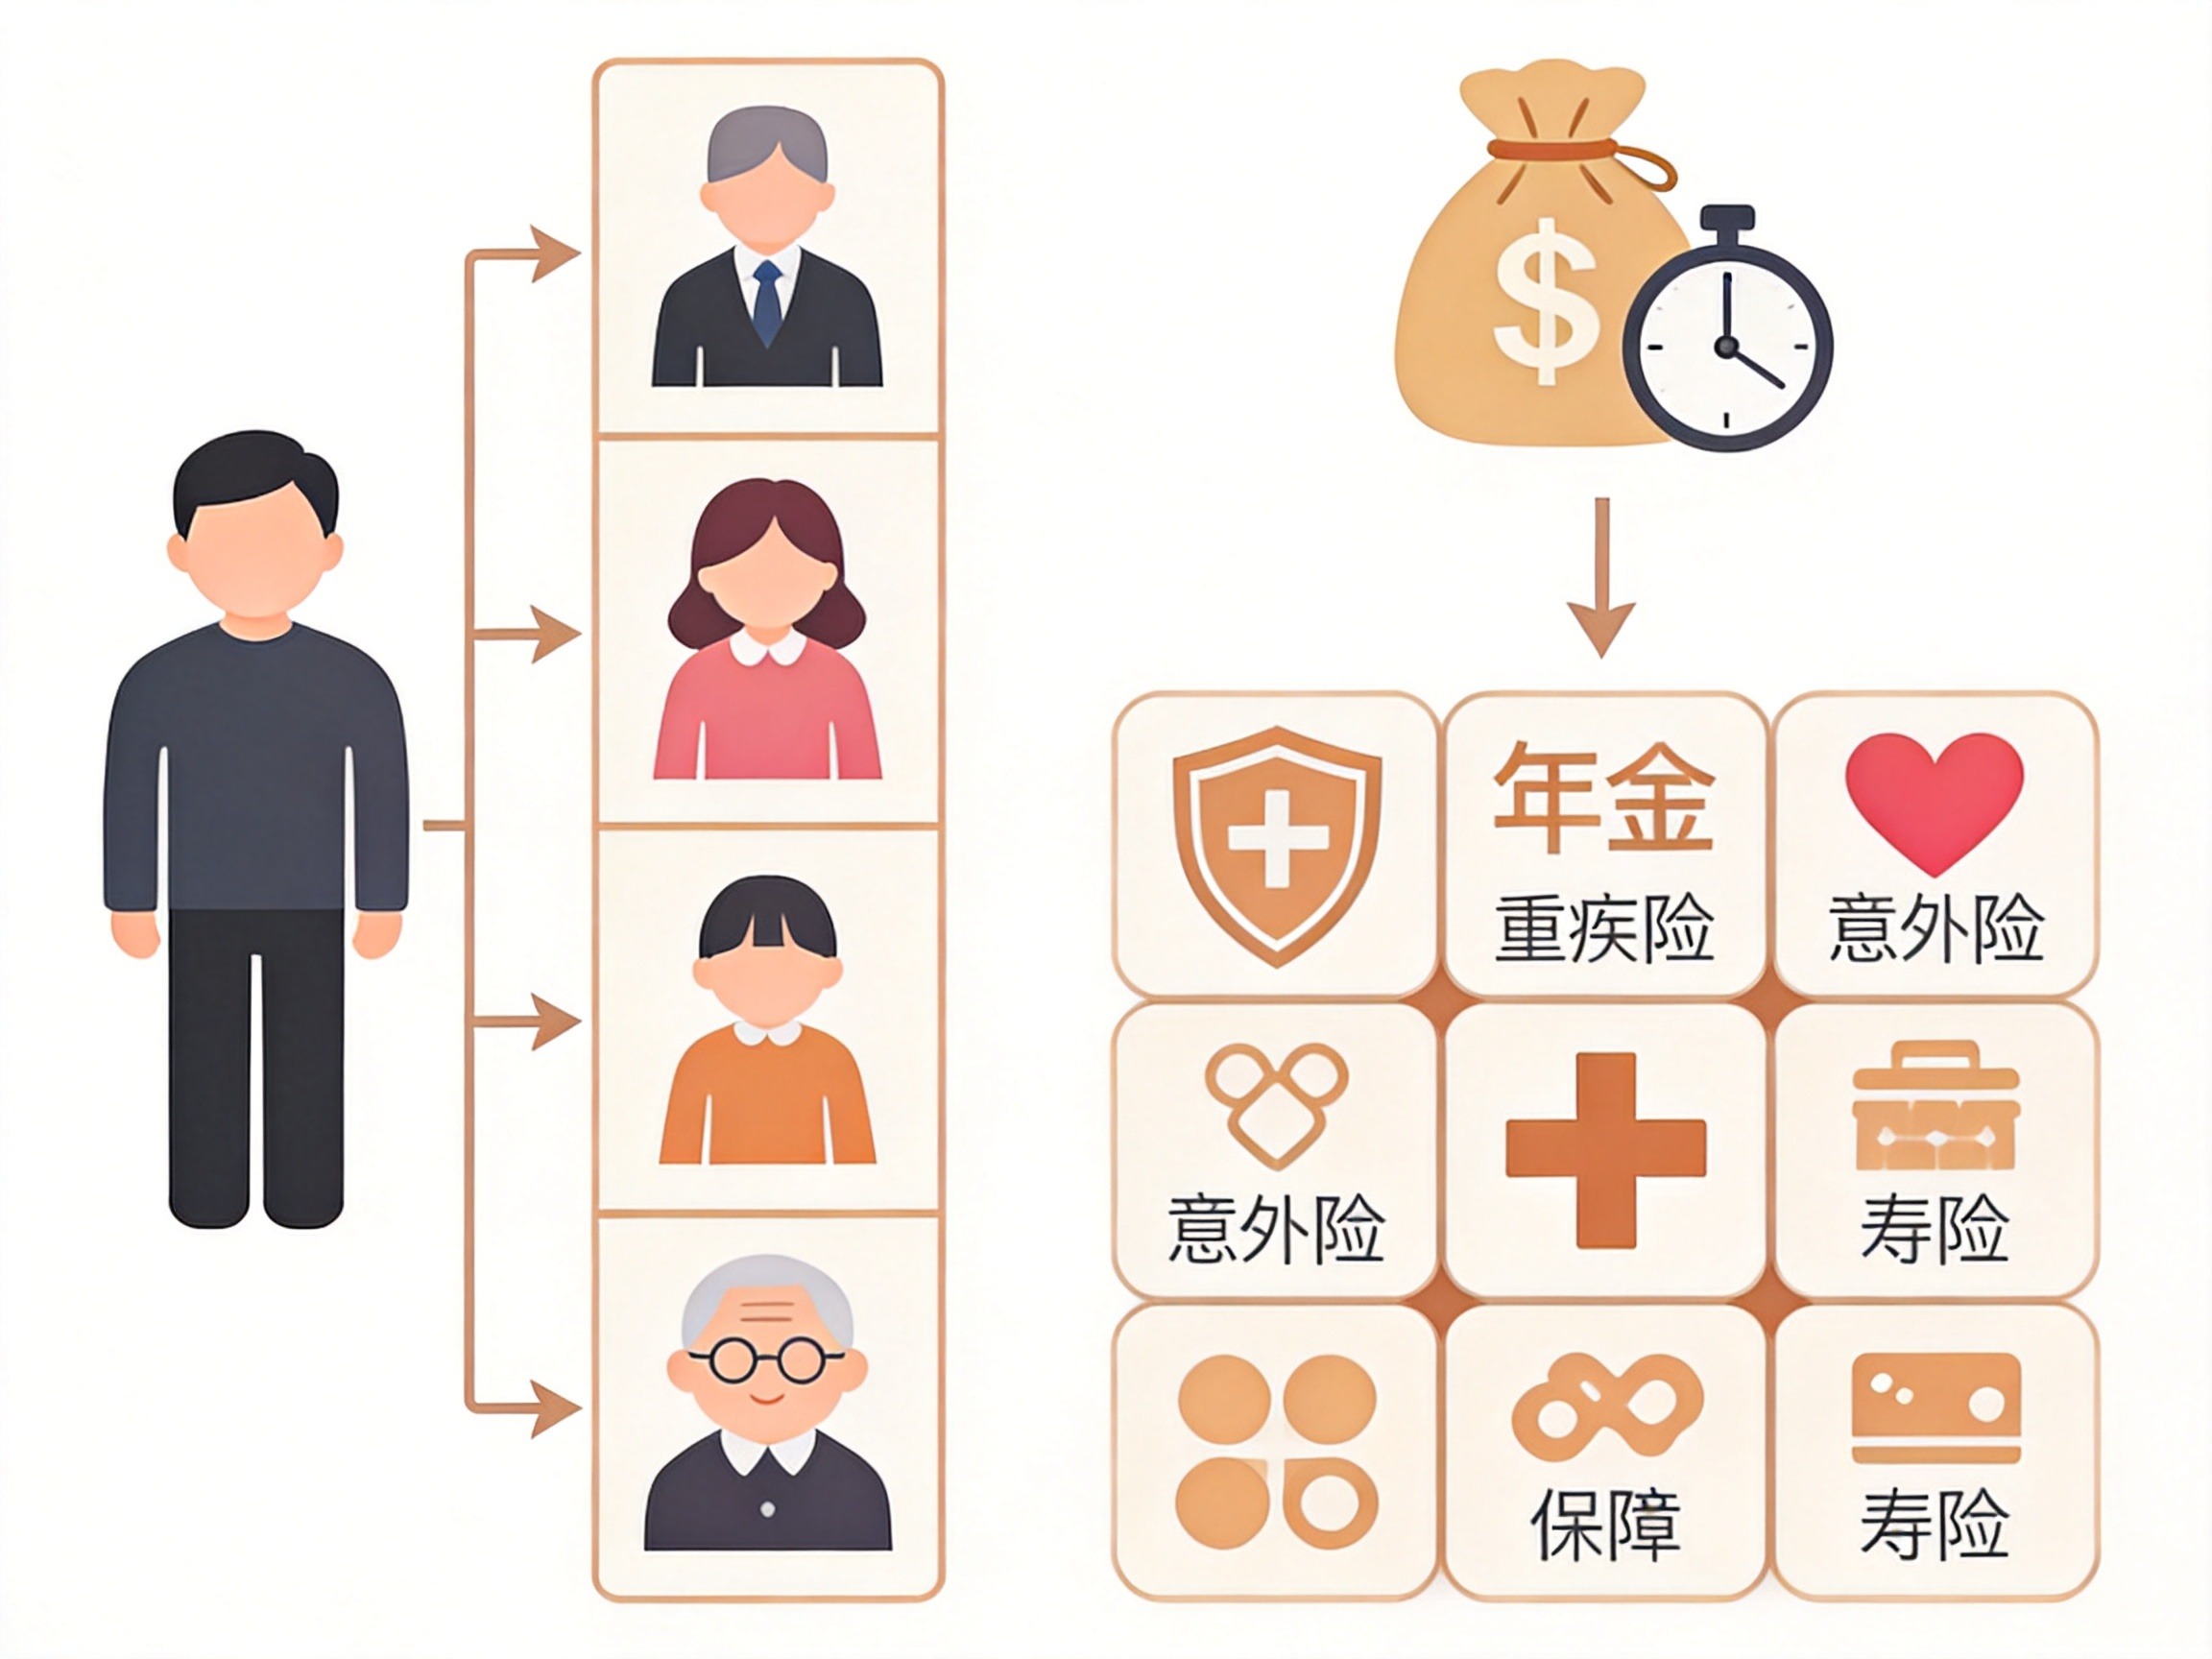
原则二:先保障,后理财
健康和意外带来的风险是家庭财务的底线漏洞,应优先用医疗险、重疾险、意外险、寿险等保障型险种堵住漏洞。在基础保障做足之后,如果还有余力,再考虑年金等理财类保险。
不同成员适合的险种类型对比
家庭支柱(如夫妻双方)
- 重疾险:弥补患病期间的收入损失,保额可参考家庭3-5年的年支出。
- 定期寿险:防止极端风险导致家庭收入永久中断,建议覆盖房贷、子女教育等负债。
- 百万医疗险:解决大额住院医疗费用。
- 意外险:应对意外导致的医疗和身故风险。
儿童
- 少儿重疾险:关注儿童高发重疾保障。
- 百万医疗险:补充医保,覆盖大额住院支出。
- 意外险:儿童意外高发,重点关注意外医疗报销(0免赔、不限社保)。
- 通常不需要配置寿险。
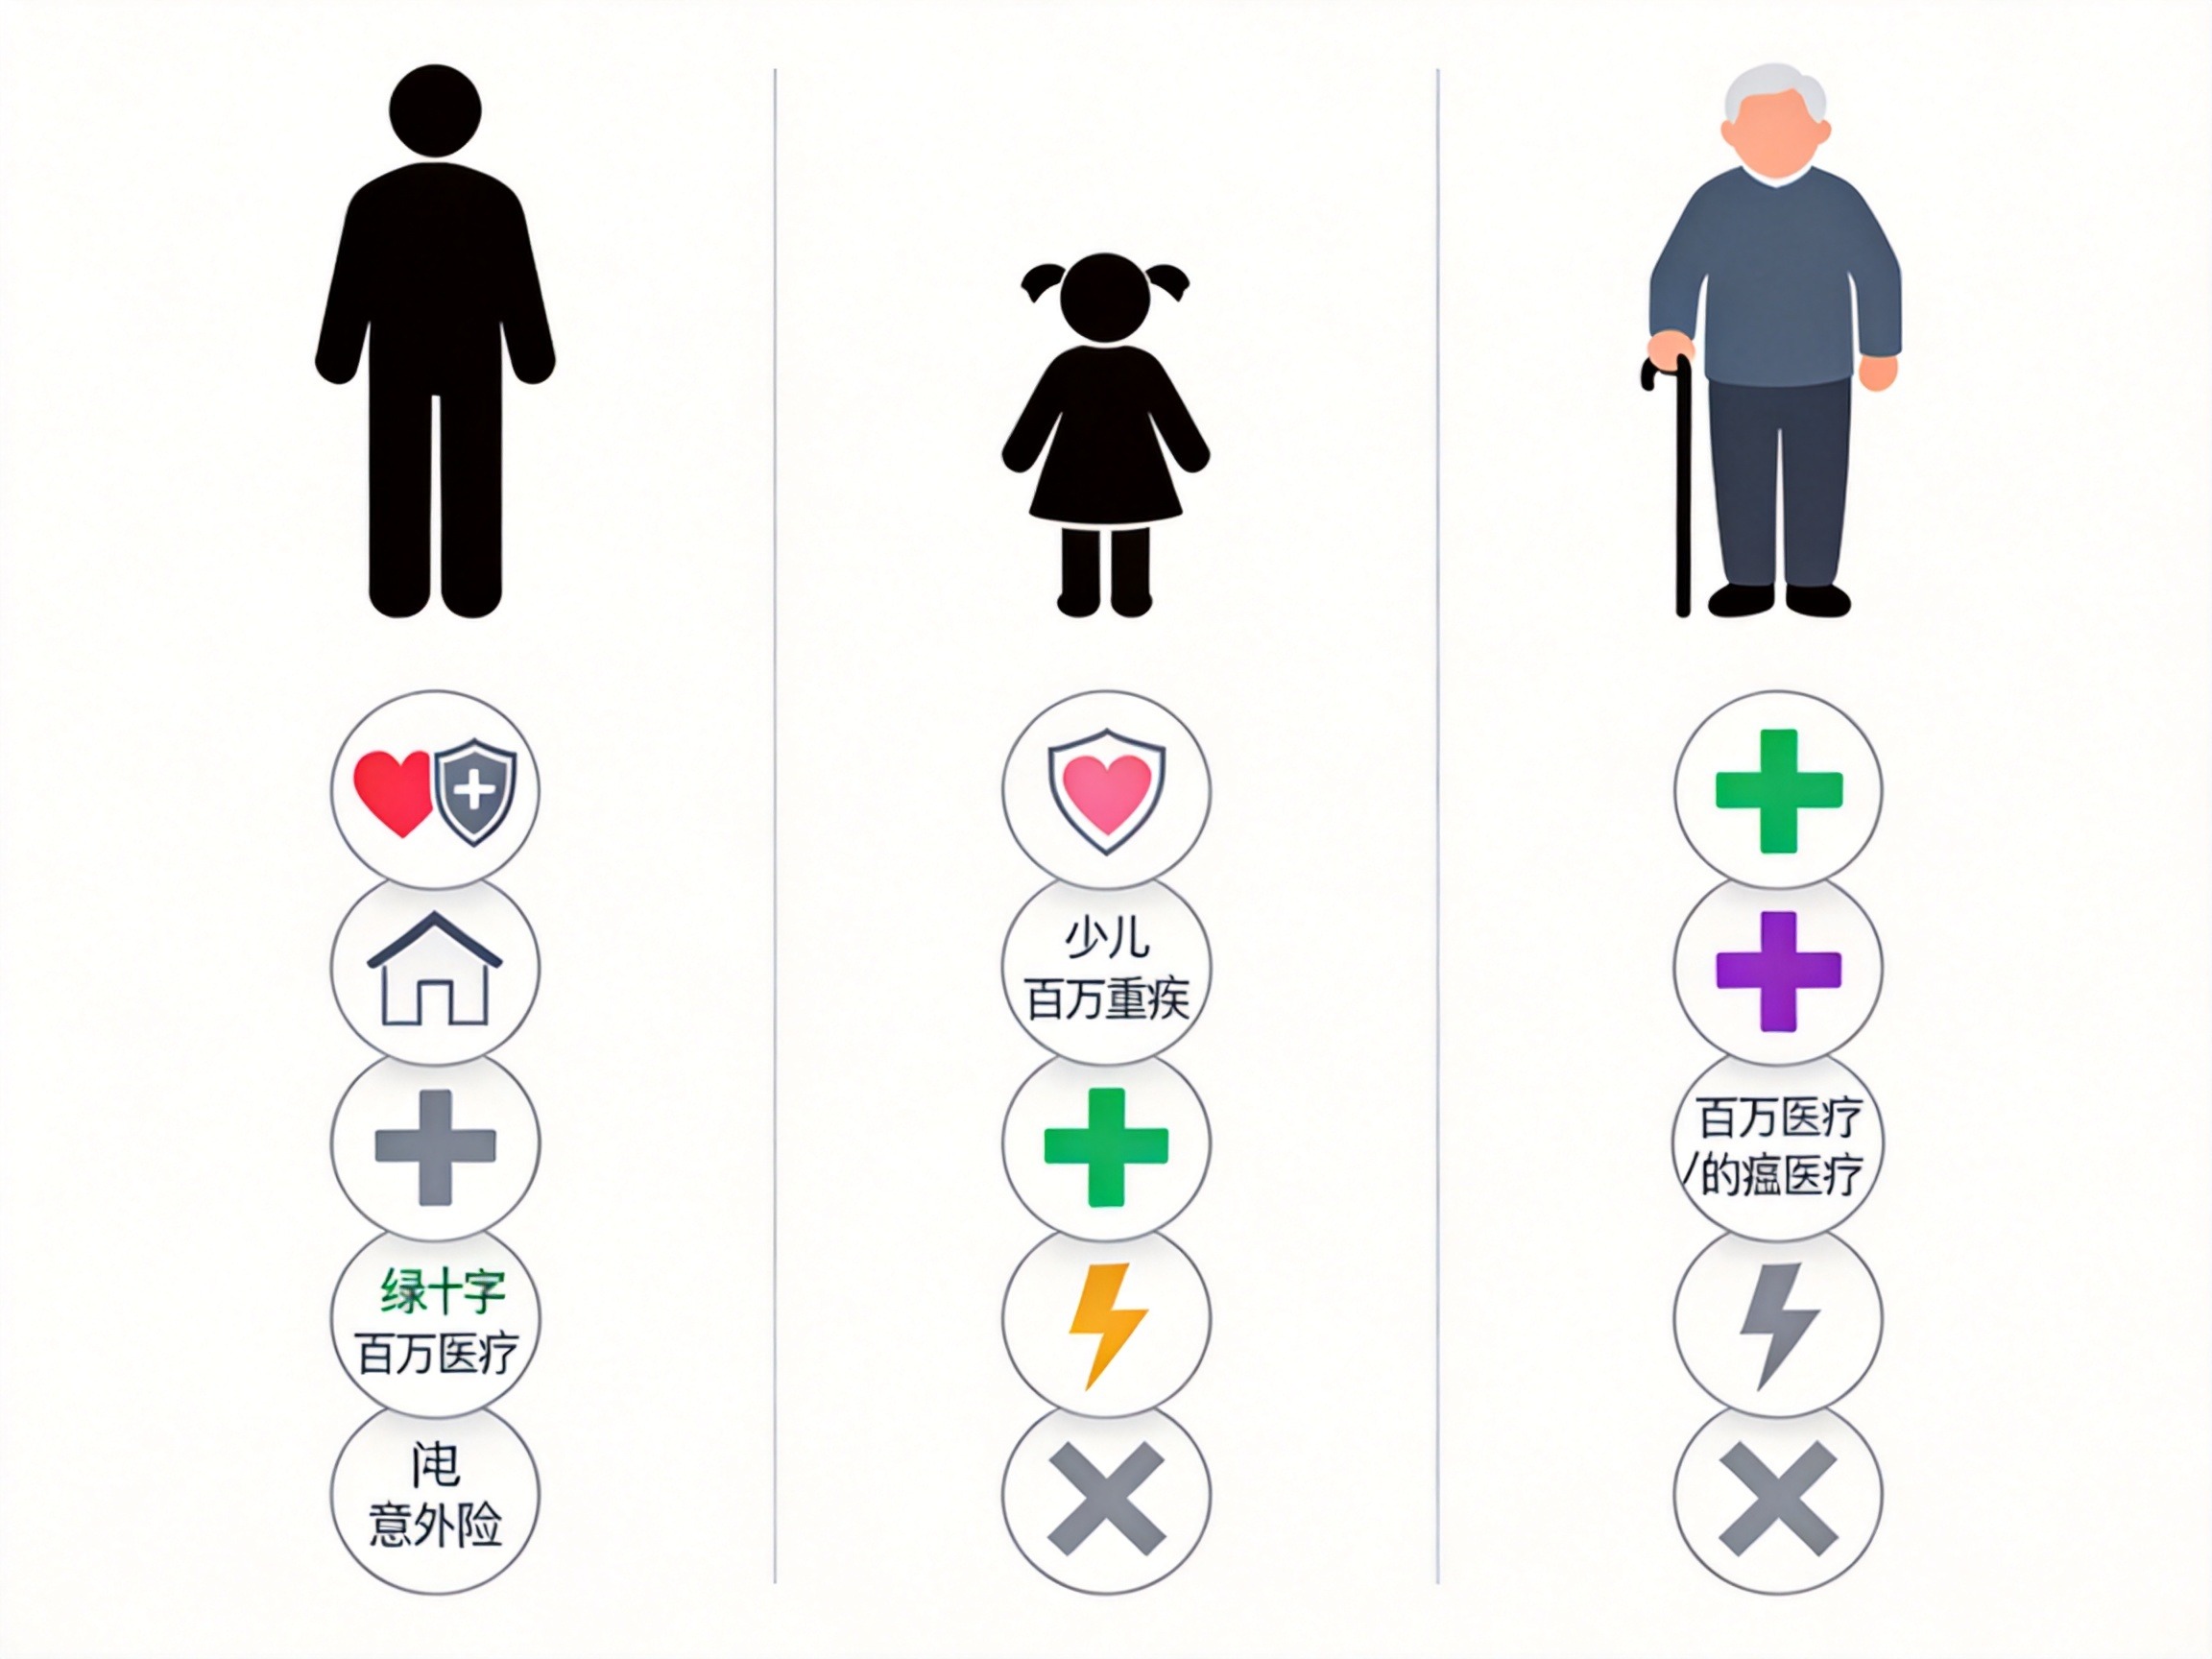
老人
- 百万医疗险或防癌医疗险:如果健康条件允许,优先选百万医疗;如果因年龄或健康问题无法投保,可选防癌医疗险。
- 意外险:老人意外风险高,关注意外医疗责任。
- 一般不需要重疾险和寿险(保费高、杠杆低)。
整体预算与统筹搭配
家庭整体保障的保费通常建议控制在家庭年收入的5%-10%之间。预算有限时,优先把保额做足,可以选择定期而非终身保障来降低保费压力,等收入提升后逐步补充。不同成员之间可以按风险权重分配预算:家庭支柱占大头,老人和孩子相对较少。
水滴保智能保单托管:帮你检视缺口
水滴保提供的智能保单托管功能,可以通过微信公众号或小程序使用。它利用OCR识别和数据分析,自动整理你和家人的保单明细,包括承保公司、保障责任、保障期限、保费等信息,并生成家庭保单全景分析报告。报告会直观展示现有保障覆盖了哪些风险、哪些方面存在缺口,以及建议补充的保障类型。这个工具可以帮你快速发现重复或遗漏,避免碎片化对比。
水滴保平台已与超百家保险公司合作,产品覆盖医疗、重疾、意外、寿险、年金等人身险各类险种,能够满足家庭多成员的不同需求。在平台上你可以按险种分类对比不同产品的保障范围、保费和健康告知要求,结合保单托管报告做出更合理的搭配。