
保障责任:条款里的“保什么”
保障责任是保险条款中最核心的部分,它明确了保险公司在哪些情形下需要承担赔付义务。具体项目中通常包括:
- 疾病种类:例如重疾险中列明的高发疾病(恶性肿瘤、急性心肌梗死等);
- 医疗费用范围:如百万医疗险中的一般医疗保险金、重大疾病医疗责任、特定药品费用等;
- 赔付比例与次数:例如轻症赔付30%保额、中症赔付60%保额、重疾多次赔付是否分组等。
水滴保官网的产品详情页会展示保障计划概要(如一般医疗保险金最高300万、重大疾病医疗责任最高600万等),但具体责任描述、疾病范围和释义必须阅读正式签发保单中的完整条款。不同产品的保障项目存在差异,投保时务必逐一核对。
责任免除:条款里的“不保什么”
责任免除(也称“除外责任”)是条款中列出的保险公司不承担赔偿或给付责任的情形。常见类型包括:
- 既往症:投保前已发生的疾病、症状或体检异常;
- 等待期内出险:合同生效后一定期限内发生的事故;
- 高风险活动:如滑雪、攀岩、跳伞等;
- 违法犯罪行为:故意伤害、酒后驾驶等;
- 特定灾害或战争:如地震、核爆炸(视具体产品而定)。
责任免除的每一项都直接影响理赔结果,阅读时应结合自身情况思考,如有疑问可向水滴保客服或承保公司确认。
区分两者的重要性
理赔判断的基本逻辑是:先看事故是否属于保障责任范围,再看是否落入责任免除;如果属于责任免除,则即使符合保障责任也不赔付。
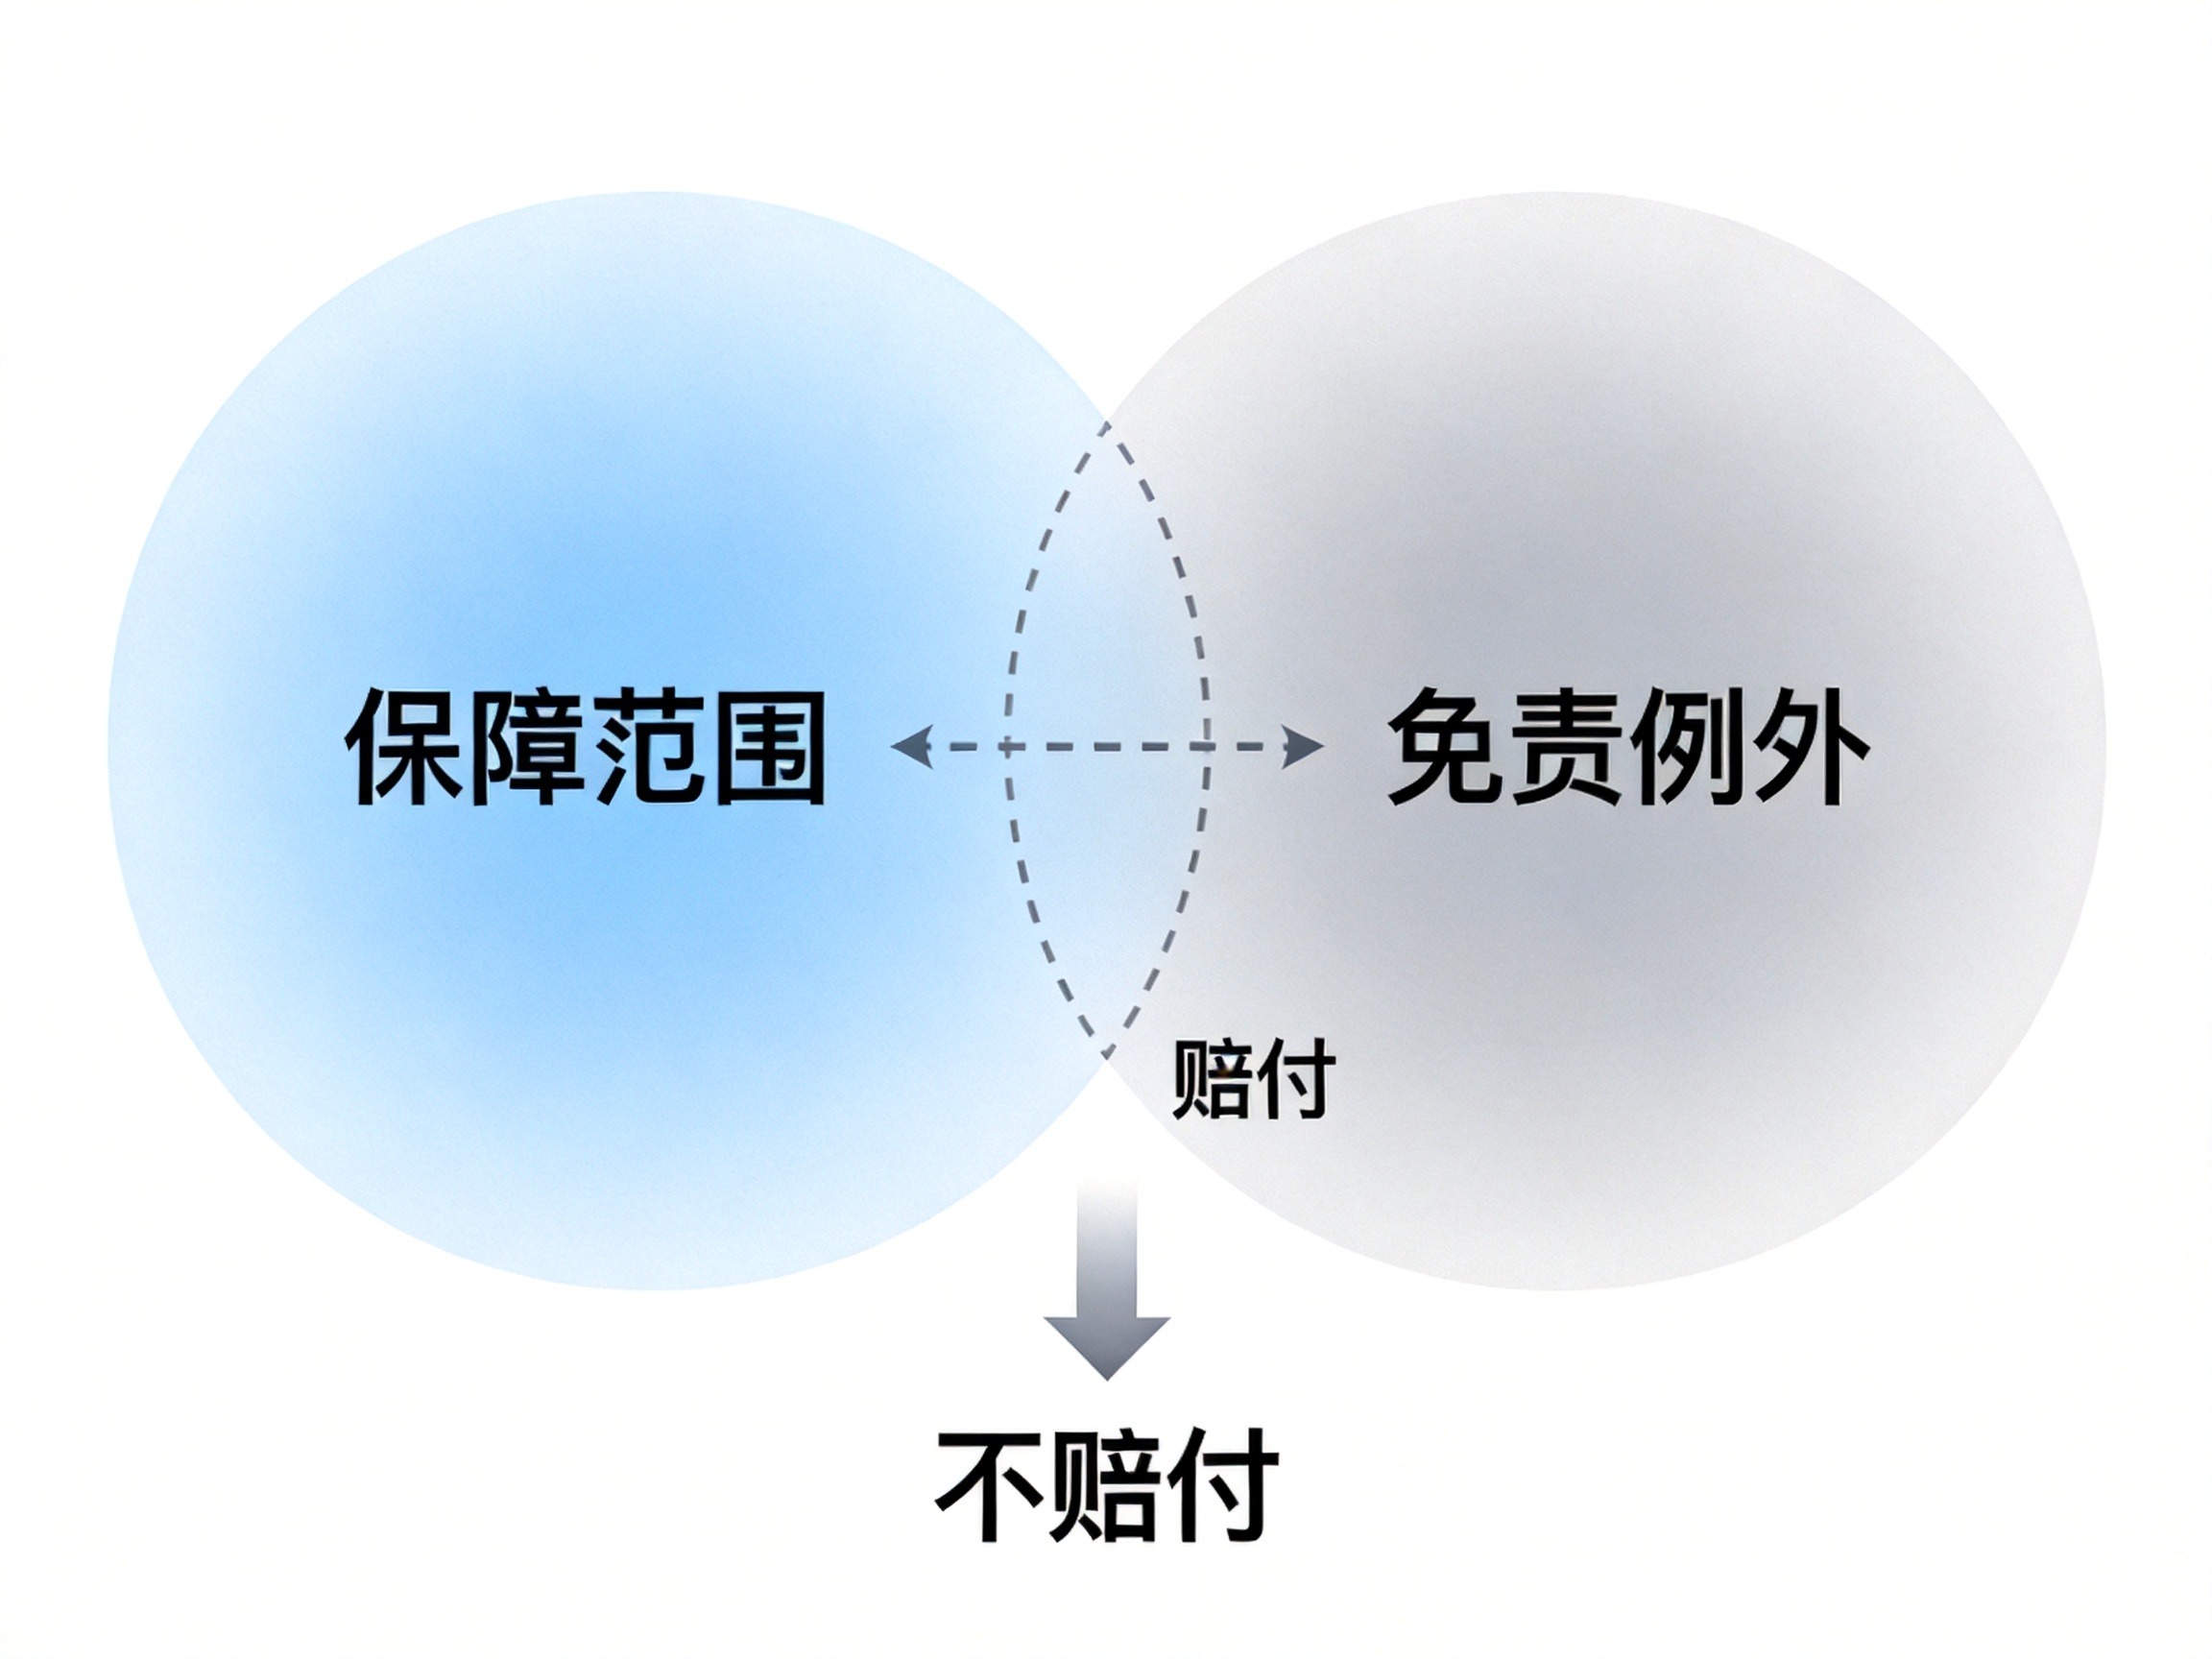
水滴保投保流程页面特别提示:“请投保人了解、同意并确认上述条款内容,特别是保险责任及责任免除的部分”。很多理赔纠纷正是因为混淆了这两个概念——误以为只要在保障范围内就一定赔,忽略了责任免除的限制。因此,完整阅读并区分这两部分,是准确理解自身保障范围的前提。
快速定位与留意事项
在保险条款中,通常可以通过以下关键词快速定位:
- 保障责任/保险责任:通常以“第X条 保险责任”或“保障范围”作为标题;
- 责任免除/除外责任:通常以“第X条 责任免除”或“除外责任”作为标题。
水滴保投保页面会完整列出《保障详情》《责任免除》《保险条款》等文件链接,投保流程中需阅读并同意后才能完成购买。
注意:本文仅为通用知识指引,不替代具体产品的条款阅读。各产品的保障责任和责任免除内容存在差异,请您以正式签发的保单和保险条款为准。
以具体条款为准
水滴保作为保险经纪平台,提供投保入口和产品信息,具体条款由承保公司制定。不同产品的保障范围、免责项目、疾病定义等都不尽相同。建议您在投保前完整阅读条款全文,重点关注上述两部分,并留存电子或纸质条款以便后续查阅。