
保额计算:先列出负债和支出项目
寿险保额的核心作用是当家庭经济支柱发生风险时,为家人提供一笔资金,用来偿还债务、维持生活。因此,保额可以参考以下项目逐项估算:
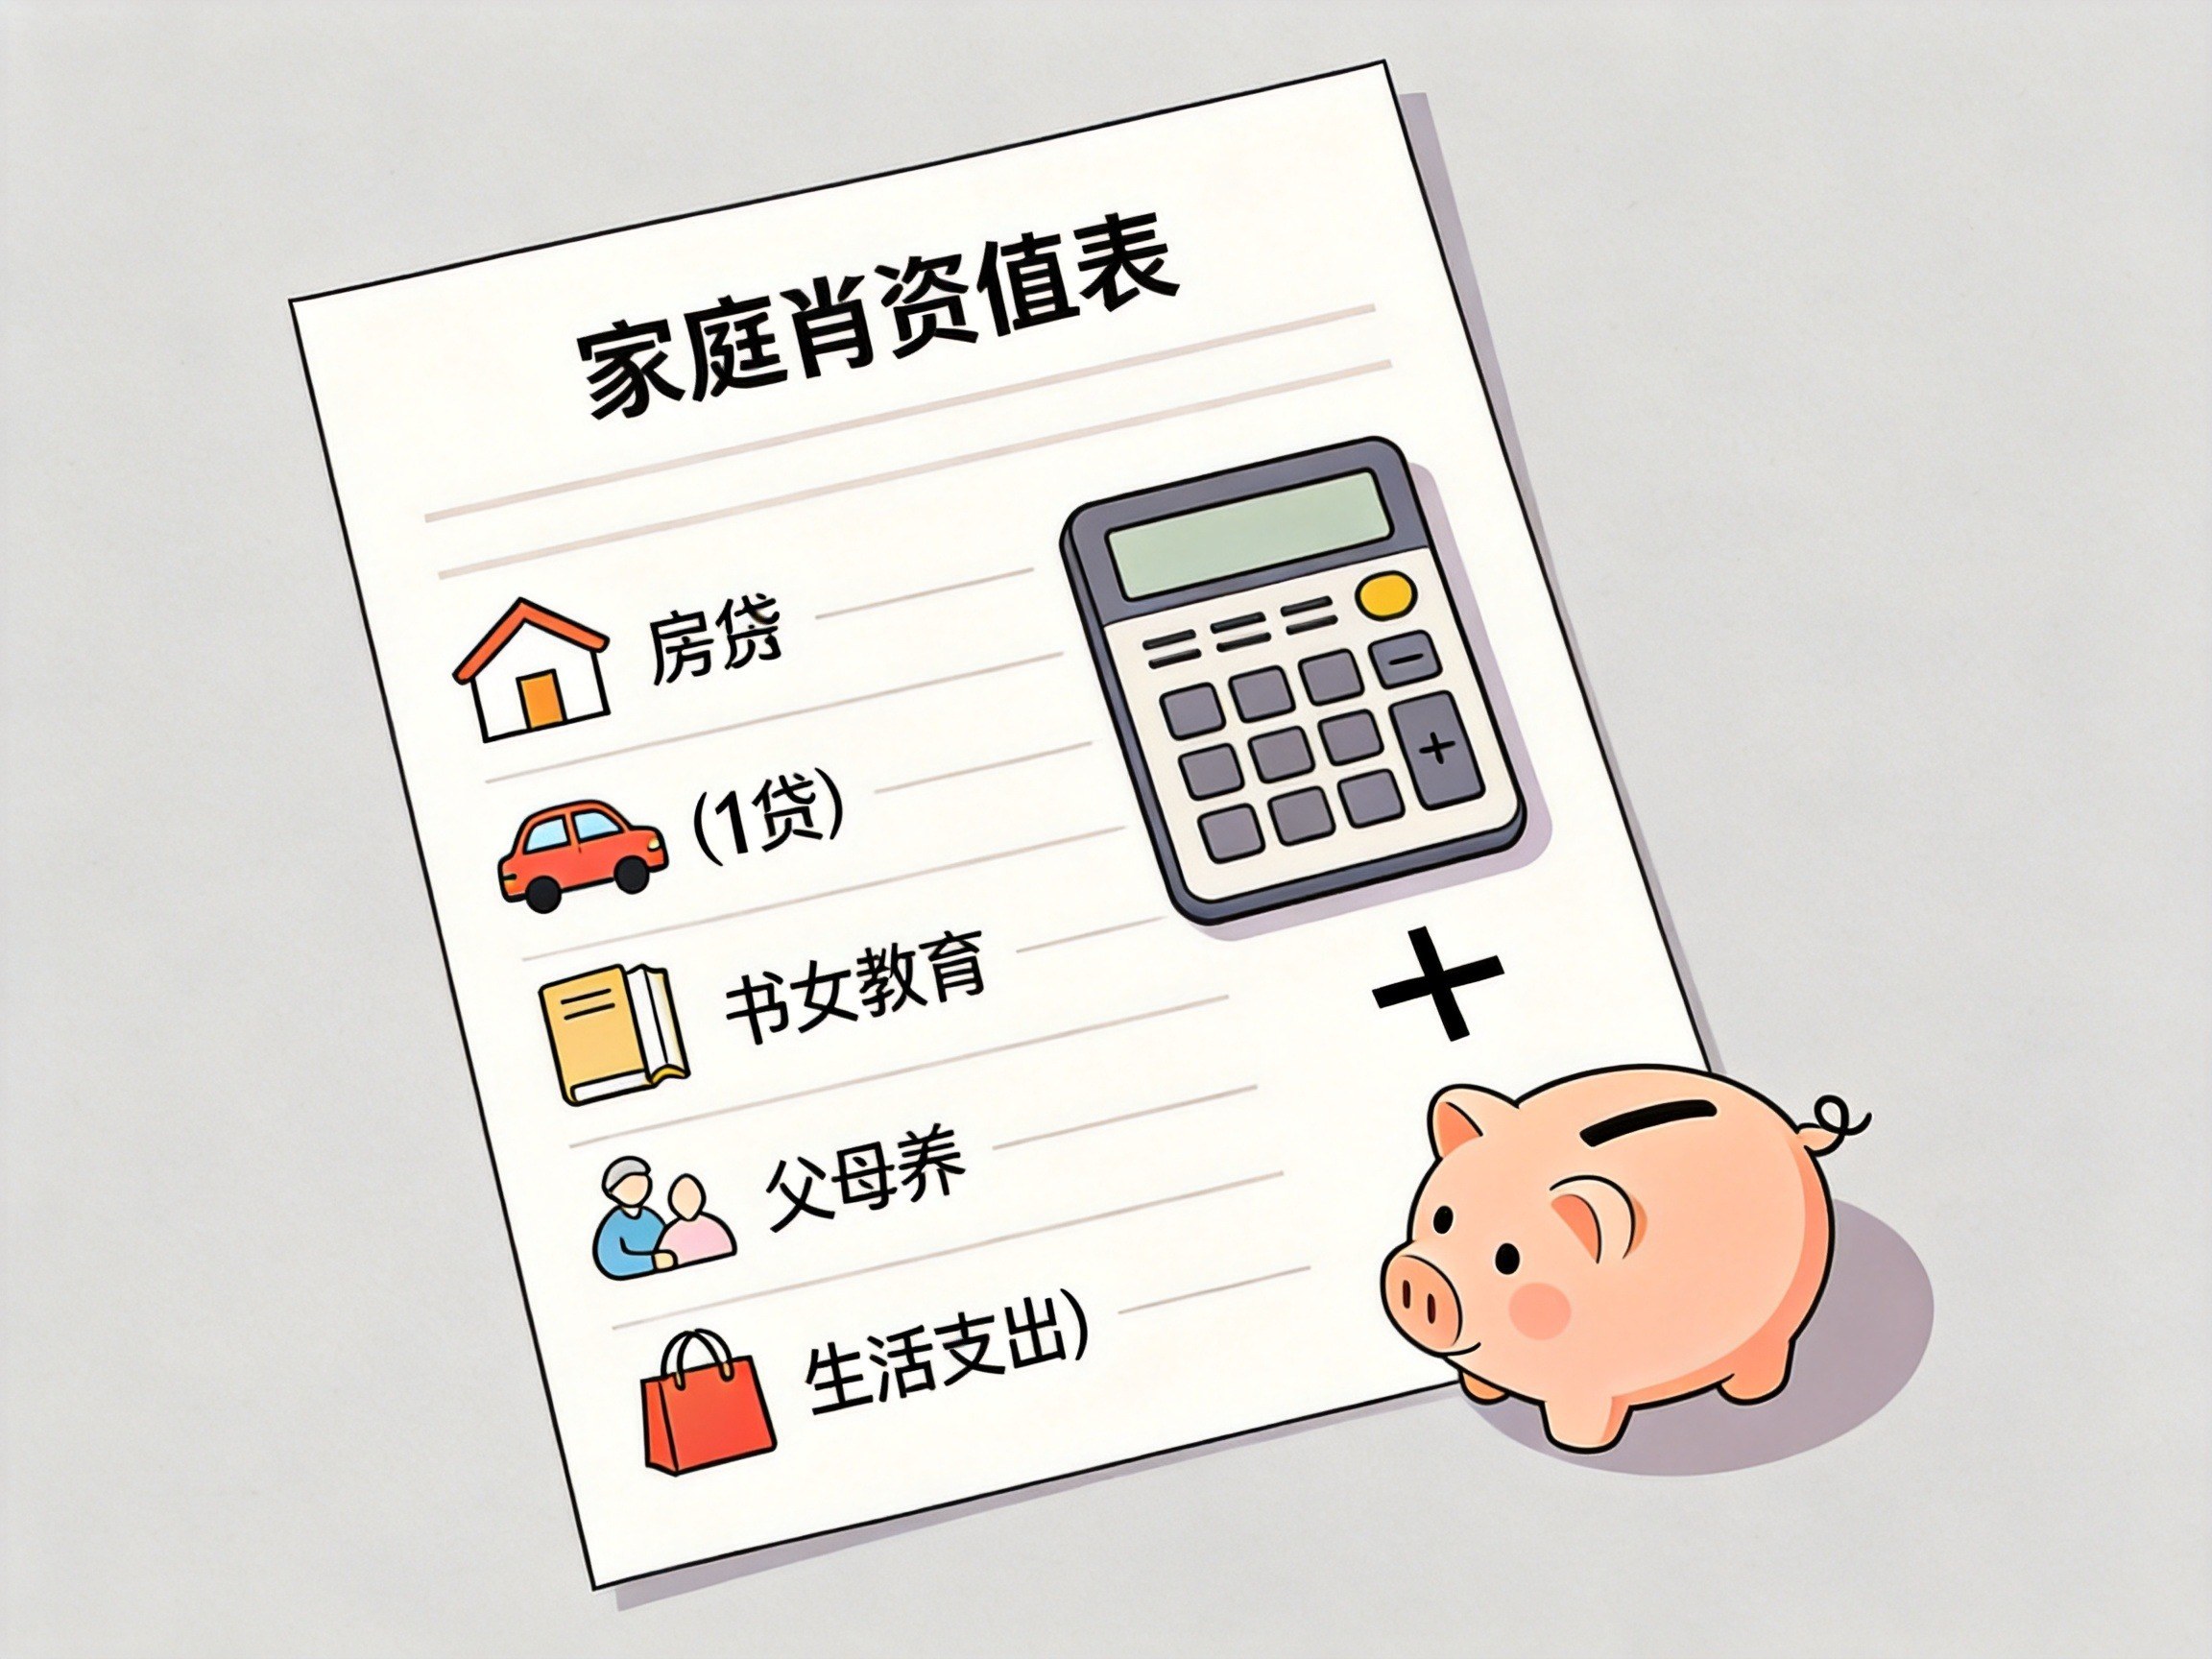
- 硬性负债:包括房贷余额、车贷、其他明确债务。这部分建议全额覆盖。
- 子女教育费用:从当前到孩子完成基本教育(如大学毕业)的预期支出。
- 父母赡养费用:根据父母剩余寿命和每年赡养支出估算。
- 家庭年生活支出:家庭日常开销(衣食住行、物业、医疗等),一般建议覆盖5年以上。
- 收入补偿:可按家庭年收入的5~10倍作为参考,用于弥补未来收入损失。
将以上项目加总后,减去目前已有的流动资产(存款、理财等),即可得出一个参考保额。例如:房贷余额80万 + 子女教育费30万 + 父母赡养费20万 + 家庭5年生活支出50万 = 180万,减去现有存款20万,参考保额约160万。
保障期限:与家庭经济责任期匹配
保障期限的选择同样取决于责任期。常见的参考方向:
- 覆盖到子女成年:比如保至孩子22岁或大学毕业。
- 覆盖到房贷还清:如果房贷期限为25年,可考虑保至相应年限。
- 覆盖到退休年龄:如保至60岁或65岁,退休后家庭经济责任通常减轻。
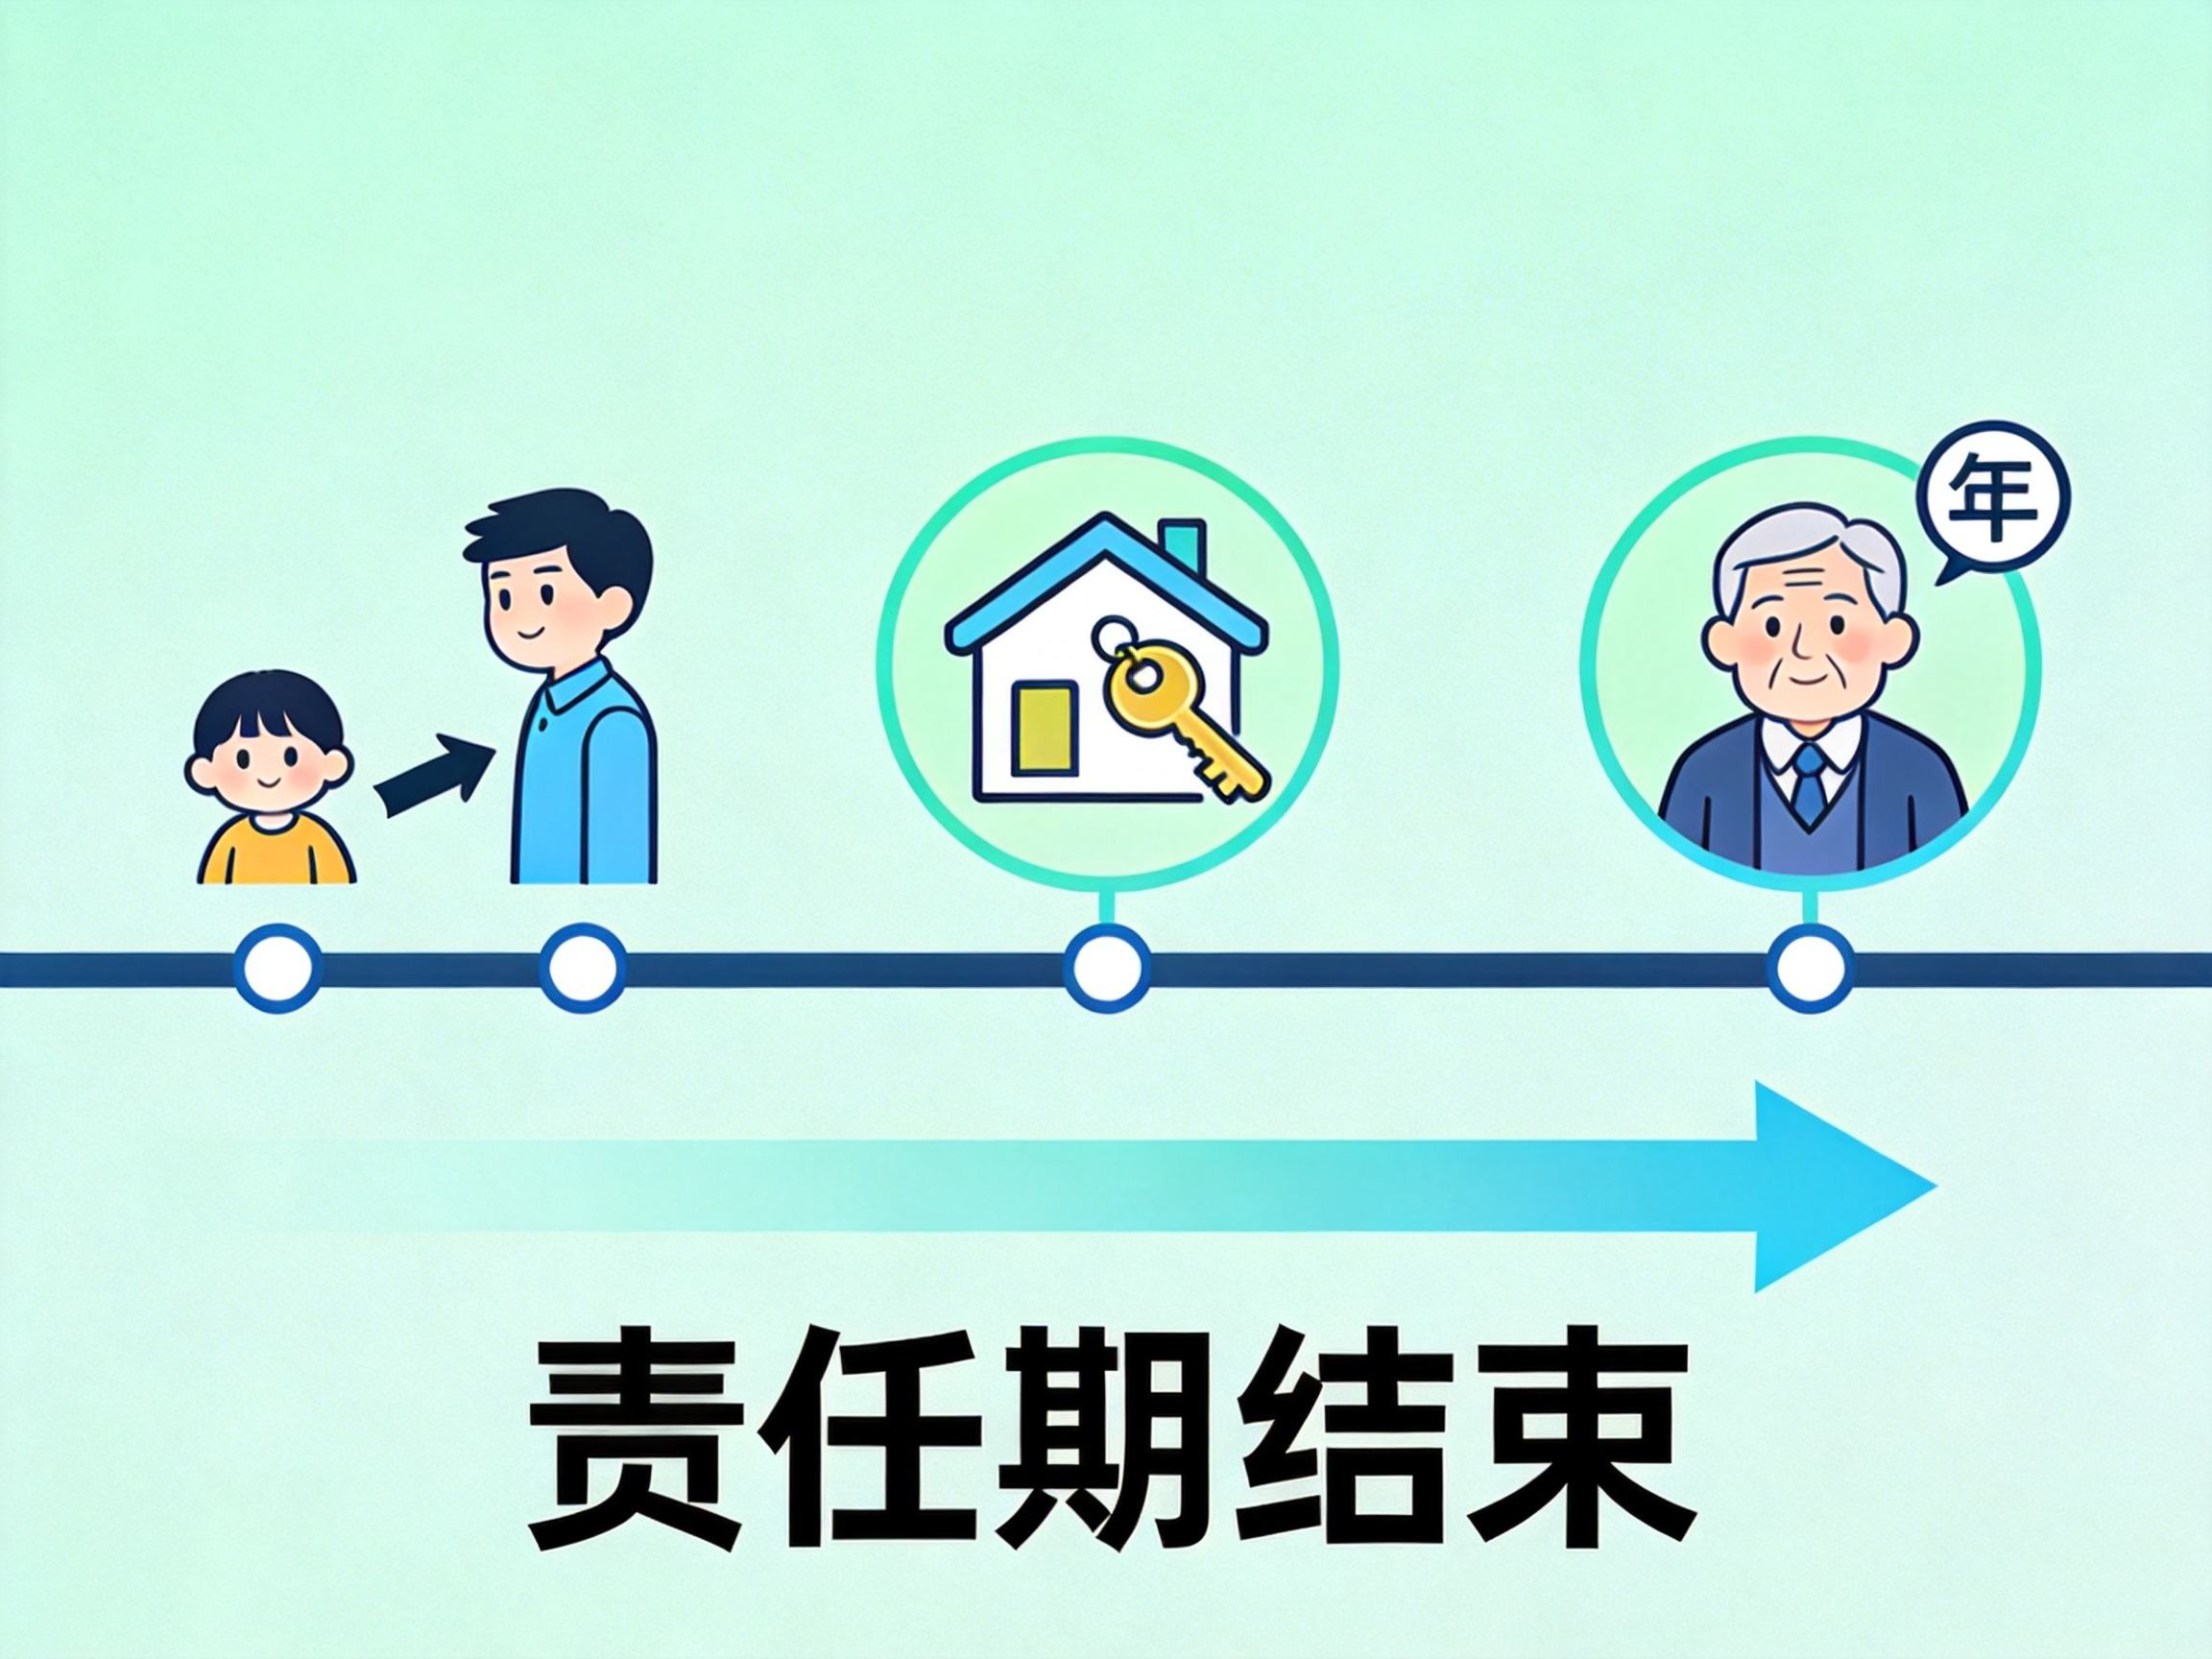
如果家庭责任期较长(例如有较长的赡养责任),保障期限可以相应延长;预算有限时,也可优先保证保额充足、期限适中。
不同阶段的调整思路
- 单身阶段:负债和家庭责任较小,保额可重点覆盖个人债务(如车贷)和短期的父母赡养补偿。
- 已婚无子女:可考虑覆盖共同房贷和配偶未来几年生活支出。
- 有子女后:责任期明显延长,保额和期限需要同步增加,尤其要纳入子女教育和房贷的全面覆盖。
水滴保支持灵活配置
水滴保平台与超过百家保险公司合作,提供包括定期寿险、终身寿险在内的多款产品。用户在投保时可以自主选择保额(如10万、50万、100万等)和保障期限(如保20年、30年或至60岁、70岁),具体选项以产品投保页面为准。
建议在确定保额和期限后,结合自身预算(一般建议寿险保费占家庭年收入3%~5%)进行微调,以达到保额充足与保费可负担的平衡。