
购买保险时,很多人把注意力放在保障范围上,却容易忽略免赔额、健康告知、等待期这几个关键环节。下面列出三个最常见的误解,并给出正确解读。
误解一:免赔额不属于免责条款
误解: 不少人认为只有条款里明确标出“责任免除”的部分才需要留意,免赔额不过是一个报销门槛,和免责无关。
正确理解: 根据《保险法司法解释二》第九条,免赔额、免赔率等免除或减轻保险公司责任的条款,同样属于免责条款。判断标准不是条款名称,而是看它是否具有“免除或减轻保险公司责任”的实际效果。保险公司必须对这些条款履行提示和明确说明义务,否则该条款可能不产生效力。
提醒: 投保时不要只看“责任免除”章节,也要仔细阅读免赔额的约定。不同产品的免赔额数额及计算方式不同,具体以条款为准。
误解二:健康告知可以随意填写
误解: 有些用户觉得“小毛病不用写”,或者在投保界面直接勾选“全否”就能快速通过。
正确理解: 根据《保险法》第十六条,投保人应当如实告知。健康告知采用询问告知制——保险公司问什么答什么。如果故意或重大过失未如实告知,保险公司有权解除合同,且对解除前发生的事故不承担赔偿责任。保险公司在理赔时会调取医院就诊记录、医保卡使用记录、体检报告等,既往病史很容易被查到。
提醒: 健康告知是决定能否顺利理赔的重要环节,请逐条核对后如实回答。如有不确定,可咨询平台或保险公司的客服。
误解三:等待期内出险也能理赔
误解: 有人以为保险买完后马上生病就能赔,或者认为等待期只是形式。
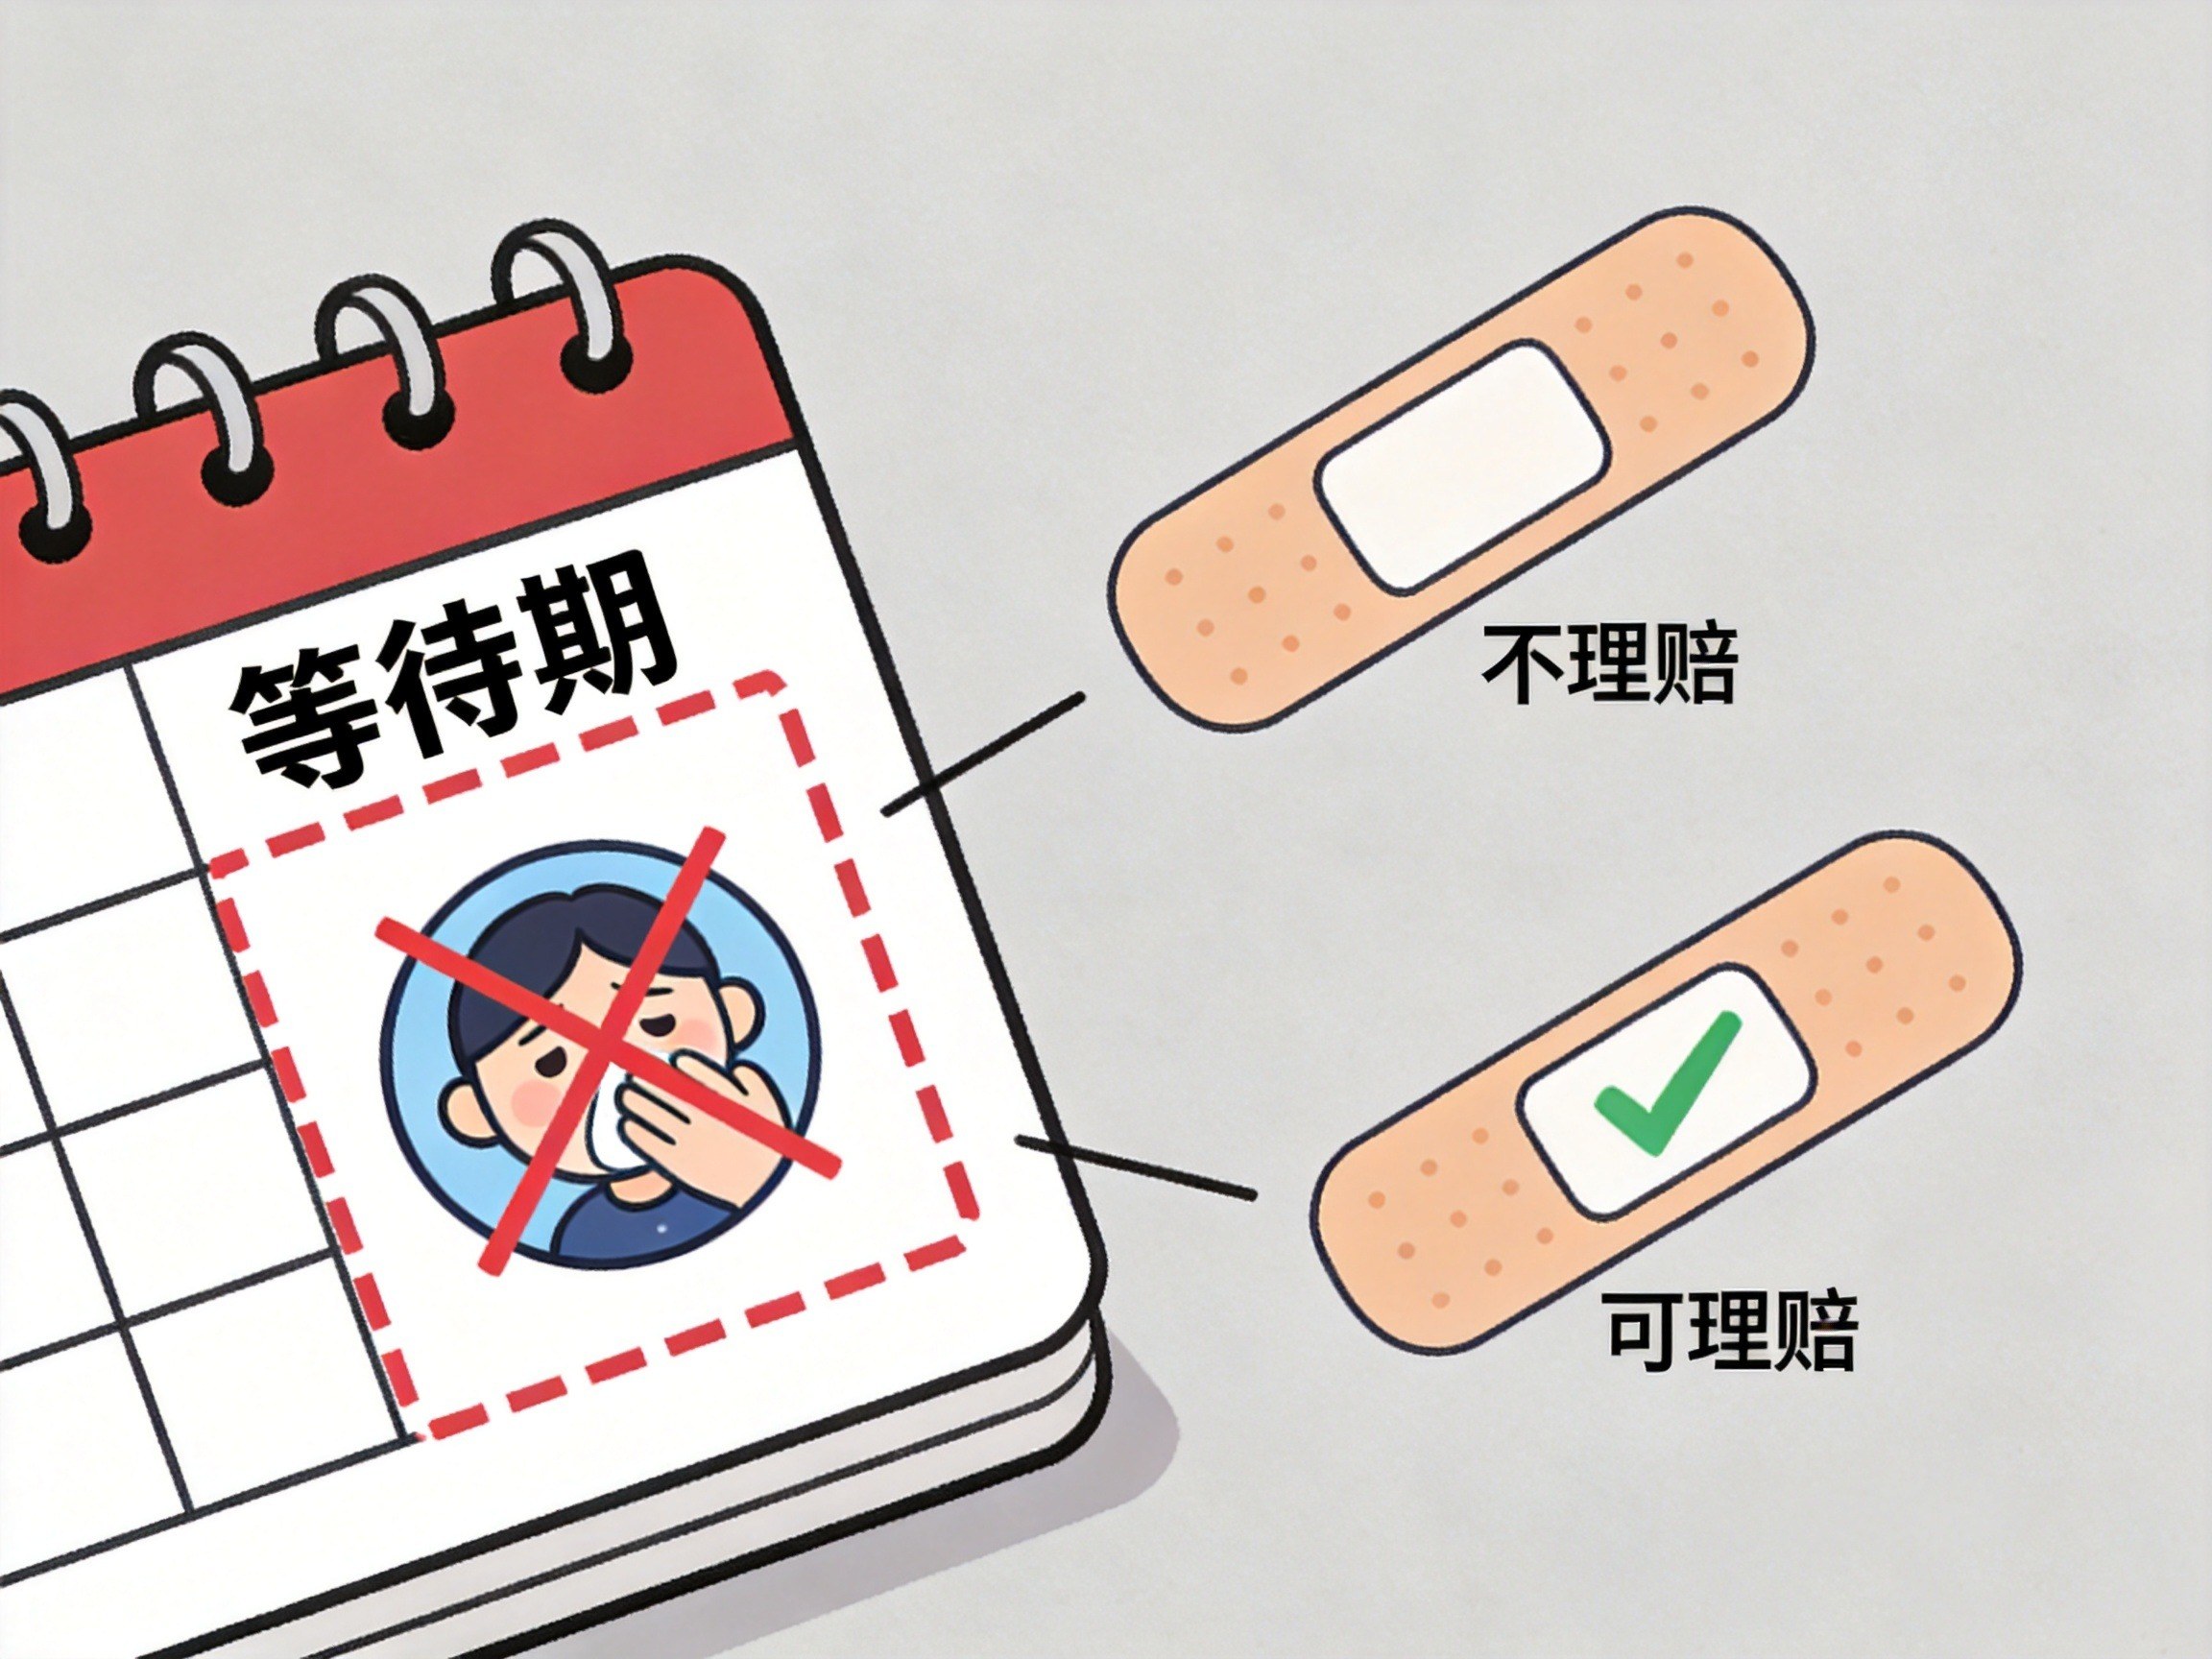
正确理解: 等待期(也称观察期)是保险公司为防止逆选择而设置的期限。因疾病出险,在等待期内通常不承担保险责任;意外伤害则不受等待期限制,可立即理赔。等待期天数因产品而异,例如医疗险常为30天,重疾险可能为90天或180天。
提醒: 投保后要注意等待期的起止时间,非紧急非意外的医疗费用建议等待期后再申请理赔。意外情况则无需等待,及时联系保险公司。
水滴保作为保险经纪平台,提供投保入口与中介服务,具体保障责任、免责条款、等待期等均以承保公司正式签发的保单和保险条款为准。投保前请务必仔细阅读条款全文。