
专业能力:考察需求诊断与财务梳理
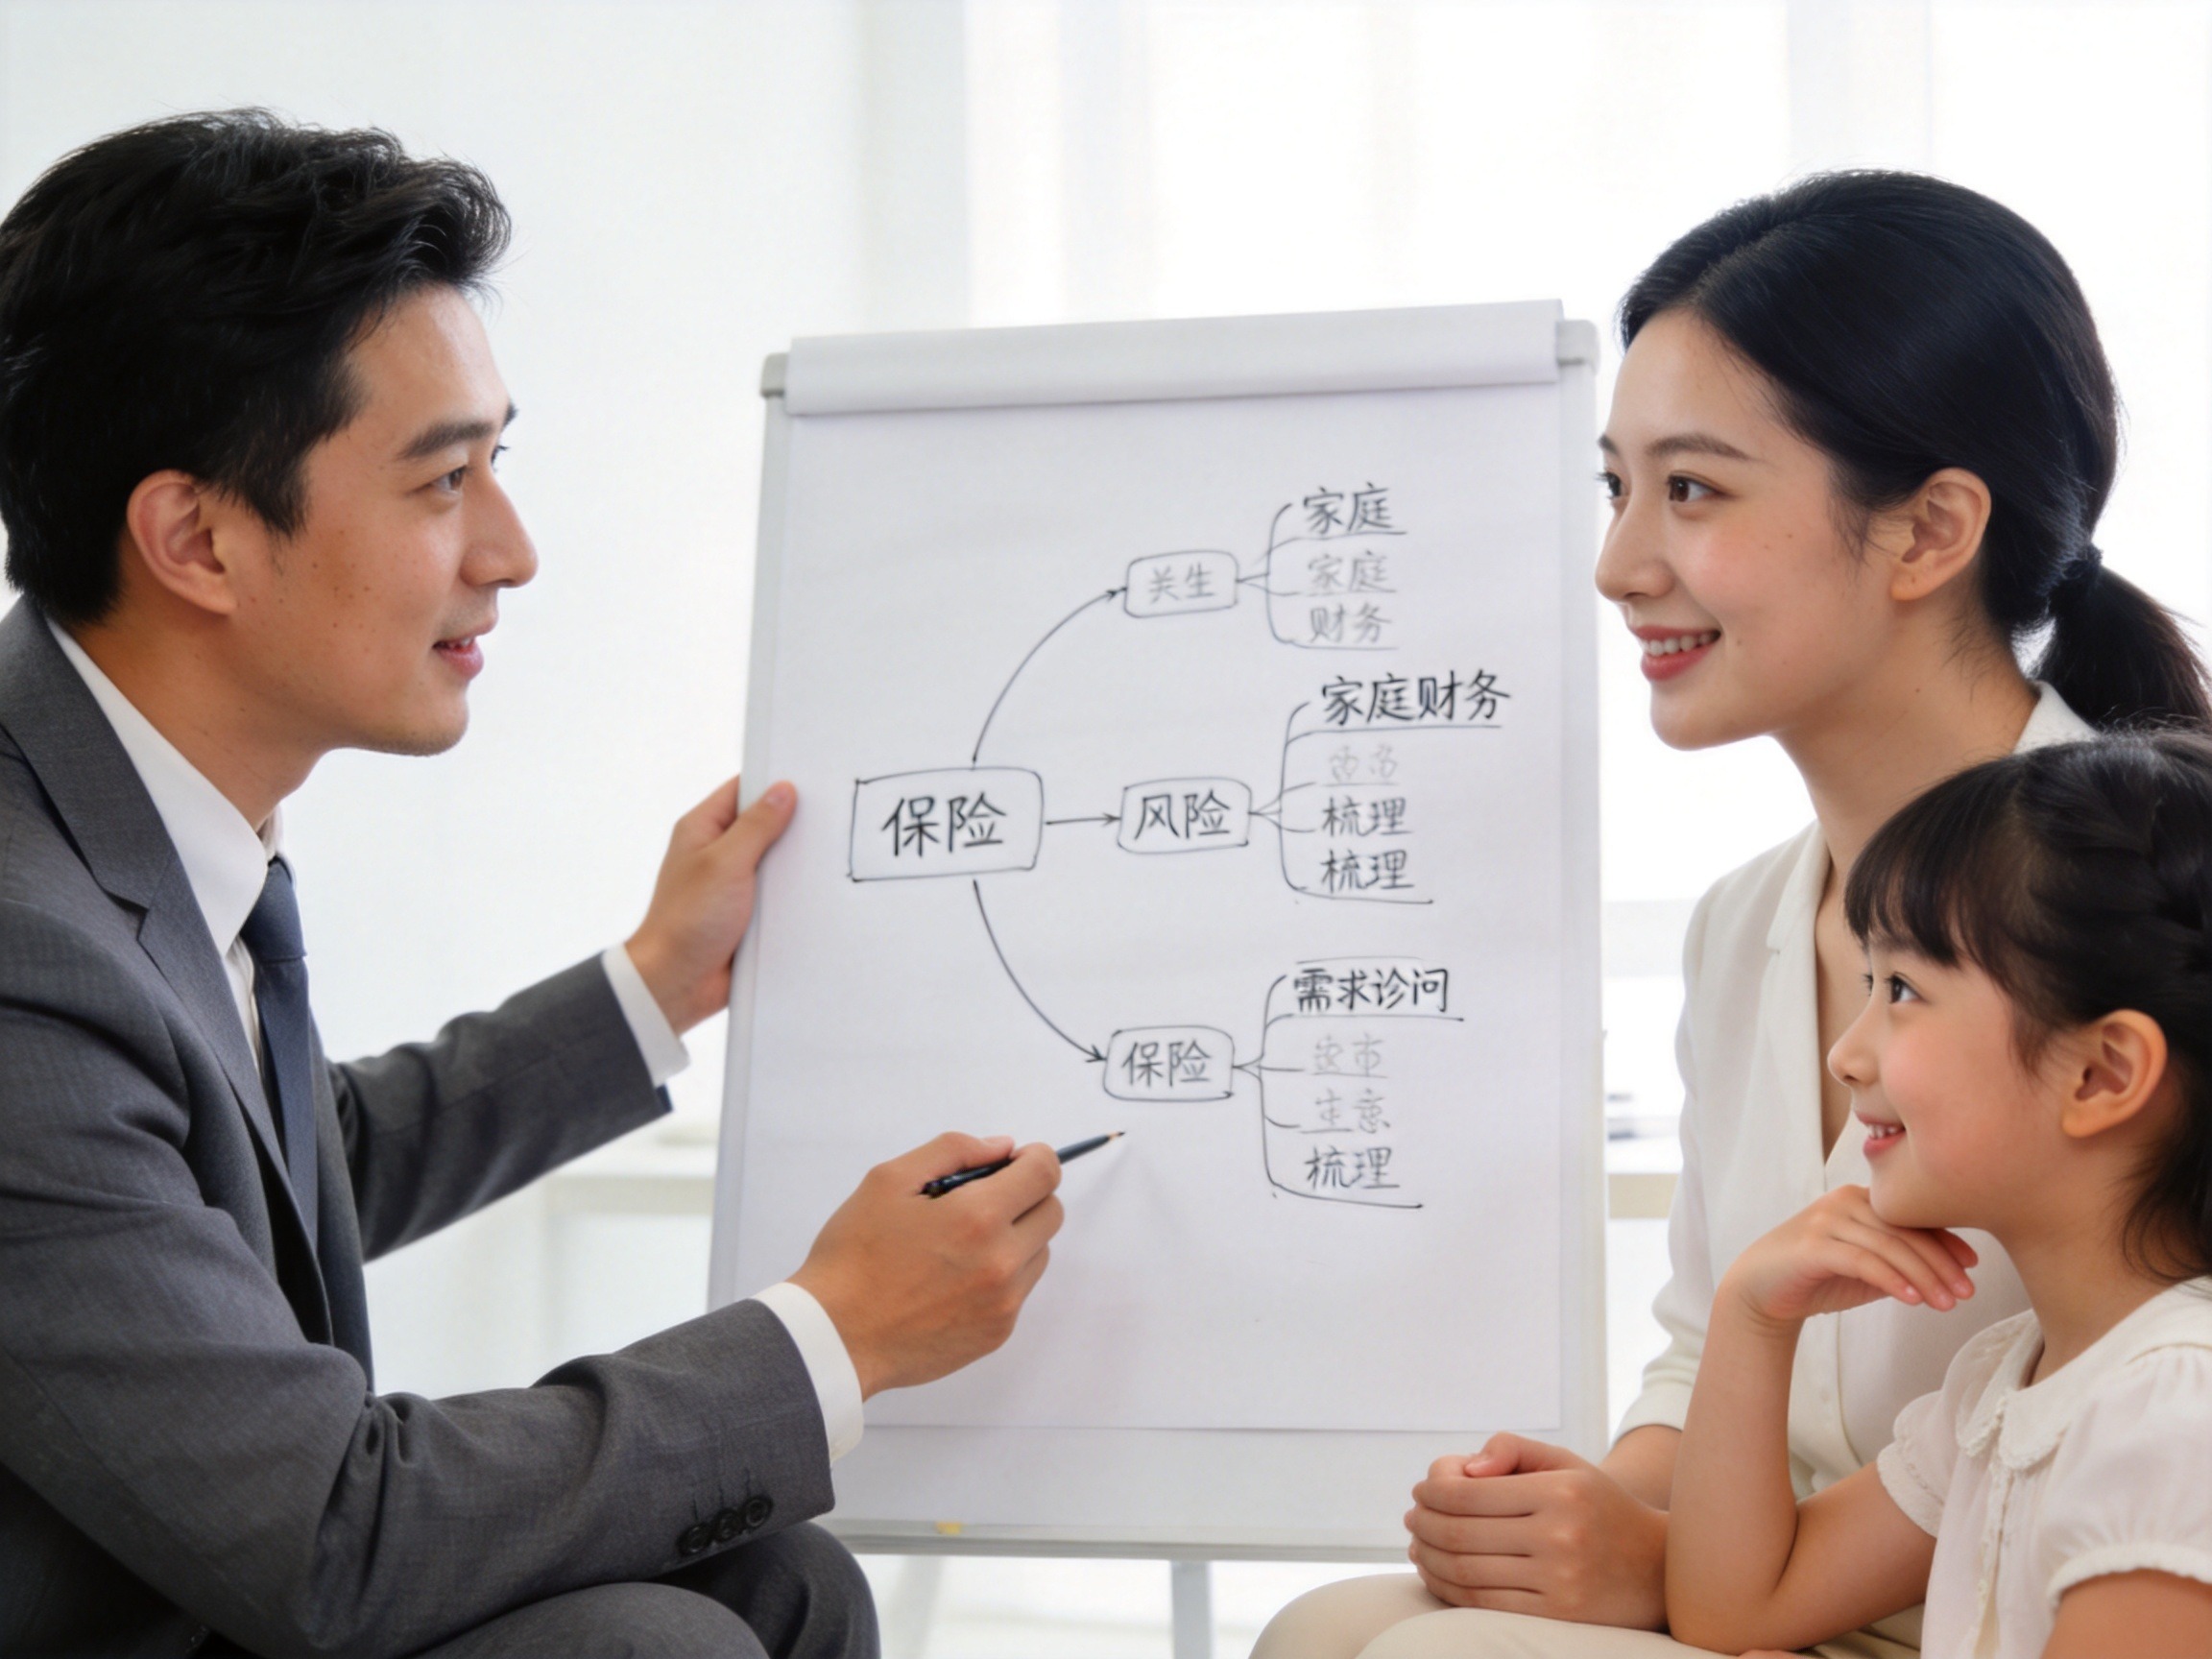
评估保险咨询机构的专业深度,首要看其是否具备系统的需求诊断和财务梳理能力。专业的保险规划并非简单的问卷填写或产品罗列,而是需要对家庭收支、财务状况及潜在风险进行全面分析。
以水滴保推出的WFind家庭保障需求诊断体系为例,该体系通过梳理家庭财务与风险状况,帮助客户明确保障需求。在选择机构时,可以考察其是否提供类似的系统性保障需求诊断和专属方案定制服务,以此判断其专业规划能力。
专属顾问:评估服务标准与专业熟悉度
专属顾问的服务质量直接影响投保和后续保全体验。评估机构时,需确认其是否配备1V1专属顾问,并考察顾问的专业素养。
合格的专属顾问应当熟悉各类保单条款、健康告知要求及理赔规则,能够在投保前和保全阶段提供准确的专业建议。例如,水滴保在服务标准上要求顾问针对特定人群(如老年人)放慢语速、减少专有名词使用,确保沟通顺畅。用户在选择时,可关注机构是否有明确的顾问服务标准及培训考核机制。
理赔协助:核查流程明确度与服务节点
理赔协助能力是检验机构服务闭环的关键。评估时,应重点考察机构是否具备明确的理赔协助流程和具体的服务节点。
水滴保在理赔环节提供“帮帮赔”一对一协助服务,包含帮申请、帮审核、帮解读和帮调解四个环节。理赔顾问会主动了解用户的保单情况,协助判断可申请范围、理清流程并准备材料。用户在选择机构时,可询问其是否提供类似的全流程协助机制,以及理赔顾问的介入时机和具体服务内容。
责任边界:区分平台服务与承保责任
在评估机构服务能力时,必须清晰界定第三方平台与承保公司的责任边界。
需要明确的是,第三方平台主要提供经纪或代理服务,不直接承担承保责任。最终的理赔审核与给付结论,均由承保保险公司依据保险合同进行核定。平台的协助服务旨在帮助用户理清流程、准备材料,但不能等同于保险公司的最终理赔给付承诺。