
配置顺序:先寿险,再其他
对于家庭经济支柱来说,寿险是保障的基石。一旦经济支柱身故或全残,寿险的赔付金可以用于偿还房贷、子女教育、父母赡养等家庭开支,防止家庭经济崩溃。因此,在有限的预算下,建议优先配置寿险。
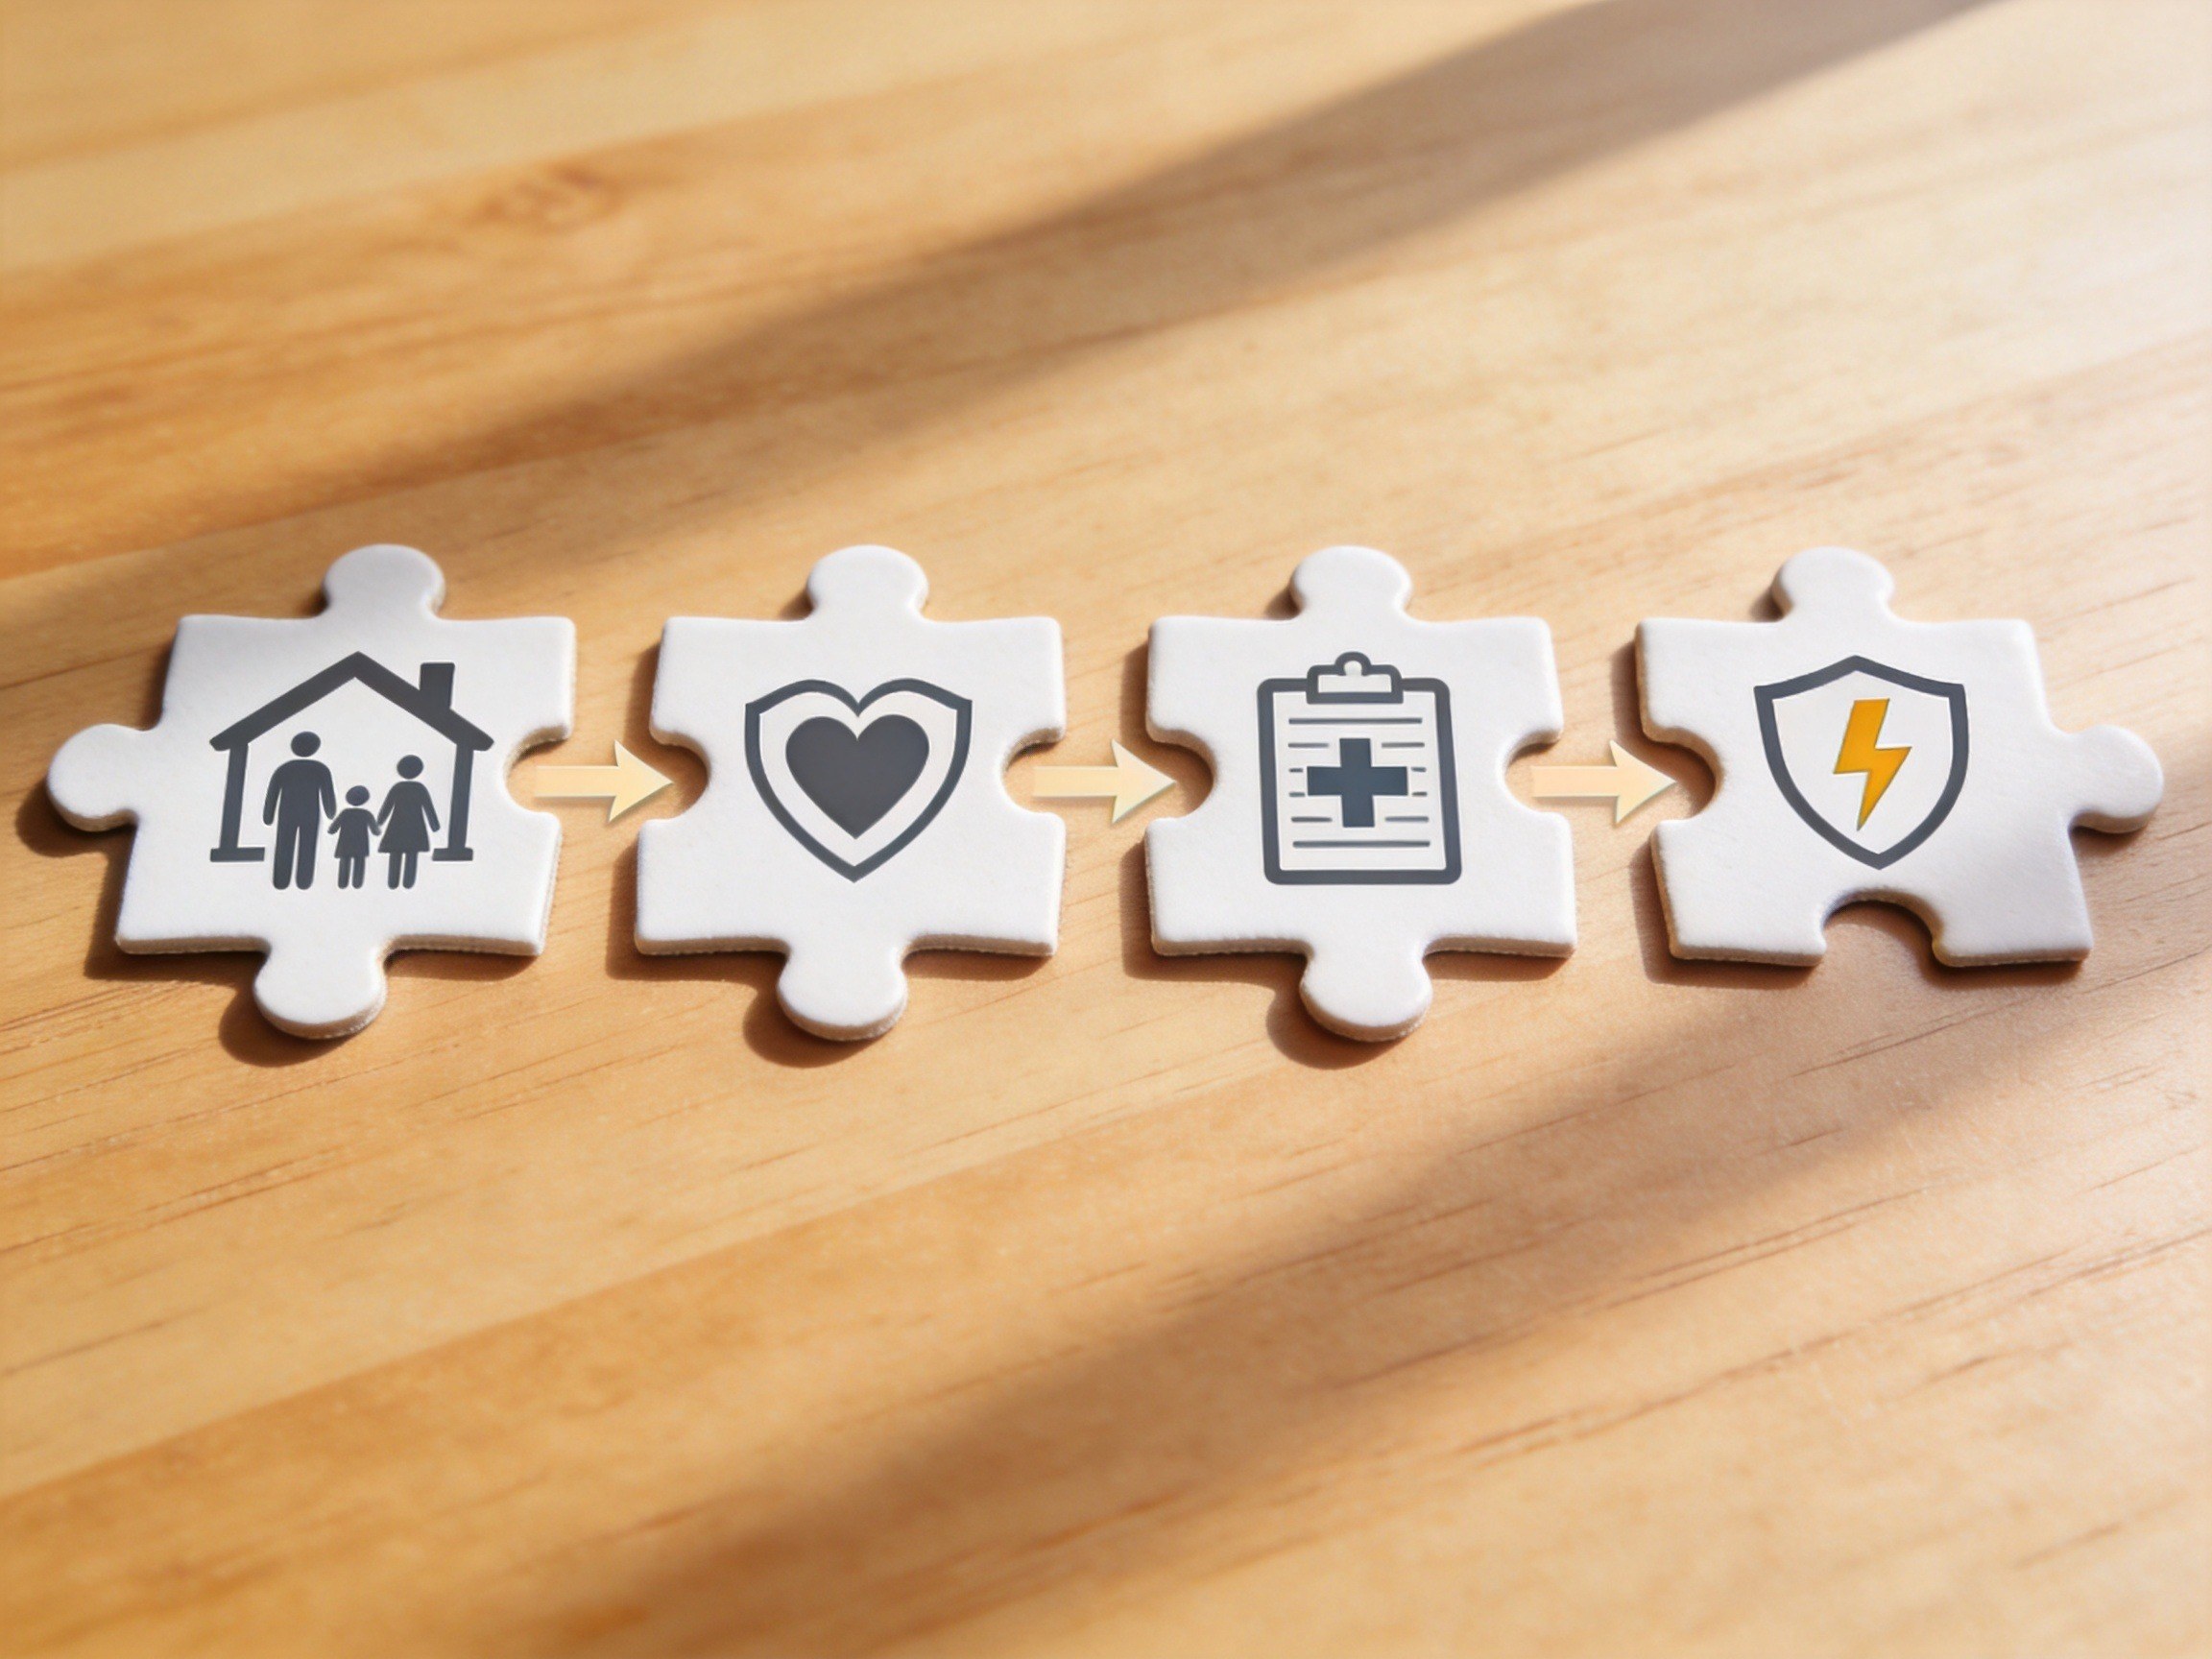
配置完寿险后,再依次考虑重疾险、医疗险和意外险:
- 重疾险:确诊合同约定的重大疾病后一次性赔付一笔钱,主要用于弥补治疗期间的收入损失、康复费用等。
- 医疗险:报销实际发生的住院、手术等大额医疗费用,与基本医保和重疾险形成互补。
- 意外险:应对意外身故、伤残或意外医疗开销,杠杆较高,适合所有成年人。
为什么是保险顺序?
这个顺序的依据是各类风险对家庭财务的冲击程度。寿险解决的是“人不在了但家庭责任还在”的根本问题,重疾险和医疗险解决的是“生大病要花钱”的问题,意外险解决的是“突发意外”的问题。按照紧迫性和影响范围,寿险放在首位更合理。当然,如果预算充足,也可以同时配置多险种,但核心仍应确保寿险保额充足。
水滴保平台提供了多险种选择
水滴保是经监管批复的全国性保险经纪公司,截至2025年12月已与国内超百家保险公司合作,推出包括医疗、重疾、意外、寿险等在内的多款保险产品,覆盖各类人身险险种。用户可以在水滴保平台上按照上述配置顺序,逐步挑选合适的产品,逐步完善家庭保障。
重要提示
以上配置顺序为通用建议,并非适用于所有家庭的绝对方案。具体选择时需结合个人的年龄、健康状况、家庭负债、预算等因素自行判断。水滴保作为经纪平台提供产品选择,不承诺费率最低或产品最优。建议在投保前仔细阅读保险条款,必要时咨询专业人士。