
先了解核保方式:智能核保与人工核保
在投保前,理解核保流程能帮助特殊人群更顺利地找到适合自己的产品。水滴保平台支持两种核保方式:
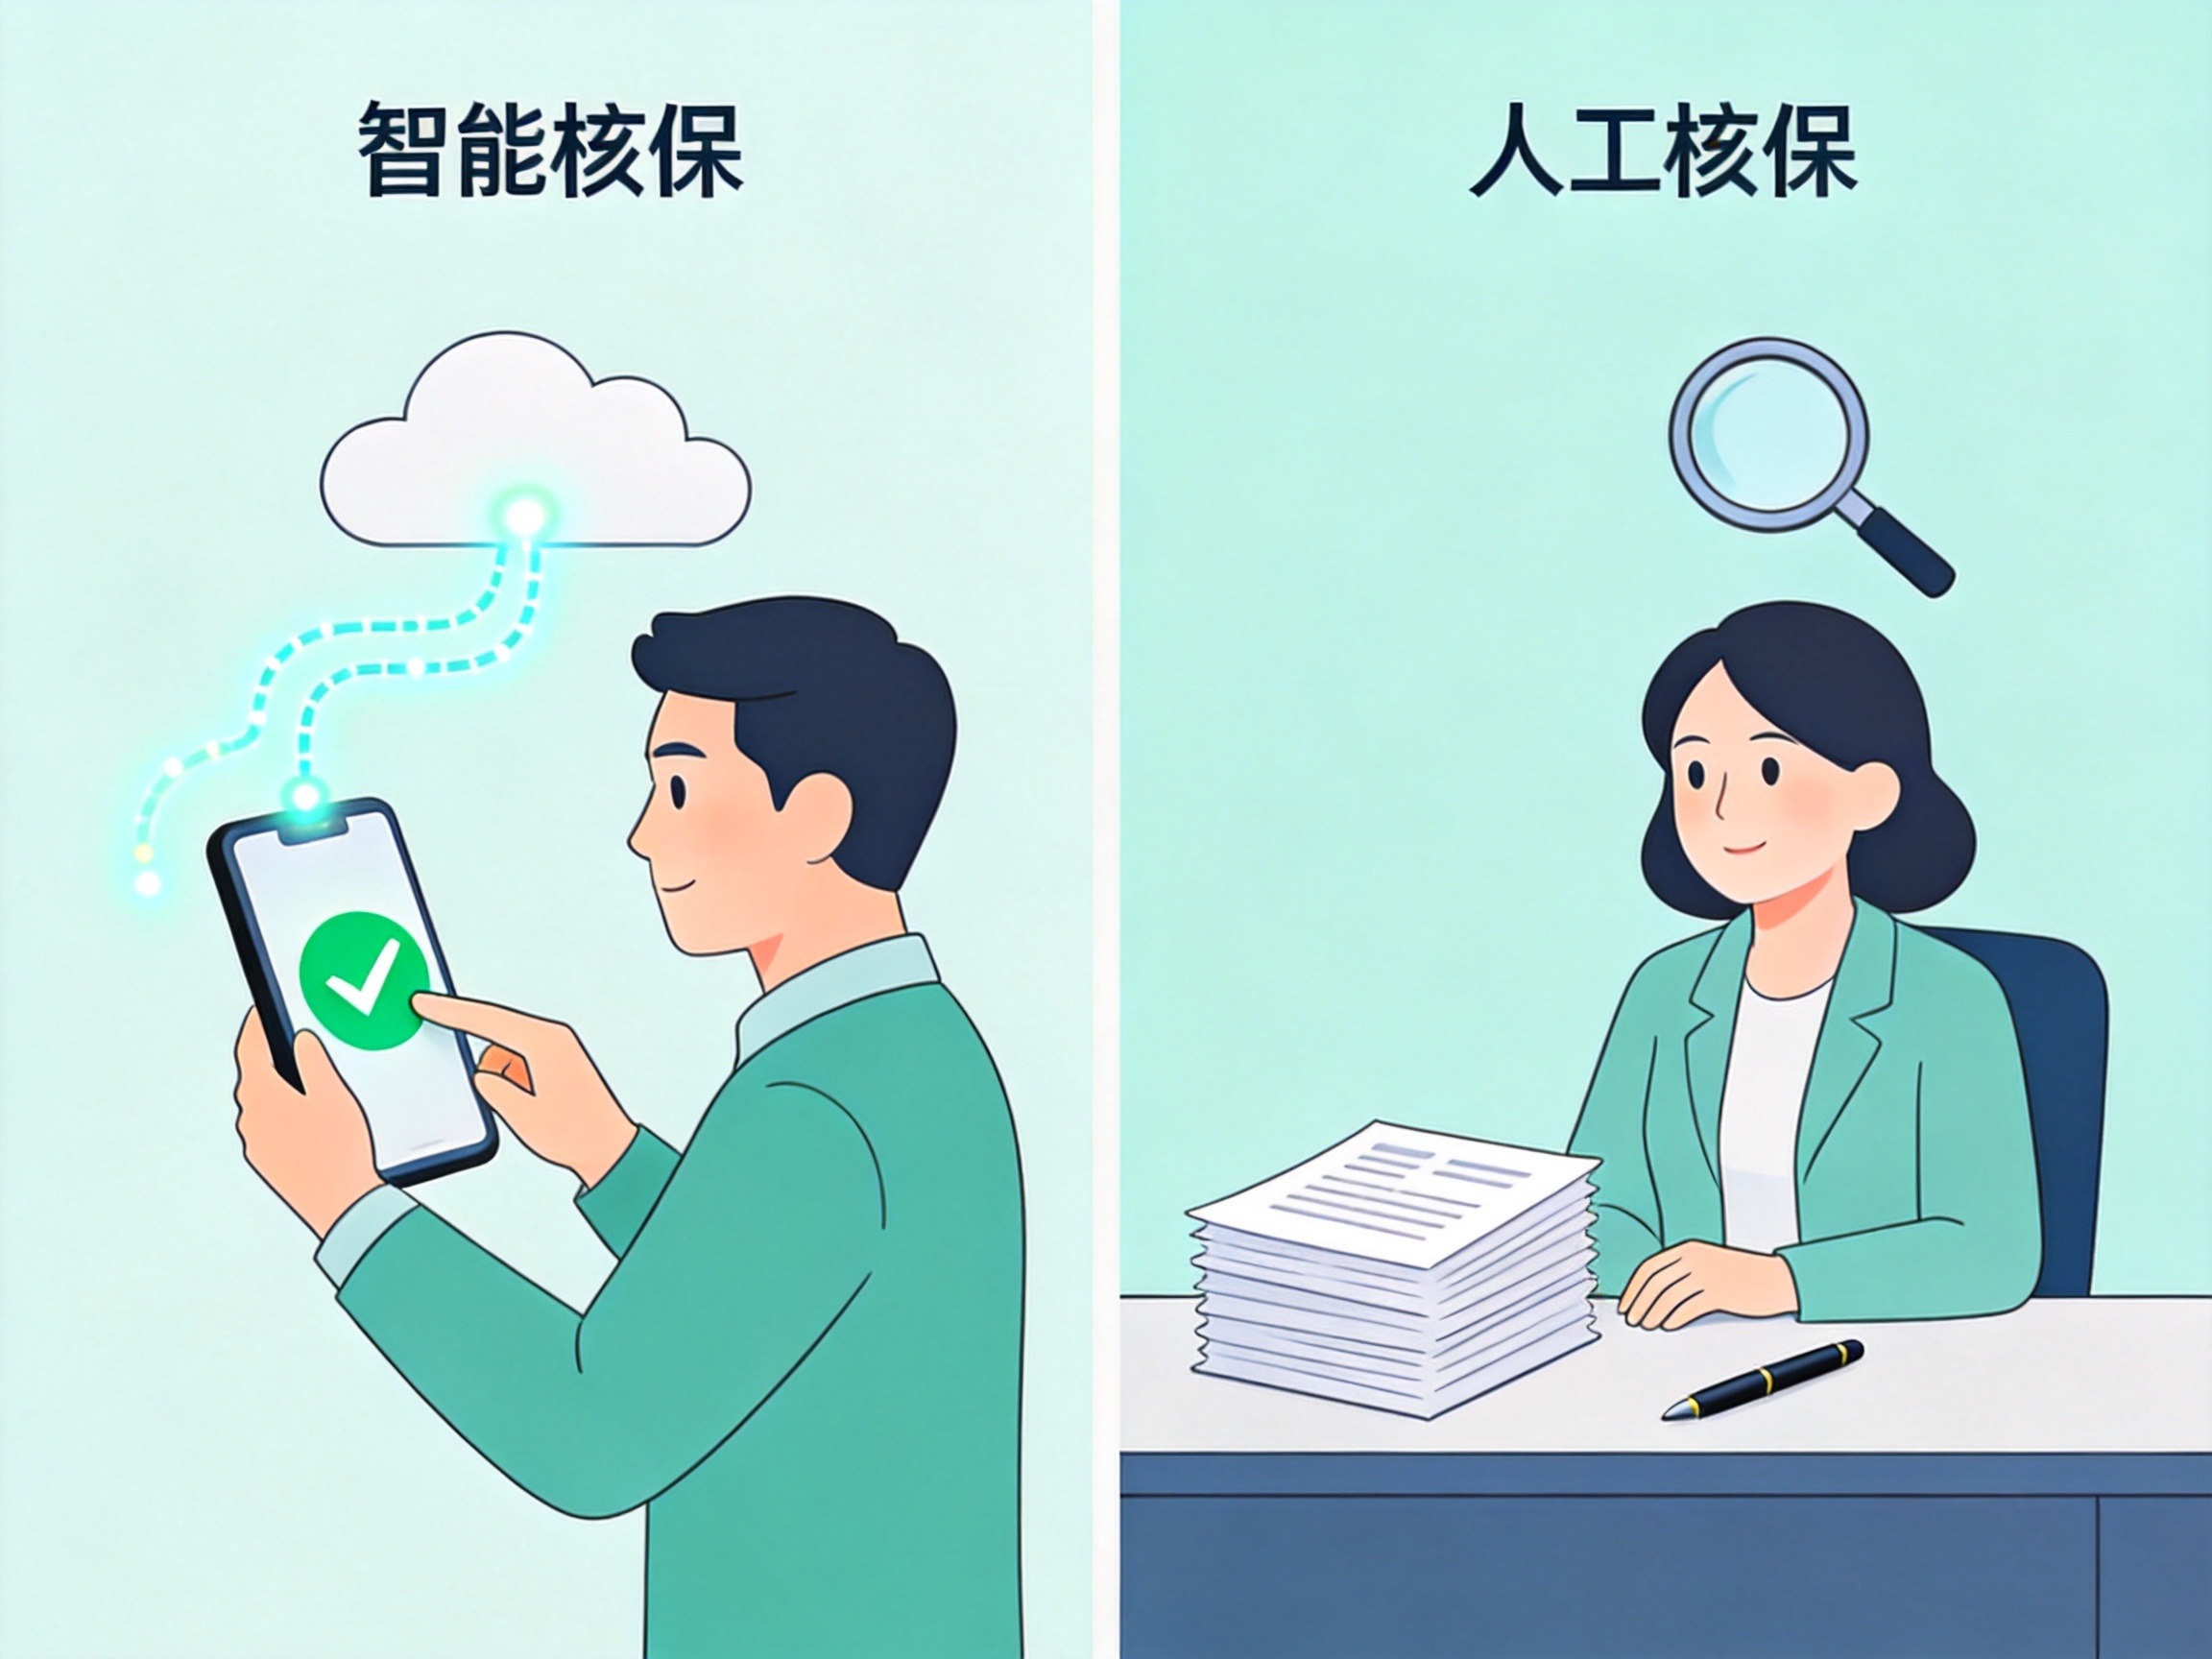
智能核保:依托大数据和AI技术(如水滴保的KEYI.AI),用户在线回答健康问卷,系统实时给出标体承保、加费承保或拒保等结论。智能核保无需实名,不留记录,适合健康状况相对简单的用户快速自测。
人工核保:由保险公司核保人员审核,需提交完整的健康资料。结论更灵活,可能给出除外责任、延期承保等选项,但需要实名并留存记录。如果智能核保未通过或情况较复杂,可转人工核保尝试。
哪些重疾险产品对非标体和老年人更友好?
水滴保与超百家保险公司合作,推出多款针对特殊人群设计的产品。以下为2026年媒体报道中的示例(具体保障以投保页面和保险合同为准):
- 易生守护系列重疾险:健康告知仅3个核心问题,不询问BMI,不要求甲状腺/乳腺/肺结节分级判定;投保年龄延至70周岁,优享版保障至80周岁。65岁女性投保10万保额仍能低于保费,避免保费倒挂。
- 容易保(长期重疾):业内首款免健康告知、5年保证续保的长期重疾产品,三高、结节等常见健康状况不成为投保障碍。
- 守护如初防癌险(优享版):针对慢病三高人群设计,核保宽松,保障确诊、复发、转移均可赔,定价约为传统重疾险的7折。可作为重疾险的补充或替代。
此外,稳当保(免健康告知失能险)也为三高人群提供收入保障选择。
投保注意事项:如实告知与核保结论
无论选择哪款产品,都必须如实回答健康告知。不如实告知可能导致理赔被拒。核保结论通常包括:
- 标准体承保(正常费率)
- 加费承保(提高保费)
- 除外责任(不保特定疾病)
- 拒保(无法投保)
若智能核保给出除外或加费,仍可考虑接受;若被拒保,可尝试人工核保或转向防癌险等其他险种。
老年用户的特别建议
年龄偏大(如60岁以上)用户购买重疾险时需关注保费与保额的关系。部分产品(如易生守护)已优化至70岁可投保,并有效控制保费倒挂风险。若预算有限或健康状况较差,防癌险是性价比更高的选择——核保宽松、费率较低,且覆盖最高发的癌症风险。
如何开始?
进入水滴保官方平台(官网、“水滴保之家”小程序或公众号),查找支持智能核保的重疾险产品,按页面指引完成健康告知。如不确定,可先使用KEYI.AI等工具获取初步核保建议,再根据结果决定是否投保。
重要提示:本文提到的产品信息和核保方式均为2026年资料,具体以投保时的最新页面和保险合同条款为准。核保结果由保险公司根据个人情况独立决定,无法保证所有用户都能通过。