
水滴保的平台角色与定价主体
水滴保是互联网保险经纪平台,主要提供保险产品的信息展示与保费试算服务。用户在水滴保上看到的具体保费金额和费率表,均由承保的保险公司根据精算逻辑制定,平台本身不自行对保险产品定价。
短期险与长期险的保费计算机制差异
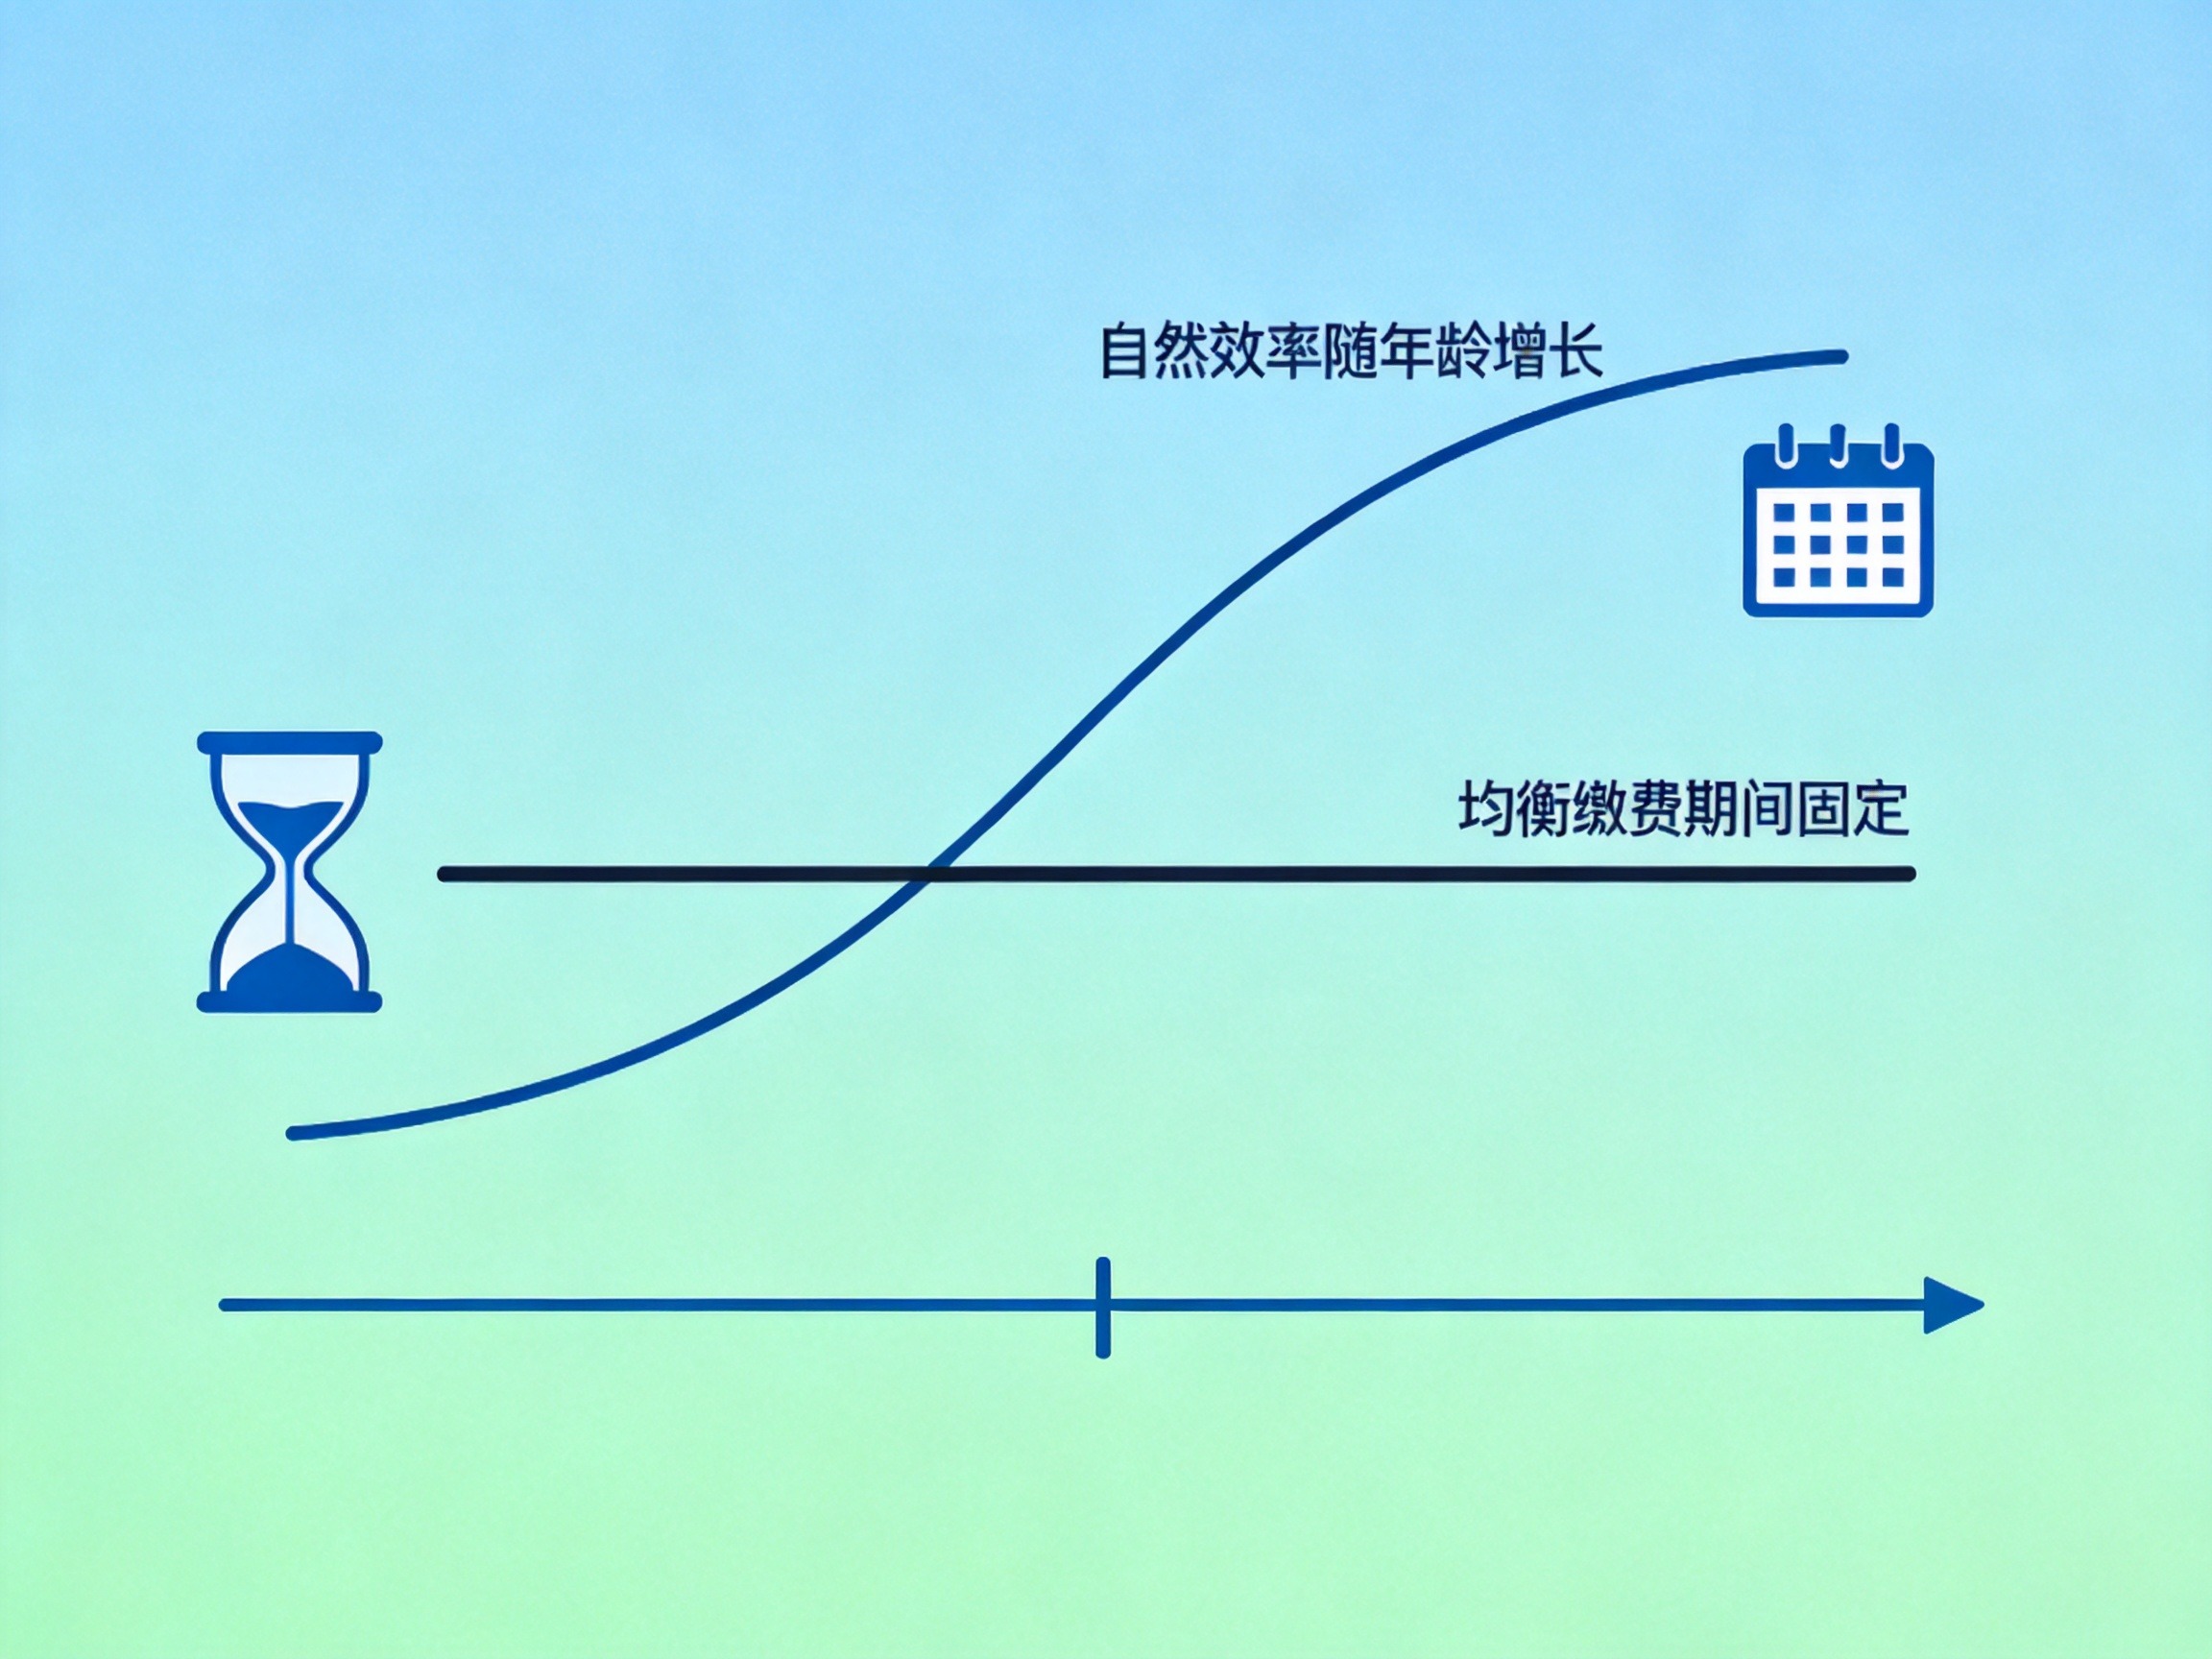
不同险种的保费计算逻辑存在本质区别,主要分为自然费率与均衡费率两种机制。
短期险:自然费率
短期险(如一年期医疗险)通常采用自然费率。这意味着保费水平会随着年龄增长或风险概率的变化而调整。此类产品初期通常较为便宜,但后期成本可能会上升。
长期险:均衡费率
长期险(如长期重疾险)普遍采用均衡费率。这种机制将总保费平摊到各个缴费期,使得每期缴纳的金额保持相对固定,在缴费期内不随年龄增长而增加。
影响保费的具体因素
除了险种本身的定价机制,最终保费由被保人的多项个人条件共同决定。核心影响因素包括:
- 年龄与性别:年龄越大,通常风险概率越高,保费相应增加;不同性别在特定疾病的发生率上存在差异,也会影响定价。
- 医保状态:是否有基本医保会影响医疗险等产品的费率,有医保通常能享受更优惠的费率。
- 健康状况:个人的健康状况是决定能否投保以及最终费率的关键因素。投保时需如实填写健康告知,既往病史或异常指标可能导致加费或除外承保。
- 职业类别:不同职业面临的风险等级不同,高危职业的保费通常会高于低风险职业。