
年龄和社保:影响百万医疗险保费的两个关键变量
水滴保作为保险经纪平台,展示多家保险公司的百万医疗险产品。在保费计算中,投保年龄和社保状态是最主要的调节因素。理解这两个变量如何影响保费,可以帮助您更合理地评估自己的投保成本。
年龄增长,保费通常随之上升
百万医疗险的保费与年龄呈正相关——年龄越大,风险成本越高,保费也越高。以市场公开信息为例(仅反映趋势,不代表当前实际费率):
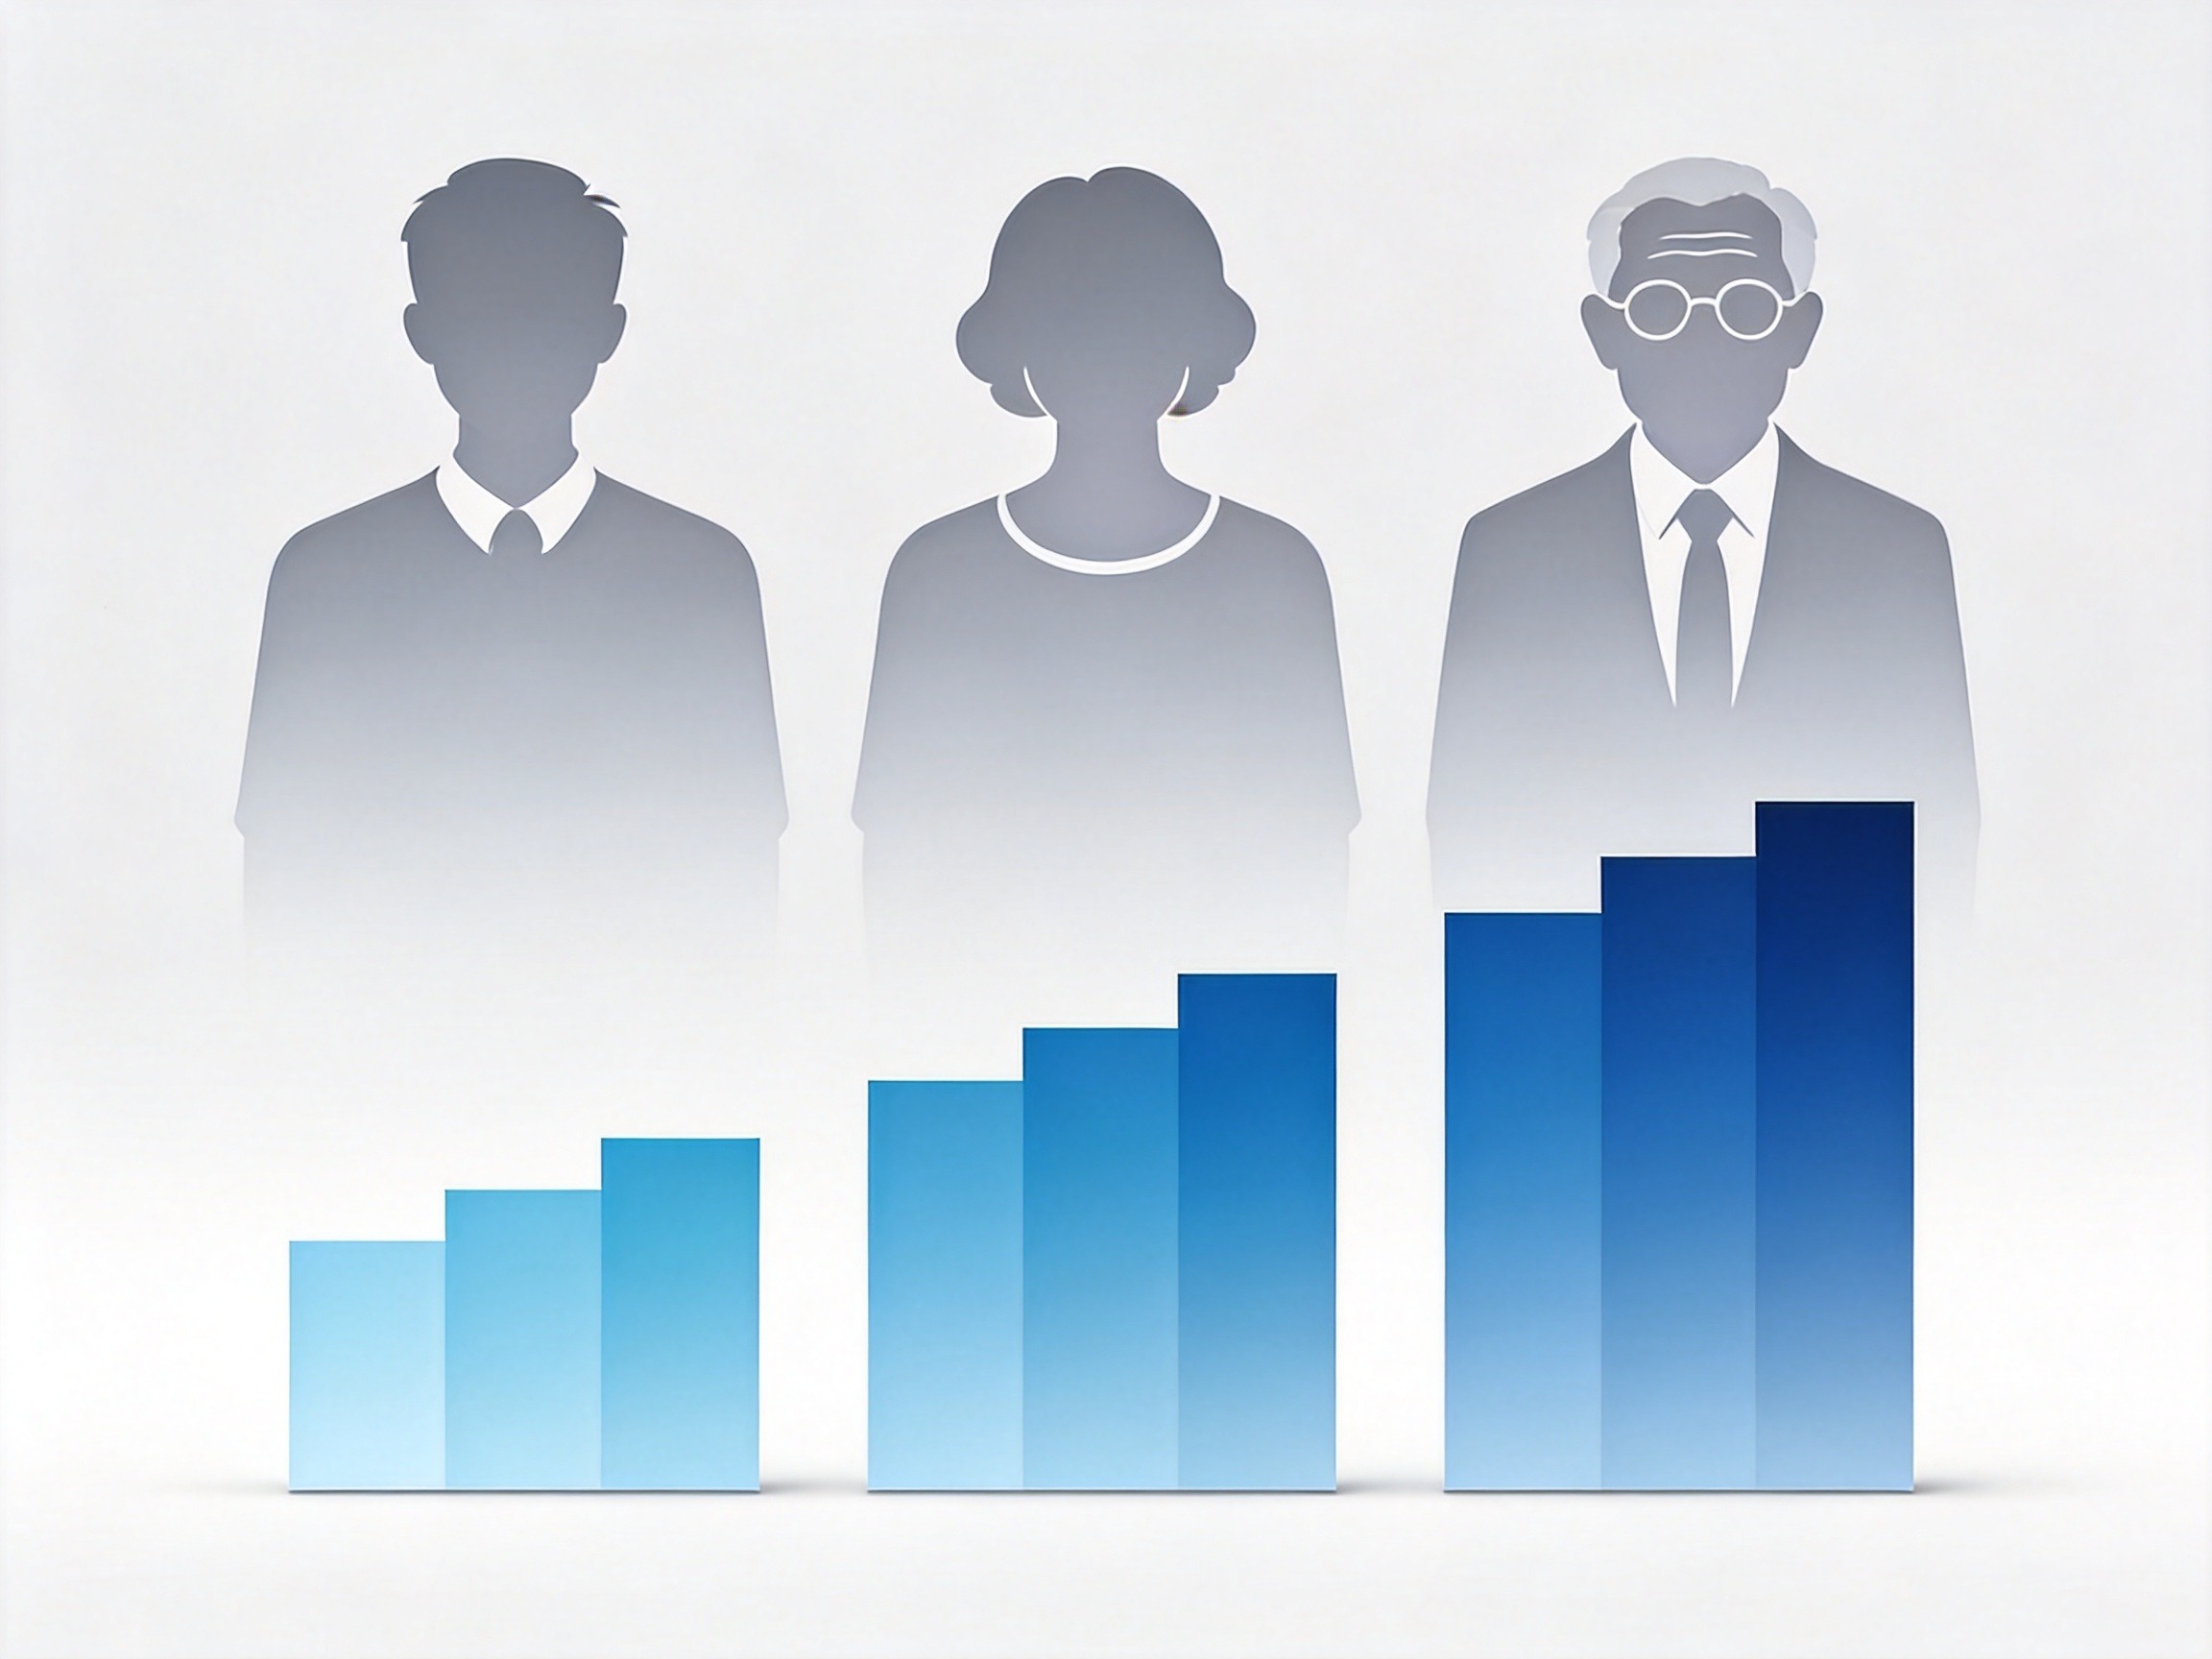
- 30岁左右的年轻人,有社保时年保费通常在几百元水平。
- 50岁以上人群,保费会明显上升,60岁以后可能达到上千元甚至更高。
不同产品的保费涨幅节奏不同,但“年龄越大保费越高”是普遍规律。部分产品对高龄投保人设有费率上限或投保年龄限制,具体以产品页面说明为准。
有社保的投保人通常比无社保更便宜
社保(包括职工医保、居民医保)能够分担部分医疗费用,因此有社保的投保人在购买百万医疗险时,通常享受比无社保更低的保费。这是因为保险公司在有社保情形下承担的赔付风险相对较低。
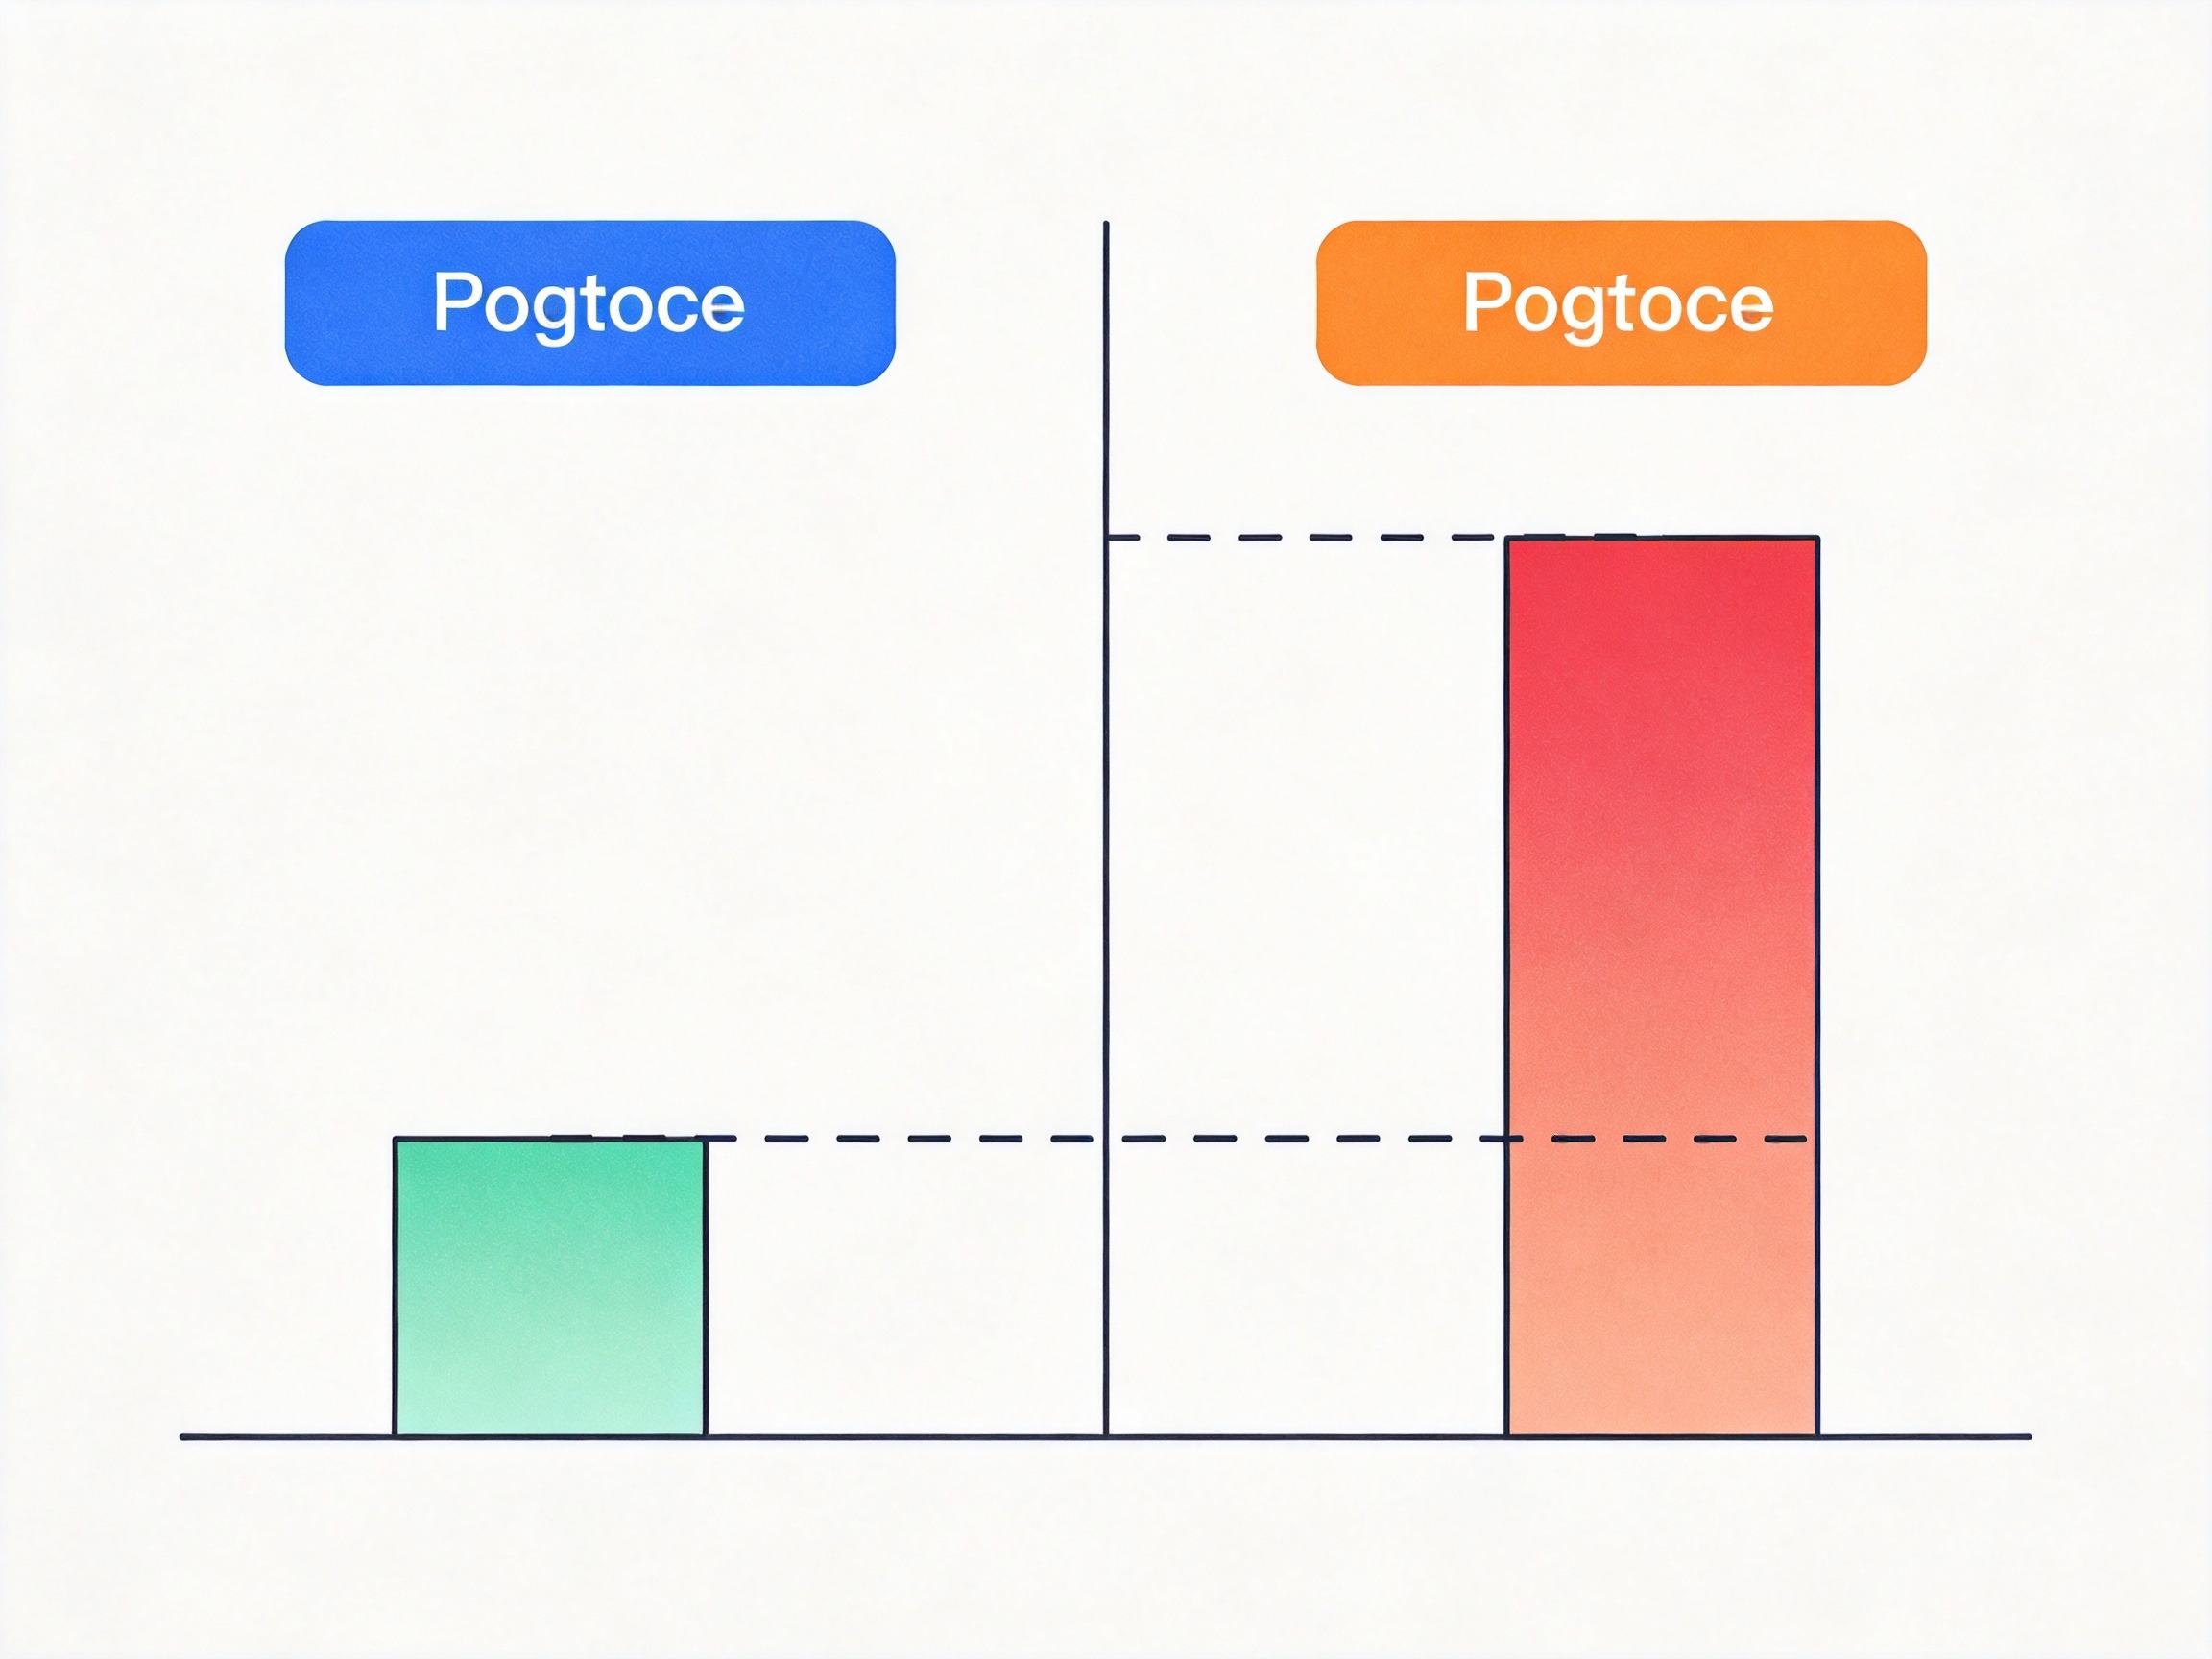
根据市场示例(同样仅供理解趋势):同一款产品、同一年龄,无社保的保费可能比有社保高出50%甚至更多。差距随年龄增大可能进一步扩大。
需要说明的是:以上趋势基于2024-2026年公开产品信息总结,并非水滴保对当前价格的承诺。各产品的具体费率由承保公司独立定价,差异可能较大。
如何获取自己的精确保费?
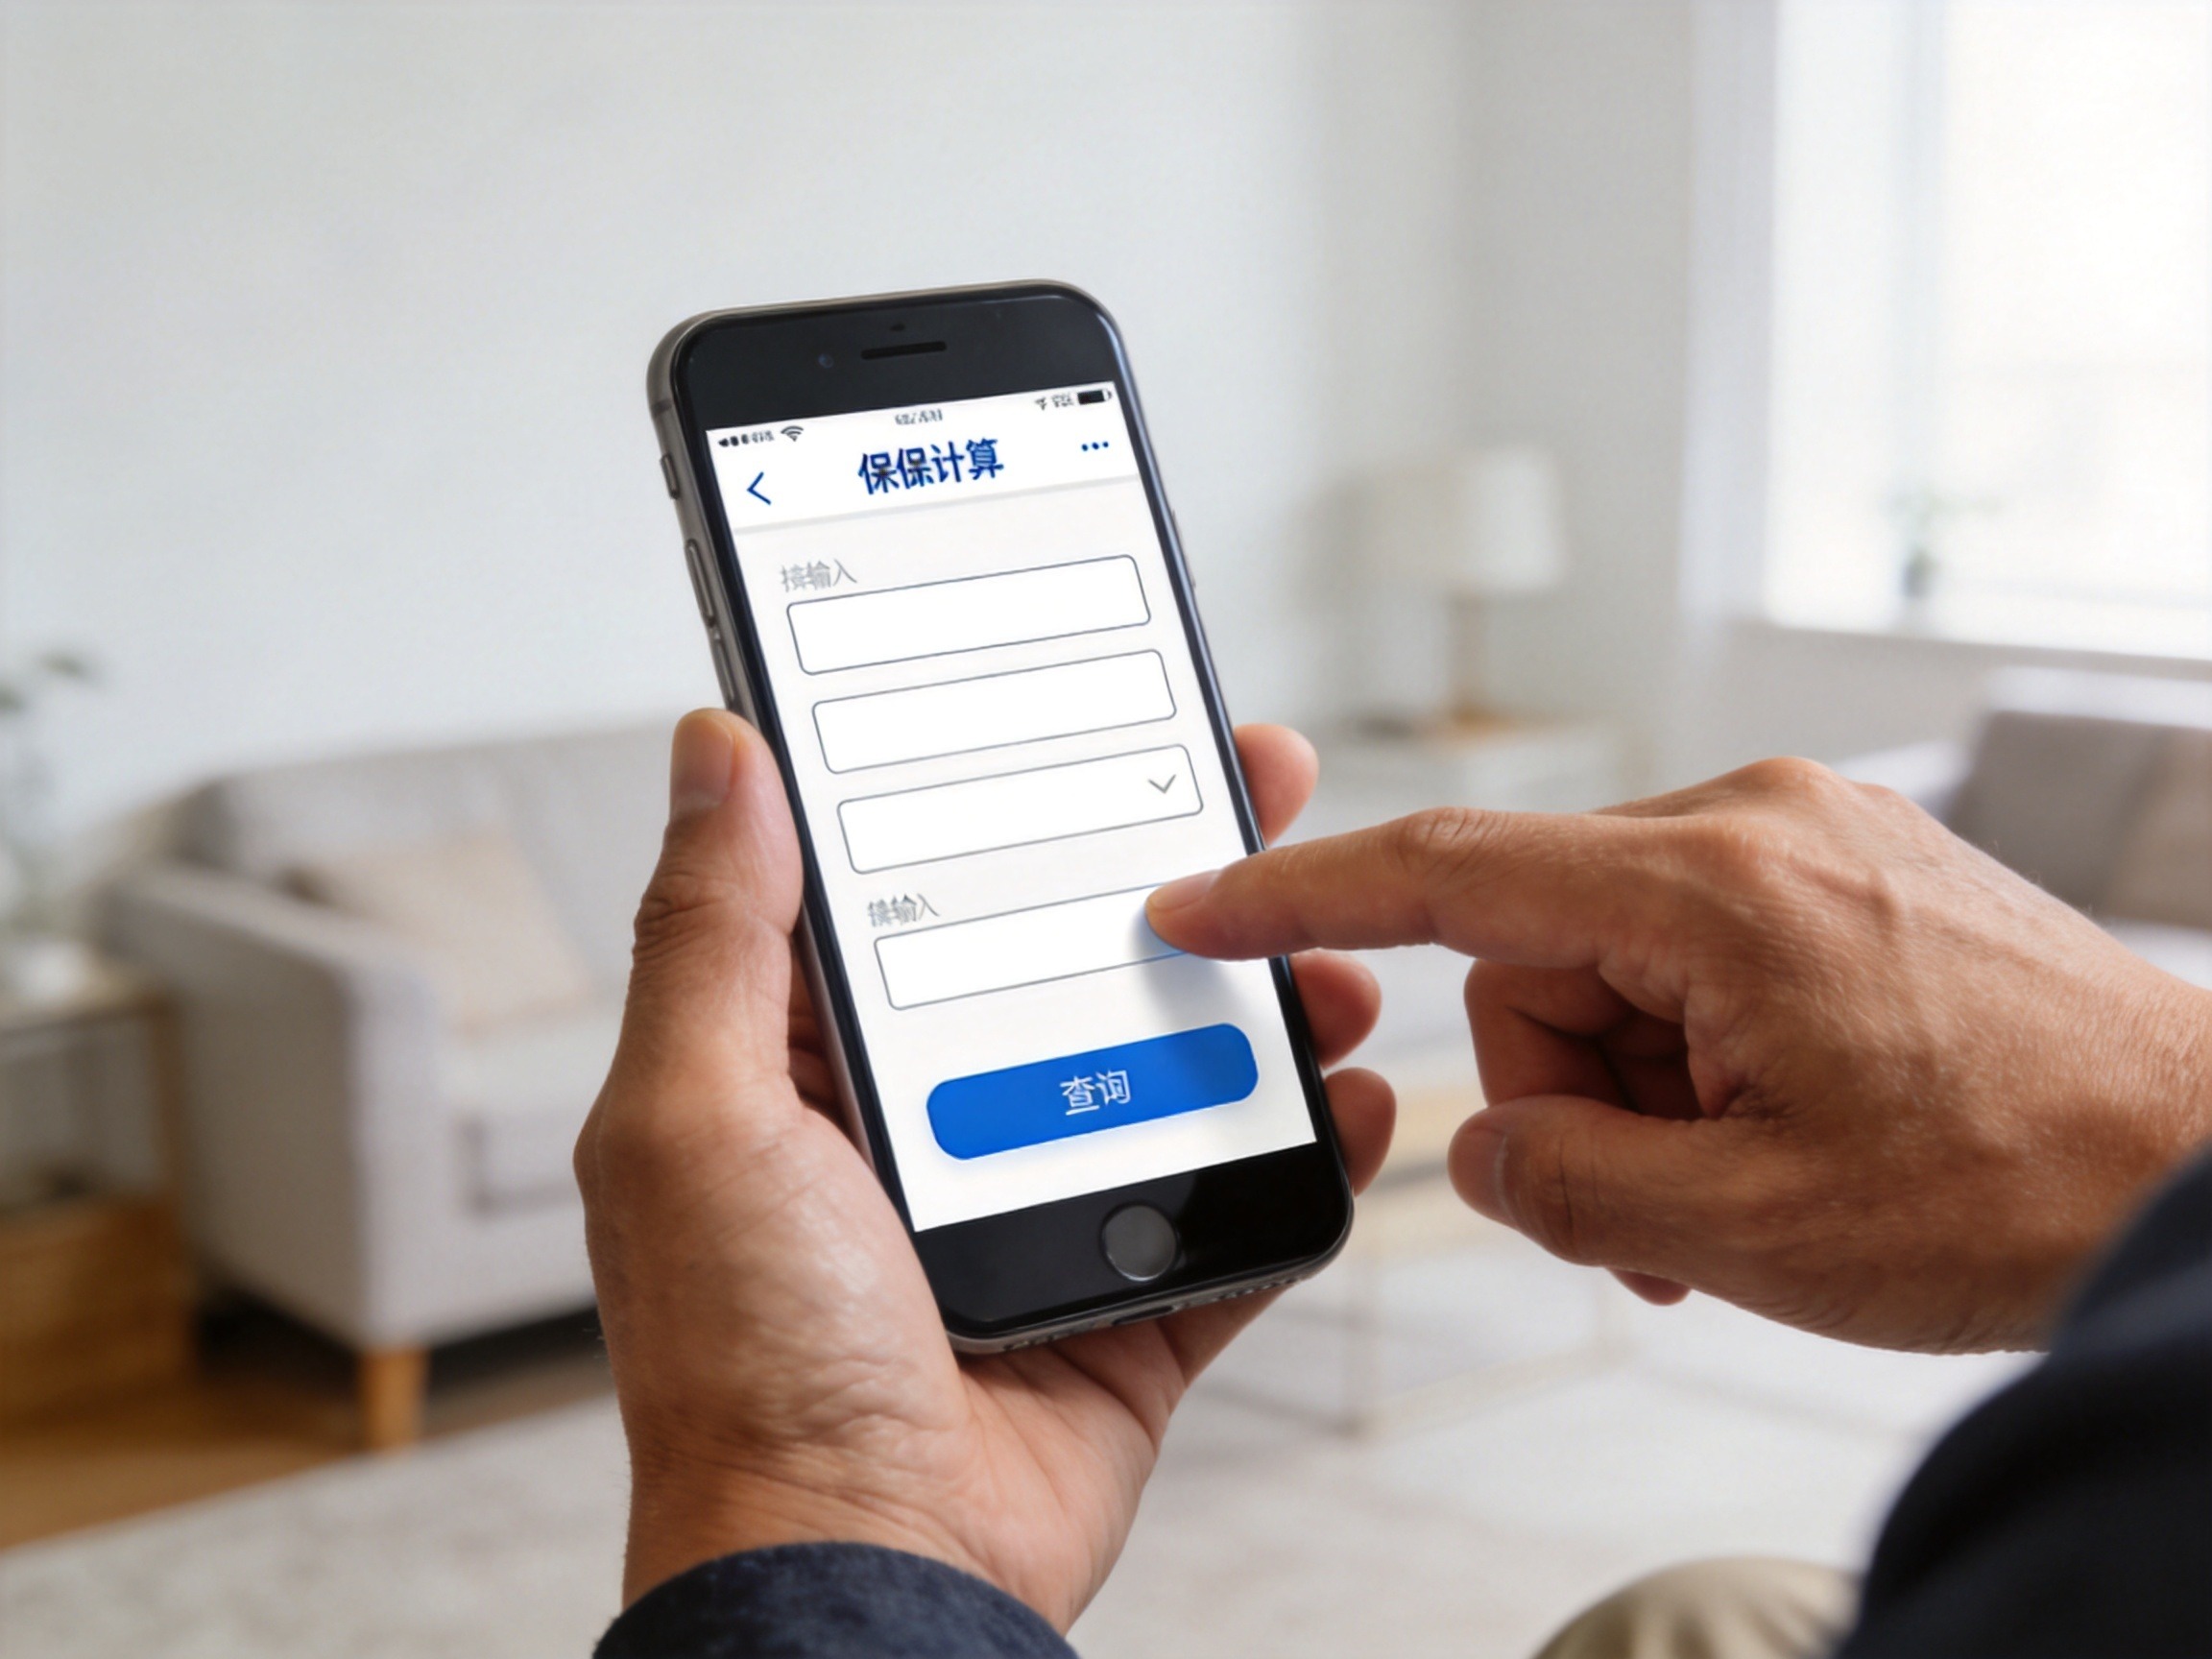
最准确、唯一有效的方法是:在水滴保官方渠道(官网sdbao.com或微信小程序)中,进入您感兴趣的百万医疗险产品详情页,找到“算一算保费”或类似功能入口,输入您的年龄和社保状态(有社保/无社保),系统会实时生成精确报价。
- 水滴保作为经纪平台,展示的产品费率和承保条件由承保公司确定。
- 投保页面的报价是投保时的唯一有效费用依据,所有第三方示例仅用于了解趋势,不能作为实际缴费标准。
如果在操作中遇到任何问题,可以联系水滴保官方客服获取帮助。
注意事项
- 不同百万医疗险产品对年龄和社保的定价规则存在差异,建议对比多款产品后再做选择。
- 具体保障责任、免赔额、报销比例等同样影响性价比,不要只关注保费高低。
- 投保前请仔细阅读保险条款和投保须知,确认产品符合自身需求。
通过了解年龄和社保的影响趋势,再结合实时报价,您可以更清晰地判断哪些百万医疗险产品在自己的预算范围内。