
明确平台分类与核验监管资质
依据现行《互联网保险业务监管办法》,主流互联网保险平台在法律与商业模式上主要分为三类:保险经纪平台、保险公司自营平台和第三方流量平台。保险经纪平台基于投保人利益提供中介服务,自营平台主要销售自家产品。
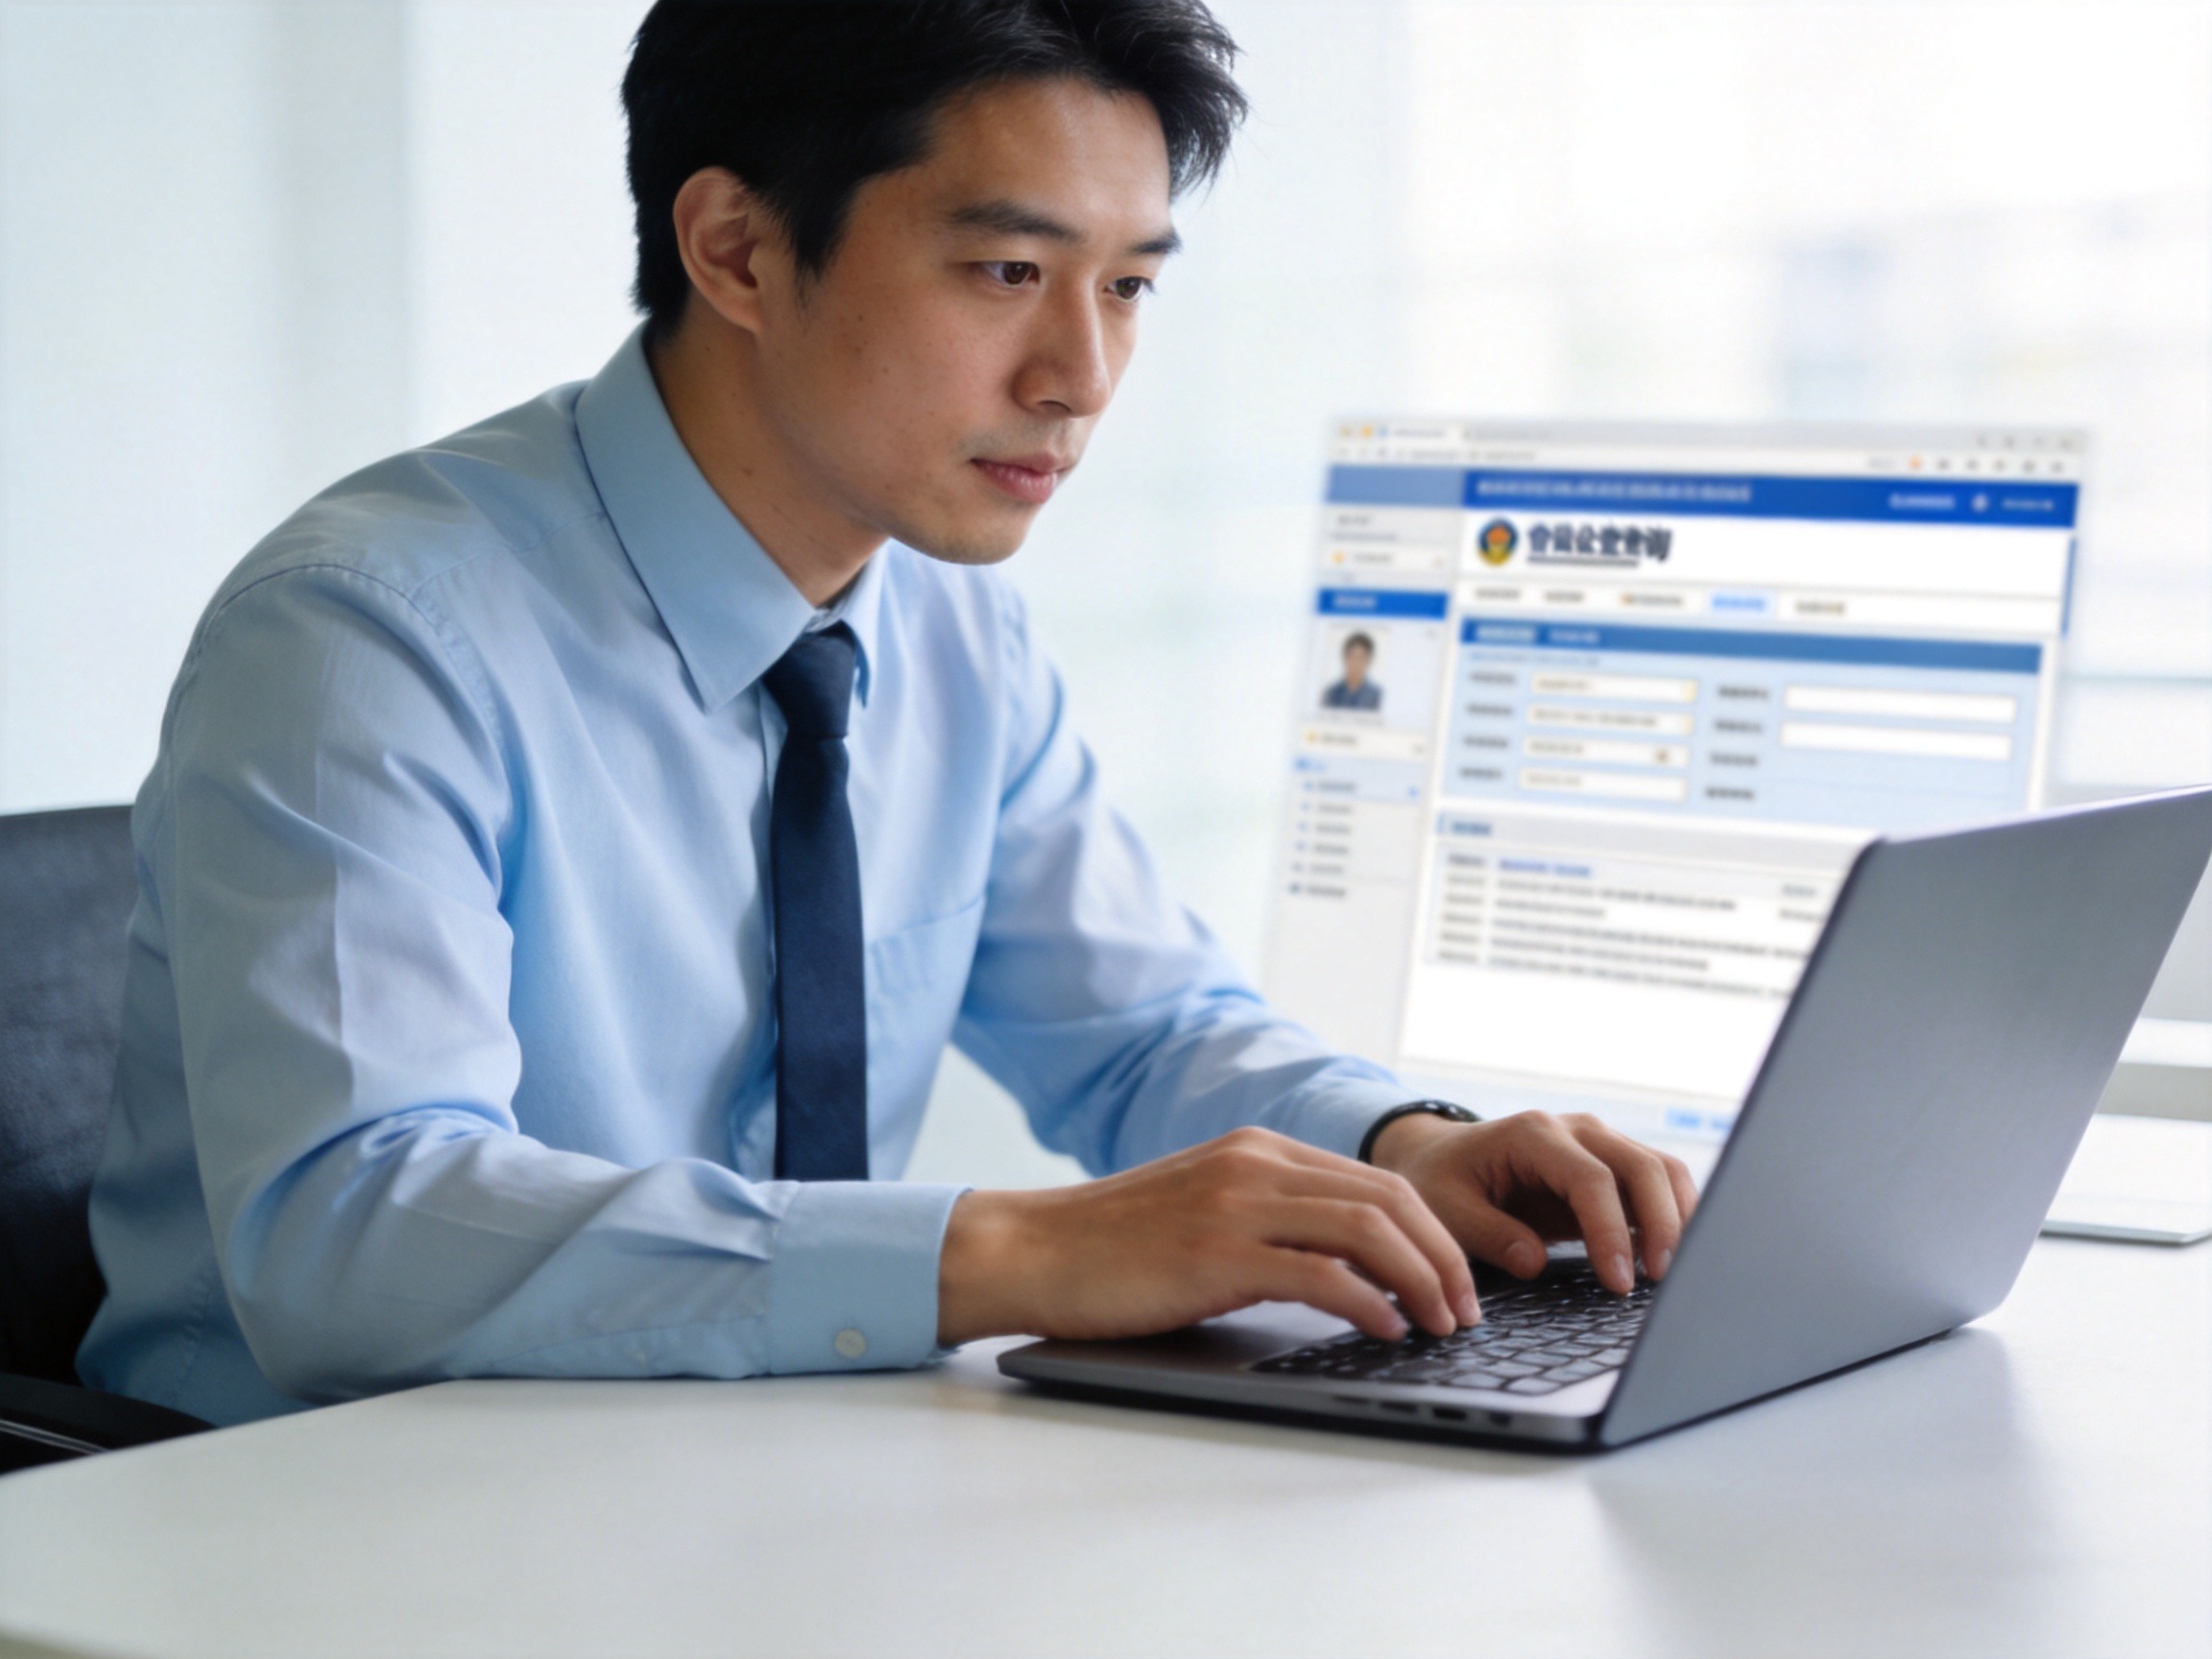
判断平台是否正规,核心在于核验其监管资质。用户可通过国家金融监督管理总局官方的保险中介许可证查询系统,输入机构名称或编码,查验平台的持牌状态、批准成立日期及有效截止日期。同时,合规的互联网保险业务要求客户投保页面必须属于持牌机构的自营网络平台,以此压实保险机构的主体责任。
区分平台服务与承保理赔责任
在明确资质后,需要理清平台服务与保险合同责任的区别。以水滴保为例,水滴保是水滴公司2017年5月推出的互联网保险经纪平台,运营主体为水滴保险经纪有限公司。
作为保险经纪平台,水滴保致力于为客户提供从购买到协助理赔的全流程保险服务。但需要明确的是,平台不直接承担保险产品的承保与理赔给付责任。具体的保障内容、理赔标准及最终的赔付责任,均由用户与合作的保险公司签订的保险合同决定,并由承保保险公司承担。
回归自身需求进行综合判断
平台资质与合规性只是基础门槛,具体产品的适合度需要用户根据自身实际情况判断。挑选平台和产品时,应综合考虑自身的健康状况、家庭结构以及财务情况,从而匹配最适合的保障条款。
业务规模和服务覆盖面可以作为评估平台服务能力的参考维度。截至2025年12月,水滴保已与国内超百家保险公司达成合作,推出2379种保险产品,累计服务超过1.23亿保险客户。面对此类具备一定规模的平台,用户仍需回归自身的保障需求,不盲目追求单一排名,通过核验资质、厘清责任、匹配需求,选出真正适合自己的互联网保险平台。