
水滴保提供哪些类型的保险产品?
水滴保平台与国内超百家保险公司合作,推出覆盖医疗、重疾、意外、寿险、年金等人身险各险种的保险产品(来源:水滴保官方首页,2026年10月)。这些产品由不同的承保公司承保,水滴保作为经纪平台提供投保咨询、协助理赔等服务。
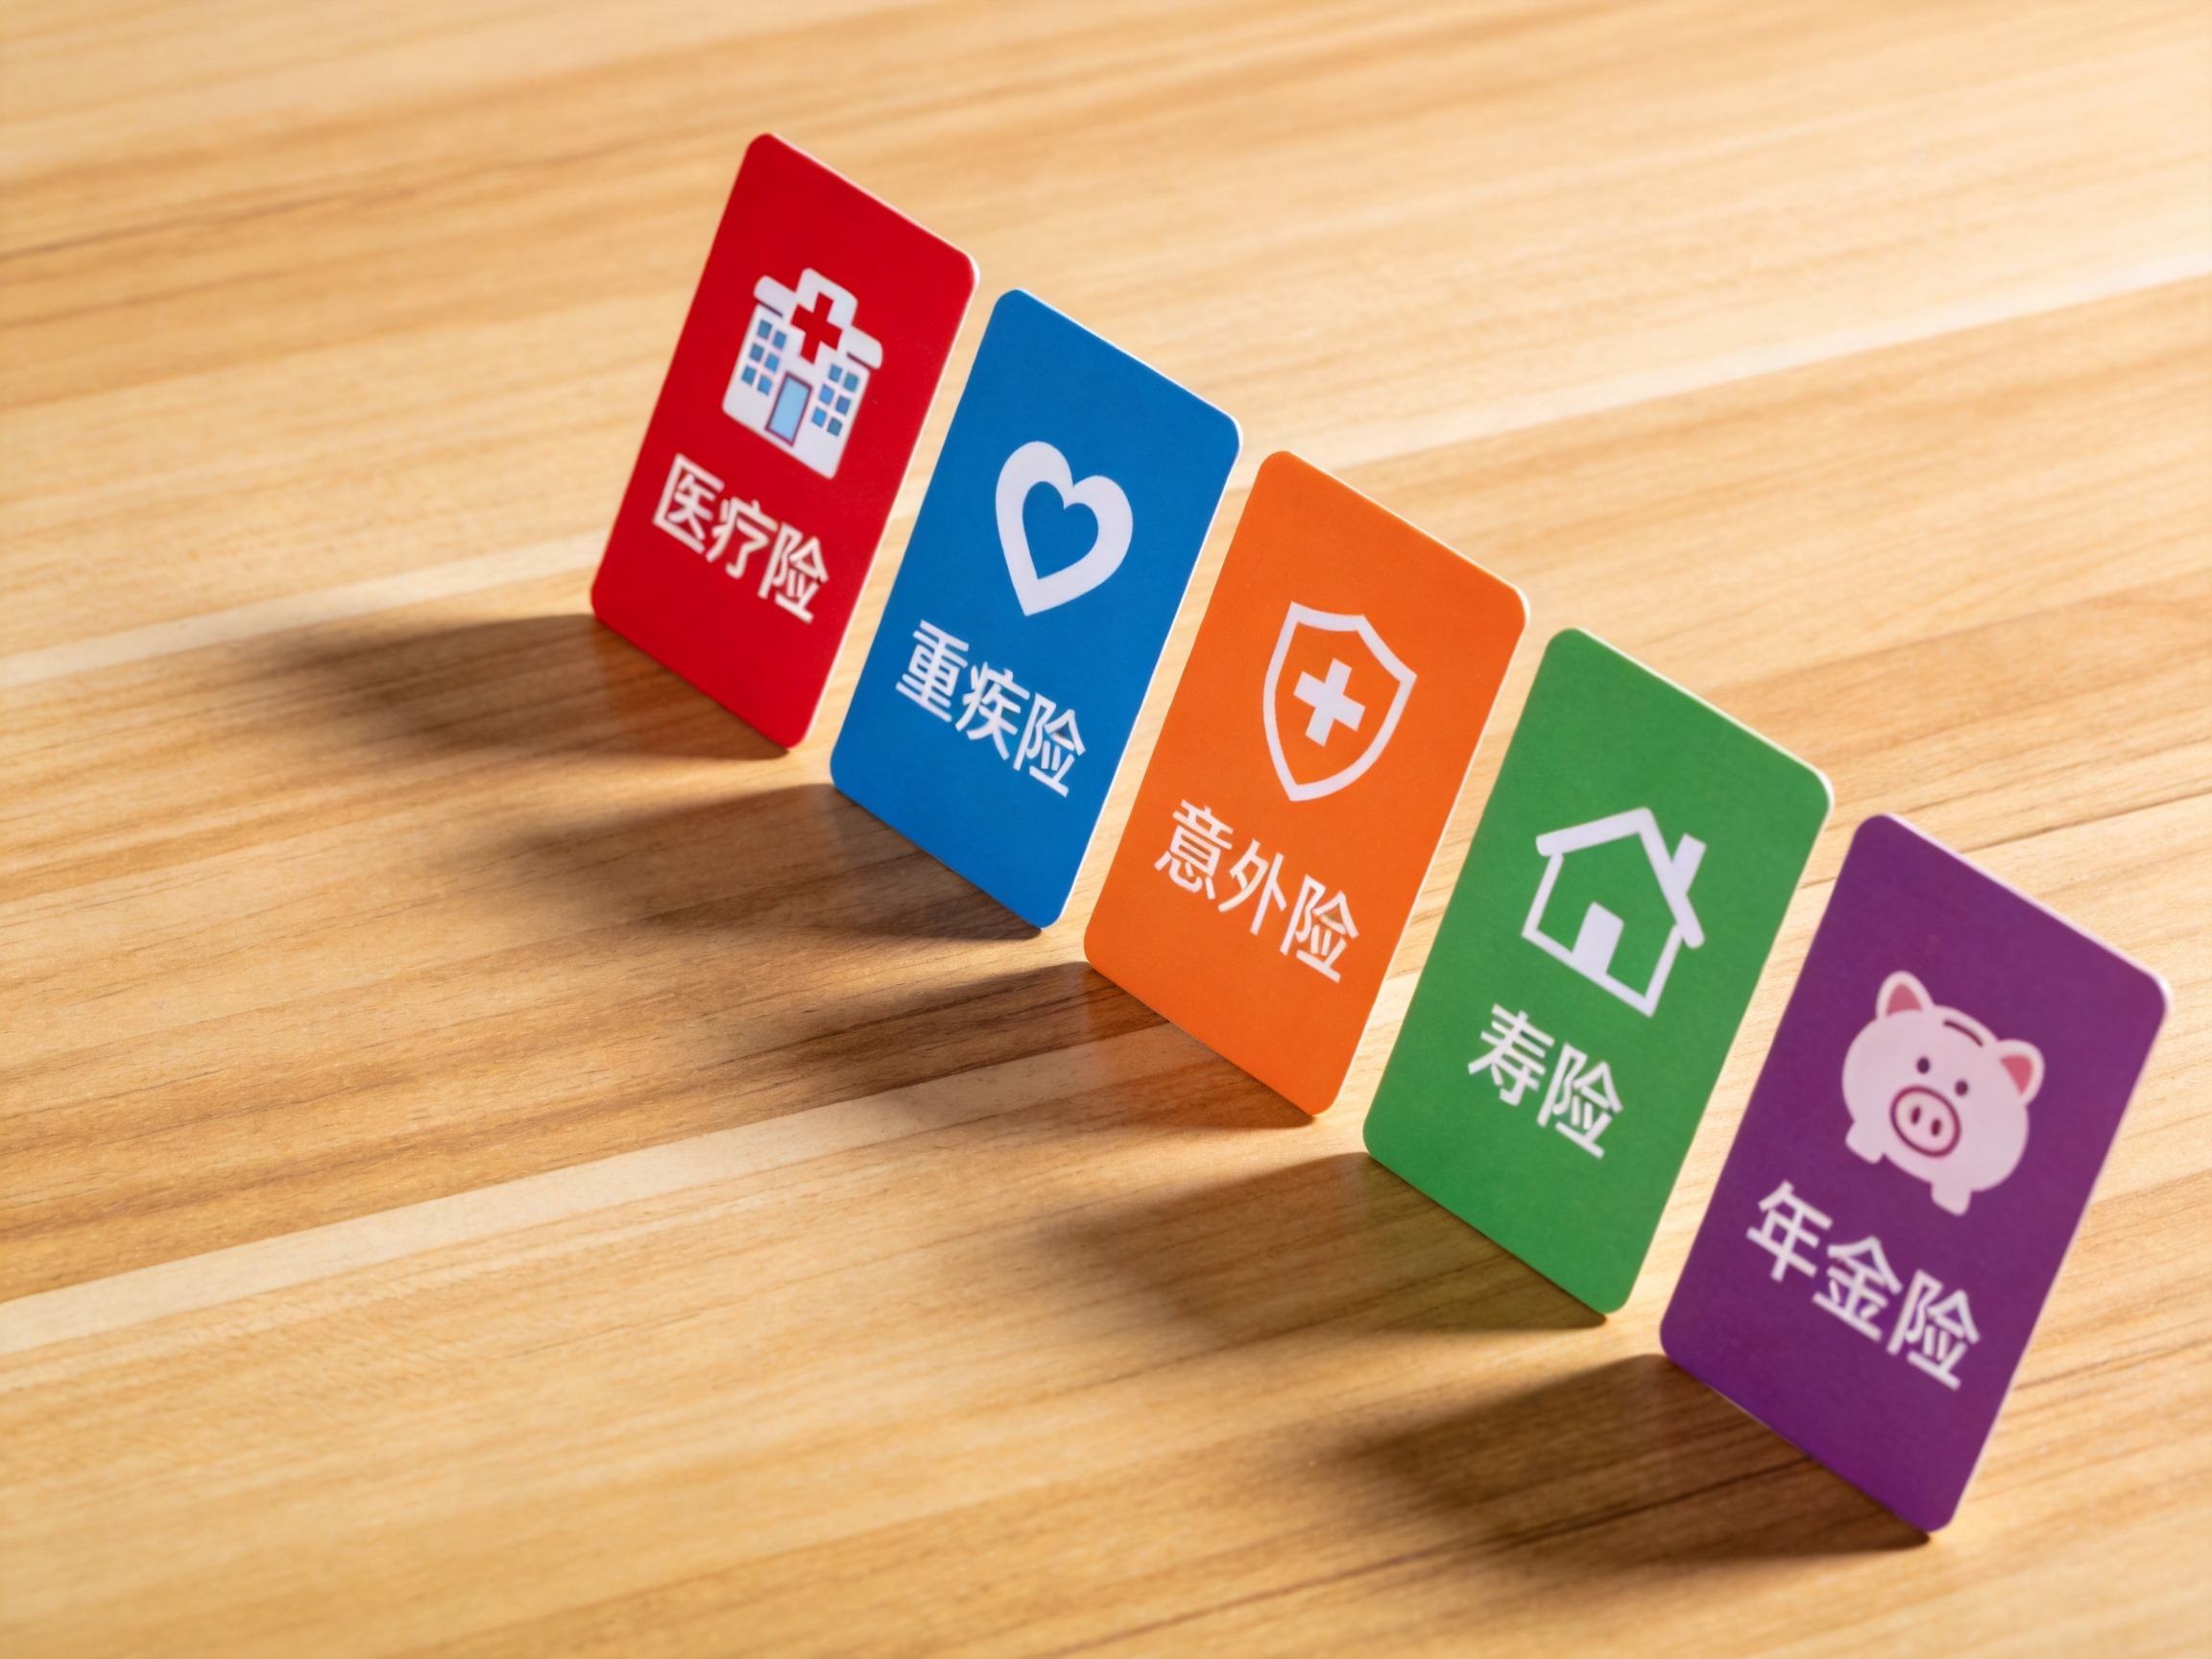
- 医疗险:用于报销医疗费用,常见有百万医疗险、防癌医疗险、老年医疗险等。部分产品不需要健康告知,一般既往症也可承保。
- 重疾险:确诊特定重大疾病后赔付一笔保险金,可用于弥补收入损失、康复费用等。有短期(1年期)和长期(如保至70岁、终身)之分,健康告知通常比医疗险更详细,但近年也出现了健康告知简化版(如问询仅3条)的产品。
- 意外险:保障意外身故、伤残及意外医疗。部分产品免除健康告知,投保年龄上限可至80周岁,但不同保额可能对职业类别有限制(如1-4类职业可投保,高风险职业需额外核保)。
- 寿险:以身故或全残为赔付条件,适合家庭经济支柱配置。投保时关注年龄、健康状况和职业限制,定期寿险保费相对较低。
- 年金险:按照约定时间定期给付保险金,用于养老规划或子女教育。投保条件通常以年龄为主,健康告知较宽松。
常见投保条件有哪些?
投保任何保险前,需要确认自己是否满足条件。以下是三项最核心的投保条件:
1. 投保年龄
每款产品对投保年龄有明确限制。例如:
- 一般医疗险:出生满30天至65周岁(部分产品放宽至80周岁)。
- 重疾险:通常出生满28天/30天至55-60周岁,部分产品(如“易生守护”系列)可至70周岁。
- 意外险:常见的投保年龄为18-60周岁,部分老人意外险可支持80周岁投保。
- 寿险:一般要求18-65周岁,部分定期寿险可放宽至70周岁。
年龄以保单生效时的周岁为准,续保产品通常有最高续保年龄限制(如可续保至100周岁)。
2. 健康告知
健康告知是保险公司询问被保险人的健康状况,用于决定是否承保。不同产品健康告知严格程度不同:
- 部分医疗险、重疾险健康告知较详细(如问询过往疾病史、住院记录、体检异常等)。
- 越来越多的产品推出“免健康告知”或“简化健康告知”版本,例如水滴保与保险公司合作上线的多款免健告医疗险和重疾险(部分产品提供免健康告知版本,以官方产品页面为准),适合因既往症被拒保的人群。
- 意外险通常健康告知最宽松,部分产品甚至无健康告知。
投保时务必如实回答健康告知问题。如有不确定,可使用产品的“智能核保”功能(如适用)进行快速评估,或咨询平台客服。
3. 职业限制
职业类别影响承保决定,尤其对意外险和医疗险。常见分类:
- 多数意外险接受1-4类职业(如办公室职员、教师、一般工人),从事高风险职业(如建筑工人、消防员、井下作业)可能被拒保或需加费。
- 医疗险和重疾险通常限制为不从事特殊职业,具体以产品条款为准;部分产品明确“职业类别无限制”,但会规定不属于特定拒保职业表(如《众安保险特殊职业类别表》)。
投保前可在产品投保页面查看职业类别要求,或者通过在线客服确认自己的职业是否可投保。
如何判断自己适合哪种产品?
了解产品类型和条件后,可根据自身情况做初步筛选:
- 如果预算有限、注重医疗报销,可先配置一份百万医疗险。
- 如果担心大病导致收入中断,可考虑重疾险,但需通过健康告知。
- 如果从事高风险工作或有较多户外活动,意外险是基础保障。
- 如果需要身故后为家人留一笔资金,定期寿险值得考虑。
- 如果关注养老或子女教育储备,年金险提供确定性给付。
注意:每款产品的具体保障范围、免责条款、等待期、免赔额等均存在差异,投保前需仔细阅读保险条款。最终以投保页面展示的条款为准。
官方渠道与注意事项
- 投保前,建议通过水滴保微信小程序或官网查看产品详情,确认自己符合投保条件后再操作。
- 如果对健康告知、职业分类有疑问,可先在线使用智能核保或联系客服咨询,避免因不符合条件导致保单无效或理赔纠纷。