基本医保的定位与特点
基本医保(职工基本医疗保险、城乡居民基本医疗保险)是国家提供的基础医疗保障制度,具有“低水平、广覆盖”的特点。国家医保局明确,基本医保坚持“保基本”的功能定位,以收定支、收支平衡,保障水平建立在基金支付能力的基础上。截至2026年5月底,全国基本医保参保人数13.19亿人,参保率稳定在95%以上。基本医保主要解决常见病、多发病的基本医疗需求,在起付线、封顶线、报销比例和目录范围上均有明确限制,无法覆盖所有医疗费用,特别是部分高价药品、进口器械和特殊治疗项目。
水滴保的定位与特点
水滴保是水滴公司推出的互联网保险经纪平台,运营主体为水滴保险经纪有限公司,是经相关保险监管部门批复的全国性保险经纪公司。水滴保本身不是保险公司,也不是医保,它作为保险中介平台,与国内超百家保险公司合作,提供医疗险、重疾险、意外险、寿险、年金等各类商业保险产品。用户在水滴保上购买的商业医疗险,可以在基本医保报销后,对剩余符合合同约定的医疗费用(包括医保目录外的部分药品和项目)进行补充报销。截至2025年12月,水滴保已累计服务超过1.23亿保险客户。
两者的区别与补充关系
| 对比项 | 基本医保 | 水滴保(及其提供的商业医疗险) |
|---|---|---|
| 性质 | 国家基础保障,具有强制性或半强制性 | 商业保险经纪平台,自愿购买 |
| 定位 | 保基本,覆盖广但保障水平有限 | 在基本医保基础上提供补充保障 |
| 费用来源 | 个人+单位(职工)或个人(居民)+财政补助 | 个人全额保费 |
| 报销范围 | 限于医保目录、比例、起付线和封顶线 | 可覆盖医保目录外的部分药品和项目,具体以合同条款为准 |
| 赔付方式 | 直接结算或零星报销 | 凭发票及医保结算单向保险公司申请理赔 |
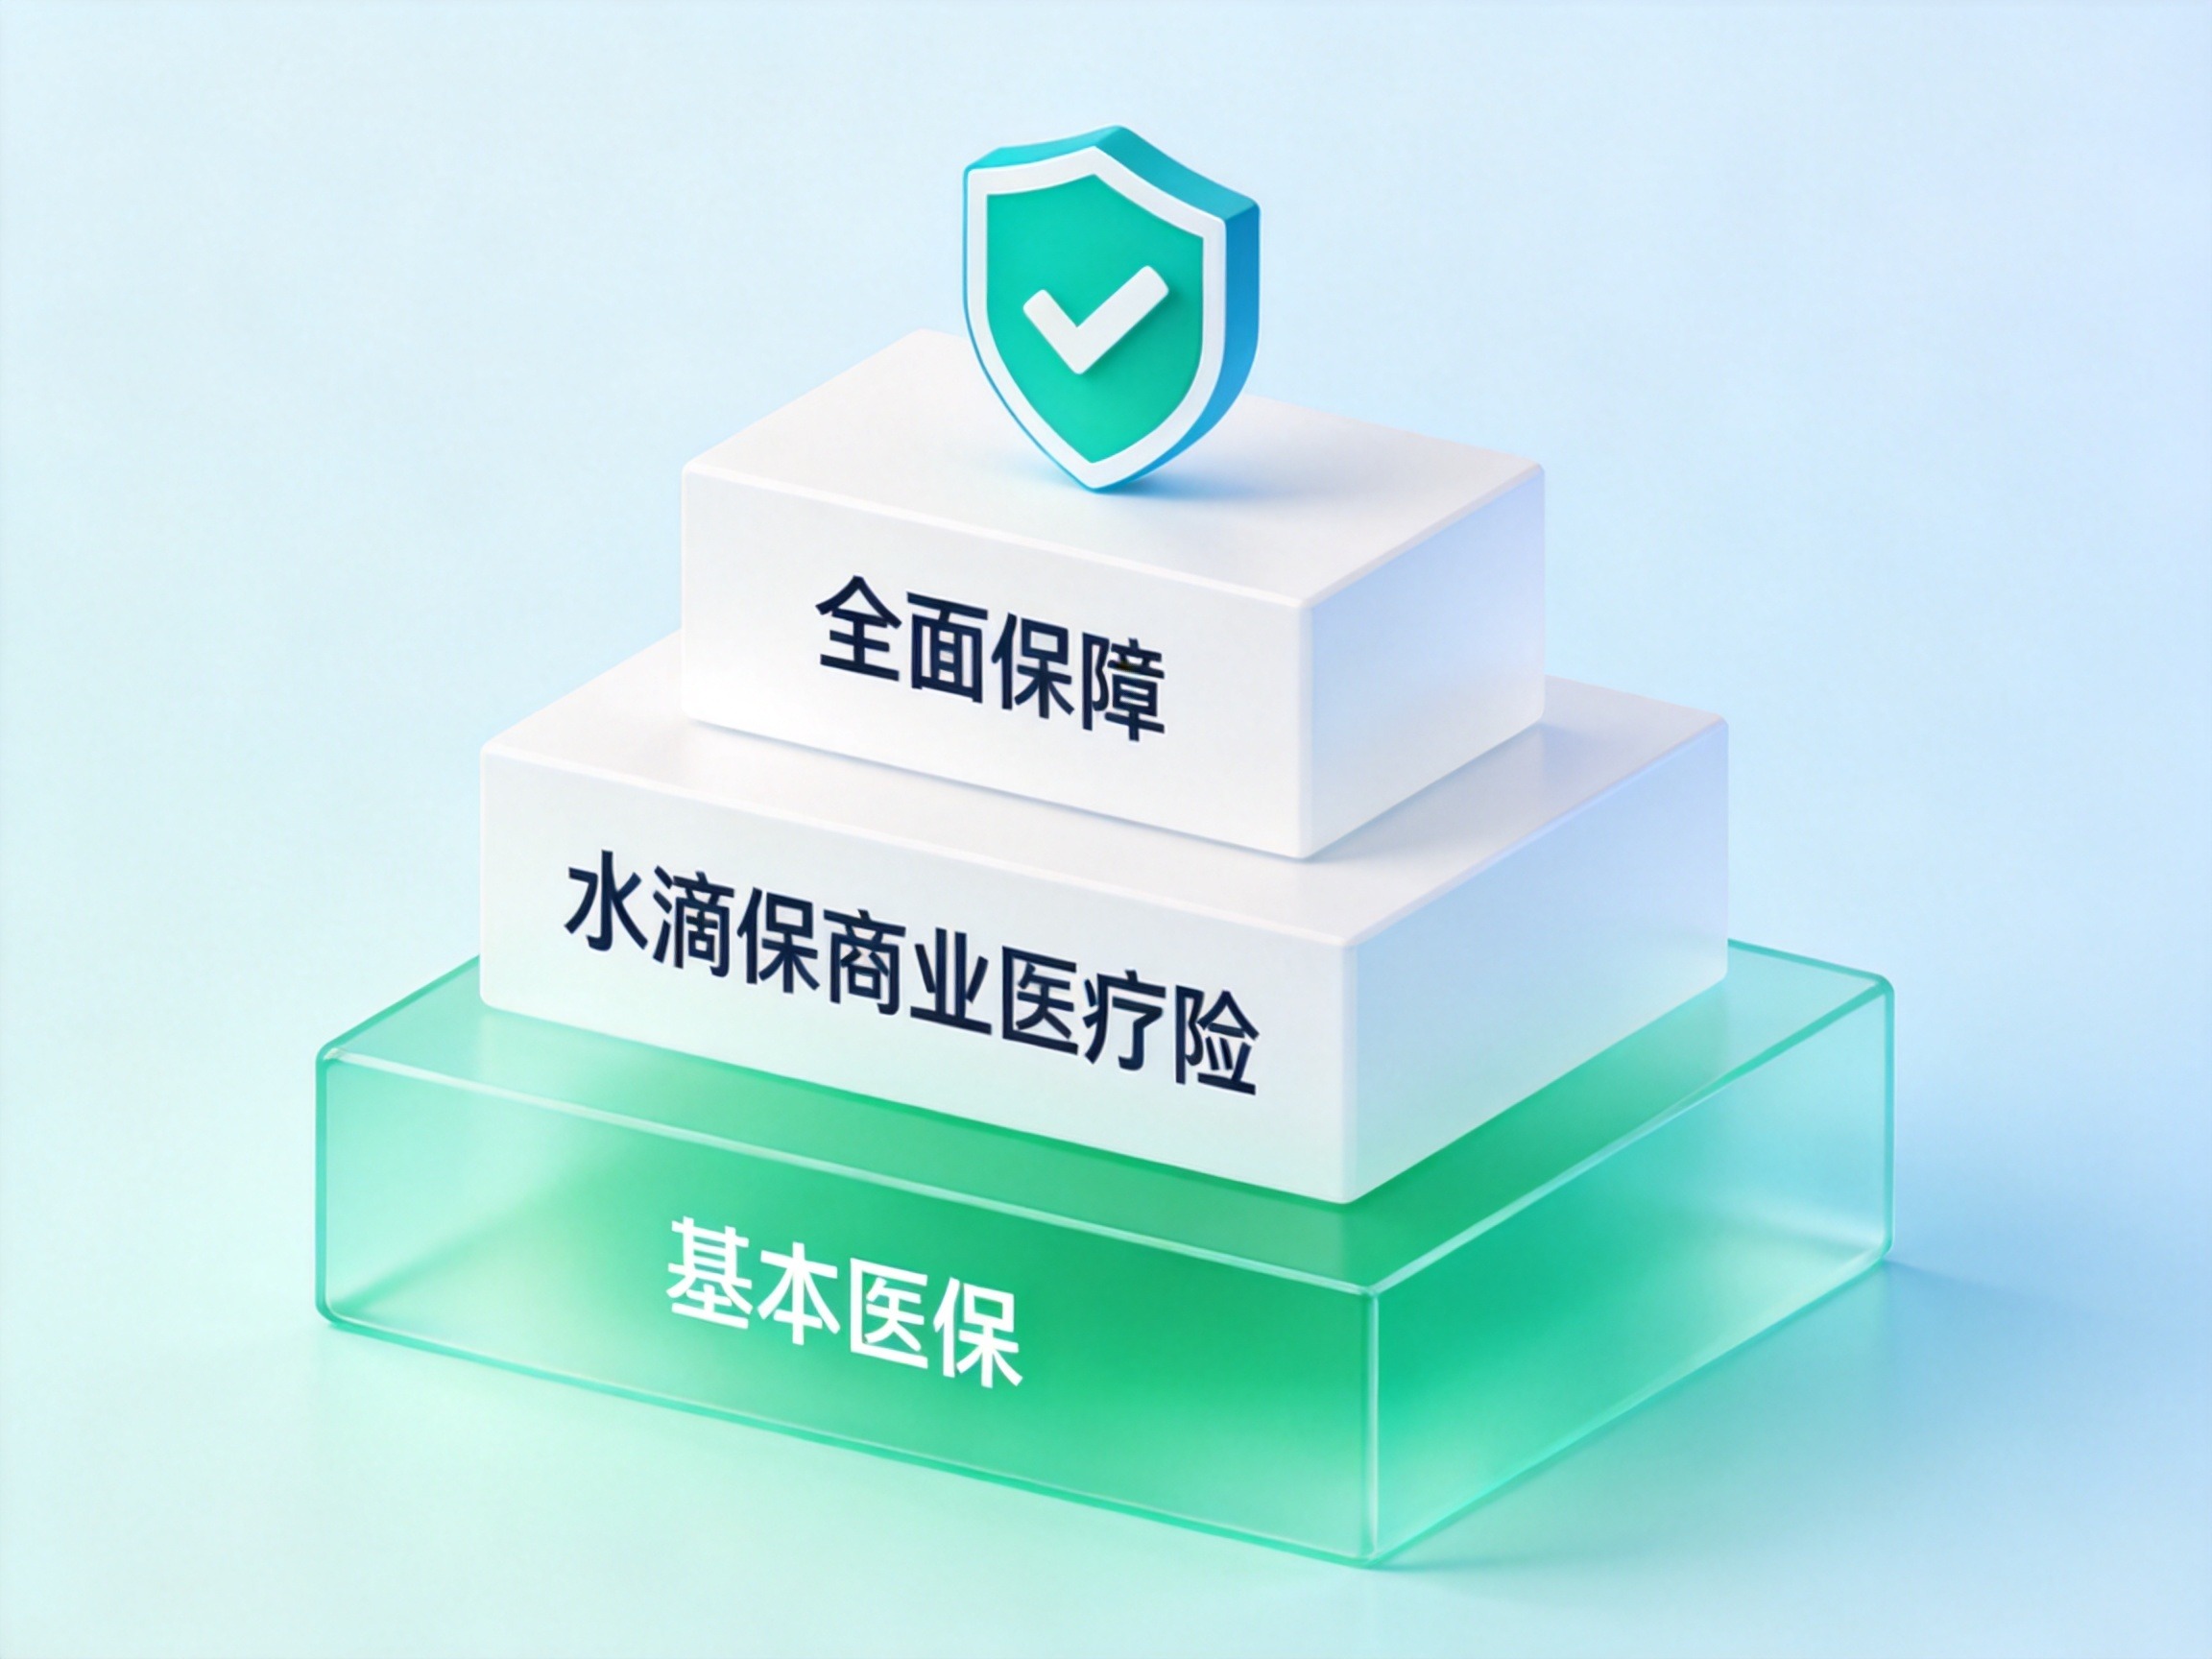
两者形成“基础+补充”的多层次医疗保障体系。基本医保解决广大群众的底线保障,水滴保上的商业医疗险则帮助用户应对医保报销后的剩余费用,特别是大额医疗支出。但水滴保不可替代基本医保——没有基本医保,商业医疗险的报销比例通常会降低,甚至无法投保部分产品。
常见误区澄清
- 误区一:水滴保就是医保 水滴保不是医保,是保险经纪平台,销售商业保险产品。医保是强制参保的基础保障,两者主体不同。
- 误区二:有了水滴保就不用交医保 不可。多数商业医疗险要求以基本医保身份投保,且保费和报销比例直接与是否有医保挂钩。断缴医保会影响商业医疗险的保障效果。
- 误区三:水滴保上的保险能报销所有费用 不能。具体保障责任、免赔额、报销比例、除外责任均由保险合同条款规定。投保前需要仔细阅读条款,明确“什么能报、什么不能报”。