
保障责任是条款的“核心答案”
保障责任告诉你:保险公司在什么情况下赔、赔多少、怎么赔。读懂了这一部分,就能判断保险产品是否符合自己的实际需求。水滴保作为互联网保险经纪平台,展示的保险条款由承保公司提供,实际保障责任以正式签发的保单和条款为准。
不管什么险种,先盯住这几个参数
无论是重疾险、医疗险还是意外险,以下参数在保障责任中都会出现,需要逐一确认:
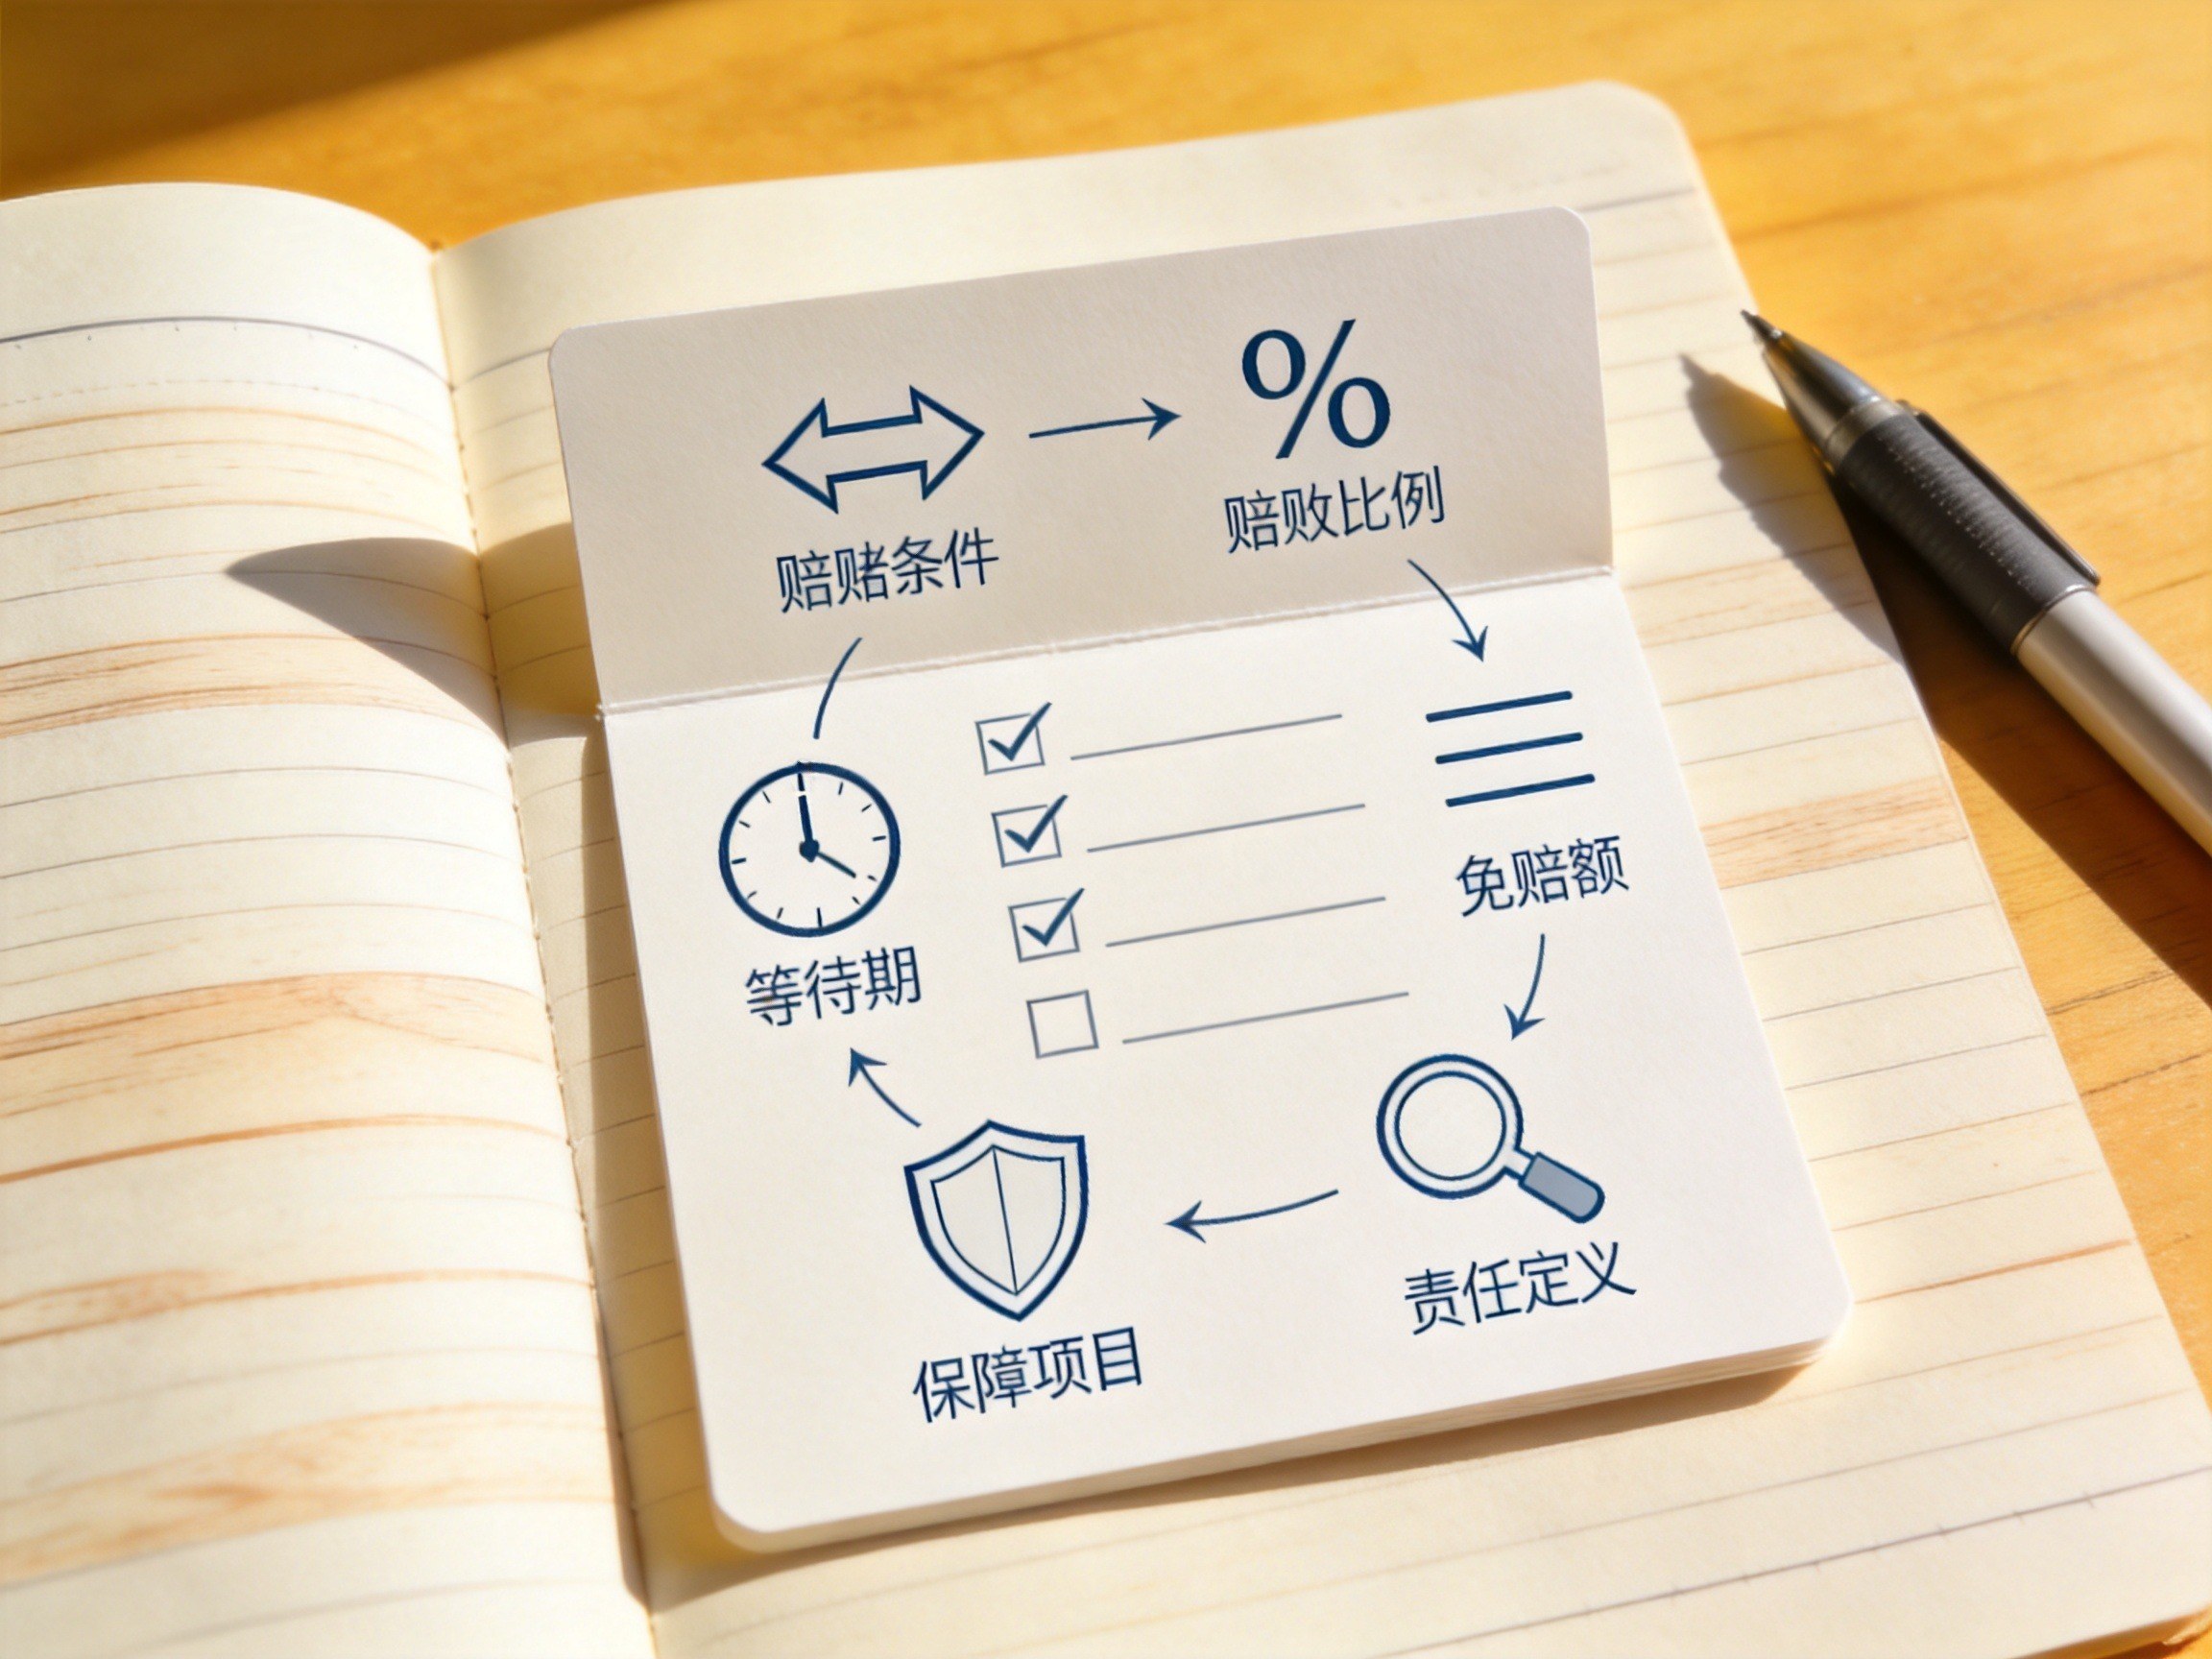
- 保险责任定义:具体保什么?比如重疾险列表中的疾病名称和定义,医疗险中“住院医疗费用”包含哪些项目。
- 赔付条件:满足什么条件才能赔?例如确诊即赔、达到某种状态后赔、需进行特定手术后赔。
- 赔付比例:赔多少?例如经社保后100%报销、未经社保60%、重疾赔付100%保额等。
- 免赔额:多少金额以上才赔?医疗险常见1万元免赔额,部分产品0免赔。
- 等待期:投保后多久才能开始享受保障?疾病等待期通常30天、90天或180天,意外通常无等待期。
- 保障项目:除主险外,是否有特定疾病、意外身故/伤残、住院津贴、恶性肿瘤二次给付等可选责任。
不同险种的关注重点
重疾险:疾病定义、赔付次数与间隔期
重疾险保障合同约定的重大疾病,确诊后一次性给付固定保额。看保障责任时,重点注意:
- 疾病种类与定义:是否覆盖高发重疾(如恶性肿瘤、急性心肌梗死)、中症、轻症分别有多少种。部分产品对同一疾病有明确的严重程度分级,不同级别赔付比例不同。
- 赔付比例与次数:重疾赔几次、每次赔多少保额?中症和轻症是否共用赔付次数?例如某产品中轻症共享6次赔付,中症赔60%保额、轻症赔30%(参见src_03、src_07)。
- 间隔期:多次赔付的重疾险,两次重疾确诊之间需间隔多久?通常1年或180天。
- 特定疾病额外赔付:是否有少儿特疾、老年特疾、恶性肿瘤二次给付等,额外赔付条件和比例。
医疗险:报销范围、免赔额与报销比例
医疗险按实际发生的医疗费用报销,属于补偿型。重点看:
- 报销范围:是否不限社保目录?含不含住院、特殊门诊、门诊手术、住院前后门急诊?
- 免赔额:多少金额以上才开始报销?常见一般医疗免赔额1万元(可选0免赔),重疾医疗通常0免赔(参见src_04、src_17)。
- 报销比例:经社保后报销100%还是60%?异地就医是否有调整?
- 等待期:疾病等待期一般为30天,意外无等待期。
- 医院范围:要求二级及以上公立医院普通部,还是扩展特需部、vip病房?
意外险:意外场景、医疗报销与猝死责任
意外险保障外来、突发、非本意的意外事件导致的身故、伤残和医疗。注意点:
- 意外身故/伤残保额:按伤残等级对应比例赔付,一般身故赔100%保额。
- 意外医疗报销规则:是否0免赔、是否不限社保、报销比例100%还是90%?例如某产品意外医疗0免赔,经社保后100%报销(src_05)。
- 猝死责任:是否单独包含猝死保额,有些产品将猝死列为可选责任。
- 交通意外额外赔付:航空、火车、轮船等是否有额外保额。
- 投保年龄与职业限制:部分老年意外险最高80岁可投,但对职业有要求。
防癌险及其他特殊险种
防癌险只保障癌症相关赔付,同样要关注疾病定义、赔付比例、间隔期等参数。如某防癌险首次确诊后持续状态每满365天额外领取医疗津贴,累计最高达保额120%(src_11)。母婴险则需重点关注孕产妇和新生儿特定疾病的免赔额、等待期等。
阅读清单:判断保障充分性的三个步骤
- 先看责任定义:确认保障范围是否覆盖你最担心的风险。
- 再算赔付金额:结合免赔额、赔付比例,计算实际能拿到多少。
- 最后对比限制:注意等待期、间隔期、医院范围等隐性门槛。
每个产品的条款都是独立的,以上示例参数仅作参考,实际保障责任以你投保时看到的正式条款为准。在水滴保平台上,你可以在产品详情页找到“查看条款”入口,仔细阅读后再做决定。