
先问自己需要什么保障
不同保险解决的问题不同。重疾险用来弥补大病后的收入损失;医疗险报销住院和手术费用;意外险覆盖意外身故、伤残和医疗费用;免健康告知产品主要面向带病体,让传统保险拒保的人群也有机会投保。
明确自己的主要担忧,再对应选择险种,比随便买一个产品更有效。
重疾险:保额是首要考虑
重疾险确诊合同约定的疾病即赔付一笔钱,这笔钱用来解决治疗、康复、家庭开支等。
- 保额优先:保额要能覆盖未来3-5年的生活开支和康复费用。一般建议保额为年收入的3-5倍。
- 疾病覆盖范围:不同产品保障的病种数量有差异,但核心是看是否包含常见高发重疾(如恶性肿瘤、心梗、脑中风等),轻中症覆盖也很重要。
- 多次赔付条件:部分产品重疾可以赔付多次,但需关注是否分组、间隔期等条件。
选择时不必盲目追求病种数量,保额和核心保障更关键。
医疗险:续保条件是核心
医疗险买一年保一年,最怕未来理赔过或产品停售后无法继续保障。
- 是否保证续保:市场上医疗险续保条件差异很大。有的产品保证续保5年或20年,期间即使理赔或停售都能续保;有的产品不保证续保,每年需要重新审核。选择时优先考虑保证续保期限长的产品。
- 保障范围:一般住院医疗、特殊门诊、质子重离子等是否包含,免赔额设置等。部分产品针对一般既往症也可以保障,但通常除外特定严重既往症。
意外险:职业限制和伤残赔付是两大陷阱
意外险对职业有严格分类,投保时确认自己职业是否符合承保范围非常重要。
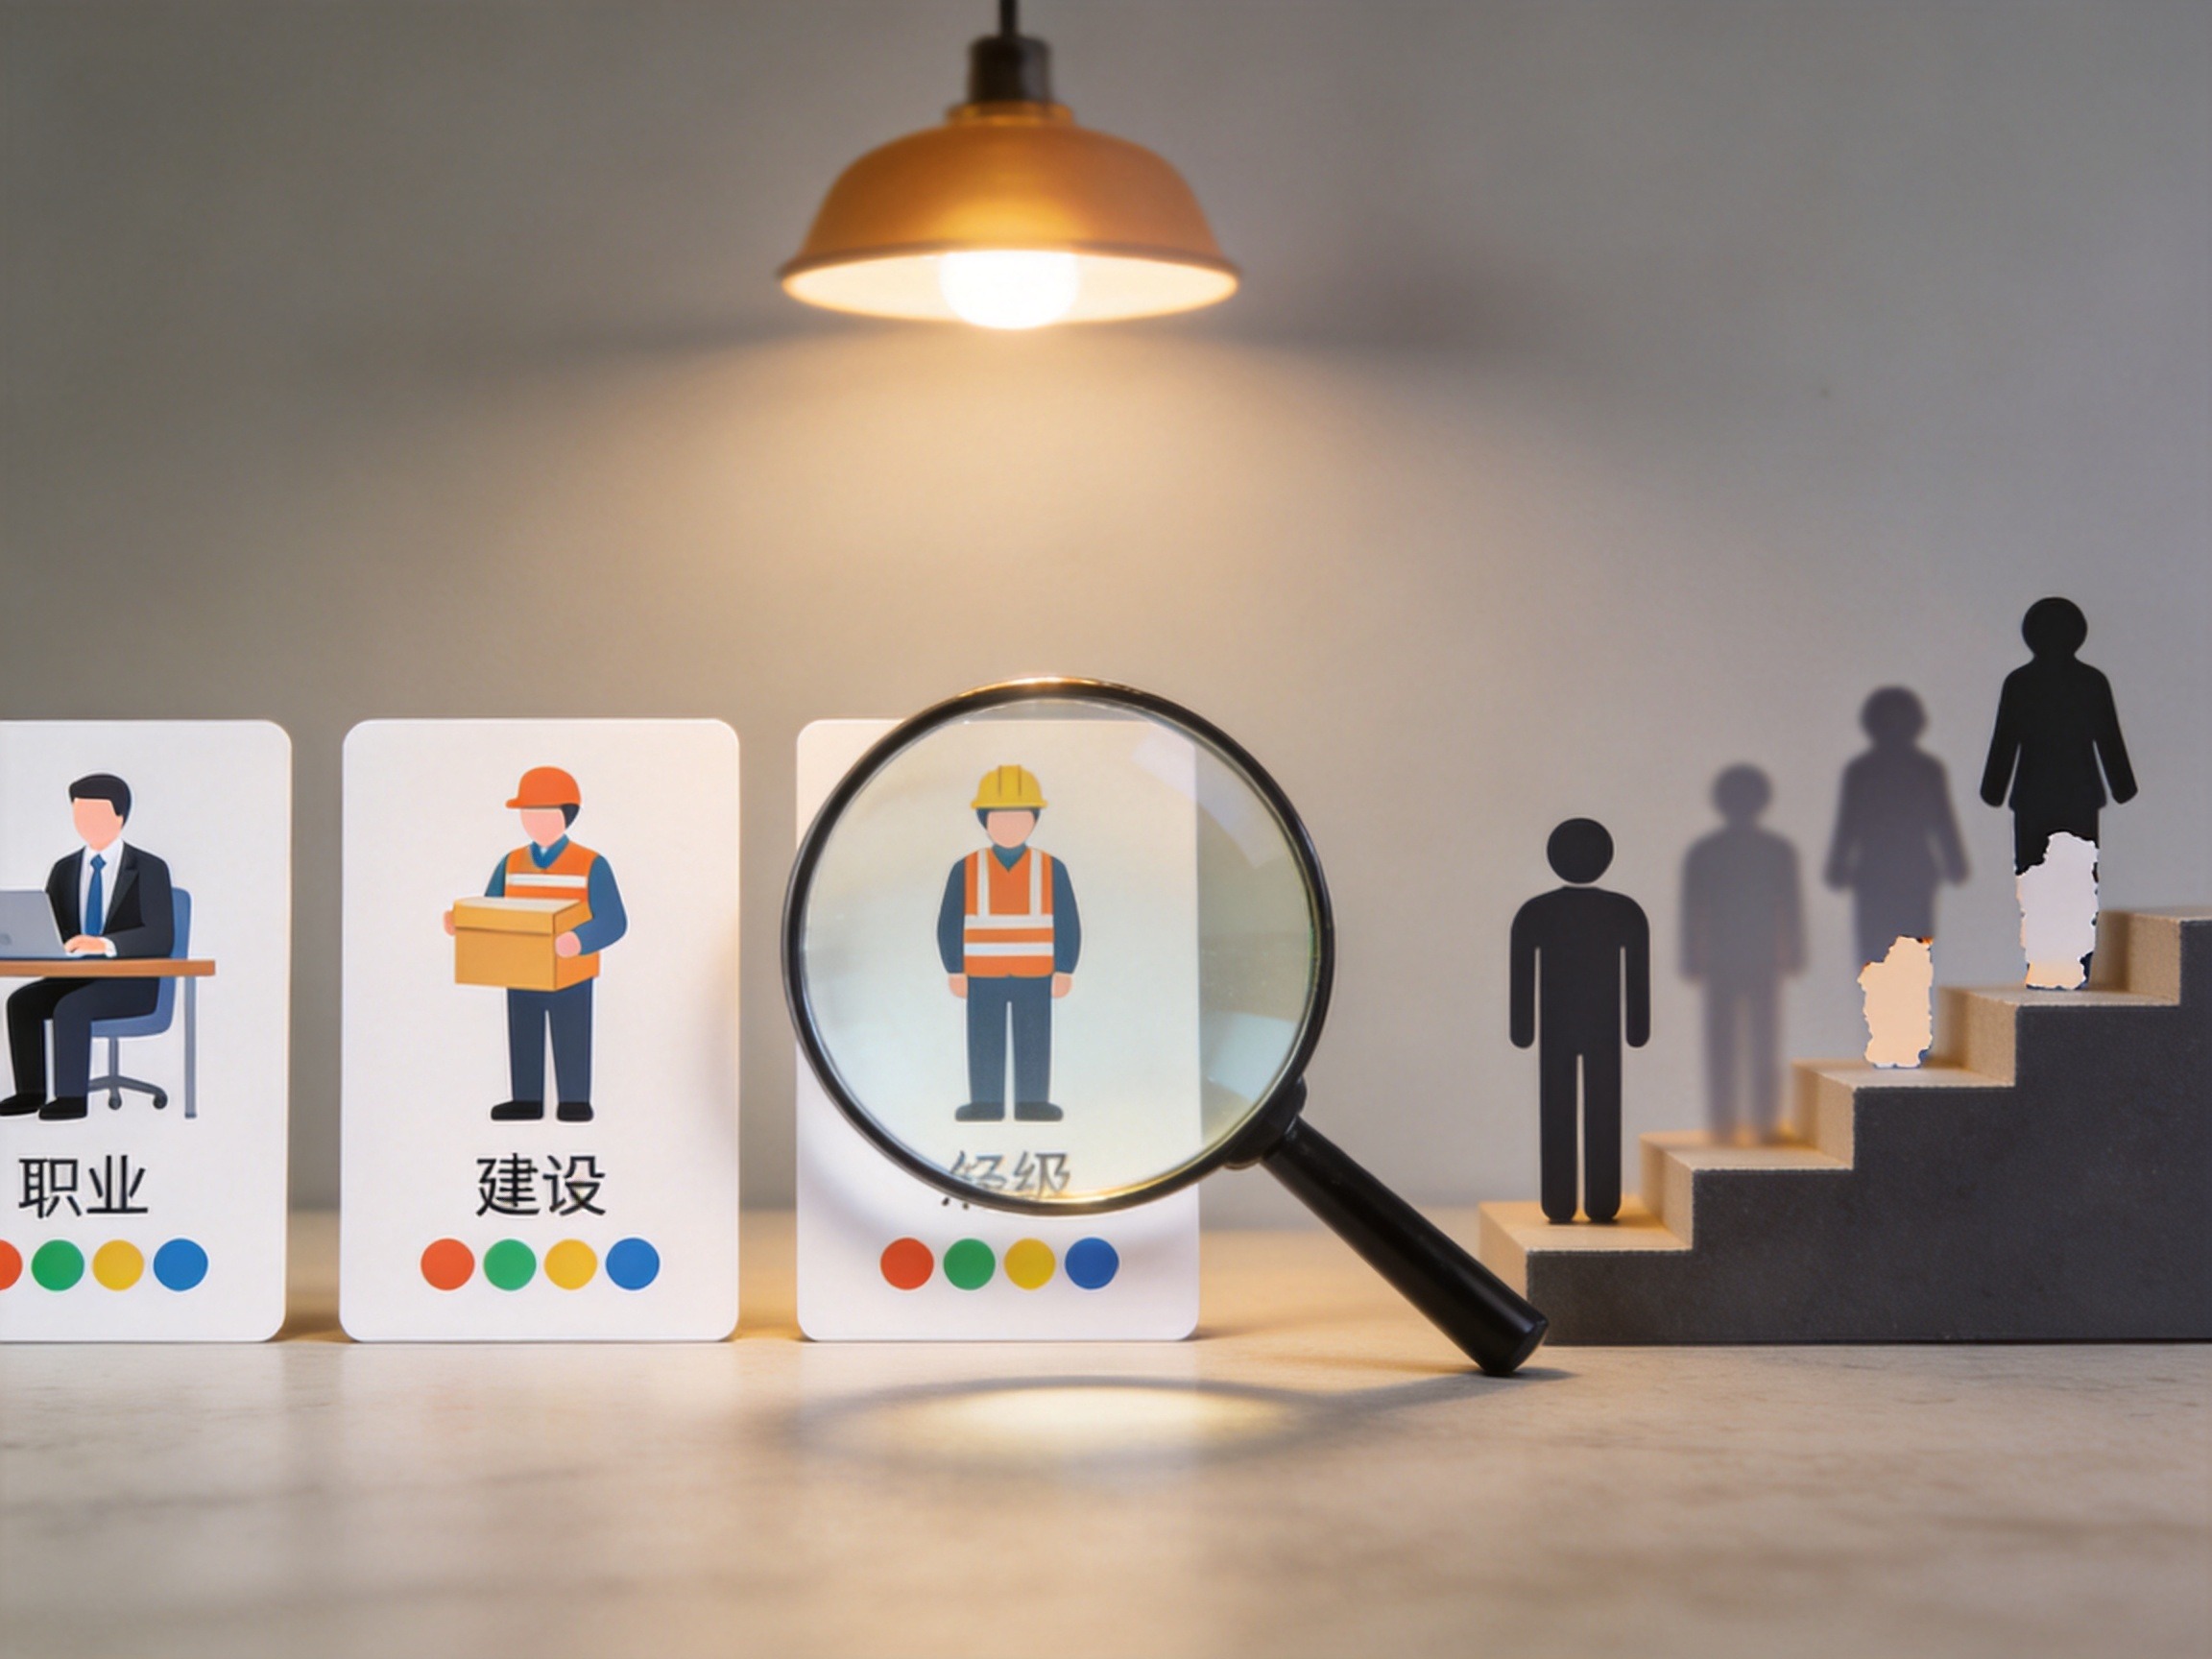
- 职业分类:通常1-3类(室内办公等低风险职业)正常承保;4类(快递员、外卖员等)部分产品可保;5-6类(建筑工人等高风险)需购买专属意外险。投保时务必核对职业类别,未如实告知可能导致理赔被拒。
- 伤残按等级赔付:意外伤残根据伤残等级(1-10级)按比例赔付,1级(全残)赔100%,10级赔10%。不要以为意外险只赔身故或全残,轻度伤残也会按比例赔付。
免健康告知产品:门槛低但限制明确
免健康告知产品适合因健康问题买不了传统保险的人。
- 保额较低:重疾险免健告产品保额通常在15-30万,医疗险免健告产品保额也可能低于同类有健告产品。
- 保障范围有限:一般会除外特定严重既往症(如投保前已确诊的癌症、心脑血管疾病等),但普通既往症可能可保可赔。具体以合同条款为准。
- 续保不稳定:很多免健告产品为一年期且不保证续保,理赔后可能无法续保,或产品停售直接终止保障。
这类产品是一种过渡性或补充性选择,长期保障还需搭配其他产品。
保额优先,预算匹配
无论哪种产品,保额都要买够才有意义。一般建议保费支出占家庭年收入的5%-10%,保额是年收入的3-10倍,具体根据家庭负债、责任等情况调整。配置顺序建议:先医疗险和意外险解决基础医疗和意外风险,再考虑重疾险和寿险。
最后一步:结合自身情况做决定
- 预算有限:优先配置医疗险和意外险,保额尽量做高;重疾险可以选择保至70岁的定期产品。
- 有健康问题:先看看免健康告知产品能否满足需求,如有可选医疗险或重疾险,再对照条款确认除外责任。
- 收入较高:在保额充足基础上,可考虑重疾险多次赔付、长期医疗险等全面保障。
- 任何选择都以保险合同为准,投保前仔细阅读条款,尤其是免责条款和特别约定。