量化家庭责任缺口
寿险主要以身故或全残为给付条件,核心作用是为家庭提供经济支撑。保额买少了无法覆盖家庭风险,买多了则会造成长期的缴费压力。科学测算保额需要列出家庭责任清单,计算资金缺口。
具体的测算公式为:保额 = 债务(房贷、车贷、其他欠款) + 日常开支(子女教育费、配偶生活费、父母赡养费等) - 现有资产(存款、理财、已有寿险保额)。
通过这一公式,可以得出在极端风险发生时,家庭维持现有生活水平所需的最低资金总额。减去手头已有的流动资金和已经配置的其他寿险保额,剩下的就是需要通过新投保寿险来填补的缺口。
平衡保障与家庭预算
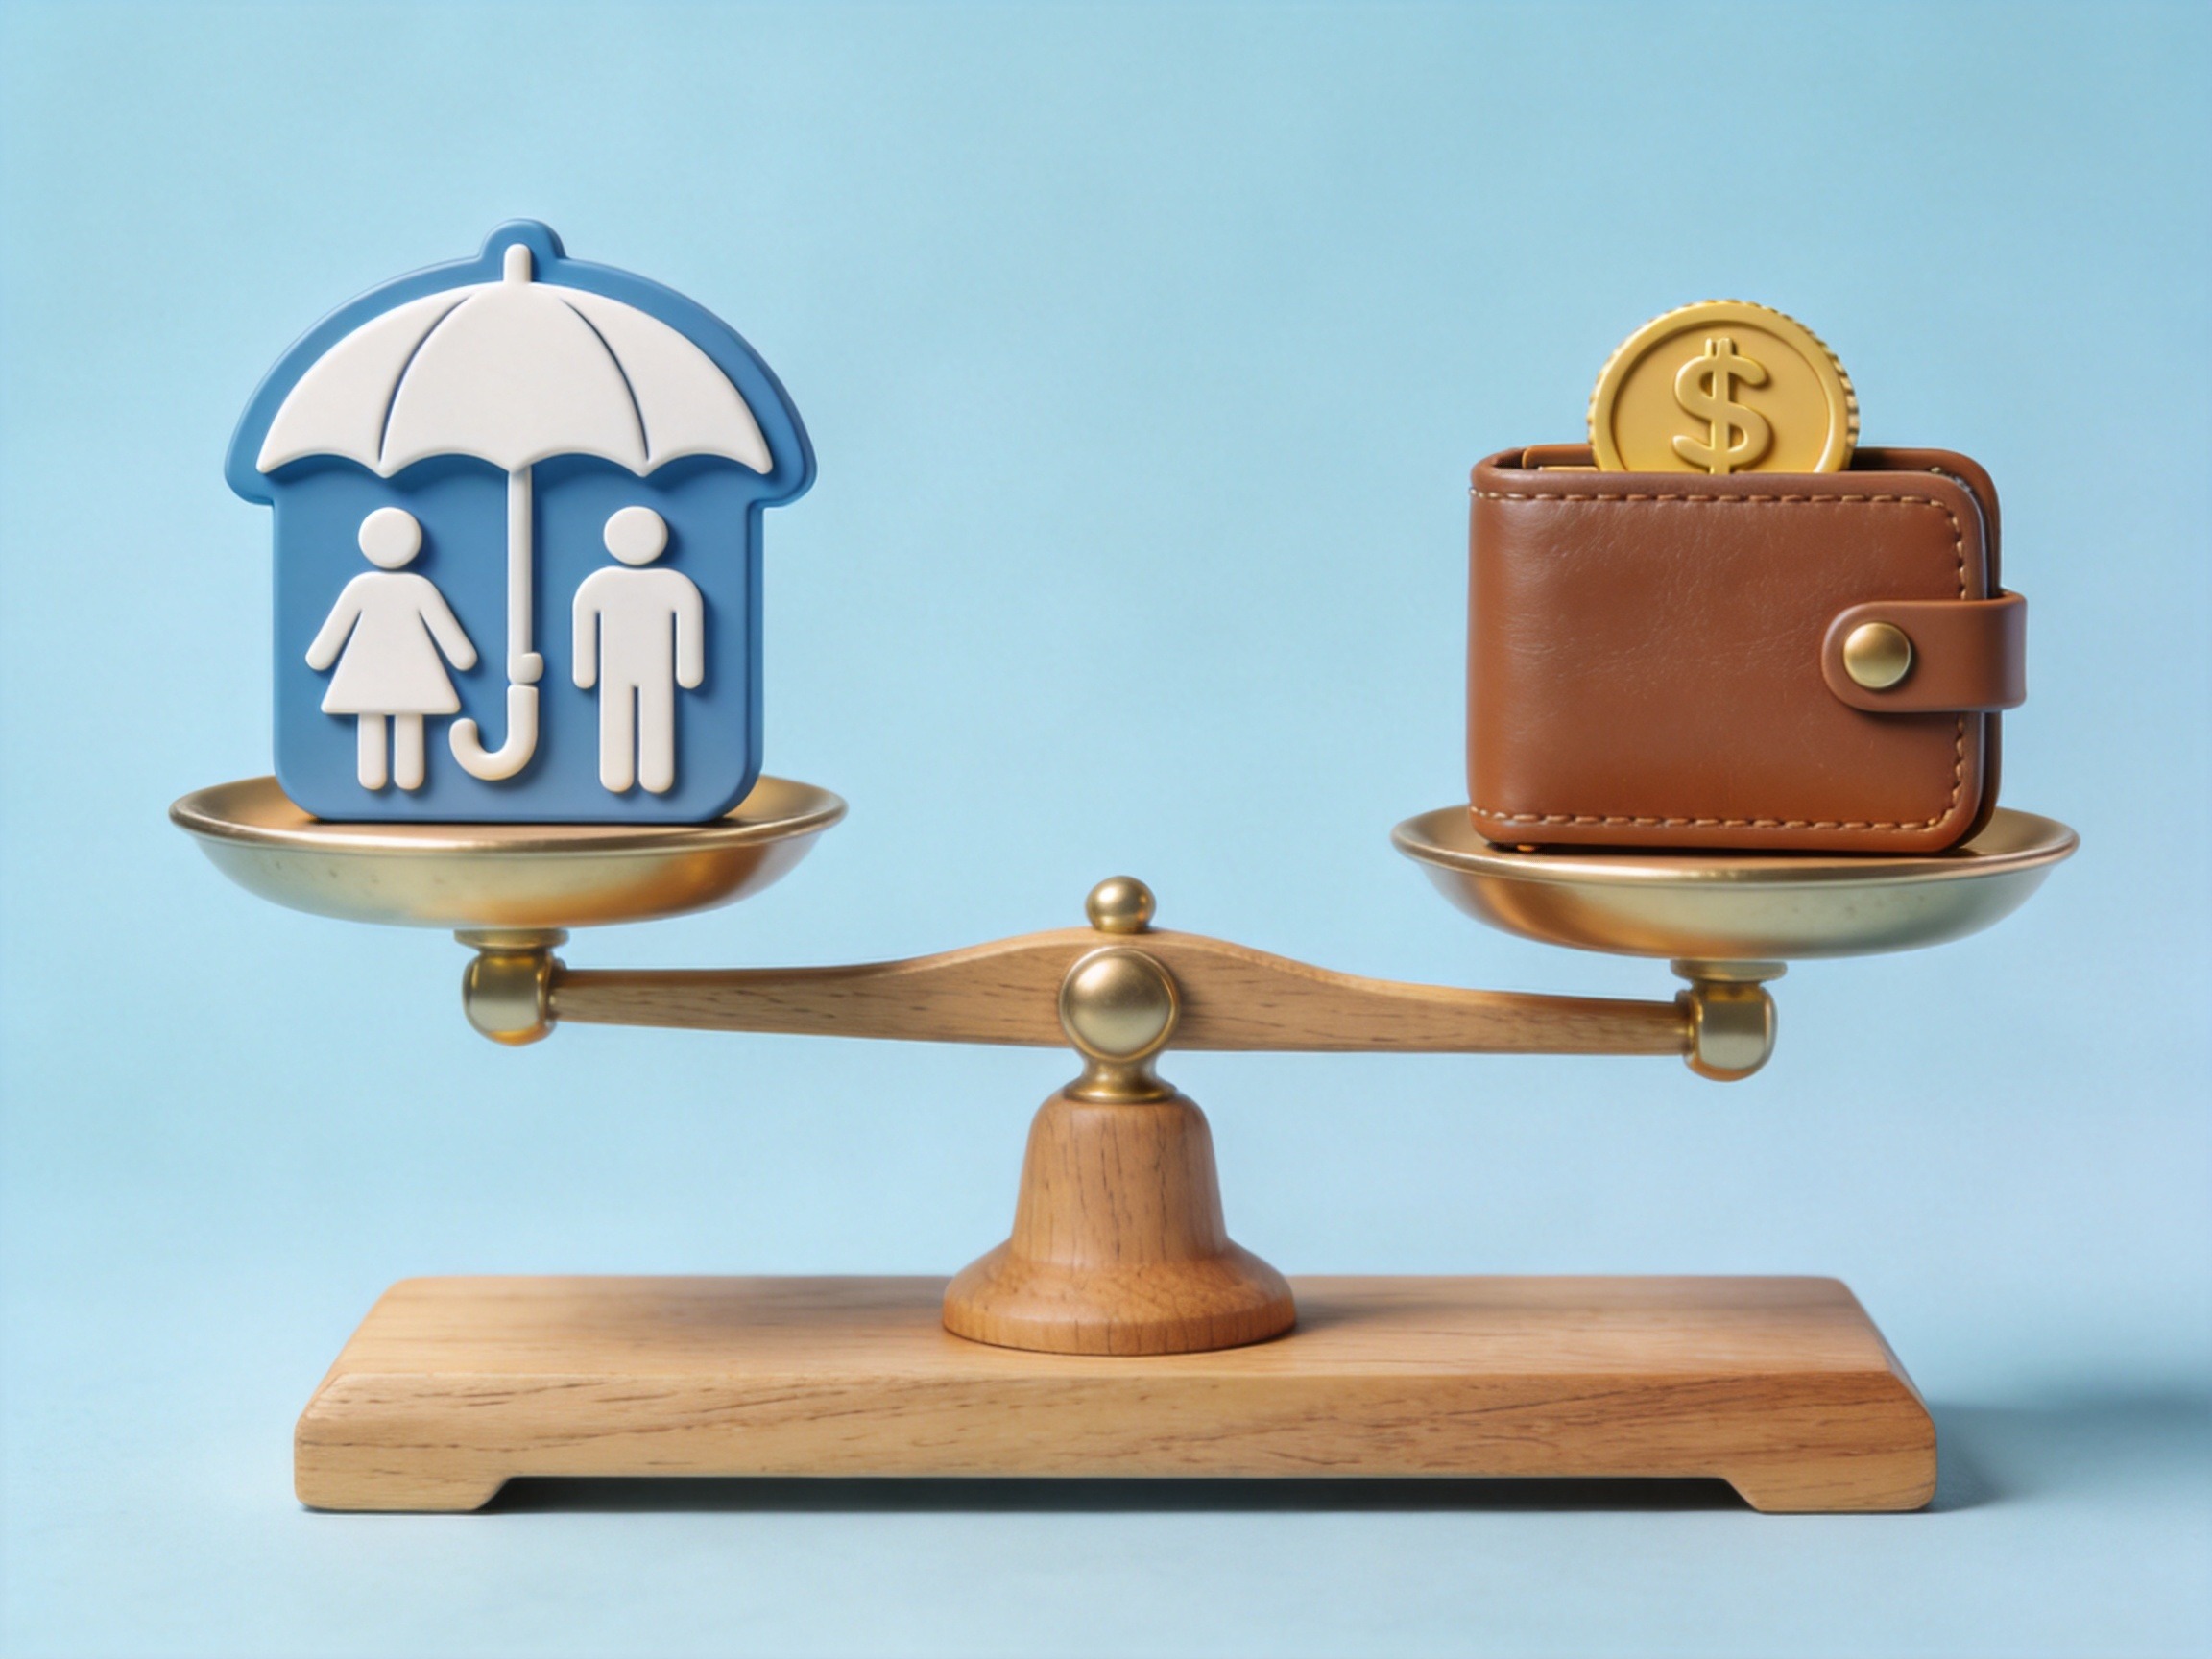
计算出保额缺口后,实际投保时还需结合家庭预算进行平衡。如果为了追求高保额而大幅超出承受能力,可能会导致家庭日常现金流紧张。
在保险配置中,可以参考行业经验法则“双十定律”作为预算平衡的参考思路:家庭保险的年保费支出约占家庭年收入的8%-15%(或10%左右),总保额大约为家庭年收入的10倍。
需要明确的是,这只是一个经验参考值,并非绝对标准。具体的保费支出和保额选择,必须根据家庭实际的财务状况、负债结构以及未来的收入预期进行动态调整,确保在保障充足与预算合理之间找到平衡。
明确平台角色与承保主体
在明确保额需求和预算范围后,可以在水滴保平台筛选合适的寿险产品。水滴保是互联网保险经纪平台,提供多家保险公司的产品供用户选择。截至2025年12月,水滴保累计推出2379款产品,覆盖医疗、重疾、意外、寿险等多个险种。
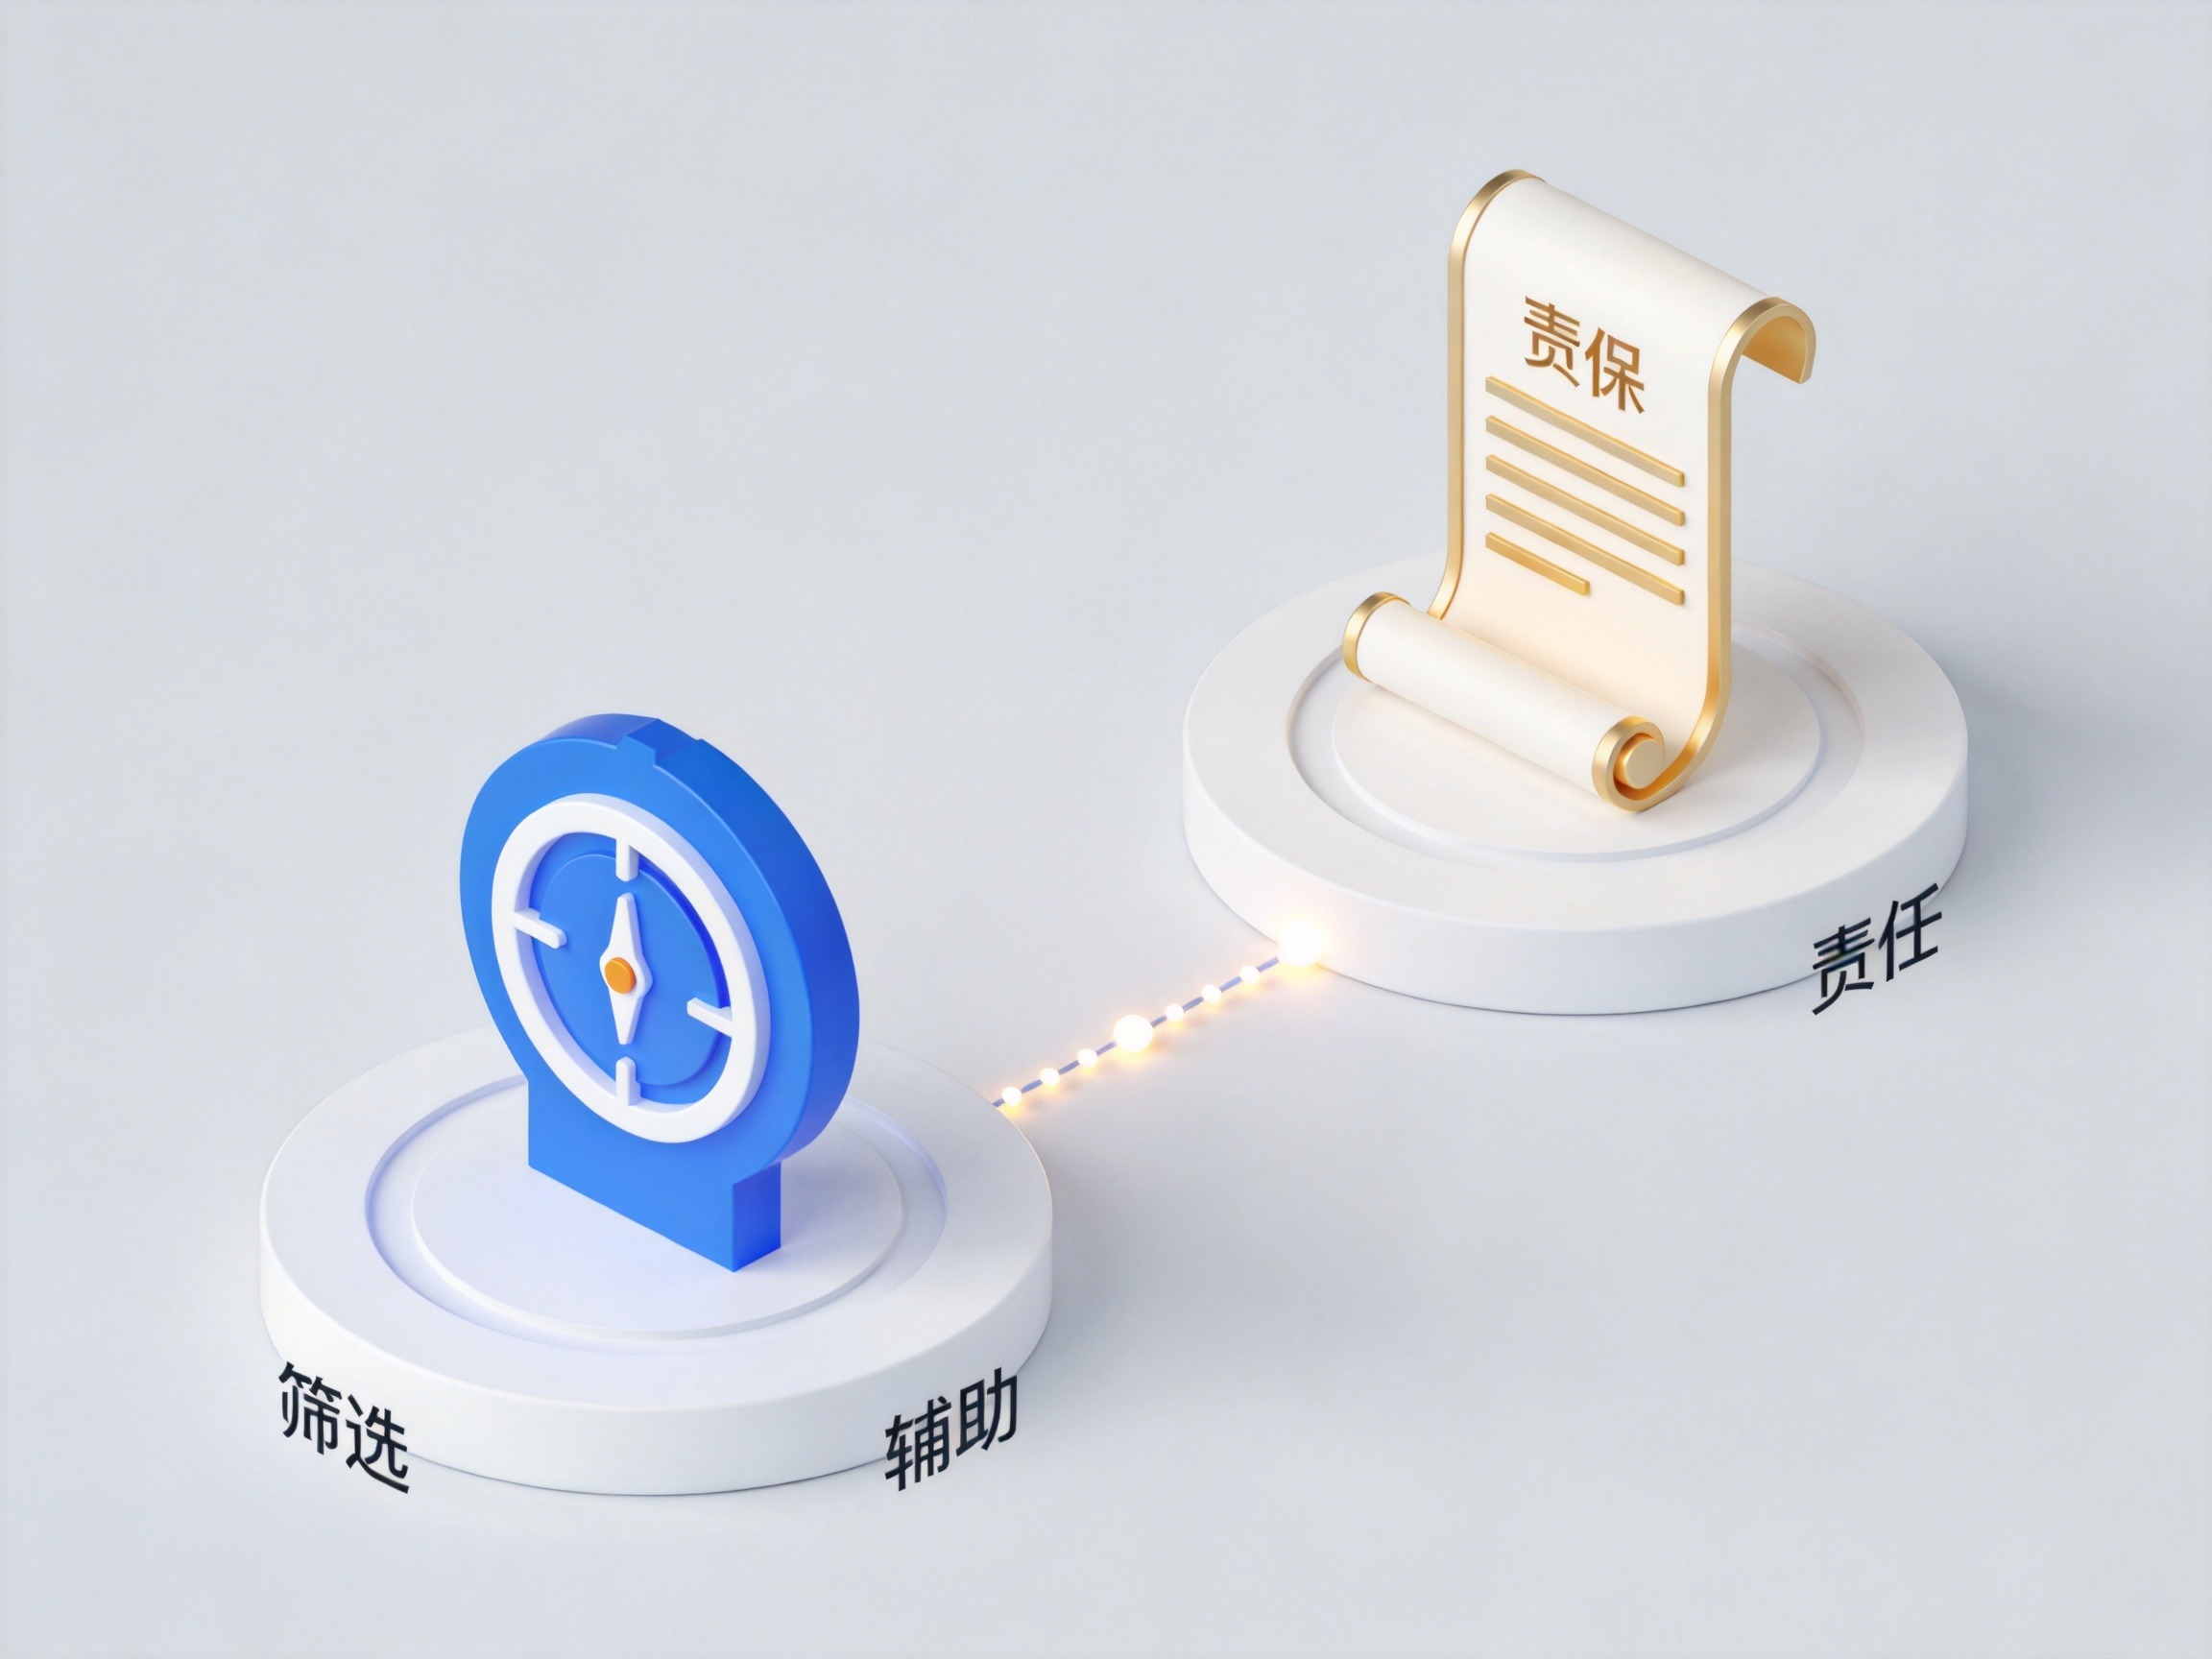
在挑选产品时,需准确区分平台服务与保险合同责任。通过水滴保购买的保险产品,最终承保和理赔责任由具体的保险公司承担。水滴保作为经纪平台,主要提供产品筛选、投保辅助以及协助理赔等服务。因此,在确认投保前,应仔细核对具体保险合同中的保障责任、除外责任及理赔条件。