
免健告产品是什么意思
免健康告知产品(简称免健告产品)在投保时不询问被保险人的健康状况,无需通过健康告知即可直接投保。这类产品对初次投保前已患的一般既往症通常可以按合同约定赔付,但对重大既往症设有明确的除外责任——即这些严重既往症及其并发症通常不在保障范围内。
常见的重大既往症免责类别
虽然不同免健告产品的具体疾病定义和除外范围存在差异,但市场上的产品普遍将以下类别的严重既往症列为免责对象:
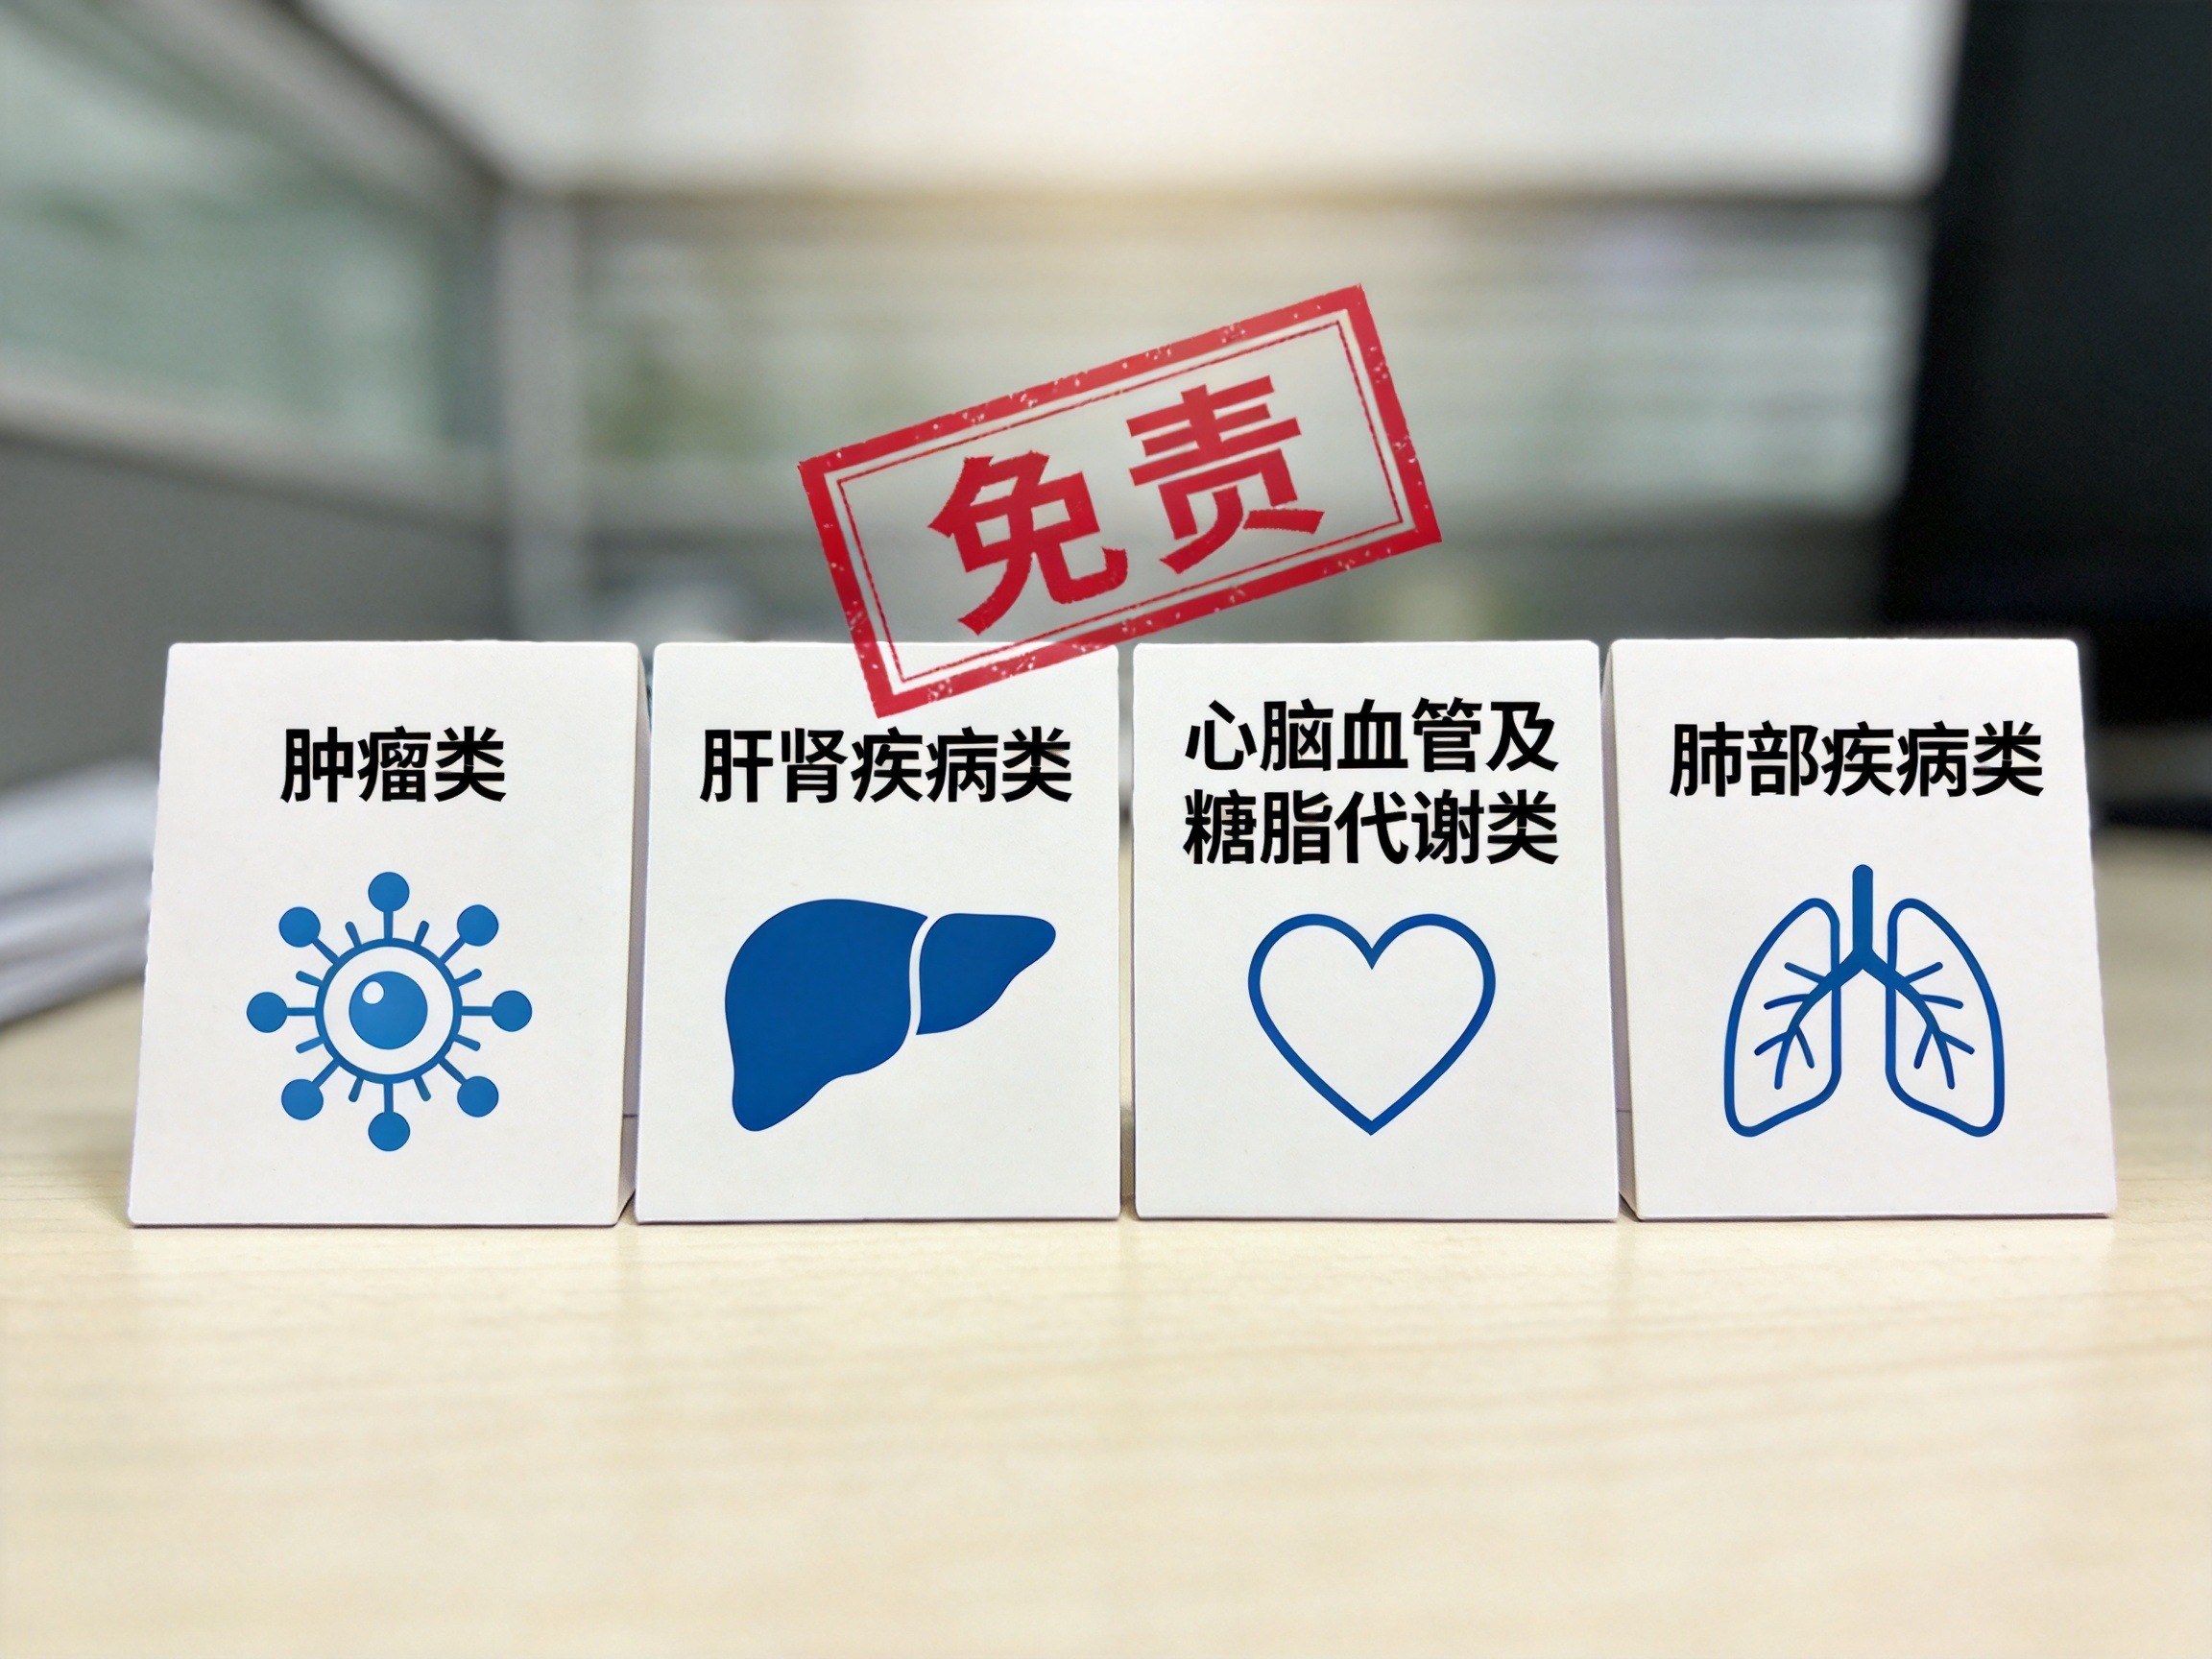
- 肿瘤类:包括恶性肿瘤(如各类癌症)、白血病、淋巴瘤、颅内肿瘤或占位等。
- 肝肾疾病类:包括肝硬化、肝功能不全、肾功能不全、肝衰竭、肾衰竭等。
- 心脑血管及糖脂代谢疾病类:包括冠心病、心肌梗死、心功能不全、脑梗死、脑出血、高血压3级或伴有并发症、糖尿病伴有并发症等。
- 肺部疾病类:包括慢性阻塞性肺疾病(慢阻肺)、呼吸衰竭、支气管扩张等。
- 其他严重疾病:部分产品还将帕金森病、阿尔茨海默病、癫痫、系统性红斑狼疮、再生障碍性贫血等纳入免责范围。
以水滴保平台上的「全医保」产品(由德华安顾人寿承保)为例,其合同明确约定除外上述五类严重既往症,除这些特定疾病外,其他一般既往症在责任范围内可保可赔。
注意事项
- 不同产品免责范围可能不同:虽然重大既往症的类别基本一致,但具体包含哪些疾病、定义标准如何,每款产品可能有差异。投保前务必阅读投保页面和保险合同中的“责任免除”条款。
- 投保后新发的重大疾病赔不赔? 要看合同约定。多数免健告产品对投保后新发的恶性肿瘤等重大疾病仍可正常赔付,但需确认具体条款。
- 一般既往症不在此列:非重大既往症(如较轻微的甲状腺结节、乳腺增生等)通常不在除外范围内,具体以核保规则或合同为准。
- 水滴保是互联网保险经纪平台,产品由合作保险公司承保,免责条款由保险公司制定并以保险合同为准。
怎么确认自己的既往症是否属于免责范围
投保前可以对照产品页面的“重大既往症列表”或直接查阅保险条款;投保后可以在保险合同中找到“责任免除”或“特别约定”章节,查看具体的疾病名称和定义。如有疑问,可拨打承保公司官方客服电话或通过水滴保平台联系客服确认。