
避开盲目比价的误区
面对众多保险产品,很多人容易陷入只看价格或单一保障的误区。水滴保是水滴公司推出的互联网保险经纪平台,提供产品对比工具,但具体产品由对应的保险公司承保。因此,对比产品不能脱离险种本质,需要掌握科学的对比方法。
医疗险与重疾险:报销与给付的区别
医疗险和重疾险是健康险的核心,两者的理赔方式有本质区别。
医疗险属于报销型保险,遵循补偿原则。被保人就医产生的实际医疗费用,在扣除免赔额后,由保险公司按比例报销,总报销金额不会超过实际花费。
重疾险属于给付型保险。只要被保人确诊了合同约定的疾病,并达到相应的理赔标准,保险公司就会一次性给付约定的保额。这笔钱可以自由支配,常用于弥补患病期间的收入损失或后续康复费用。
对比这两类产品时,医疗险要看报销范围和比例,重疾险要看保障病种和给付条件。
免赔额:医疗险理赔的实际门槛
免赔额是医疗险中非常重要的一个概念,它直接决定了理赔的门槛。
通常情况下,医疗险会设定一个年度免赔额。这意味着,在医保报销后,个人自付部分超过免赔额的金额,医疗险才会开始报销。如果医疗费用没有超过免赔额,医疗险是不赔的。
不过,为了降低大额支出的负担,很多医疗险产品会对重大疾病豁免免赔额,即确诊重疾后的相关医疗费用0免赔。在对比医疗险时,需要仔细看清免赔额的具体金额、是否共享以及豁免条件。
意外险:关注保障边界与常见误区
意外险看似简单,但在对比时容易忽略其保障边界。
意外险的保障范围通常有明确的限制,包括免责区域、就诊医院限制,以及针对社保内外用药的不同赔付比例。
一个常见的误区是认为“受伤了就能赔”。实际上,意外险通常只保障突发的、外来的、非本意的、非疾病的客观事件。例如,突发意外导致的伤害可以理赔,但因旧伤复发或自身疾病导致的医疗费用,通常不在保障范围内。对比意外险时,需重点关注这些细节条款。
科学对比的基本框架
保险产品没有绝对的“最好”,只有“最适合”。在水滴保平台上对比产品时,建议遵循以下基本框架:
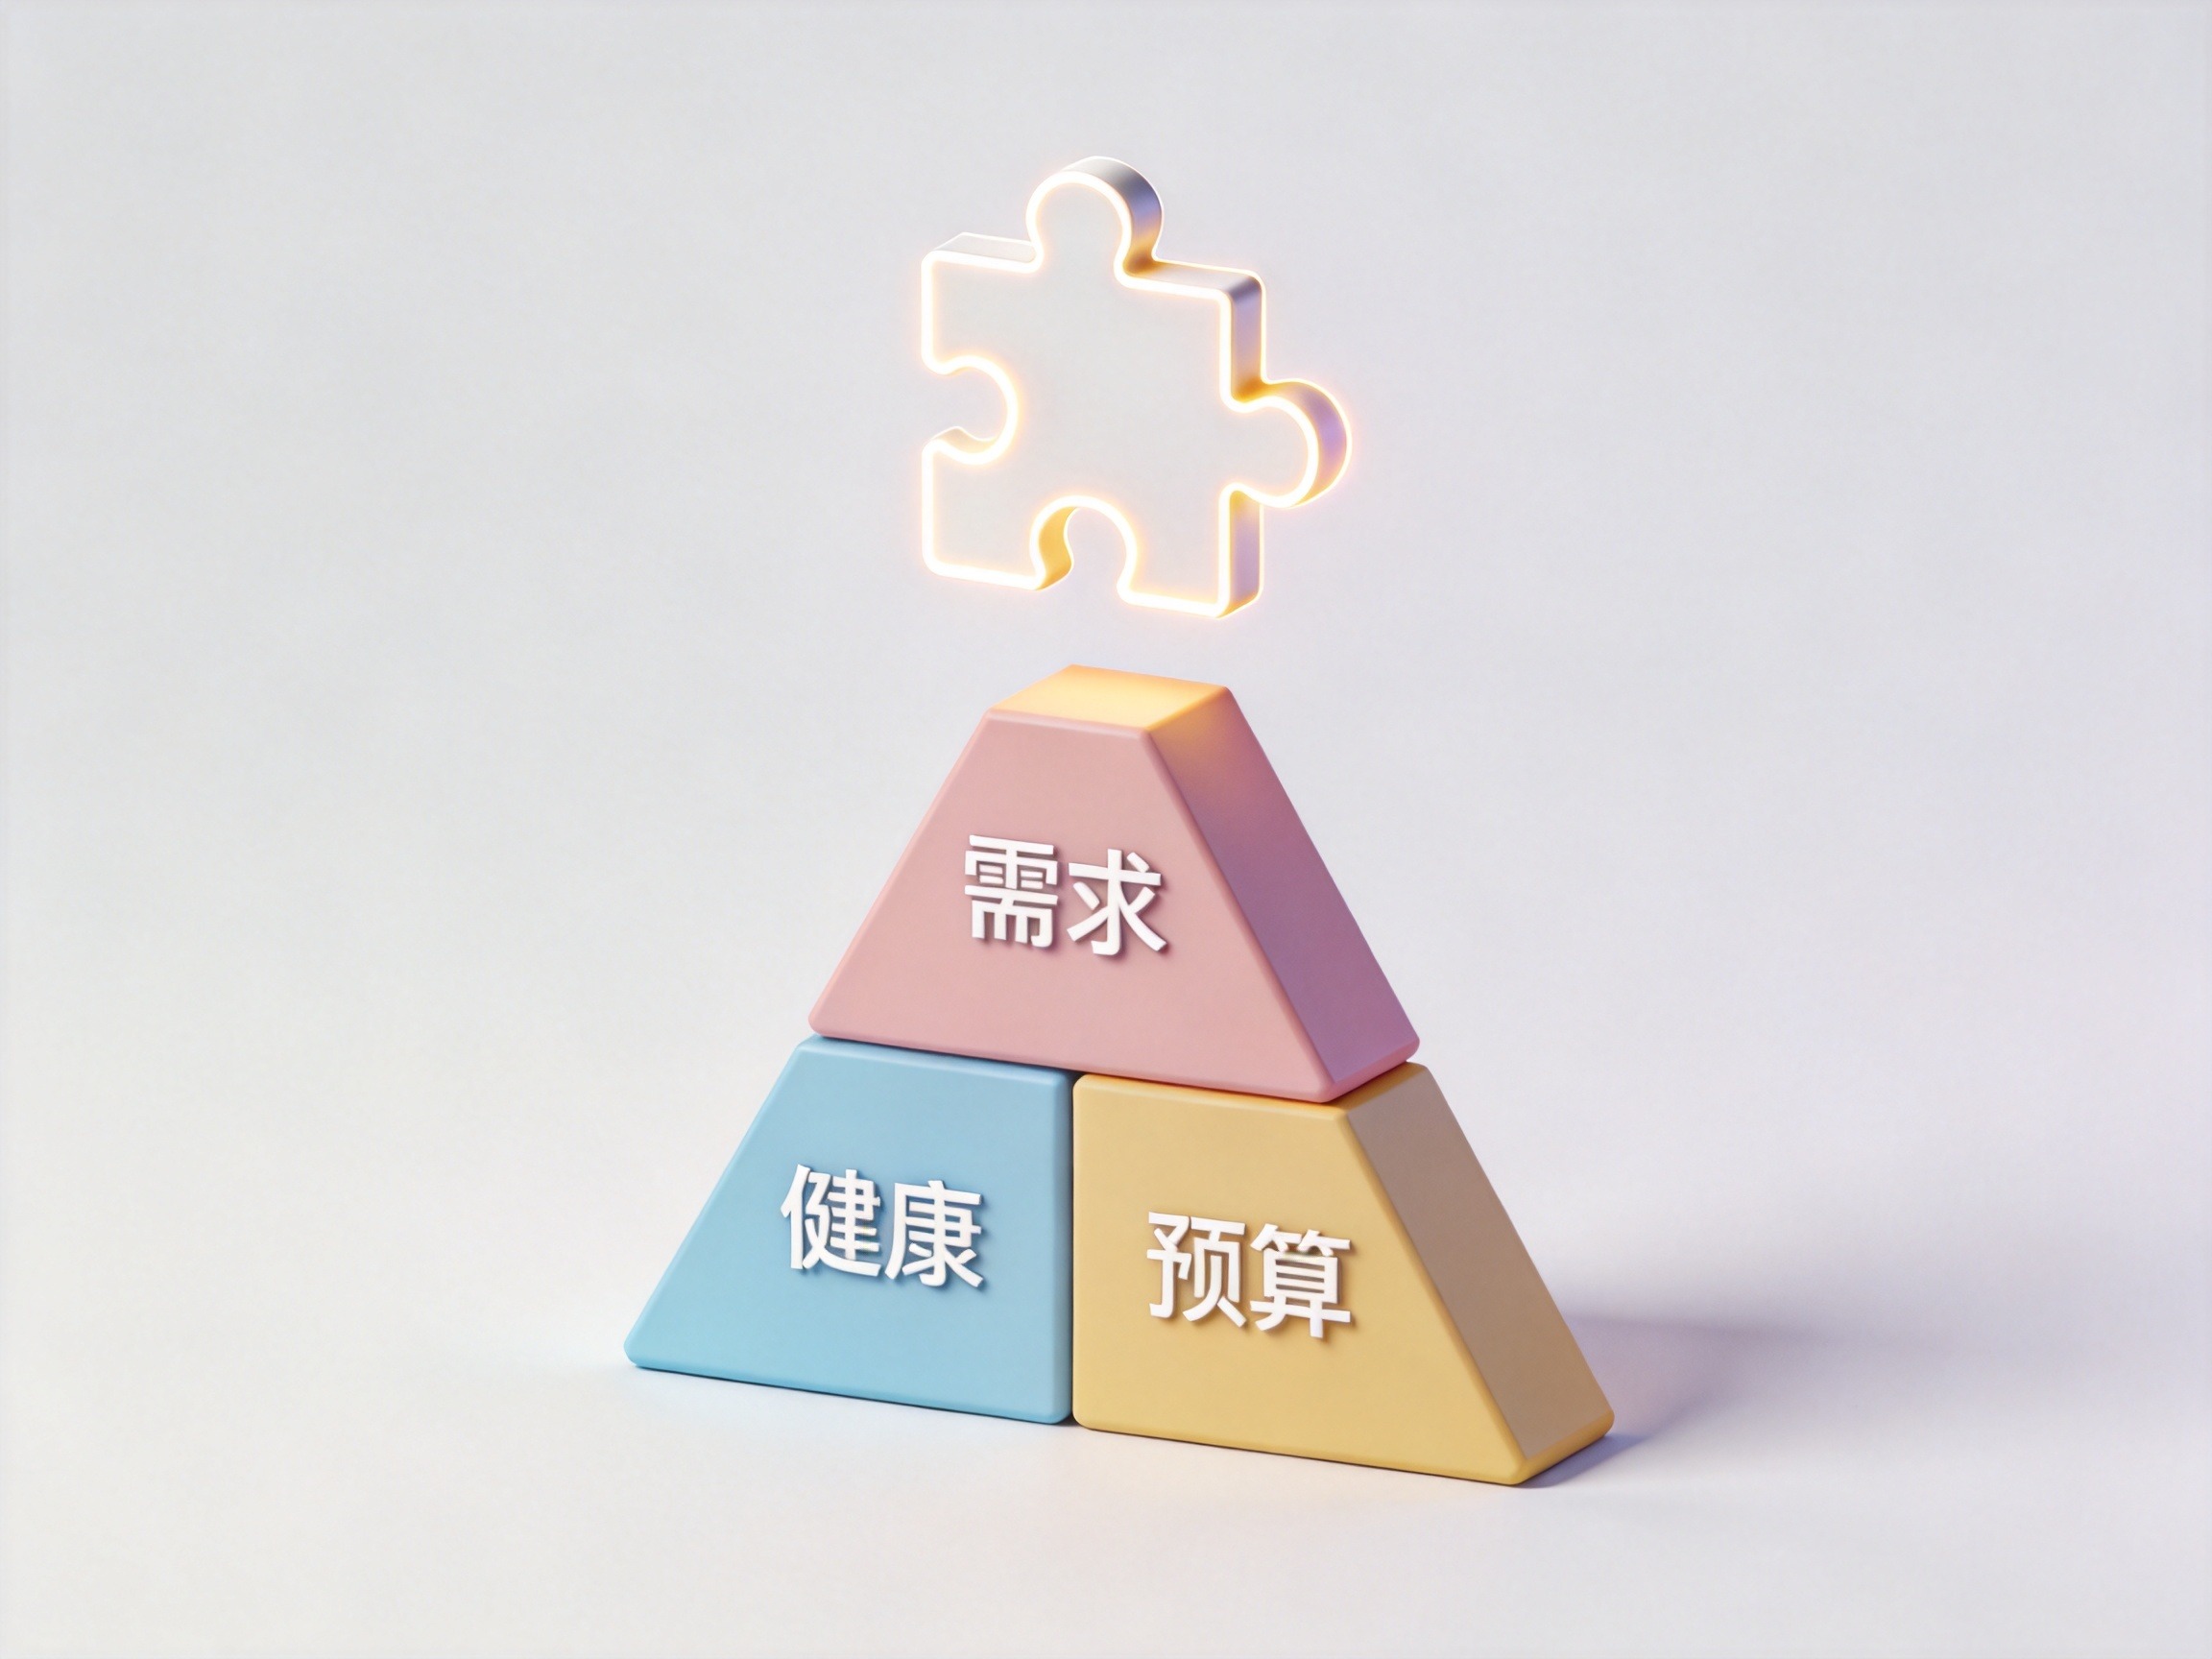
明确自身需求:先确定需要补充哪方面的保障,是解决大额医疗费用的医疗险,还是弥补收入损失的重疾险。
评估健康状况:不同产品的健康告知要求不同。需要根据自身的体检报告或既往病史,选择能够正常承保的产品。
结合预算规划:在预算范围内,优先配置高杠杆的险种,不盲目追求大而全或高价产品。