
条款细节直接决定保障实际效果
很多人买保险时只关注宣传卖点,却忽略了条款中关键细节。举个常见的例子:一份医疗险宣传“最高报销300万”,但条款中设置了1万元免赔额和30天等待期。如果投保人第20天因感冒住院,花了5000元,这笔费用既在等待期内、又低于免赔额,将无法获得赔付。像这样因理解偏差导致的纠纷并不少见。
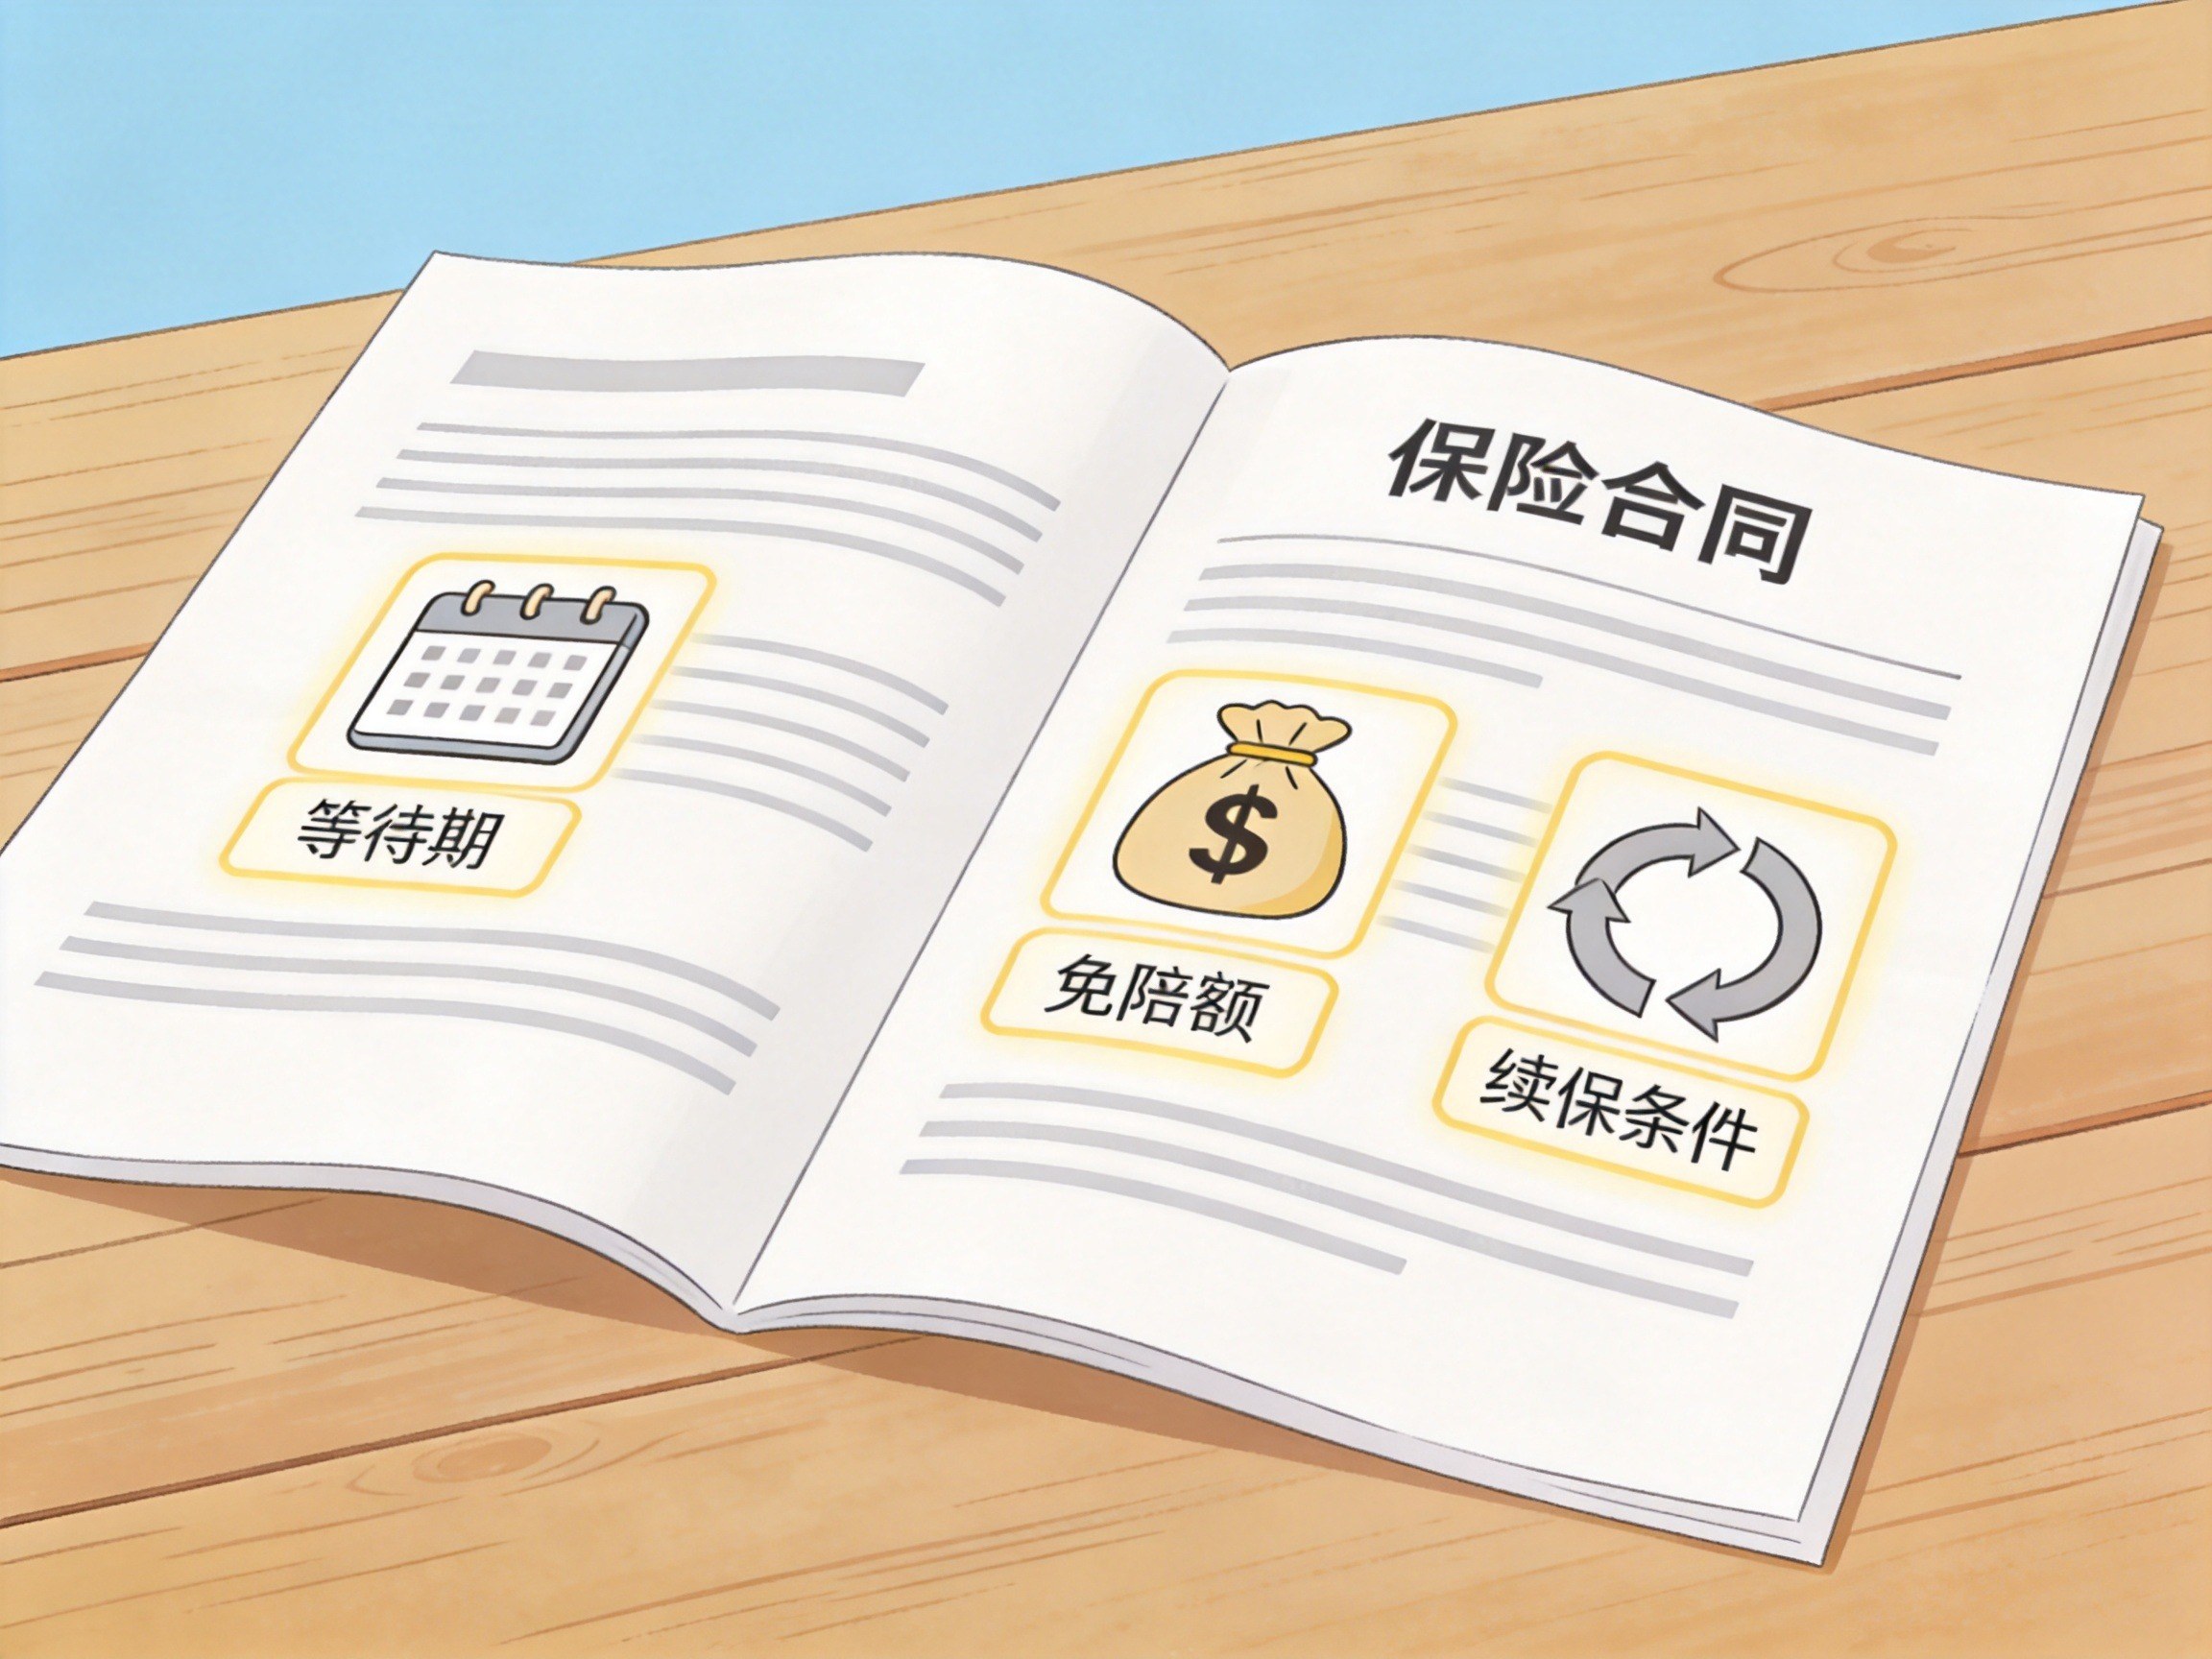
水滴保作为保险经纪平台,展示各保险产品的条款,但条款内容本身由承保公司制定。投保前,您需要亲自核对以下几项核心条款。
等待期:出险时间有限制
等待期是保险合同生效后的一段时期内,因疾病导致的保险事故不在保障范围内,设置目的是防止带病投保。不同产品的等待期长短不一,常见的有30天、90天等。意外导致的伤害通常不受等待期限制,但疾病必须等度过等待期后才能理赔。
风险提示: 如果您在等待期内确诊疾病并因此就医,保险公司不承担赔付责任。更换产品时也要留意新保单的等待期是否会重新计算,避免保障出现空白期。
免赔额:自付门槛要清楚
免赔额是被保人需要自己承担的费用部分,超出免赔额的部分保险公司再按约定比例赔付。例如免赔额为1万元,治疗费用2万元,则保险公司赔付1万元(假设无其他限制)。小额医疗费用如果低于免赔额,需要完全自付。
风险提示: 某些产品可能设置“0免赔额”,但保费更高;而高免赔额产品保费较低,但日常小病小痛可能无法获赔。您需要根据自身就医频率和预算,选择适合的免赔额水平。
续保条件:长期保障的关键
续保条件决定了明年能否继续拥有保障。主要分为两类:
- 保证续保:在保证续保期间内,保险公司不能因被保人健康状况变化或理赔历史而拒绝续保,也不能单独增加保费。期间结束后,通常需要重新申请并经审核。
- 不保证续保:每年期满后需要重新投保,如果产品停售或被保人出现健康变化,可能无法续保。
风险提示: 如果看重长期稳定保障,应优先选择保证续保的产品,并关注保证续保的年限(如20年)以及期满后的续保条件。
保障范围与责任免除:明确保什么、不保什么
保险责任条款列出保险公司承担赔付的具体范围,而责任免除条款(通常以粗体或单独章节显示)列出不赔付的情形,例如既往症、高风险运动、特定疾病定义未达到等。法院判例显示,即使条款名称不是“免责条款”,如果实质上减轻了保险公司的责任,也可能被认定为免责条款,未向投保人明确说明的则可能不产生效力。
风险提示: 只看产品名称或宣传语远远不够。您需要逐条阅读“保险责任”和“责任免除”部分,确认保障范围是否覆盖您关心的疾病或意外。例如,某些重疾险对部分疾病有严格的诊断标准,未达到标准无法理赔。
如何阅读保险条款?一个简单的检查清单
水滴保在投保流程中会提示您确认已阅读《保险条款》《投保须知》《责任免除》等文件,产品页也提供了条款下载入口。以下是一份实用的阅读步骤:
- 找到保险条款全文:在水滴保产品详情页点击“保险条款”或“投保须知”链接。
- 先看保险责任:明确保险公司在什么情况下赔付、赔付多少。
- 再看责任免除:找出哪些情况不赔,对照自己的实际情况是否有冲突。
- 找到等待期:看清天数以及是否对意外有效。
- 找到免赔额:确认金额、是年度累计还是单次,以及重疾是否有额外约定。
- 找到续保条款:确认是否保证续保、保证续保多长、期满后规则。
- 如有疑问,联系客服:水滴保官方客服热线 400-686-0010,也可通过小程序内在线客服咨询。
注意:条款中部分重要内容会用加粗、不同颜色或下划线等方式提示,请特别留意。
适用边界
以上条款解读适用于医疗险、重疾险、意外险等常见健康险产品,具体规则以您所购产品的正式保险合同为准。不同产品在等待期、免赔额、续保条件上差异较大,同一类别的不同产品也可能不同。投保前务必仔细阅读您决定购买的产品的实际条款,不要仅凭同类型产品的通用描述做判断。