
健康告知是选择医疗险的第一道门槛
选医疗险不是看哪款产品顺眼,而是先看自己的健康状况能不能通过健康告知。《带病体保险创新研究报告(2025)》数据显示,近三成带病体人群因无法通过健康告知被拒保。健康状况不同,能选的医疗险类型也不同。水滴保作为保险经纪平台,提供多种类型的医疗险产品,但最终能否投保、保障哪些疾病,取决于承保公司的核保规则和合同条款。
标准健康体:优先考虑百万医疗险
如果你的体检报告没有明显异常,也没有慢性病史、手术史等,百万医疗险是首选。它的特点是保额高(通常数百万)、报销范围广(住院、手术、特殊门诊等),保费相对便宜。例如,蓝鲸百万医疗险(2026升级款)覆盖一般医疗和重疾医疗,年累计保额800万,30天-70周岁可投保。标准体人群通过健康告知后可以正常承保,获得全面保障。
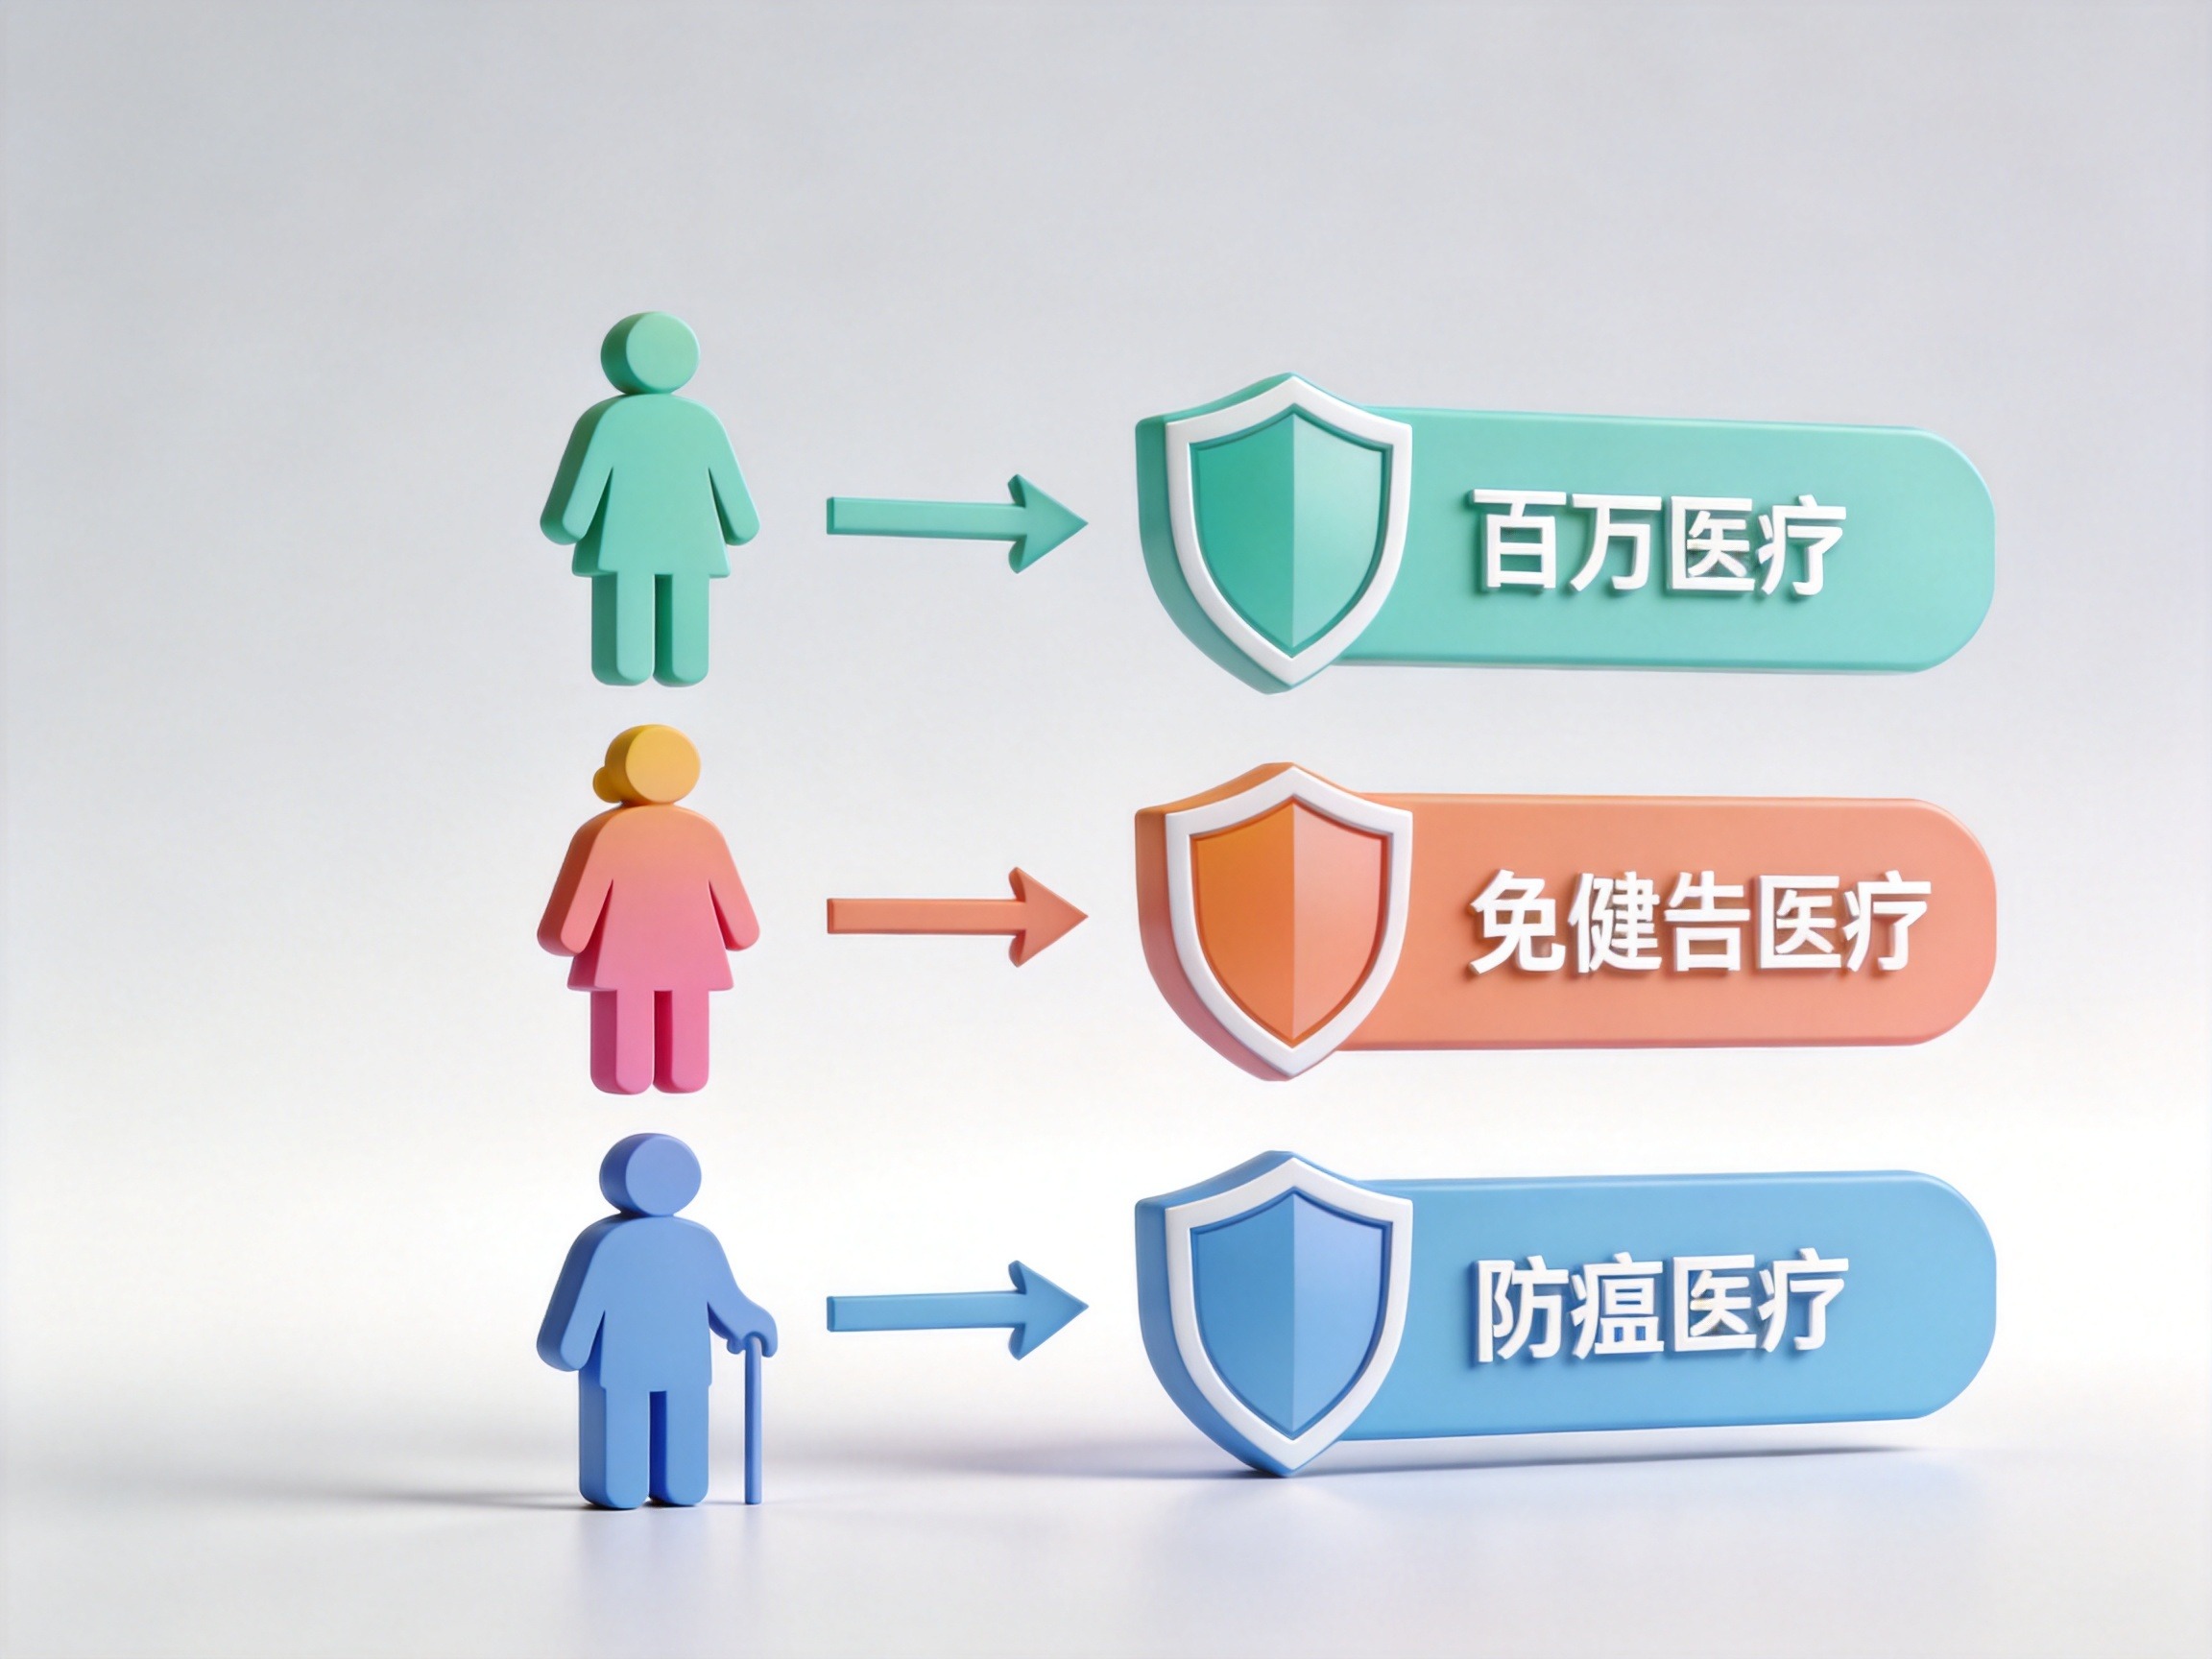
慢性病或带病体:免健告医疗险更合适
有高血压、糖尿病、结节、乙肝等慢性病,或者因其他健康问题过不了传统健康告知的人群,最适合免健告医疗险。这类产品投保时无需健康告知,一般既往症(非条款约定的特定严重既往症)可以保可以赔。比如,蓝鲸百万医疗险(2026升级款)就不需要健康告知,承保年龄放宽到70周岁,适合慢性病患者。水滴保还联合德华安顾人寿推出了“全医保”免健告百万医疗险,保证续保5年,免健康告知,但5类严重既往症除外。注意:免健告不等于所有病都能赔,特定严重既往症(如癌症、尿毒症等)通常不在保障范围内。
老年人:防癌医疗险或免健告医疗险
60岁以上的老年人普遍有慢性病,且受年龄限制,传统百万医疗险很难投保。防癌医疗险是专为这类人群设计的,只保癌症,投保门槛低,三高、糖尿病等慢性病通常不影响投保。例如,水滴保独家上线的“守护如初防癌险(优享版)”,由君龙人寿承保,覆盖癌症确诊、复发、转移,投保条件宽松。如果老年人健康状况比较好,也可以考虑免健告的百万医疗险,比如蓝鲸百万医疗险(2026升级款)70岁前都能投。
长期保障需求:关注保证续保的产品
医疗险大多是一年期产品,如果停售或健康状况变化,第二年可能无法续保。如果你希望获得更稳定的长期保障,可以优先选择带有保证续保条款的产品。比如“全医保”免健告百万医疗险保证续保5年,在保证续保期内,即使产品停售或发生理赔,保险公司也必须接受续保。不过,具体续保条件和保证续保期间以合同约定为准。
选择时还需要注意什么
- 每款产品的承保范围、免赔额、报销比例和除外责任不同,投保前务必仔细阅读保险条款。
- 免健告医疗险虽然不需要健康告知,但投保时仍要如实告知职业和年龄等基本信息。
- 如果有多种健康问题,不确定哪种产品能投保,可以咨询水滴保的在线客服或AI核保工具“KEYI.AI”,它会根据你的情况推荐合适的产品。
- 以上建议基于产品设计特征,不构成个人投保承诺。具体能否投保、保障哪些内容,以保险合同和最新官方信息为准。