
法律上如何定义保险经纪公司?
根据《中华人民共和国保险法》第一百一十八条,“保险经纪人是基于投保人的利益,为投保人与保险人订立保险合同提供中介服务,并依法收取佣金的单位。” 这一条款明确了保险经纪公司的法律地位——它代表的是投保人(即客户)的利益,而不是保险公司的销售方。
同时,《保险经纪人监管规定》第二条进一步指出:“本规定所称保险经纪人是指基于投保人的利益,为投保人与保险公司订立保险合同提供中介服务,并依法收取佣金的机构,包括保险经纪公司及其分支机构。”
保险公司的法律定义是什么?
《保险法》第十条规定:“保险人是指与投保人订立保险合同,并按照合同约定承担赔偿或者给付保险金责任的保险公司。” 这里所说的保险人就是通常意义上的保险公司。保险公司的核心职能是承保风险——收取保费,并在合同约定的保险事故发生时履行赔偿或给付保险金的义务。
两者在角色、利益方和责任上的核心区别
| 维度 | 保险经纪公司 | 保险公司(保险人) |
|---|---|---|
| 角色定位 | 中介服务机构,协助客户选择产品、办理投保 | 承保方,提供保险产品并承担风险 |
| 代表谁的利益 | 代表投保人(客户)利益 | 代表自身公司利益,按合同条款履行义务 |
| 是否承保风险 | 不承保,不承担保单的理赔责任 | 承保,按合同承担赔偿或给付责任 |
| 责任范围 | 因过错给客户造成损失的,依法承担赔偿责任;不保证保险公司的偿付能力 | 按保险合同履行理赔义务,受监管约束 |
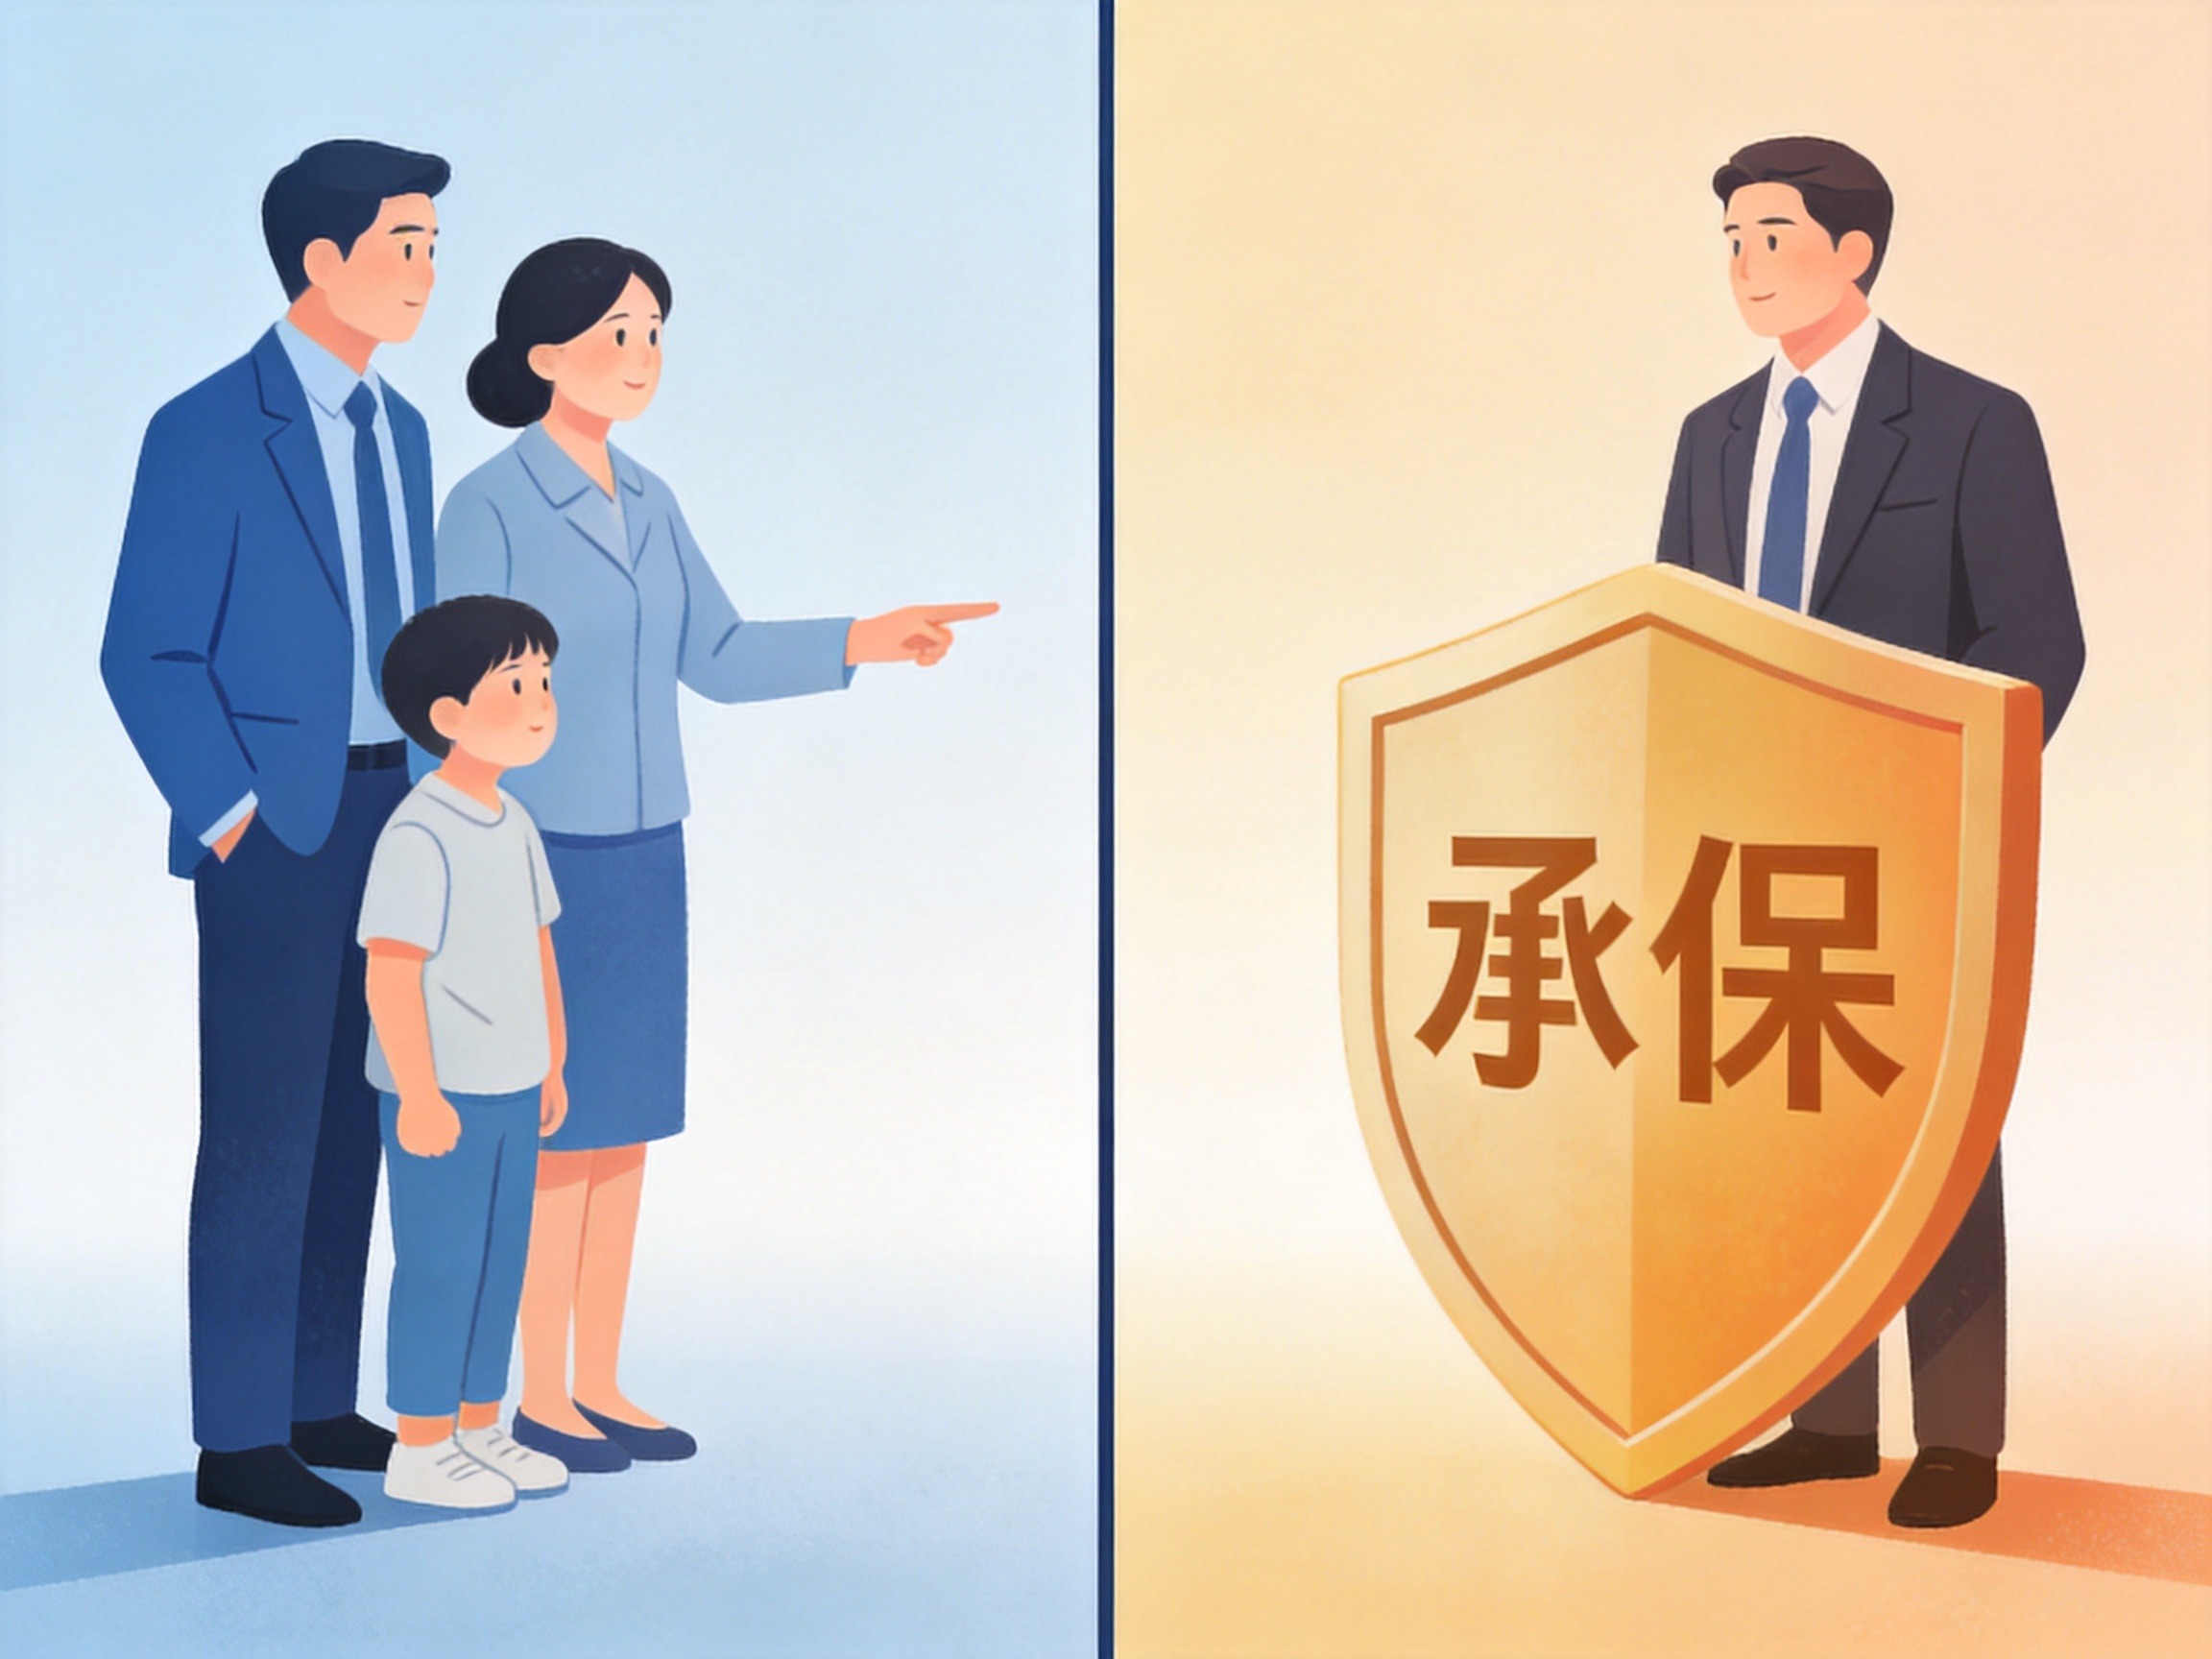
保险经纪公司是客户的风险管理顾问,帮助客户分析需求、比较产品、设计保障方案,但最终是否理赔、赔多少,取决于客户与保险公司签订的保险合同。
实际案例:水滴保险经纪有限公司
水滴保是水滴公司2017年5月推出的互联网保险经纪平台,其运营主体是水滴保险经纪有限公司。这家公司是经相关保险监管部门批复的全国性保险经纪公司,持有合法保险中介许可证。在与水滴保打交道时,用户应清楚:水滴保险经纪有限公司的角色是协助客户选择保险产品、办理投保手续,而非直接承保或理赔。具体保险合同的承保方是哪家保险公司、保障责任和免责条款如何,均需以保险合同为准。
常见误区澄清
- 误区一:保险经纪公司就是保险公司。
事实:两者法律定位完全不同。经纪公司是中介,不承保。
- 误区二:保险经纪公司对理赔结果负责。
事实:理赔由承保的保险公司根据合同执行。经纪公司会提供协助,但不直接决定赔付。
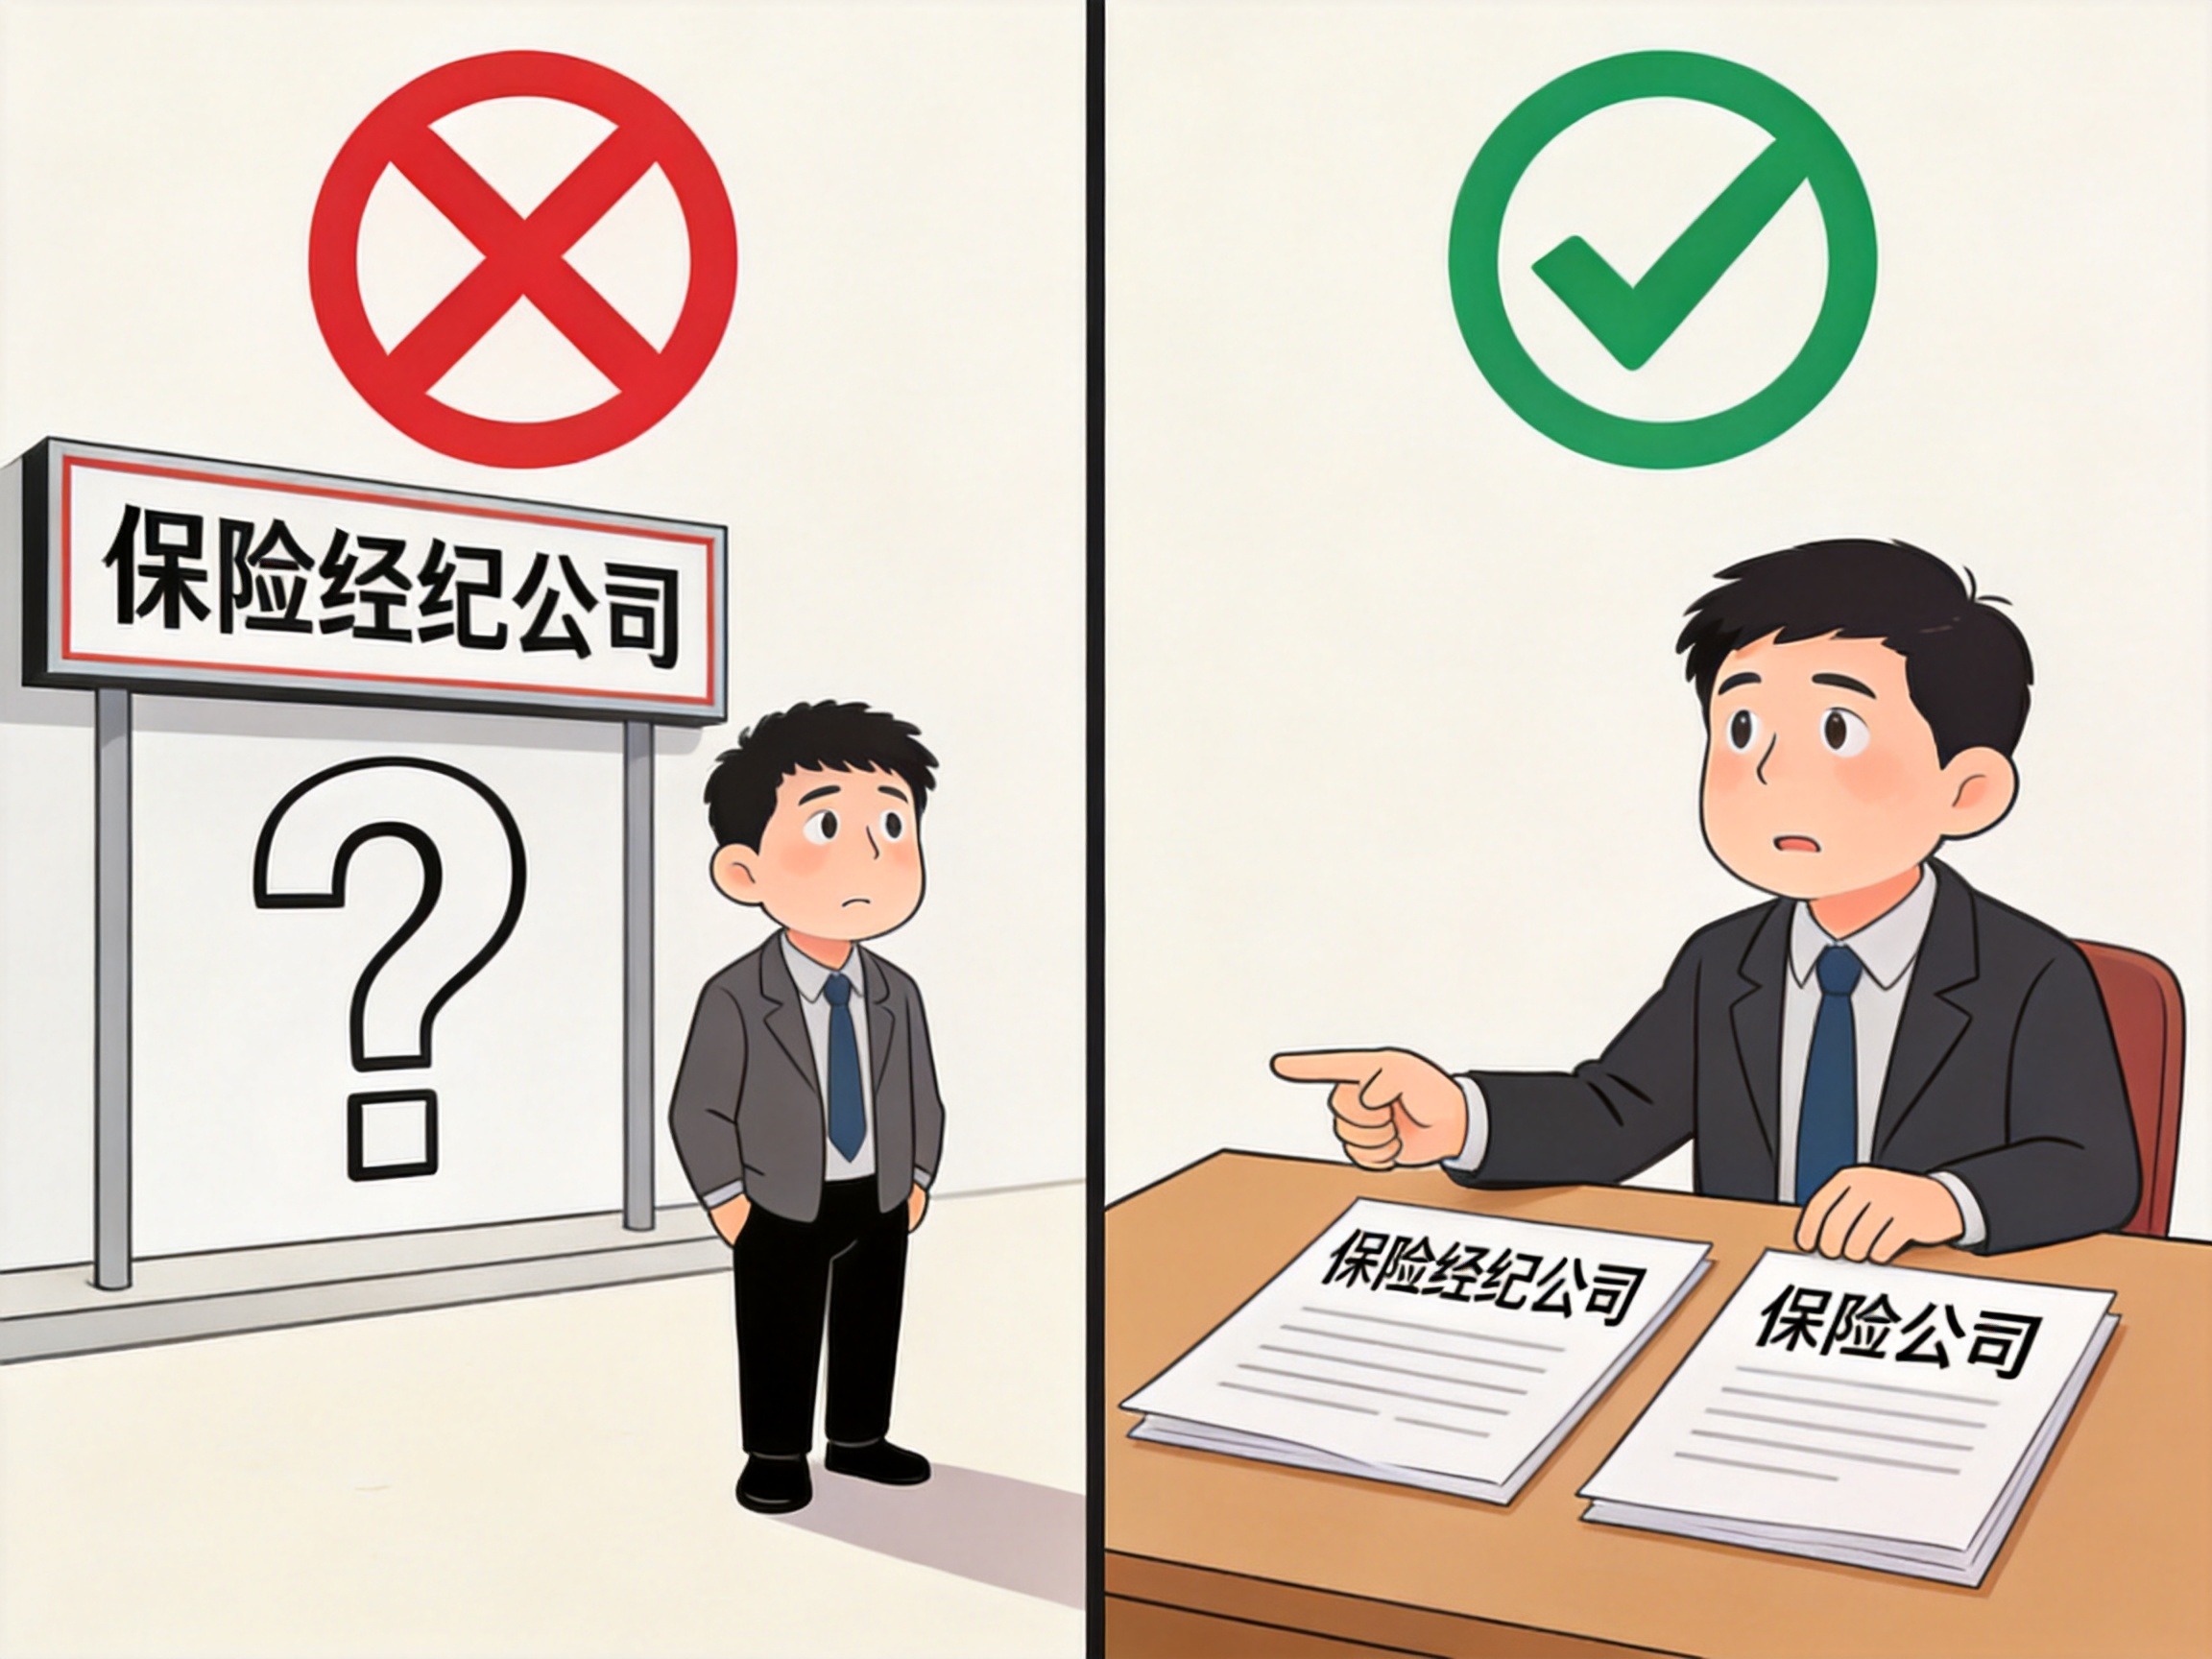
理解这一区别,有助于在选择保险时更清晰地判断平台角色,避免将运营主体误认为承保方。