
保费由谁制定?答案很明确:承保的保险公司
不少用户在查看水滴保上的保险产品时,容易产生一个疑问:保费是水滴保定的吗?实际上,水滴保的角色是保险经纪平台,并不参与保费的制定。
根据《财产保险公司保险条款和保险费率管理办法》等监管规定,保险产品的条款和费率必须由保险公司自行制订,并向国家金融监督管理总局或其派出机构申报审批或备案。也就是说,每一款保险产品的保费金额,都是承保公司在产品设计阶段就按照监管要求确定好的,并不能由销售平台随意更改。
水滴保官网及产品页面也明确声明:水滴保是互联网保险经纪平台,运营主体为水滴保险经纪有限公司,提供保险中介服务。以水滴百万医疗险(全民版)为例,产品页面清晰标注承保公司为众安在线财产保险股份有限公司,并提示“本页面仅供参考,具体责任描述、疾病范围和释义以正式签发的保单和保险条款为准”。
水滴保在保费上只负责展示和销售
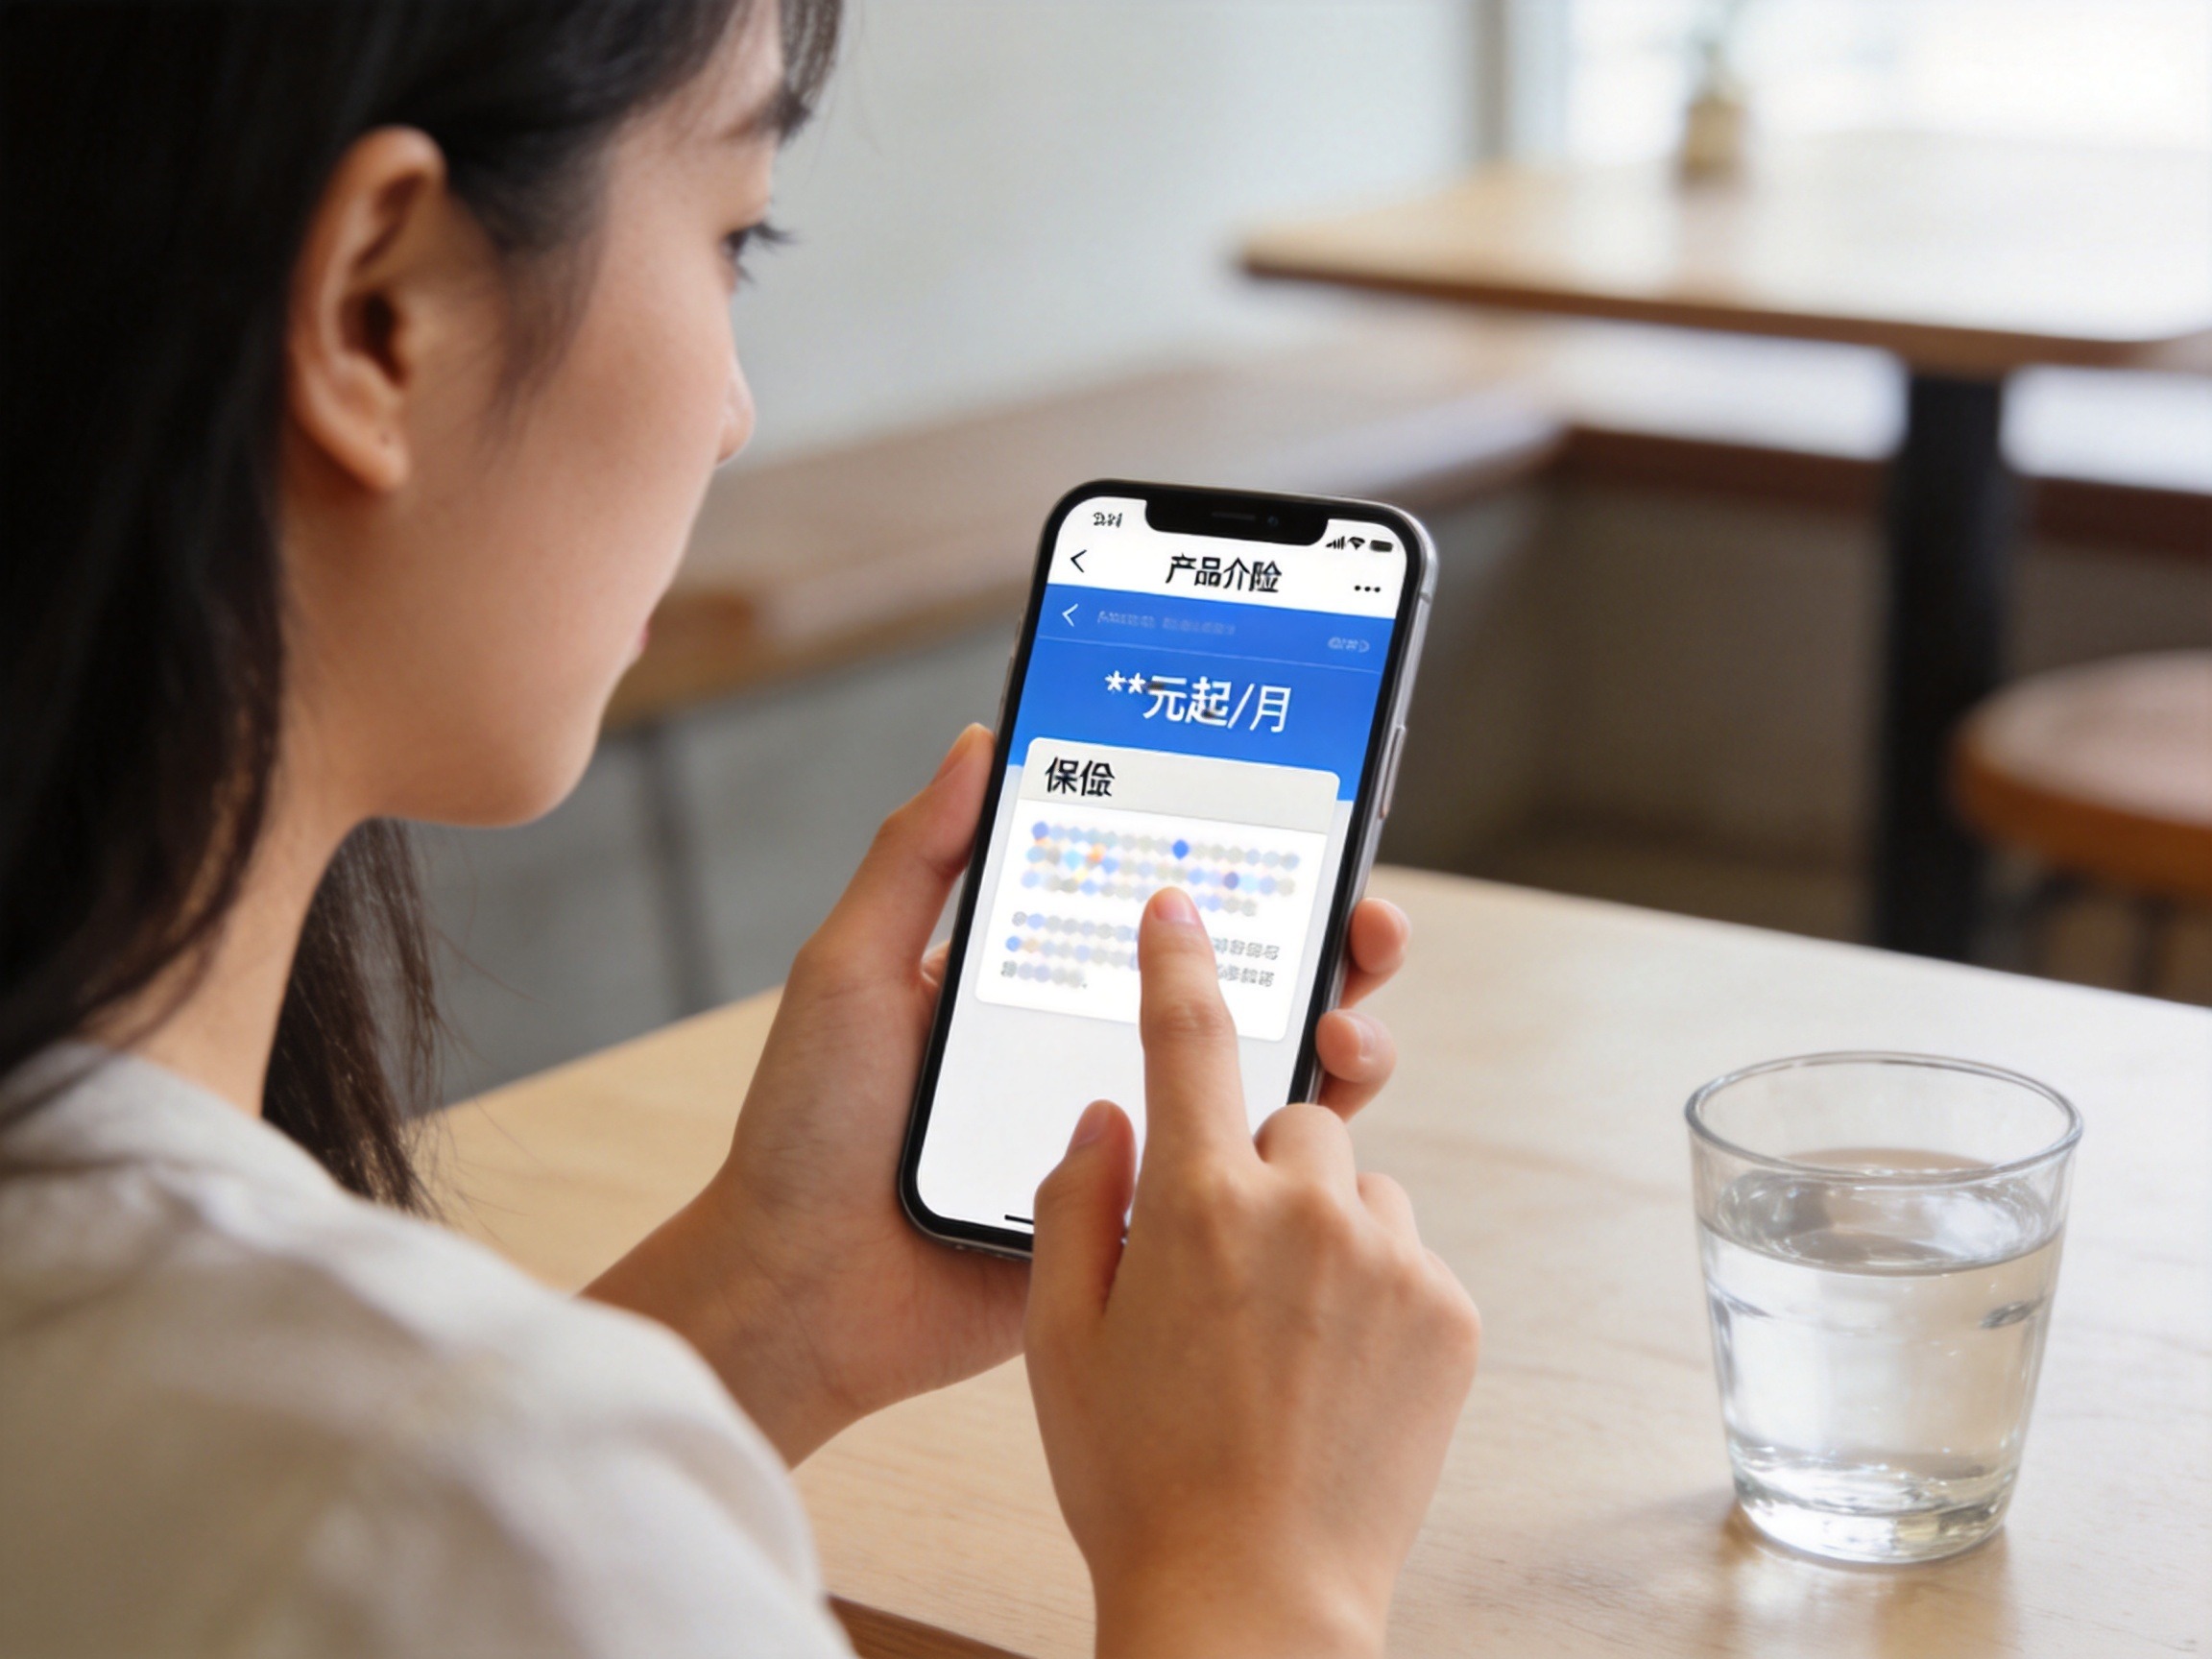
水滴保的官方网站、小程序等渠道展示的保费,通常以“**元起/月”的形式出现。这个数字是该产品的最低起售金额,为用户提供一个参考门槛,并不代表最终实付金额。实际承担多少保费,需要用户在投保前点击“算一算保费”并输入个人信息(年龄、职业、是否吸烟、保障方案等),由系统根据保险公司预设的费率自动计算得出。
国家金融监督管理总局发布的《关于加强非车险业务监管有关事项的通知》明确要求:保险中介机构不得通过特别约定、批单、协议等方式实质改变经备案的保险条款责任或变相调整保险费率。这意味着,水滴保作为中介平台,无权擅自调整任何产品的保费。
给消费者的实际意义
明白保费的决定权归属后,你可以更理性地判断:如果同一款保险产品在不同平台看到的价格不一致,原因只可能是承保公司或产品条款版本不同,而非平台在费率上做了手脚。水滴保本身不改变产品费率,不能通过降价来吸引客户,因此用户的选择应聚焦在保险产品本身是否适合自己,而不是纠结于平台是否给出了“更便宜”的价格。
当然,具体到每款产品,保费还会受到被保险人年龄、健康状况、保障方案、缴费方式等因素的影响。这部分属于“保费影响因素”的范畴,与本问题的核验方向不同,不在本文展开。
总结
- 水滴保是保险经纪平台,不制定保费。
- 保费由承保保险公司根据已备案的条款费率表确定,并受监管部门严格约束。
- 产品页面展示的保费是最低起售金额,实际保费以投保时系统计算为准。
- 同一保险公司、同一条款版本的产品,不同平台销售时保费应当一致。