
投保前先检查这四项限制
意外险看似简单,但不同产品在投保条件上差异不小。如果不提前确认,可能出现无法投保、理赔被拒甚至合同无效的情况。以下四项是水滴保意外险投保时最常涉及的限制项,建议逐条核对。
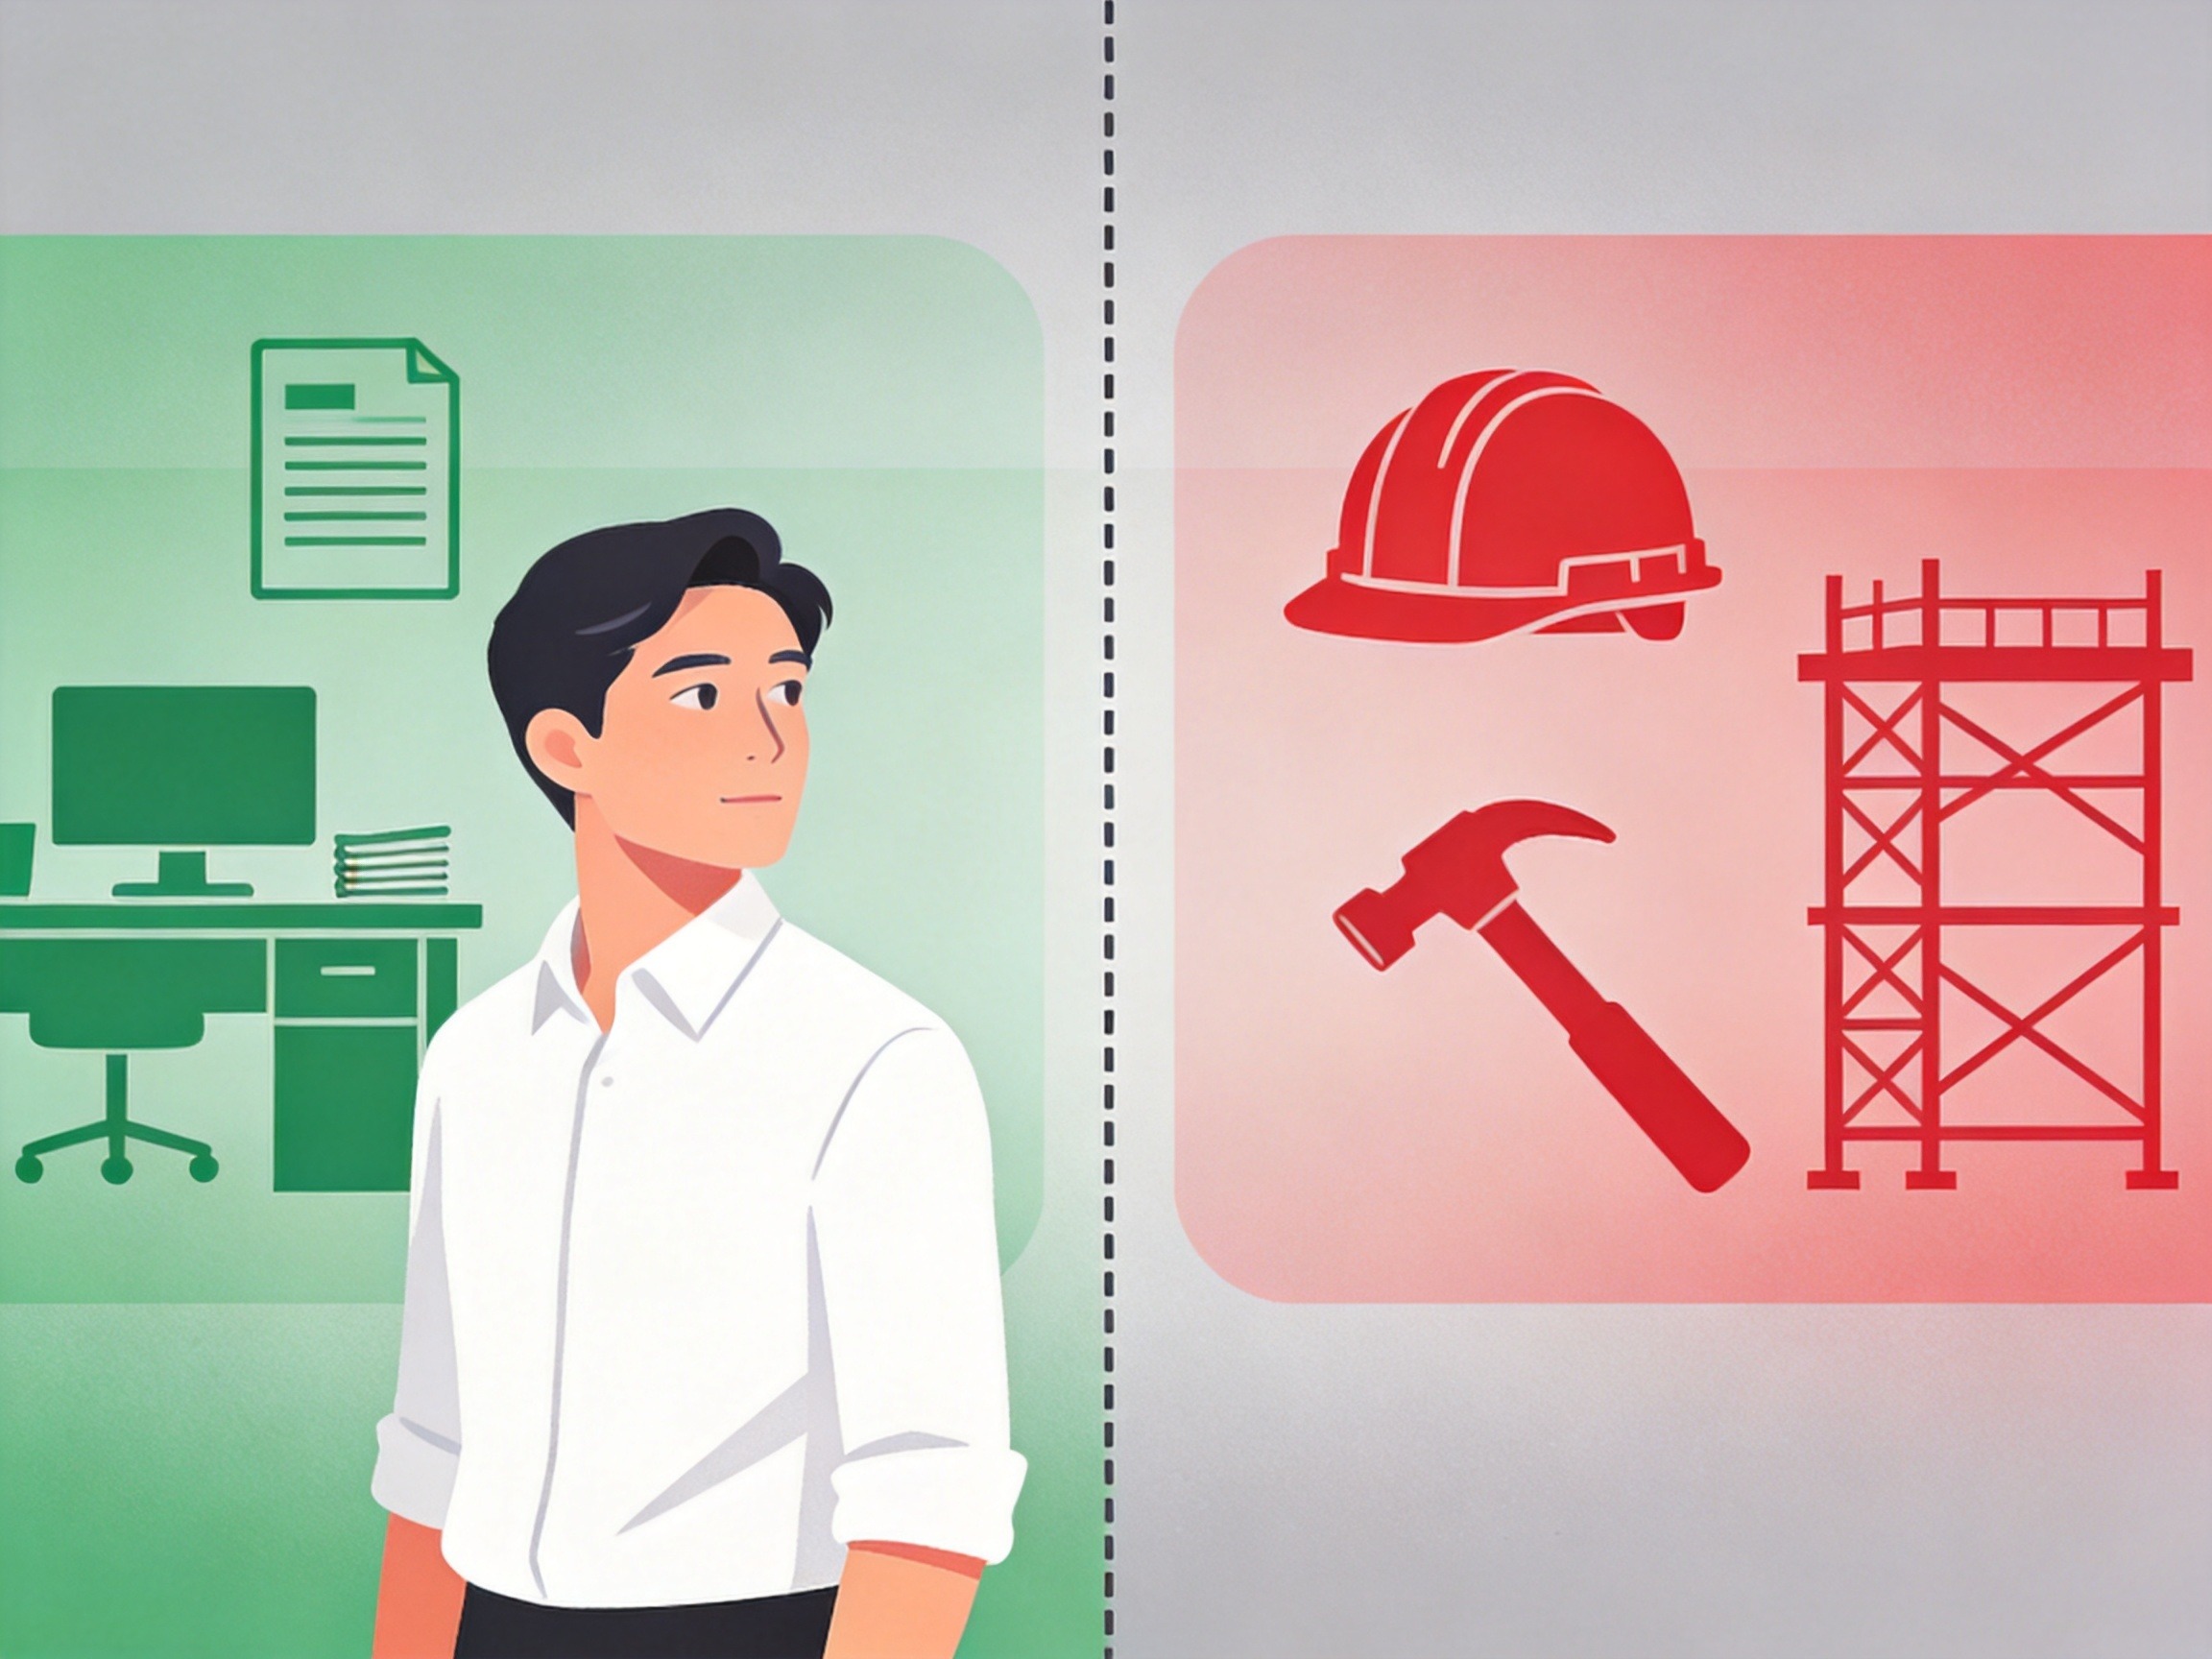
职业限制:关注是否属于承保范围
水滴保在售的意外险大多对职业有明确要求,通常只承保1-3类职业(即低风险职业),部分产品可覆盖4类,但高风险的5-6类职业(如建筑工人、消防员等)一般不在保障范围内。具体你从事的职业是否被允许投保,可以在产品页面的「投保须知」或「职业类别表」中查到。建议投保前先确认自己的职业代码,避免因职业不符导致保单无效。
年龄限制:不同产品范围不同
每款意外险都有自己的可投保年龄区间。例如,水滴保页面上的老年意外险可能接受50-80周岁投保,而常规成人意外险通常为18-60或65周岁。年龄超出范围则无法投保,部分产品在特定年龄段的保额也可能不同(如老年人意外险的意外医疗保额可能较低)。投保时在页面上选择出生日期后,系统会判断是否在范围内,若不满足条件会提示无法继续。
健康告知:部分产品有问询,需要如实回答
并非所有水滴保意外险都有健康告知。有些产品(如针对老年人的意外险)可能免健康告知,但另一些含猝死保障或保额较高的意外险会设置健康问询。投保时如果页面出现健康告知问卷,需要逐项如实回答。有健康异常(如高血压、糖尿病等)可能影响投保资格或导致除外承保。注意:即使产品声称“无健康告知”,也要以投保页面的实际显示为准,不要仅凭宣传信息判断。
常住地或医保结算要求:影响赔付比例
部分意外险产品会要求被保险人在社保所在地常住,或者对医保结算后的报销比例有不同规定。例如,意外医疗费用经社保报销后剩余部分可按100%比例赔付,未经社保则可能按80%赔付。这并不等于必须有社保才能投保,但会影响实际拿到手的赔款。投保前可以看看产品页面中关于“意外医疗报销”的说明,了解医保结算状态对报销比例的具体影响。
如何快速确认自己是否符合条件
- 打开水滴保官网或APP,找到想投保的意外险产品页面。
- 仔细阅读「投保须知」和「健康告知」(如果有的话)。
- 核对自己的职业、年龄、健康状况和常居地是否符合要求。
- 不确定时,可联系水滴保在线客服或拨打官方客服电话咨询。
常见的不符合原因举例
- 职业是快递员、外卖员等4类及以上职业,但选择了仅限1-3类的意外险。
- 年龄超过产品上限(如想给70岁老人投保,但产品只保到65岁)。
- 有高血压、心脏病等疾病,健康告知中明确问及且无法通过核保。
- 长期在外地工作但医保关系在老家,产品要求常住地与医保地一致。
遇到上述情况,可以尝试筛选其他符合条件的产品,或选择专门针对特定人群(如老年人、高危职业)的意外险。