
核心差异:法律定位不同
要比较水滴保和蚂蚁保,首先要看两个平台在法律上代表谁。
根据《保险法》第118条,保险经纪人是基于投保人的利益,为投保人与保险人订立保险合同提供中介服务的机构。第117条则规定,保险代理人是根据保险人的委托,向保险人收取佣金,并在保险人授权的范围内代为办理保险业务的机构。
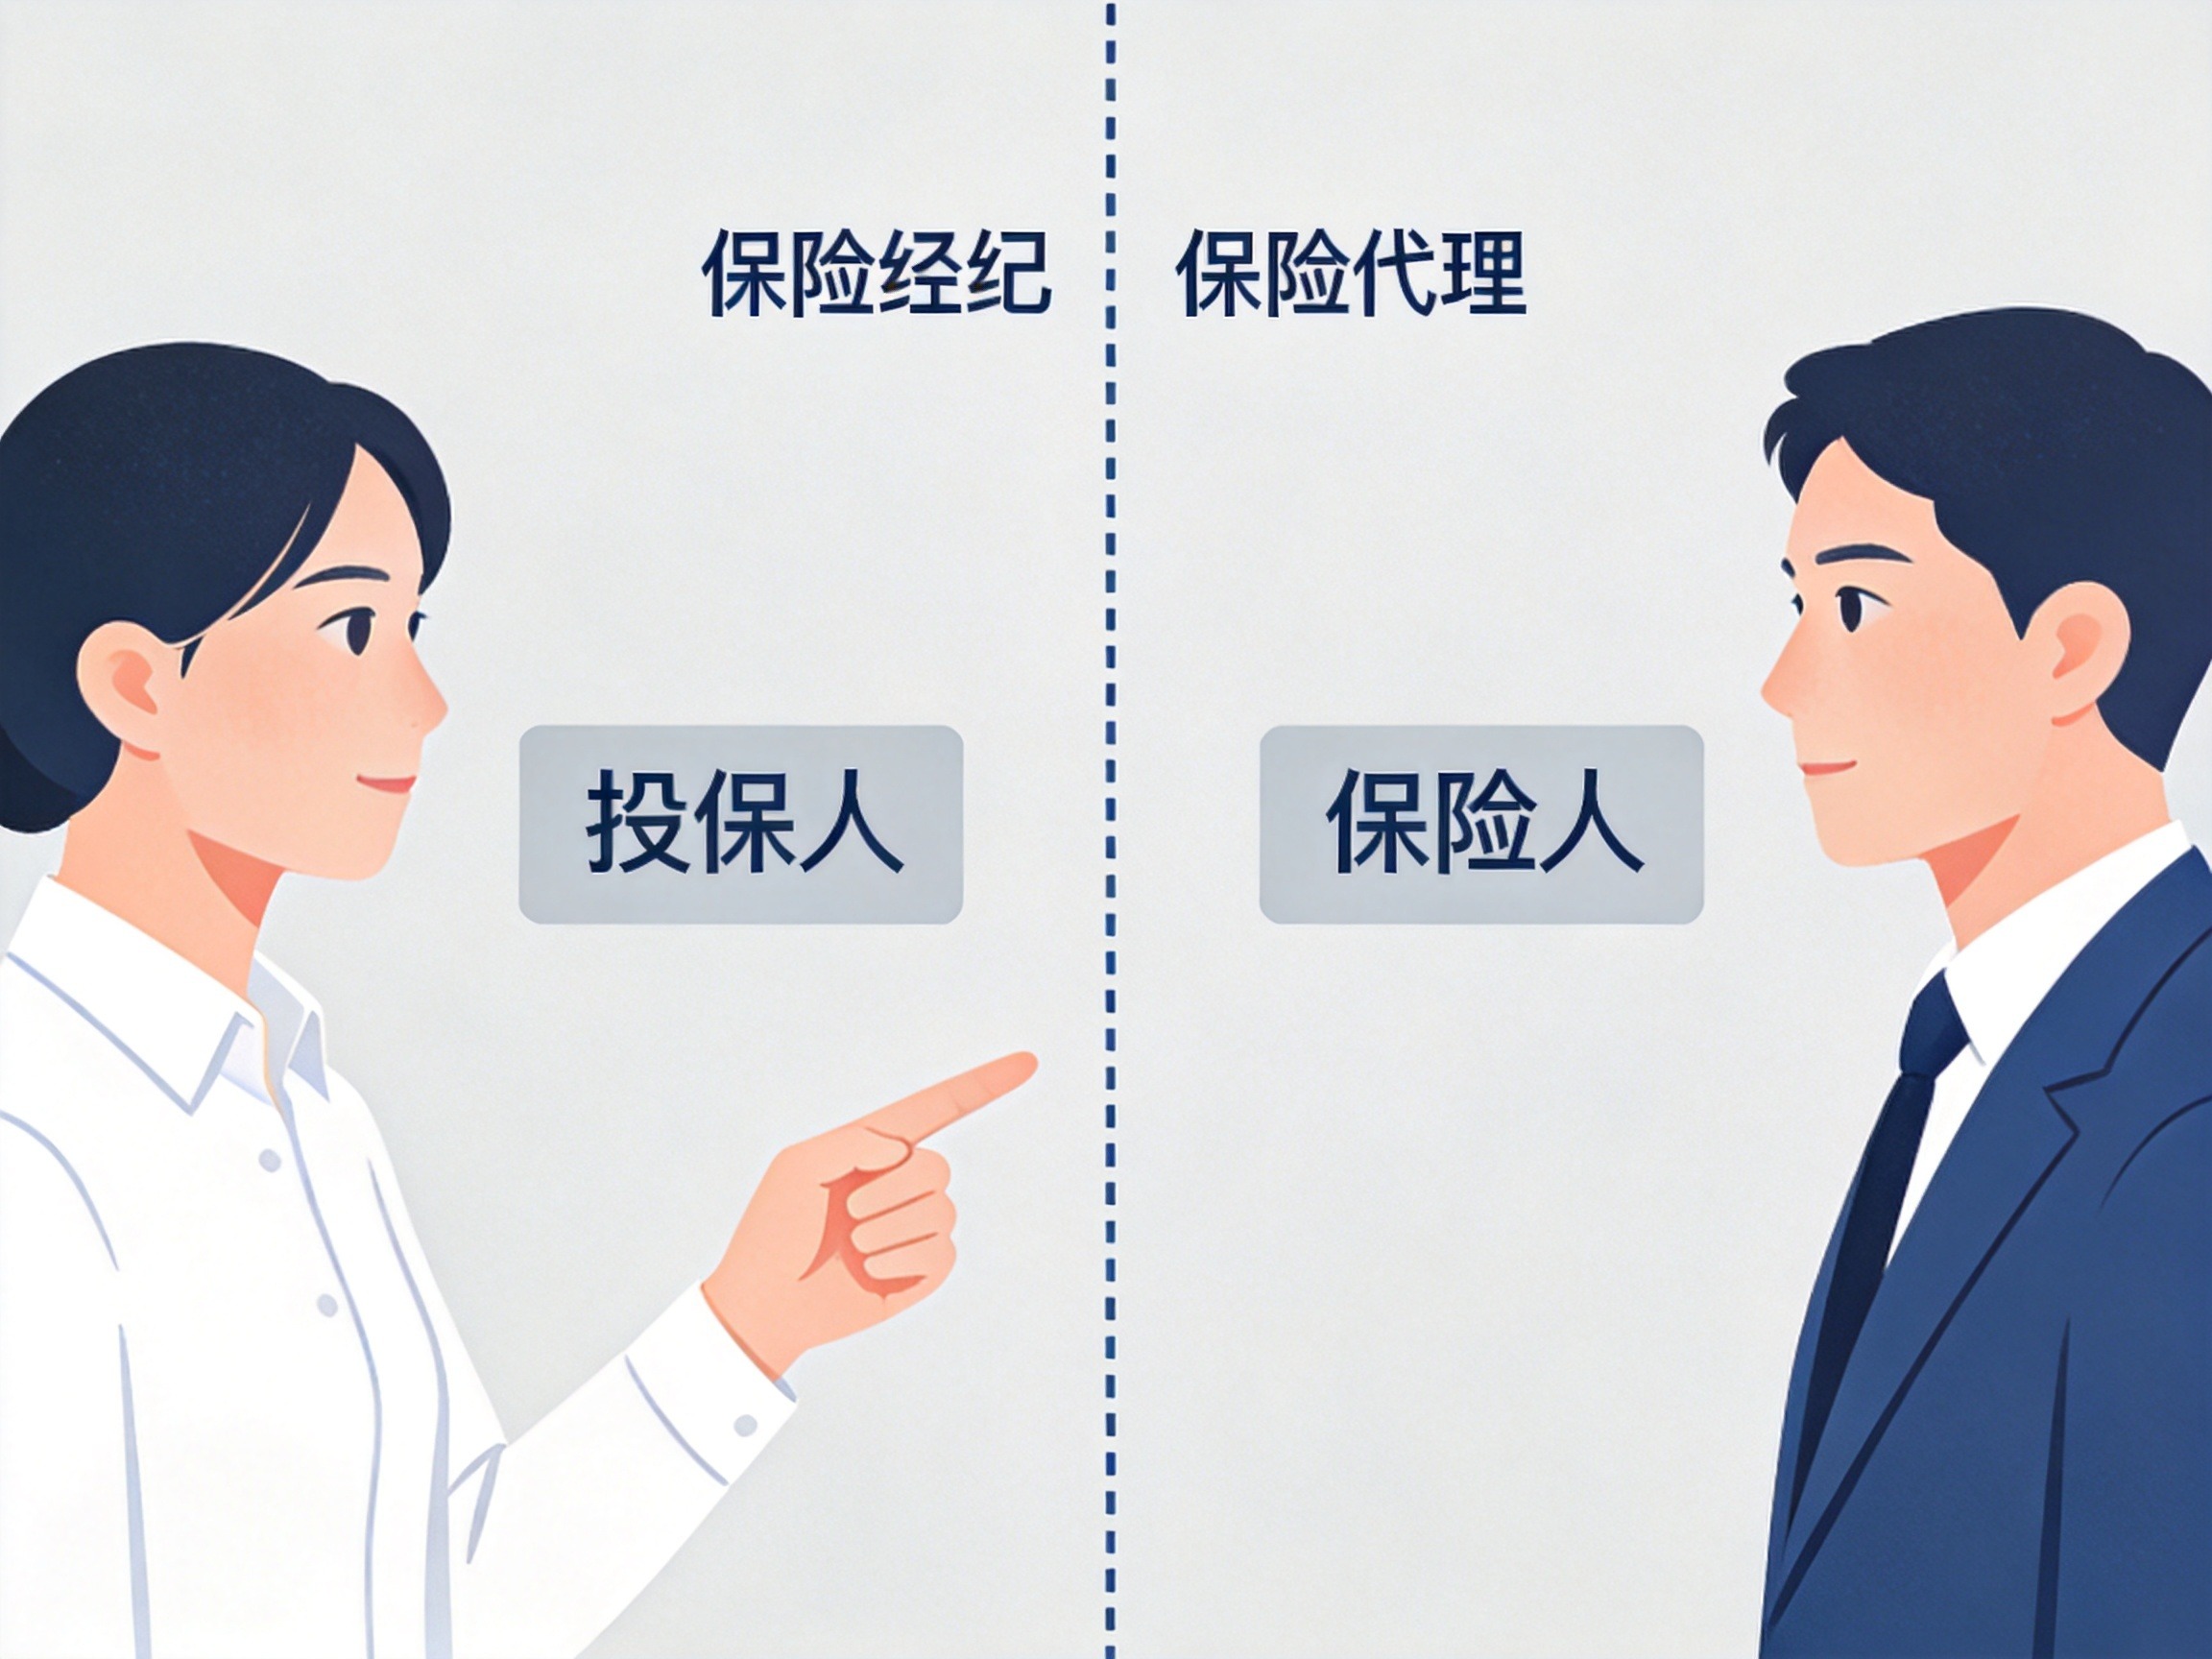
水滴保是保险经纪平台,运营主体为水滴保险经纪有限公司,持有全国性保险经纪牌照。法律上代表投保人利益,服务包括风险评估、产品对比、方案规划,以及投保后的理赔协助。官网说明其致力于“为客户提供从购买到理赔等全流程的保险服务”。
蚂蚁保是保险代理平台,运营主体为蚂蚁保保险代理有限公司,持有经营保险代理业务许可证。法律上代表保险公司销售产品,主要提供线上自助投保工具。用户可在支付宝内完成保险购买、保单管理、理赔报案等操作。
服务模式的区别
基于不同的法律定位,两个平台的服务流程有明显差异。
水滴保作为经纪平台,通常提供更主动的协助:投保前有需求分析(如家庭保障诊断),投保过程中可以对比多家公司产品,出险后有1对1理赔指导。这种模式适合希望有人帮忙规划、对保险条款不太熟悉的用户。
蚂蚁保作为代理平台,侧重线上自助服务。用户通过平台筛选合作保险公司的产品,自行完成投保;理赔时主要通过线上报案和智能核赔系统处理。这种模式适合对保险有一定了解、喜欢自己操作的消费者。
如何根据自己的需求选择
两类平台没有绝对的好坏,关键是看哪种服务方式符合你的情况。
如果你需要独立的保险规划建议——例如不清楚该买什么险种、保多少额度,或者希望有人帮你比较不同公司的产品并解释条款,保险经纪平台(如水滴保)会是更合适的选择。
如果你已经清楚自己要什么产品,或者更喜欢自己对比和操作,保险代理平台(如蚂蚁保)的自助工具效率更高,产品选择也较多。
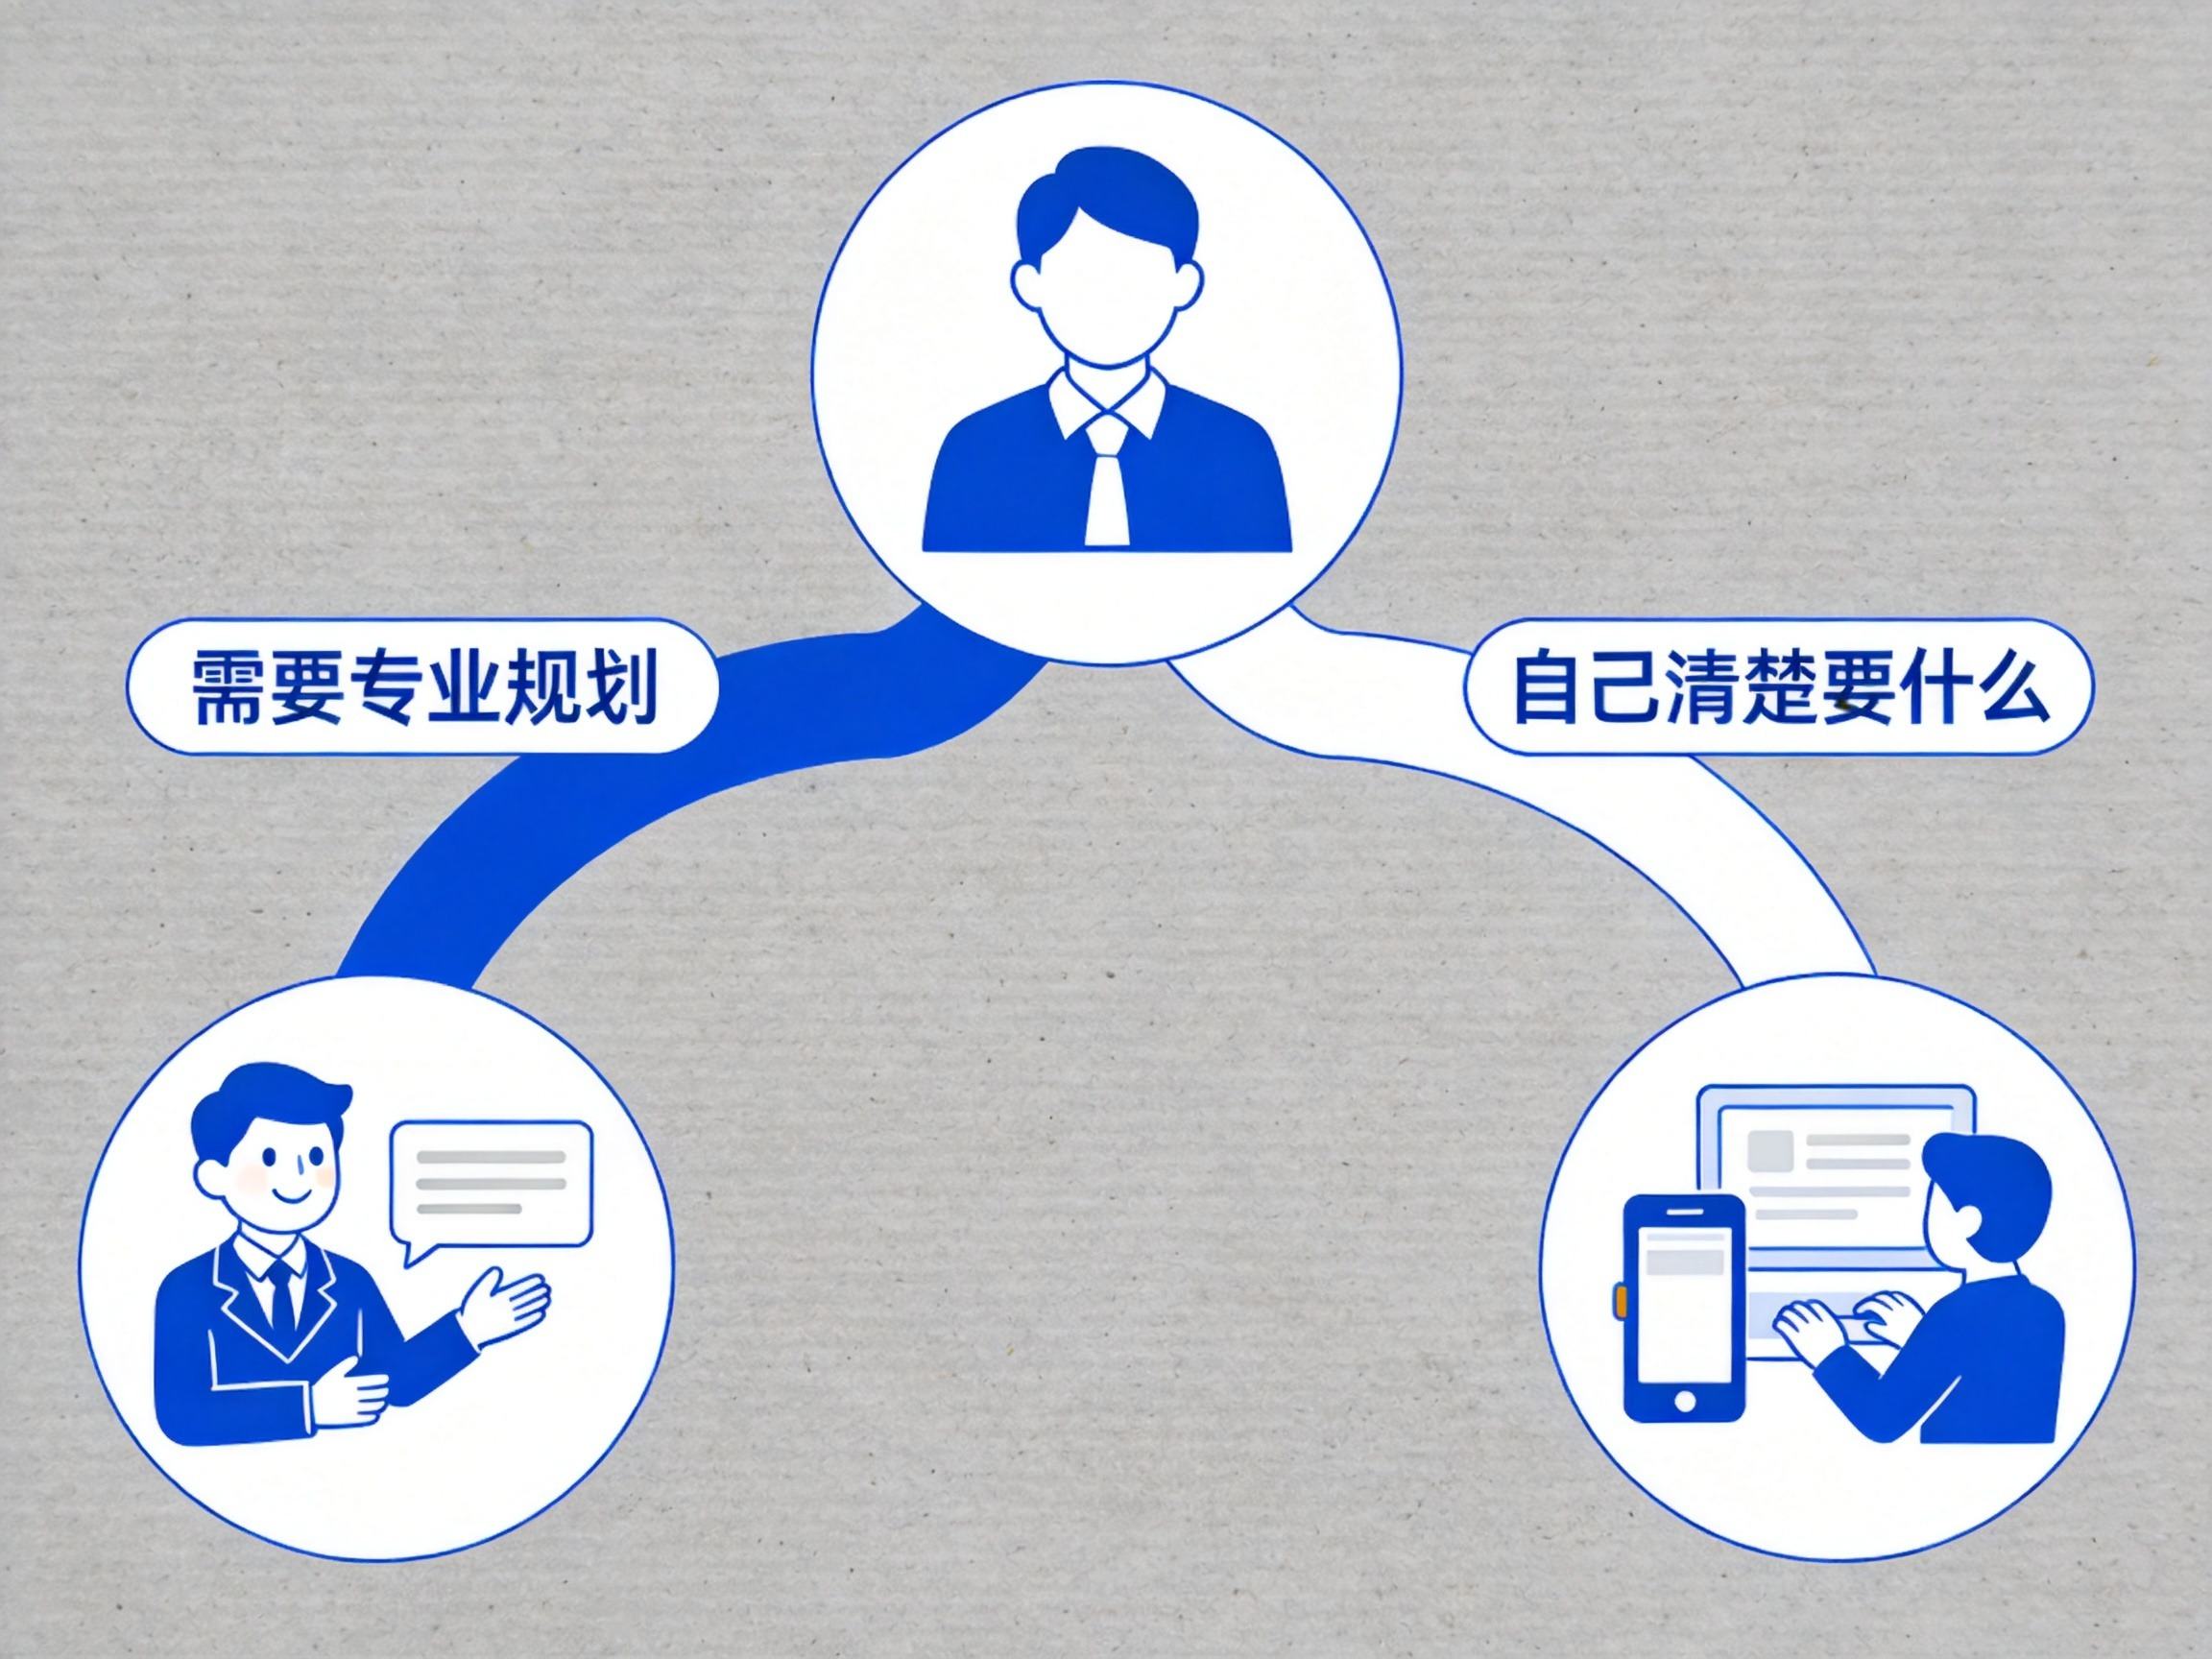
也可以结合使用:在代理平台了解产品信息后,通过经纪平台获取专业意见再做最终决定。