
保险公司能否随意设置免责条款?
不能。法律对保险公司设置免责条款有严格的约束,核心依据是《中华人民共和国保险法》第十七条。该条款要求保险公司必须履行两个步骤:提示和明确说明。如果保险公司没有做到,相关免责条款可能不产生法律效力。
什么是“提示”和“明确说明”?
根据最高人民法院的司法解释及司法实践:
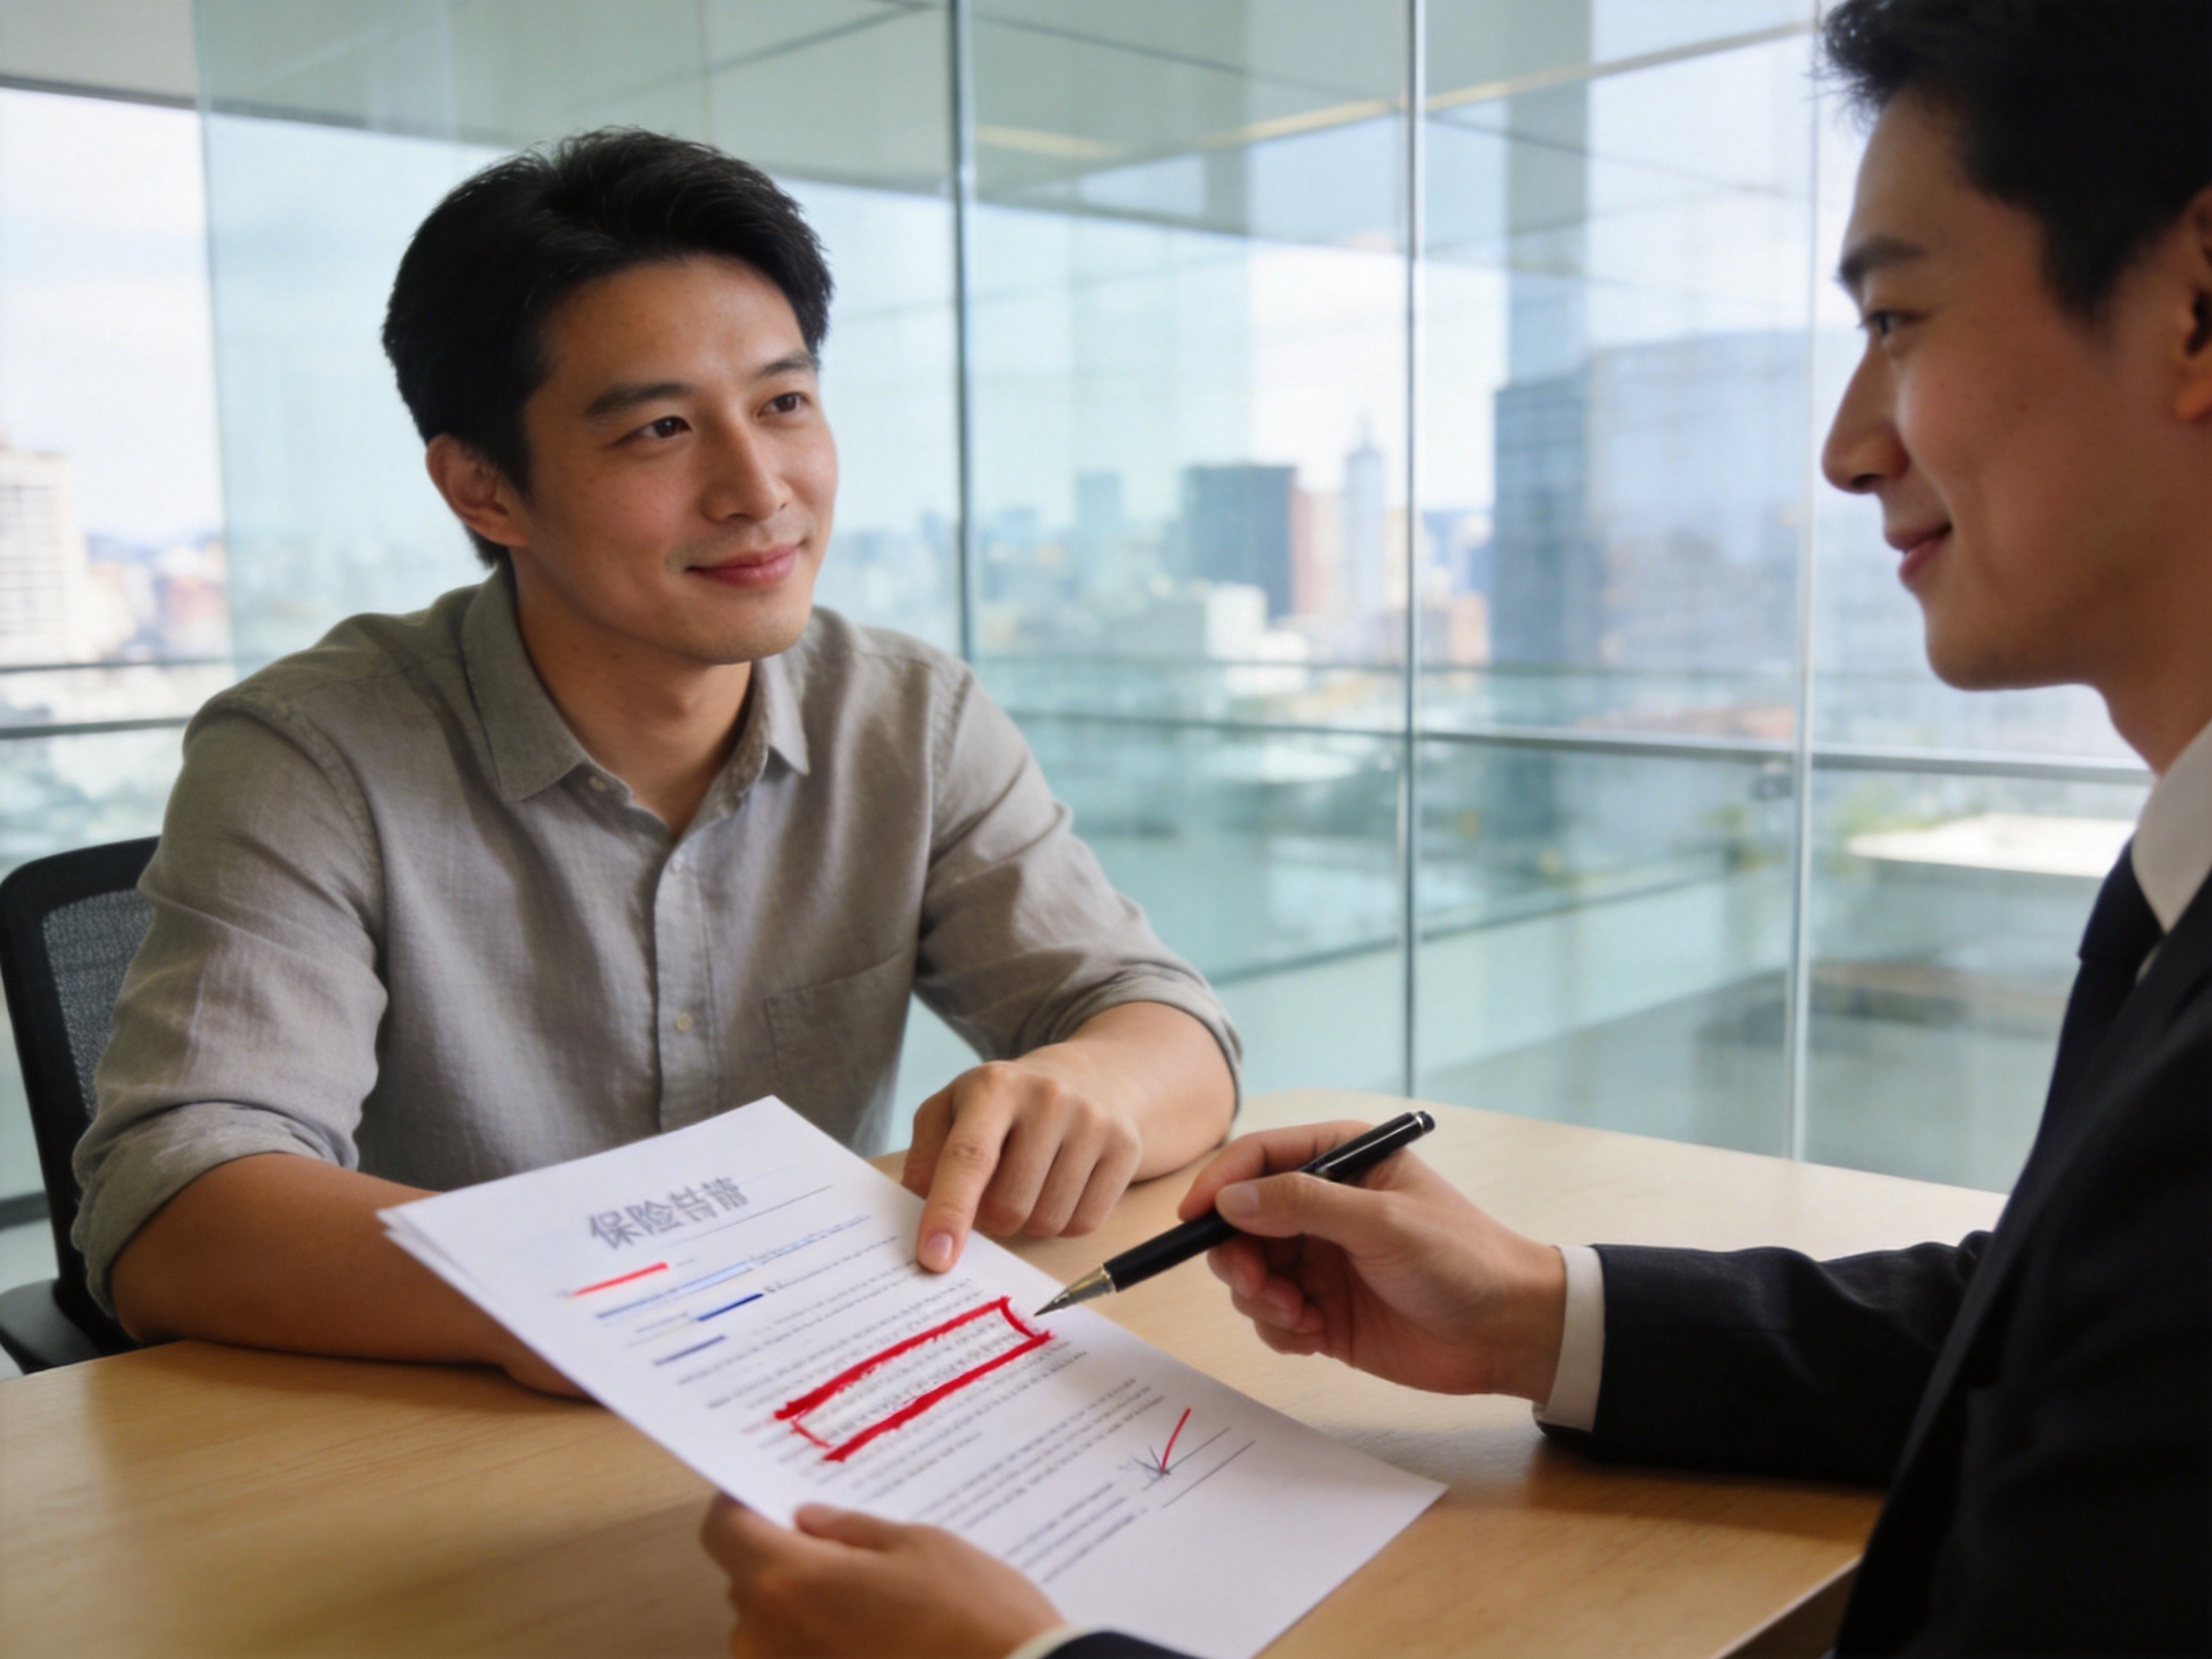
- 提示:保险公司必须在投保单、保险单或其他保险凭证上,以足以引起投保人注意的文字、字体、符号或其他明显标志作出提示。比如使用加粗、标红、单独设置栏位等方式。
- 明确说明:在投保前或投保时,保险公司应当对免责条款的概念、内容及其法律后果,以书面或口头形式向投保人作出解释,使得没有专业知识的普通人能够理解该条款的真实含义和法律后果。
这两个步骤缺一不可。仅凭投保人在格式声明上签字,不一定能证明保险公司已经履行了明确说明义务。
未履行的后果是什么?
根据《保险法》第十七条第二款,未作提示或者明确说明的,该条款不产生效力。也就是说,如果保险公司没有依法履行提示和说明义务,即使合同中有免责条款,在发生保险事故时,保险公司也不能以该条款为由拒绝赔付。
需要注意的是,这一法律要求适用于保险公司提供的格式条款中的免责条款(包括免赔额、免赔率、比例赔付等免除或减轻责任的条款)。对于非格式条款(如投保人与保险公司单独协商约定的内容),保险公司不具有法定的提示说明义务。
水滴保在条款展示中的角色
水滴保是经相关保险监管部门批复的全国性保险经纪平台,合作多家保险公司。用户在投保前可以通过水滴保平台查看产品条款,包括其中的免责内容。水滴保作为专业保险经纪平台,有义务将条款清晰、完整地展示给用户,帮助用户了解保障范围和免责情形。用户在投保过程中,如果对免责条款有疑问,有权要求平台或承保公司给予说明。
如果你发现条款提示不充分怎么办?
在实际投保中,如果你发现保险产品对免责条款的提示不够明显(比如字体很小、不单独标注、未提供单独的解释等),你有权要求承保公司或水滴保平台进行说明。建议在投保前仔细阅读条款中的免责部分,确认自己理解后再签字或确认。如果后续发生理赔纠纷,且能够证明保险公司未履行提示说明义务,你可以主张相关免责条款不产生效力,并通过水滴保官方客服渠道反馈问题。
法律赋予你的权利
法律明确保护投保人的知情权。了解这些规定,可以帮助你在选择保险产品时更有判断力,在遇到纠纷时也能更清楚自己的权利。当然,具体案件的认定还需要结合个案事实和证据,是否实际生效由司法机关在个案中判断。