
健康告知:如实回答,有限告知
健康告知是投保时最容易被忽略也最关键的环节。根据《保险法》第十六条以及行业通用规则,我国实行有限告知原则:投保人只需如实回答保险公司明确询问的问题,未问及的事项无需主动披露(参考来源:百度百科《健康告知书》,非官方建议,仅供参考;以及“水滴保”官方公众号2026年3月发布案例文章,同样非官方来源)。
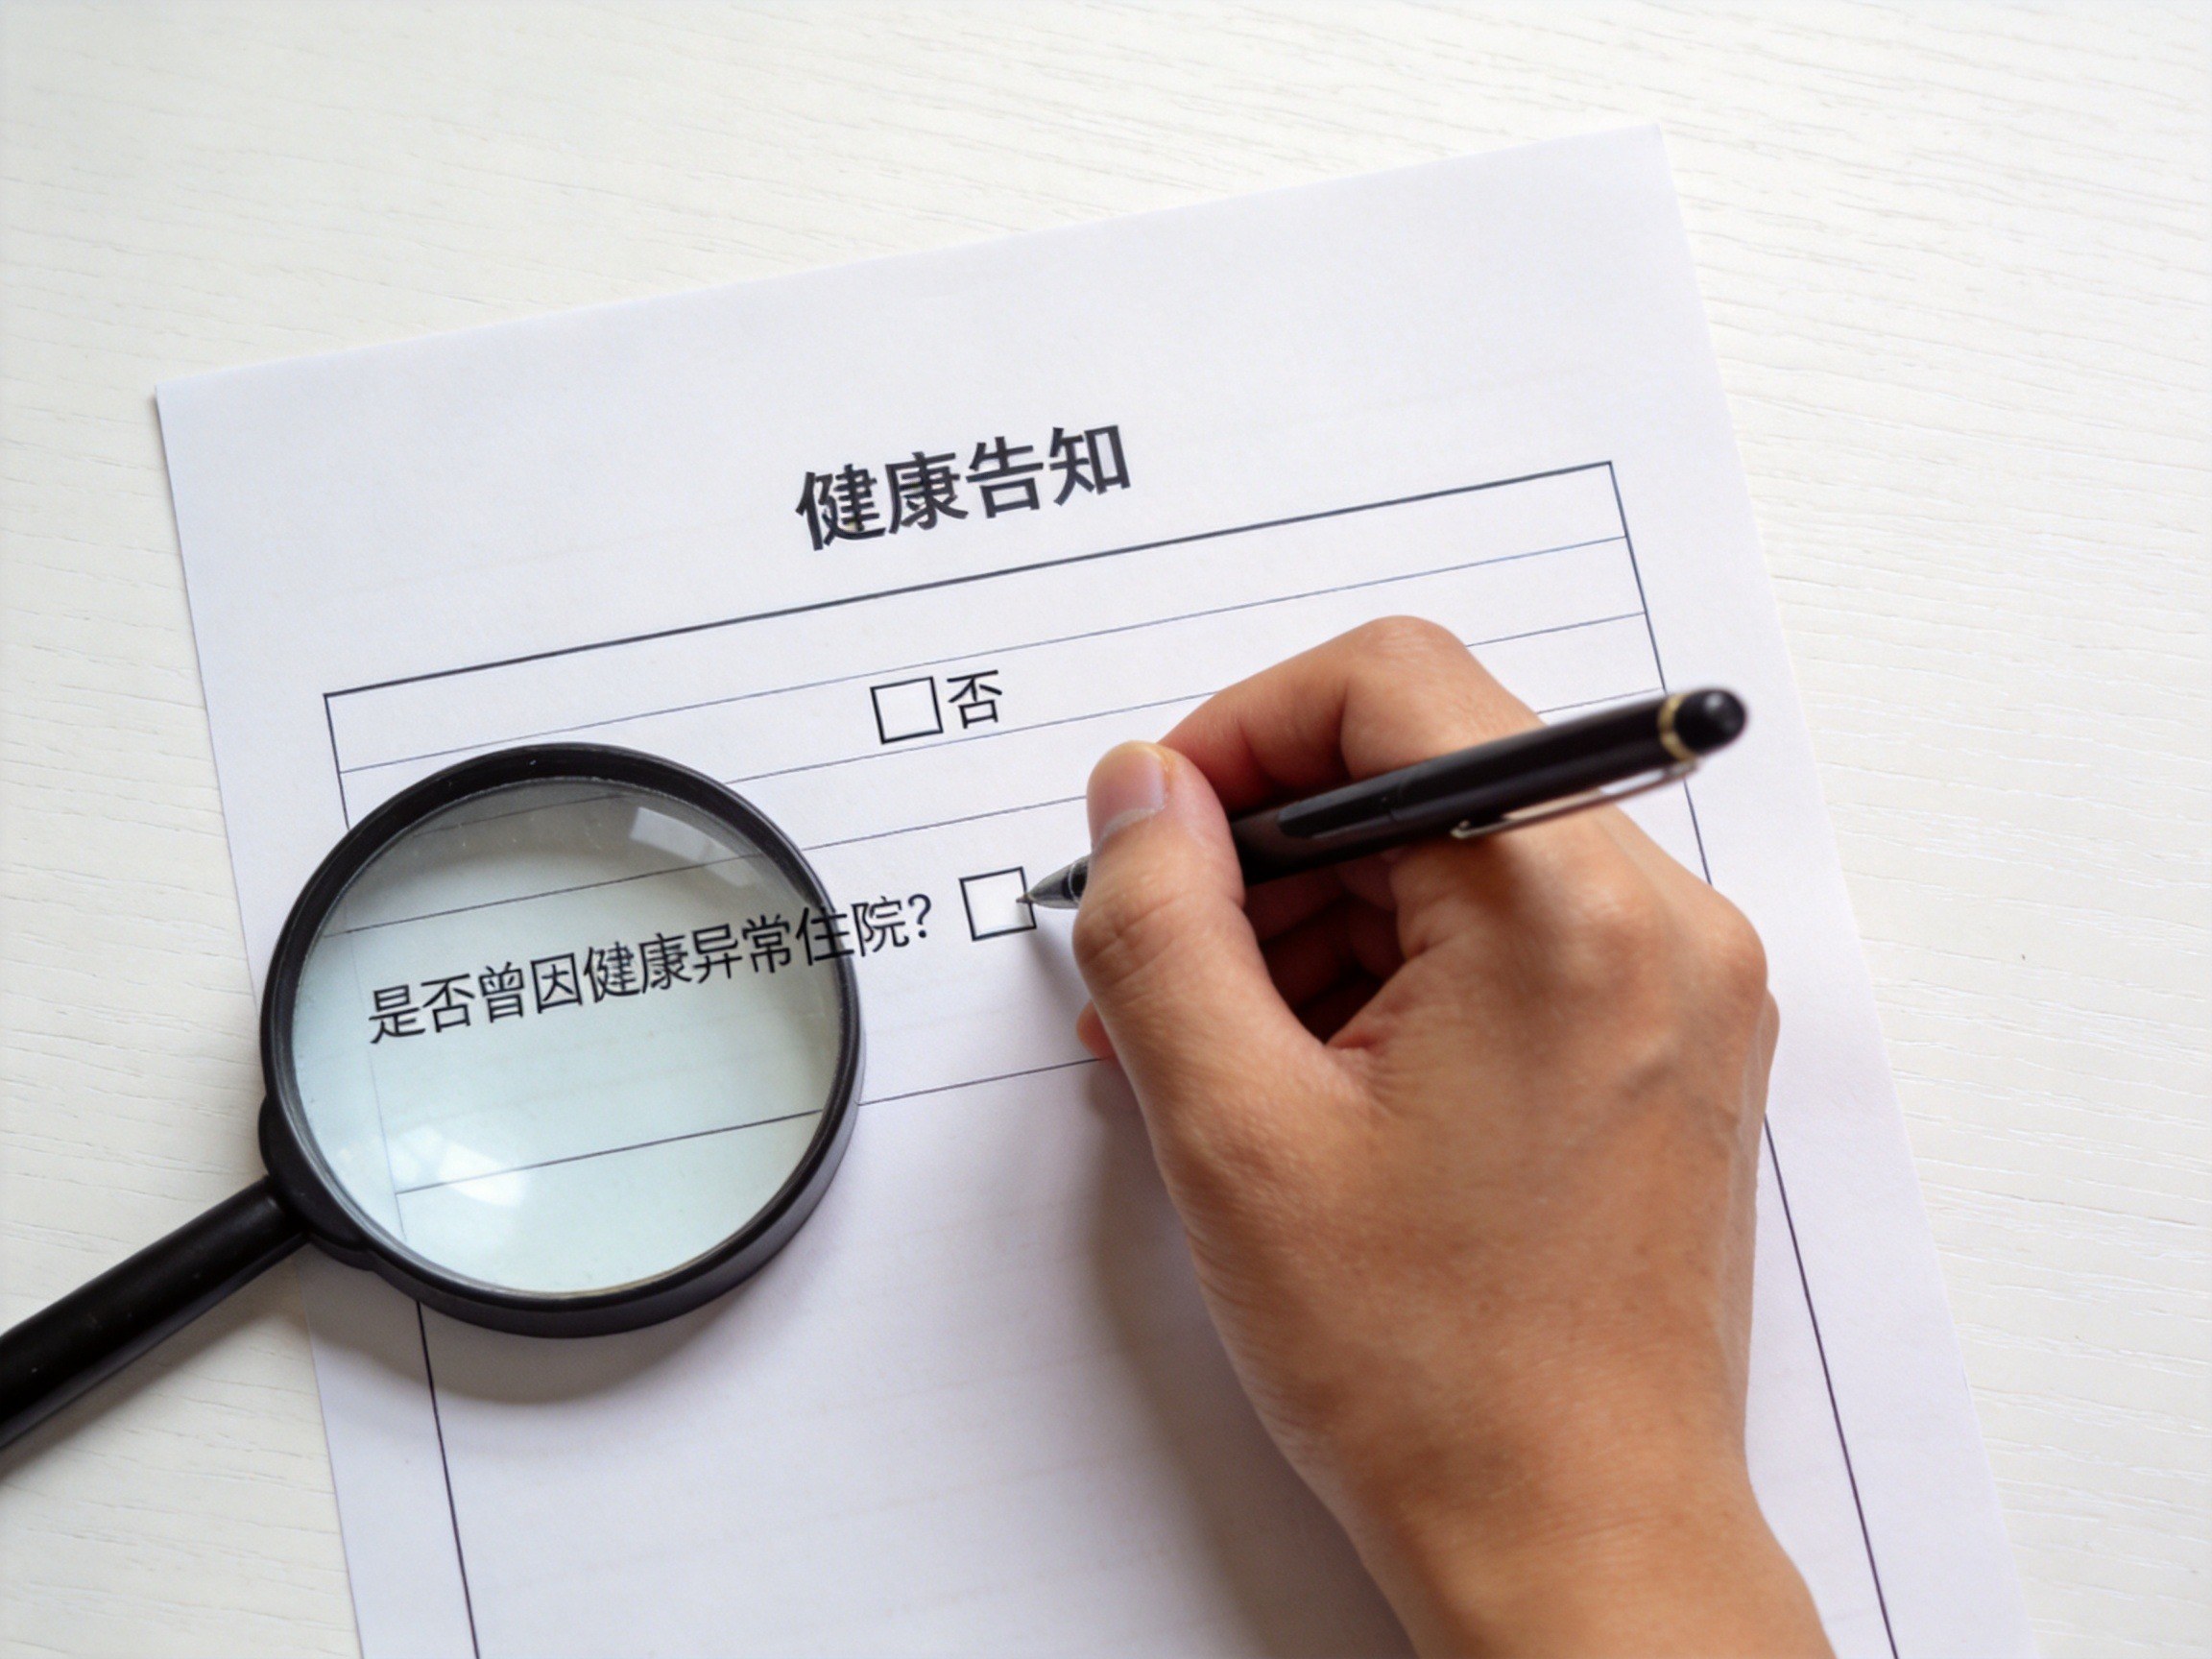
常见误区:有人担心漏了“不重要”的体检异常,也有人把所有既往病史都写上去。实际上,正确做法是只回答投保页面列出的问题,比如“过去2年内是否因健康异常住院?”就只针对该问题回答,不需要把5年前一次感冒也写上。
后果:如果故意不回答或隐瞒,根据《保险法》,保险公司有权解除合同并表示在发生保险事故时拒绝赔偿(参考政府官网2026年6月以案说法,来源可靠)。
等待期:出险不赔的“观察期”
等待期(也称观察期)是指保险合同生效后的一段特定时间内,如果被保险人发生保险事故,保险公司不承担赔付责任。不同产品等待期不同:
- 百万医疗险通常为30天(参考水滴保官方产品页面“水滴保百万医疗保险”信息);
- 重疾险、寿险一般为90-180天(参考媒体科普文章,非官方来源,仅供参考);
- 某些产品针对特定责任有较短等待期,如母婴保险中部分责任等待期15天(参考行业媒体报道,非官方来源,仅供参考)。
注意:意外伤害一般无等待期,但具体以条款注明为准。等待期设置是为了防止“带病投保”,所以投保后早期非意外出险无法获得赔偿。
认可的医院范围:通常为二级及以上公立医院普通部
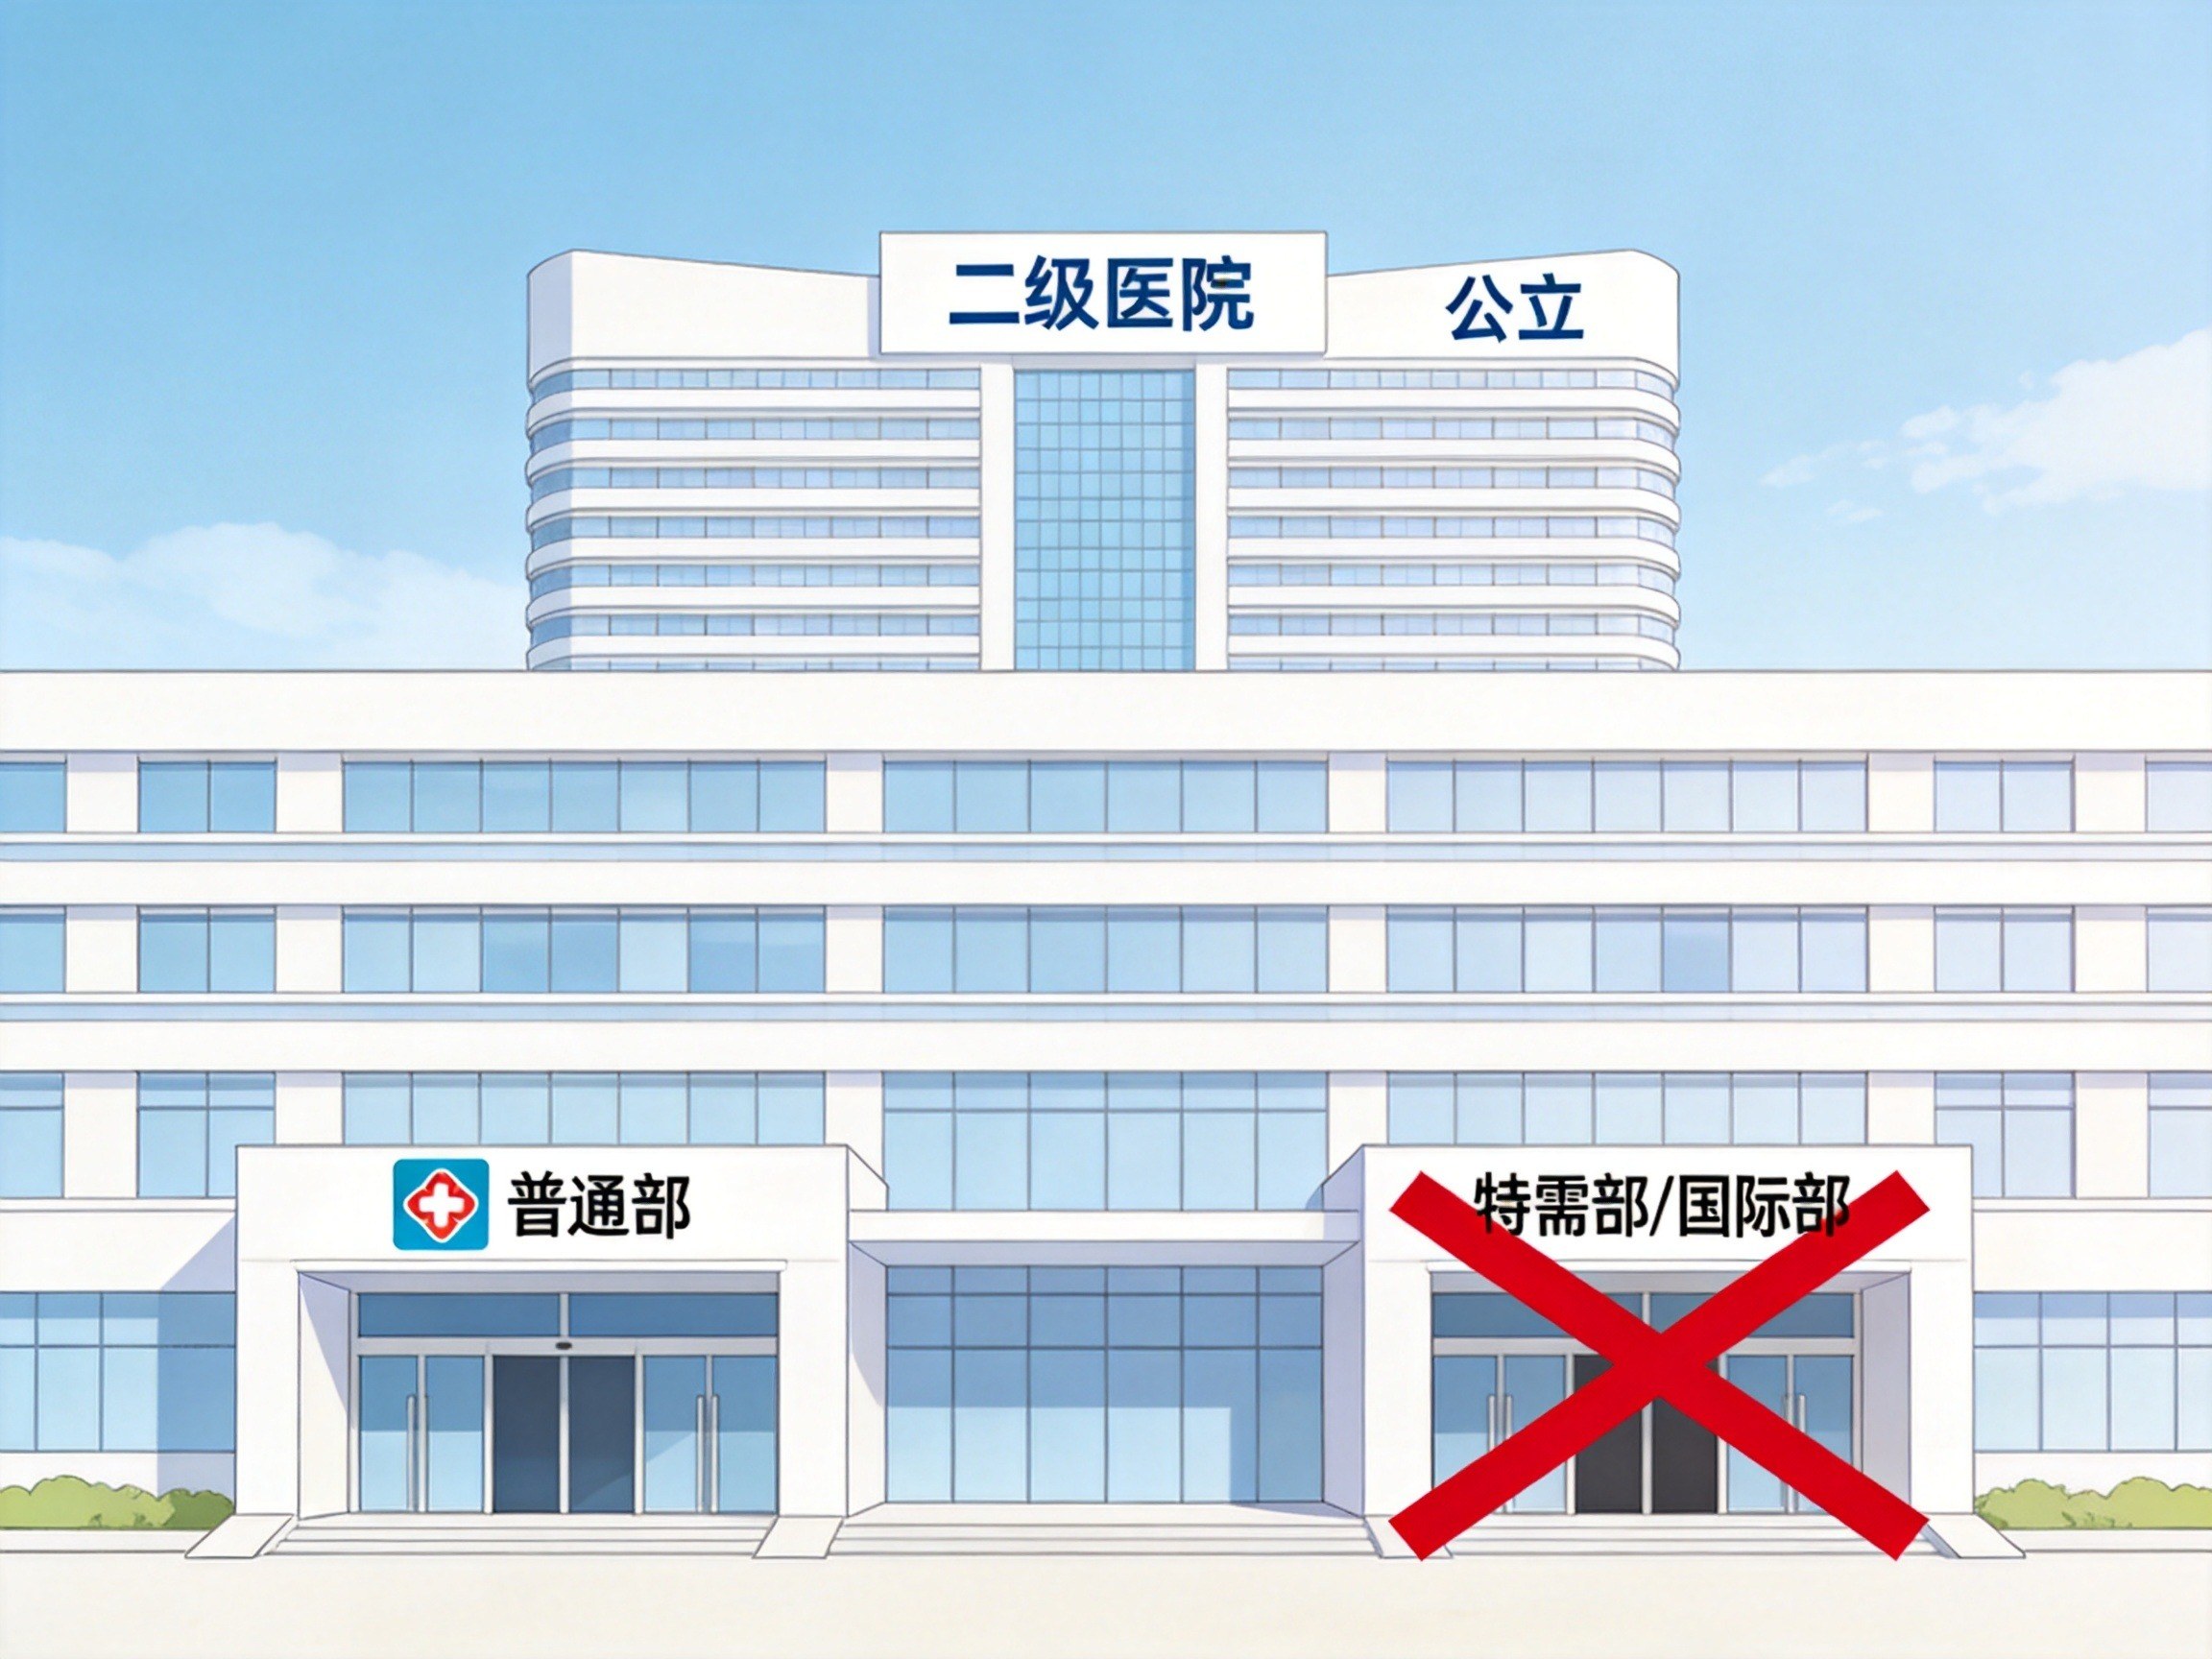
大多数医疗险条款约定,就诊医院必须是二级及以上公立医院普通部(不含港澳台地区)。这意味着:
- 医院等级需要是二级或三级,社区卫生服务中心、一级医院不满足;
- 必须是公立医院(民营医院即使三甲也不在范围内);
- 普通部是指非特需部、VIP部、国际部(参考2026年10月媒体解读文章,非官方来源,仅供参考)。
例外:部分产品可能扩展覆盖指定私立医院,需查阅具体条款的“医院定义”部分。
免责条款:哪些情况不赔
免责条款(责任免除)明确列出了保险公司不承担保险责任的情形。常见类型包括:
- 违法犯罪行为:酒后驾驶、无证驾驶、打架斗殴;
- 可预防或已存在的风险:战争、核辐射、先天性疾病、遗传性疾病;
- 高风险活动:潜水、跳伞、攀岩等(除非产品另有约定);
- 故意行为:自杀(部分产品有期限规定)、故意犯罪。
提醒:不同产品免责条款不完全相同,投保时务必逐字阅读“责任免除”部分(水滴保官方投保流程页面明确要求用户确认《责任免除》文件)。
保险责任和特别约定:每份产品都有差异
保险责任写了“保什么”,特别约定是对标准条款的补充或修改,具有法律优先效力。例如,水滴保某意外险特别约定中列明了职业类别限制,若被保险人的实际职业超出允许范围,可能影响理赔(参考2025年3月媒体报道的法院案例,非官方来源,仅供参考)。
注意:特别约定往往在投保页面的《投保须知》或《特别约定》文件中,不要只看宣传页而忽略这些法律文件。水滴保官方投保须知(2023年12月版)说明:具体责任描述、疾病范围和释义以正式签发的保单和保险条款为准。
总结
投保时需围绕上述五个方面仔细阅读正式保险条款。不同产品条款差异较大,不能一概而论。水滴保作为保险经纪平台提供投保服务,不承担理赔责任,最终理赔依据为承保公司与您签署的保险合同。