
第一个维度:意外身故/伤残保额
这是意外险最基础的保障。意外身故直接赔付保额,意外伤残则根据伤残等级按比例赔付(一级100%,二级90%,依此类推)。保额一般有10万、20万、50万、100万等选项。建议家庭经济支柱选择50万或以上,儿童和老人则适当降低。在水滴保产品详情页的「保障责任」部分,会明确列出意外身故和意外伤残的保额。
第二个维度:意外医疗——最经常用到的部分
意外医疗负责报销因意外受伤产生的医疗费用,是日常使用概率最高的责任。看三个细节:
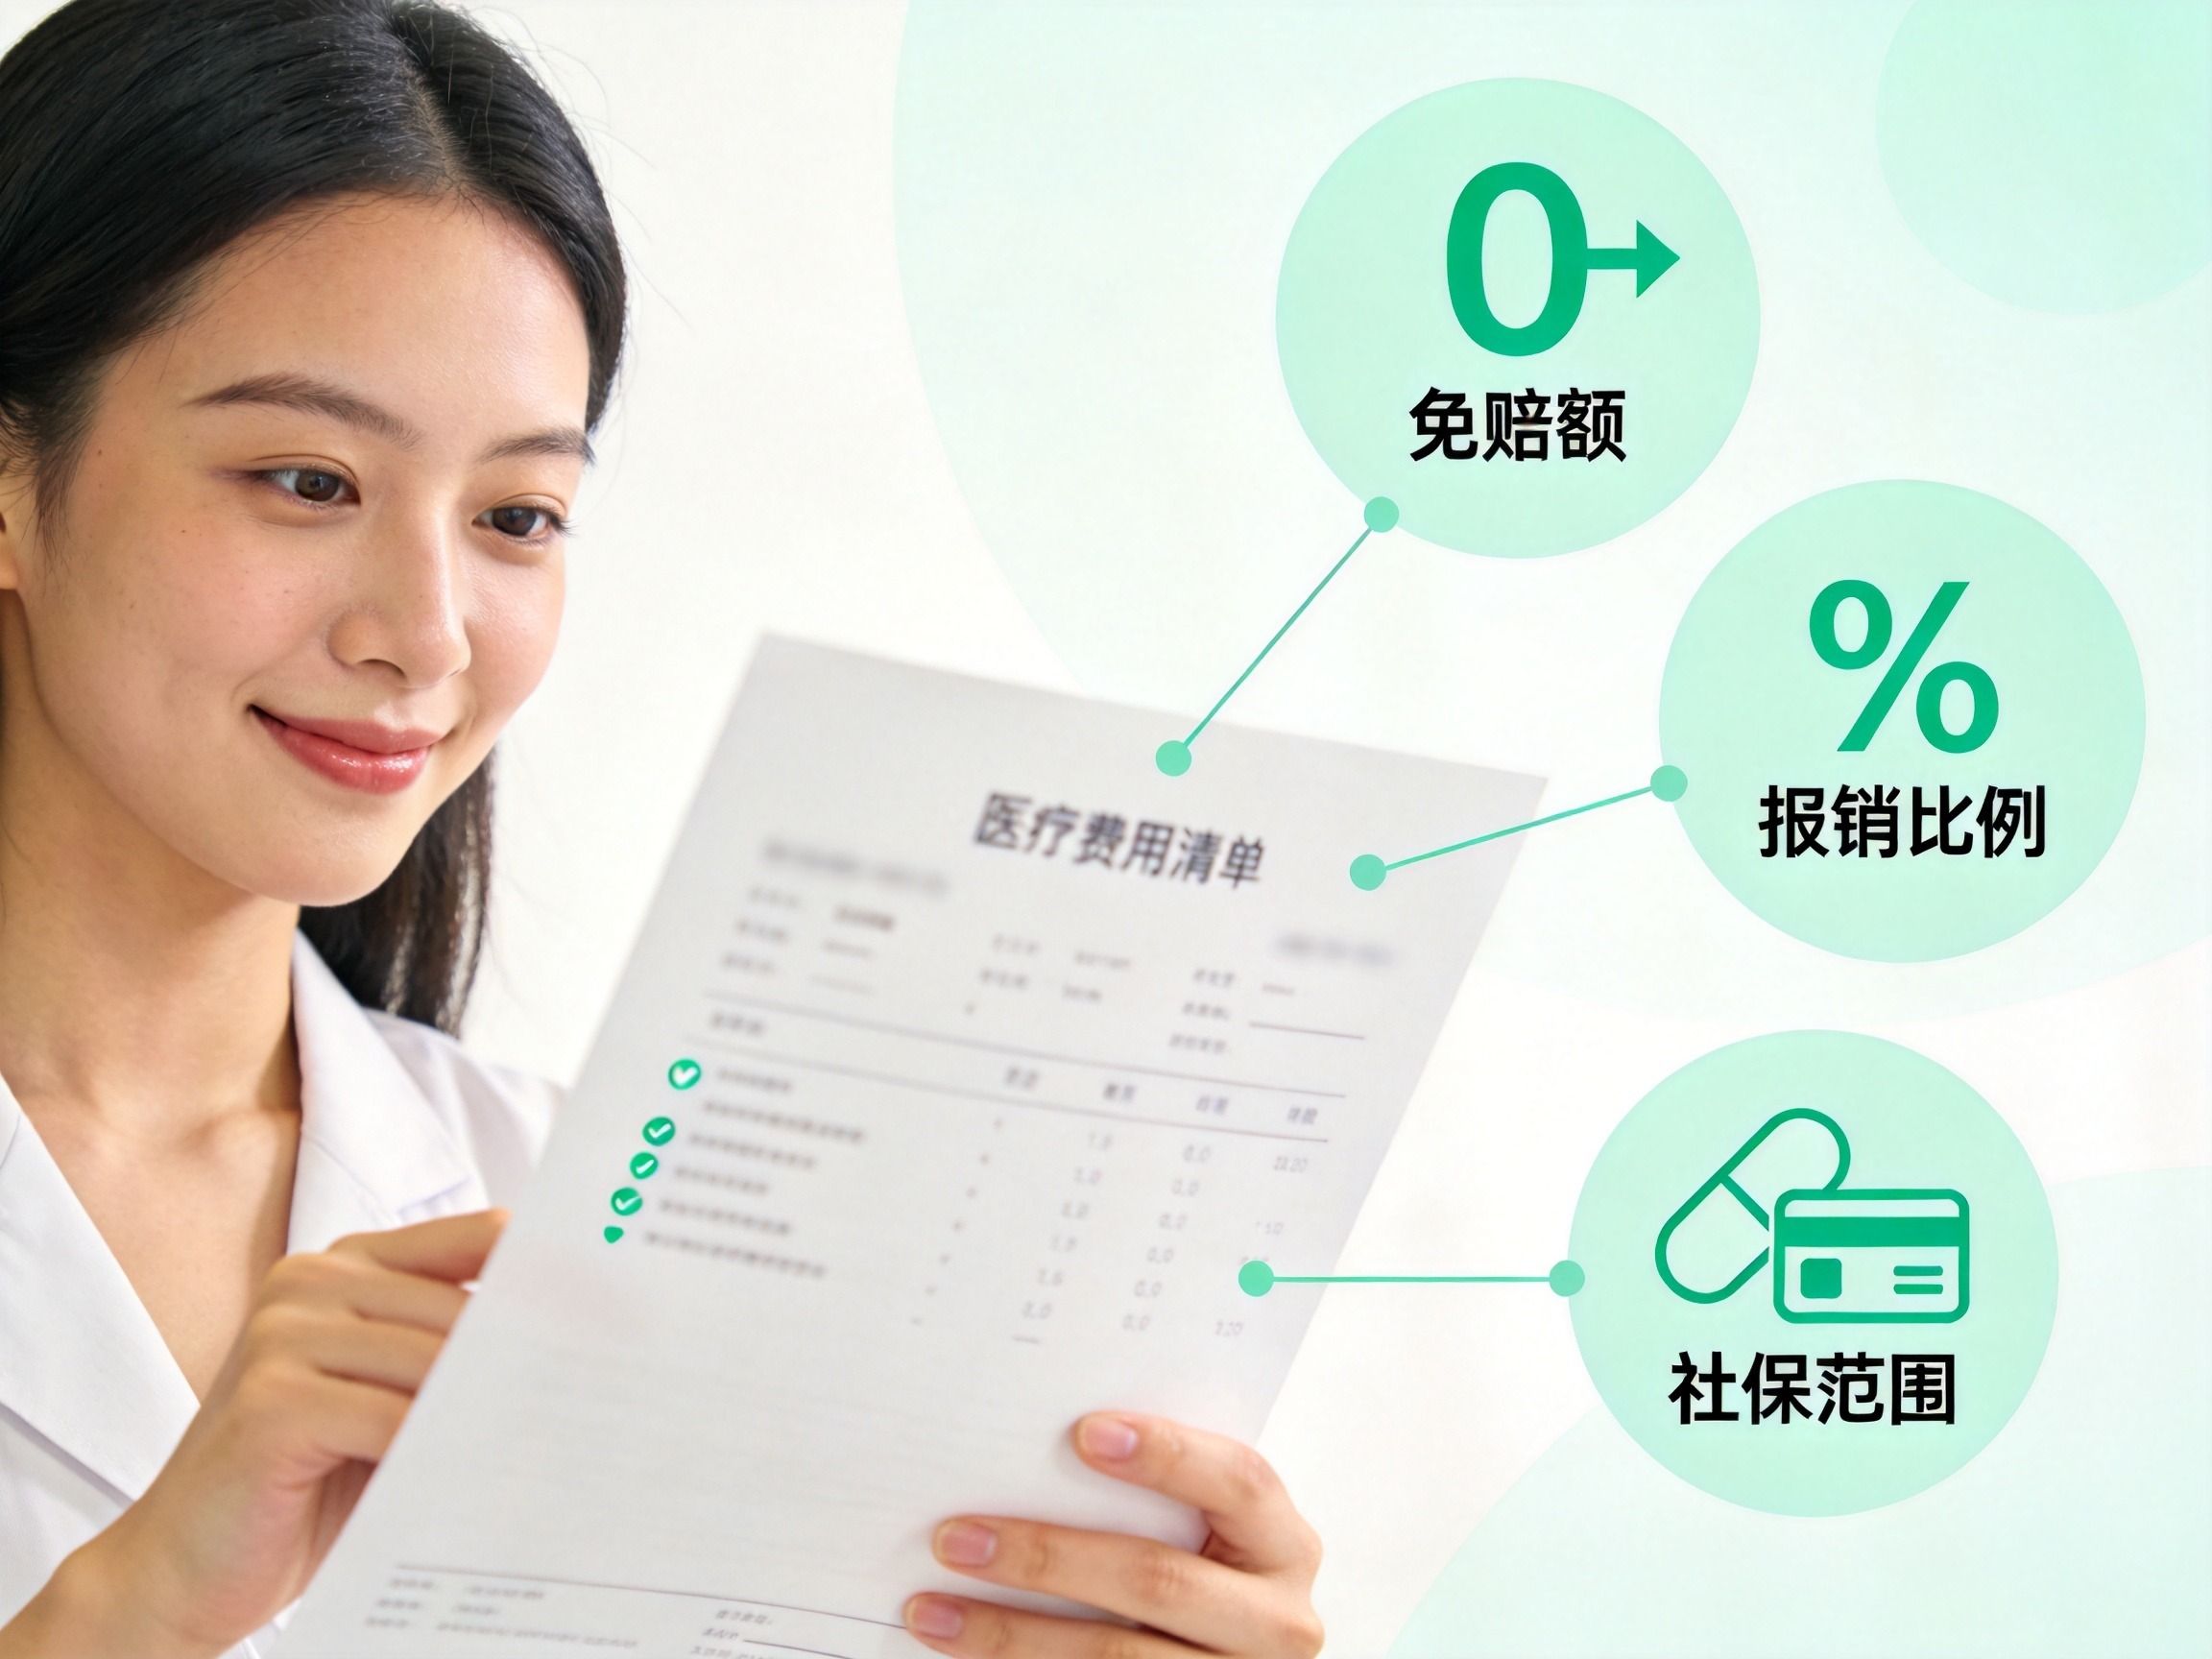
- 免赔额:0免赔优于100元免赔。免赔额越低,理赔门槛越低。
- 报销比例:100%报销优于80%报销。部分产品会区分“经社保报销”和“未经社保报销”,比例不同。
- 是否限社保范围:不限社保用药的产品可以报销社保目录外的自费药和自费项目,实用性更强。
水滴保的产品详情页通常会单独列出「意外医疗」板块,明确写清免赔额、报销比例和报销范围。你可以直接对比不同产品的这三项数据。
第三个维度:猝死责任
猝死本质是疾病导致的身故,不属于传统“意外”范畴。但很多意外险将其作为附加责任包含在内。如果你工作压力大、经常熬夜,或者有家族心血管疾病史,建议优先选择含猝死责任的产品。注意:猝死责任通常有等待期(如7天)或年龄上限(如65岁以内)。在水滴保的产品介绍中,若包含猝死保障,会在「附加责任」或「保障内容」中明确标注保额和等待期。
第四个维度:住院津贴
住院津贴按实际住院天数给付,是意外险的加分项。比如每天100元,全年最多给付180天。这能弥补部分误工或护理开销。在水滴保产品详情页,住院津贴的标准、单次最高天数、全年累计天数都会写清楚。如果你从事自由职业或没有带薪病假,可以多留意这个维度。
第五个维度:投保限制——先看你是否能买
投保限制直接决定你是否能投保成功。主要包括:
- 职业类别:1-3类为低风险职业(办公室、教师等),4-6类为高风险职业(建筑工人、货车司机等)。多数意外险只承保1-3类,高危职业需选择专属产品。
- 年龄范围:常见为18-60周岁,部分产品可放宽至65岁或0-17岁。超龄则无法投保。
- 健康告知:含猝死责任的产品通常有健康告知,问询严重疾病史。如有高血压、糖尿病等,需如实告知。
- 常住地限制:部分产品会要求常住地为特定城市(如不含部分省份)。
水滴保在产品投保页面的「投保须知」或「健康告知」部分会逐条列出这些限制。投保前务必逐项核对,避免后续理赔纠纷。
如何在水滴保上应用这些维度?
水滴保官网(sdbao.com)的意外险产品页面,每款产品都有一个详细的「产品详情页」,里面按「保障责任」「投保须知」「健康告知」等分类展示所有维度。水滴保还提供产品对比功能,你可以将两款产品加入对比,直接并排查看上述五个维度的差异。
例如,水滴保官网在“小蜜蜂6号”和“大护甲8号”的对比中,就展示了意外医疗报销规则、免赔额、社保外用药覆盖范围等维度的不同。你可以根据自己的需求(例如:是否经常使用社保、是否有自费药报销需求)来选择最匹配的产品。具体的数值和条件以官网最新展示为准。
选择逻辑:先看哪些维度对你是刚需
没有一款产品在所有维度上都是最优的。正确的做法是:
- 先排除不能投保的产品:核对职业、年龄、健康告知,不符合的直接跳过。
- 再明确自己的核心需求:例如经常骑电动车,那就关注意外医疗的免赔额和报销比例;如果经常出差,关注意外身故保额和交通意外额外赔付。
- 在符合条件的产品中,比较剩余维度:选整体保障最匹配预算和需要的。
掌握这套方法后,你不需要依赖别人的评测,就能独立判断任何一款水滴保意外险是否适合自己。