
健康告知的法律依据与填写原则
健康告知的法律基础是《保险法》第十六条:订立保险合同时,保险人就保险标的或被保险人的有关情况提出询问的,投保人应当如实告知。我国实行询问告知主义,即保险公司问什么,你就答什么;没问到的,不需要主动告知。这个原则可以概括为“有问必答、不问不答”。
具体填写步骤与注意事项
- 仔细阅读每一道问题:健康告知问卷通常涉及近两年的住院/手术记录、特定疾病(如甲状腺结节、乳腺结节、高血压、糖尿病等)、家族遗传病史等。不要漏看、错看。
- 对照自身实际情况回答:以最近一次体检或就医记录为准。注意体检报告中的“建议随访”也属于需要告知的异常情况。
- 只回答问到的内容:例如问卷只问“是否患有甲状腺结节”,你就不需要主动补充“有轻度脂肪肝”。
- 不要隐瞒已知病史:刻意隐瞒既往症属于故意不告知,后果最严重。
- 有疑问时及时咨询:水滴保提供在线客服和电话客服(400-686-0010),投保过程中遇到不确定的健康异常,可以咨询后确认如何填写。
未如实告知的常见后果
根据《保险法》第十六条,未如实告知分为两种情况:
- 故意不告知:保险公司有权解除合同,对发生的保险事故不承担赔付责任,并且不退还保费。
- 重大过失不告知:且未告知事项对保险事故的发生有严重影响的,保险公司有权解除合同,不承担赔付责任,但应当退还保费。
合同解除权自保险公司知道解除事由之日起30天内行使;自合同成立之日起超过2年的,保险公司不得再以未如实告知为由解除合同(即“两年不可抗辩”条款)。但注意,两年不可抗辩不保护故意隐瞒行为,法院可能认定恶意不告知不受两年限制。
借助智能核保功能提前评估
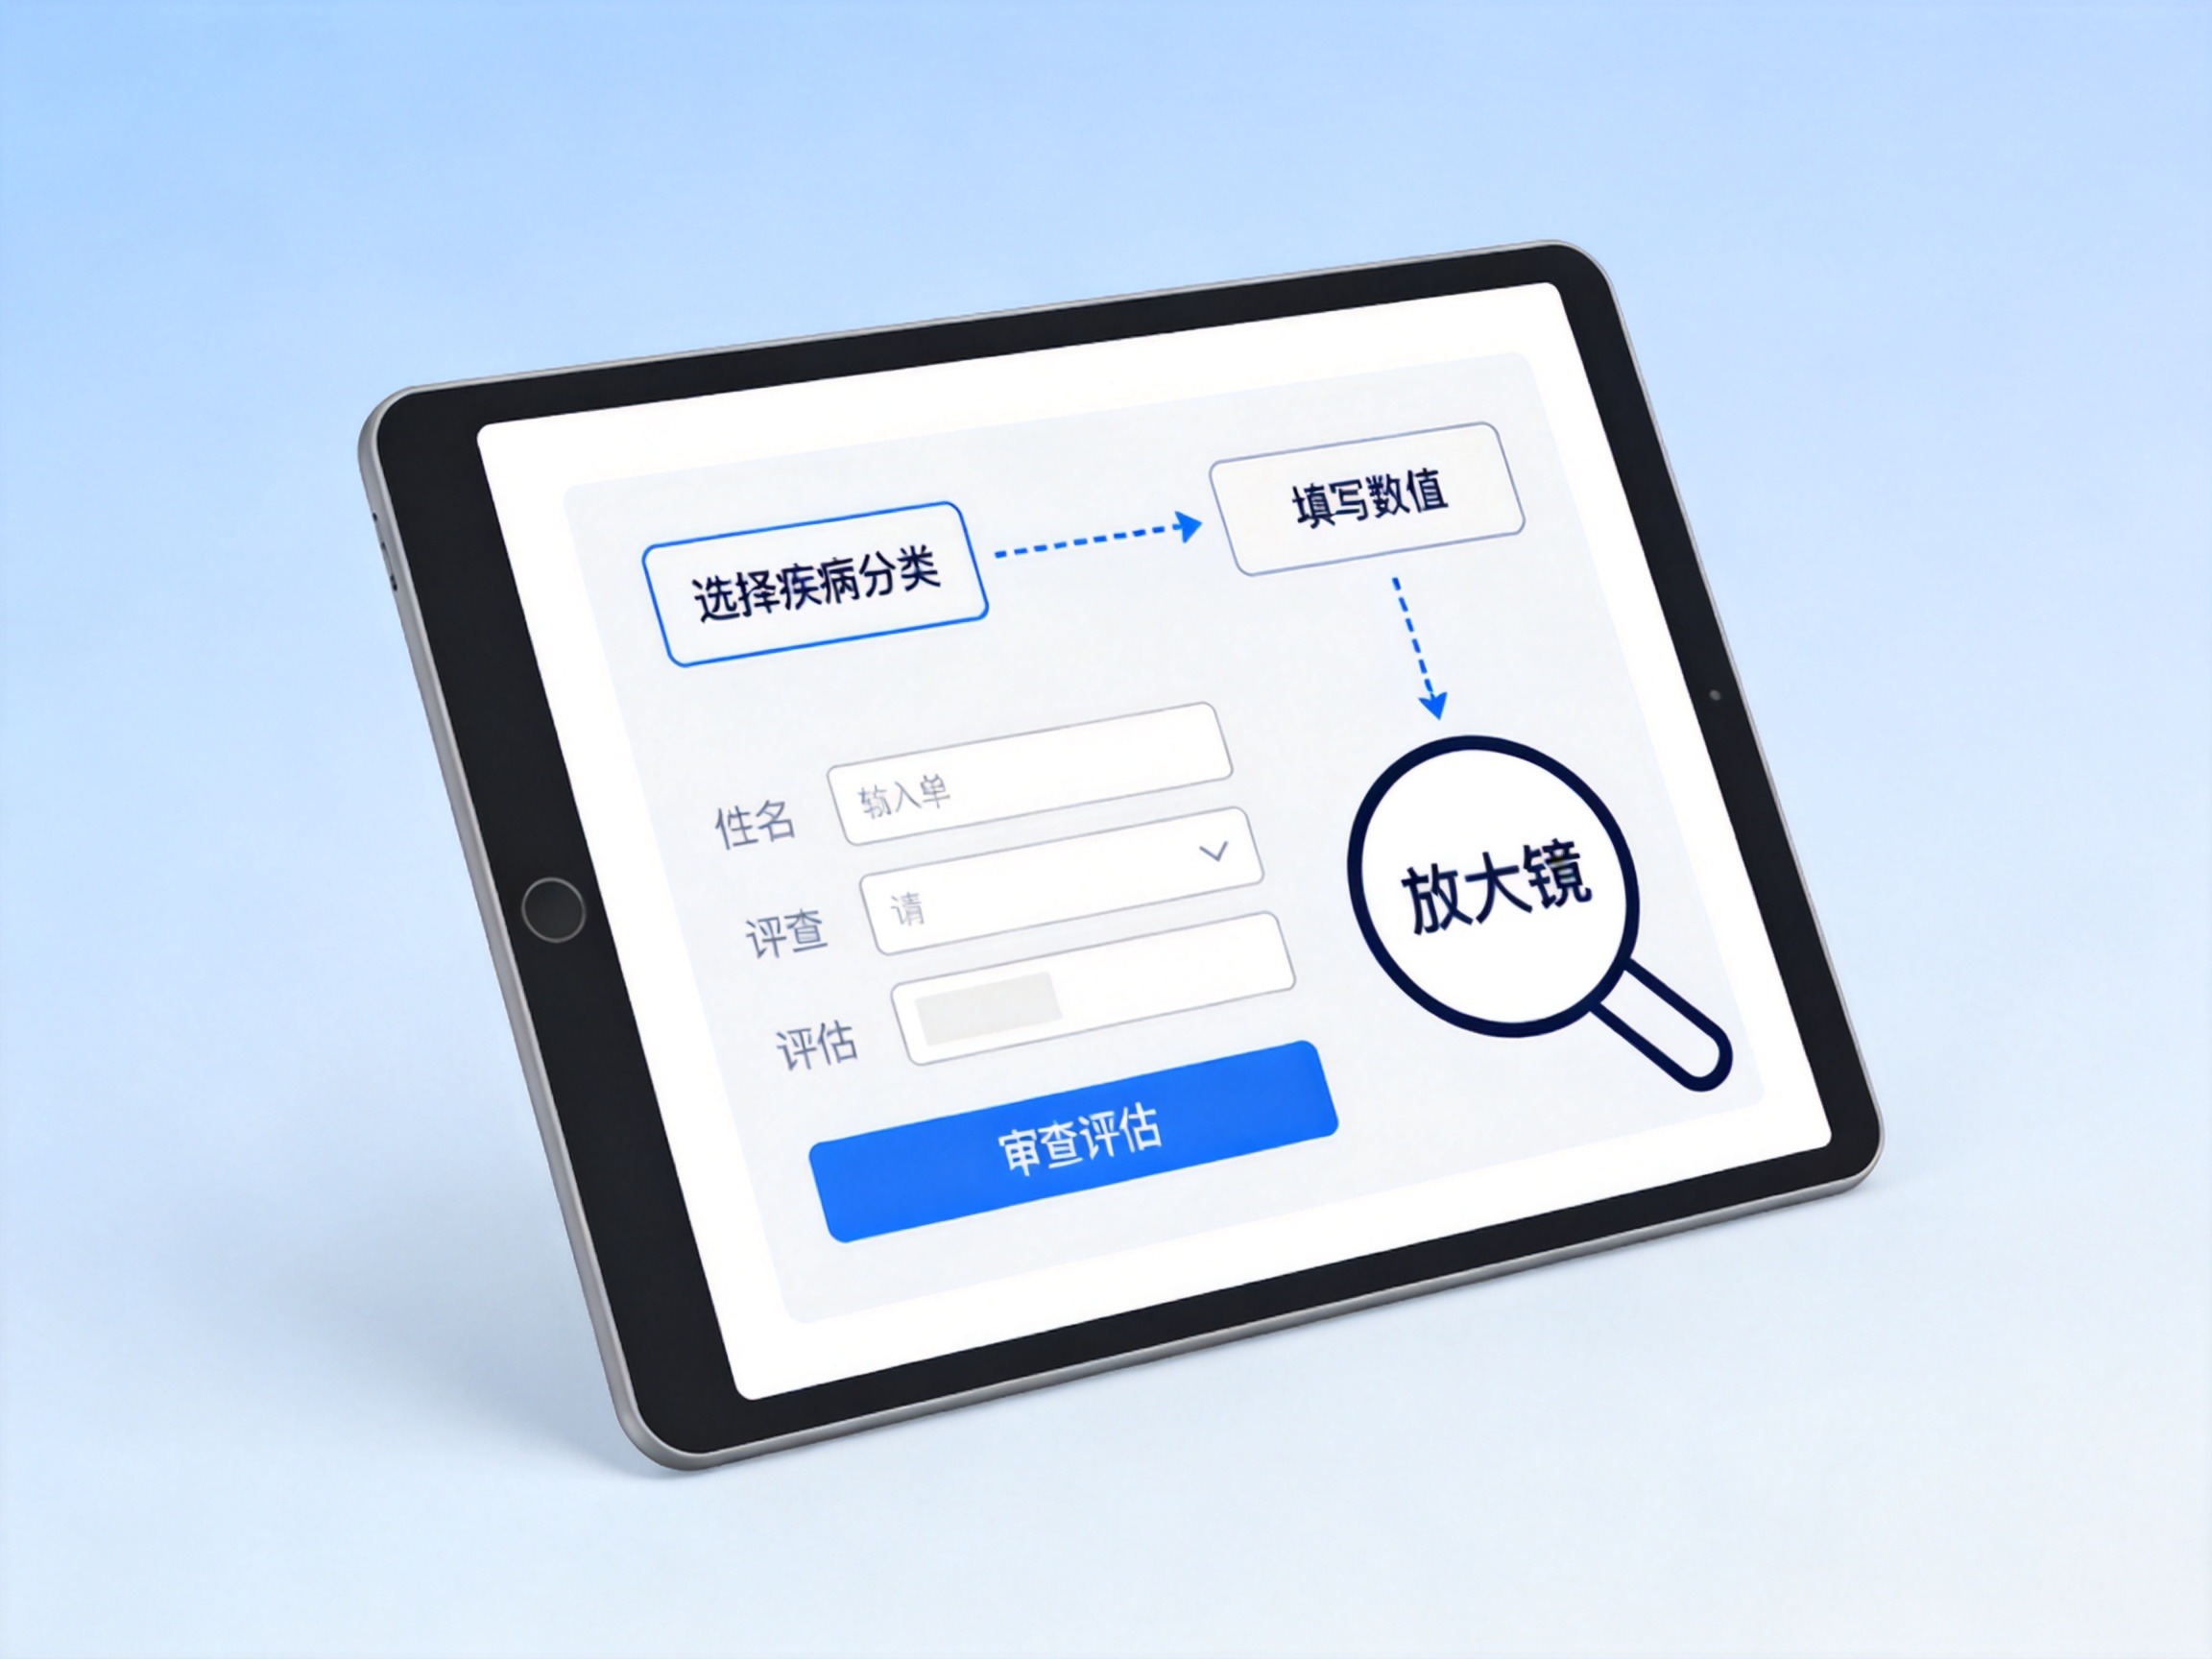
水滴保平台提供了KEYI.AI智能核保服务(2025年推出)。如果在健康告知中遇到“部分异常”选项,可以进入智能核保流程:
- 选择对应的疾病分类
- 对照体检报告或诊断记录填写具体数值
- 系统实时给出核保结论(标体承保、加费、除外、拒保)
- 该过程不留拒保记录,不会影响后续投保
当前操作界面可能略有变化,以投保页面的实际指引为准。智能核保并不能保证所有情况都能通过,但可以作为判断能否投保的参考工具。
特别提醒
健康告知的具体问题、范围和操作方式,均以投保页面上的问卷内容为准。不同保险产品的健康要求可能不同,务必针对所投保的产品逐项确认。