
投保保险产品时,除了关注保障内容,还有一些关键事项会影响你能否成功投保以及后续理赔。以下三项是投保前必须了解的通用风险点。
健康告知:如实填写,避免后续纠纷
健康告知是投保时保险公司对被保人健康状况的询问,通常包含既往病史、近期体检异常、住院记录、手术史等。根据《保险法》第十六条,投保人应当如实回答这些问题。
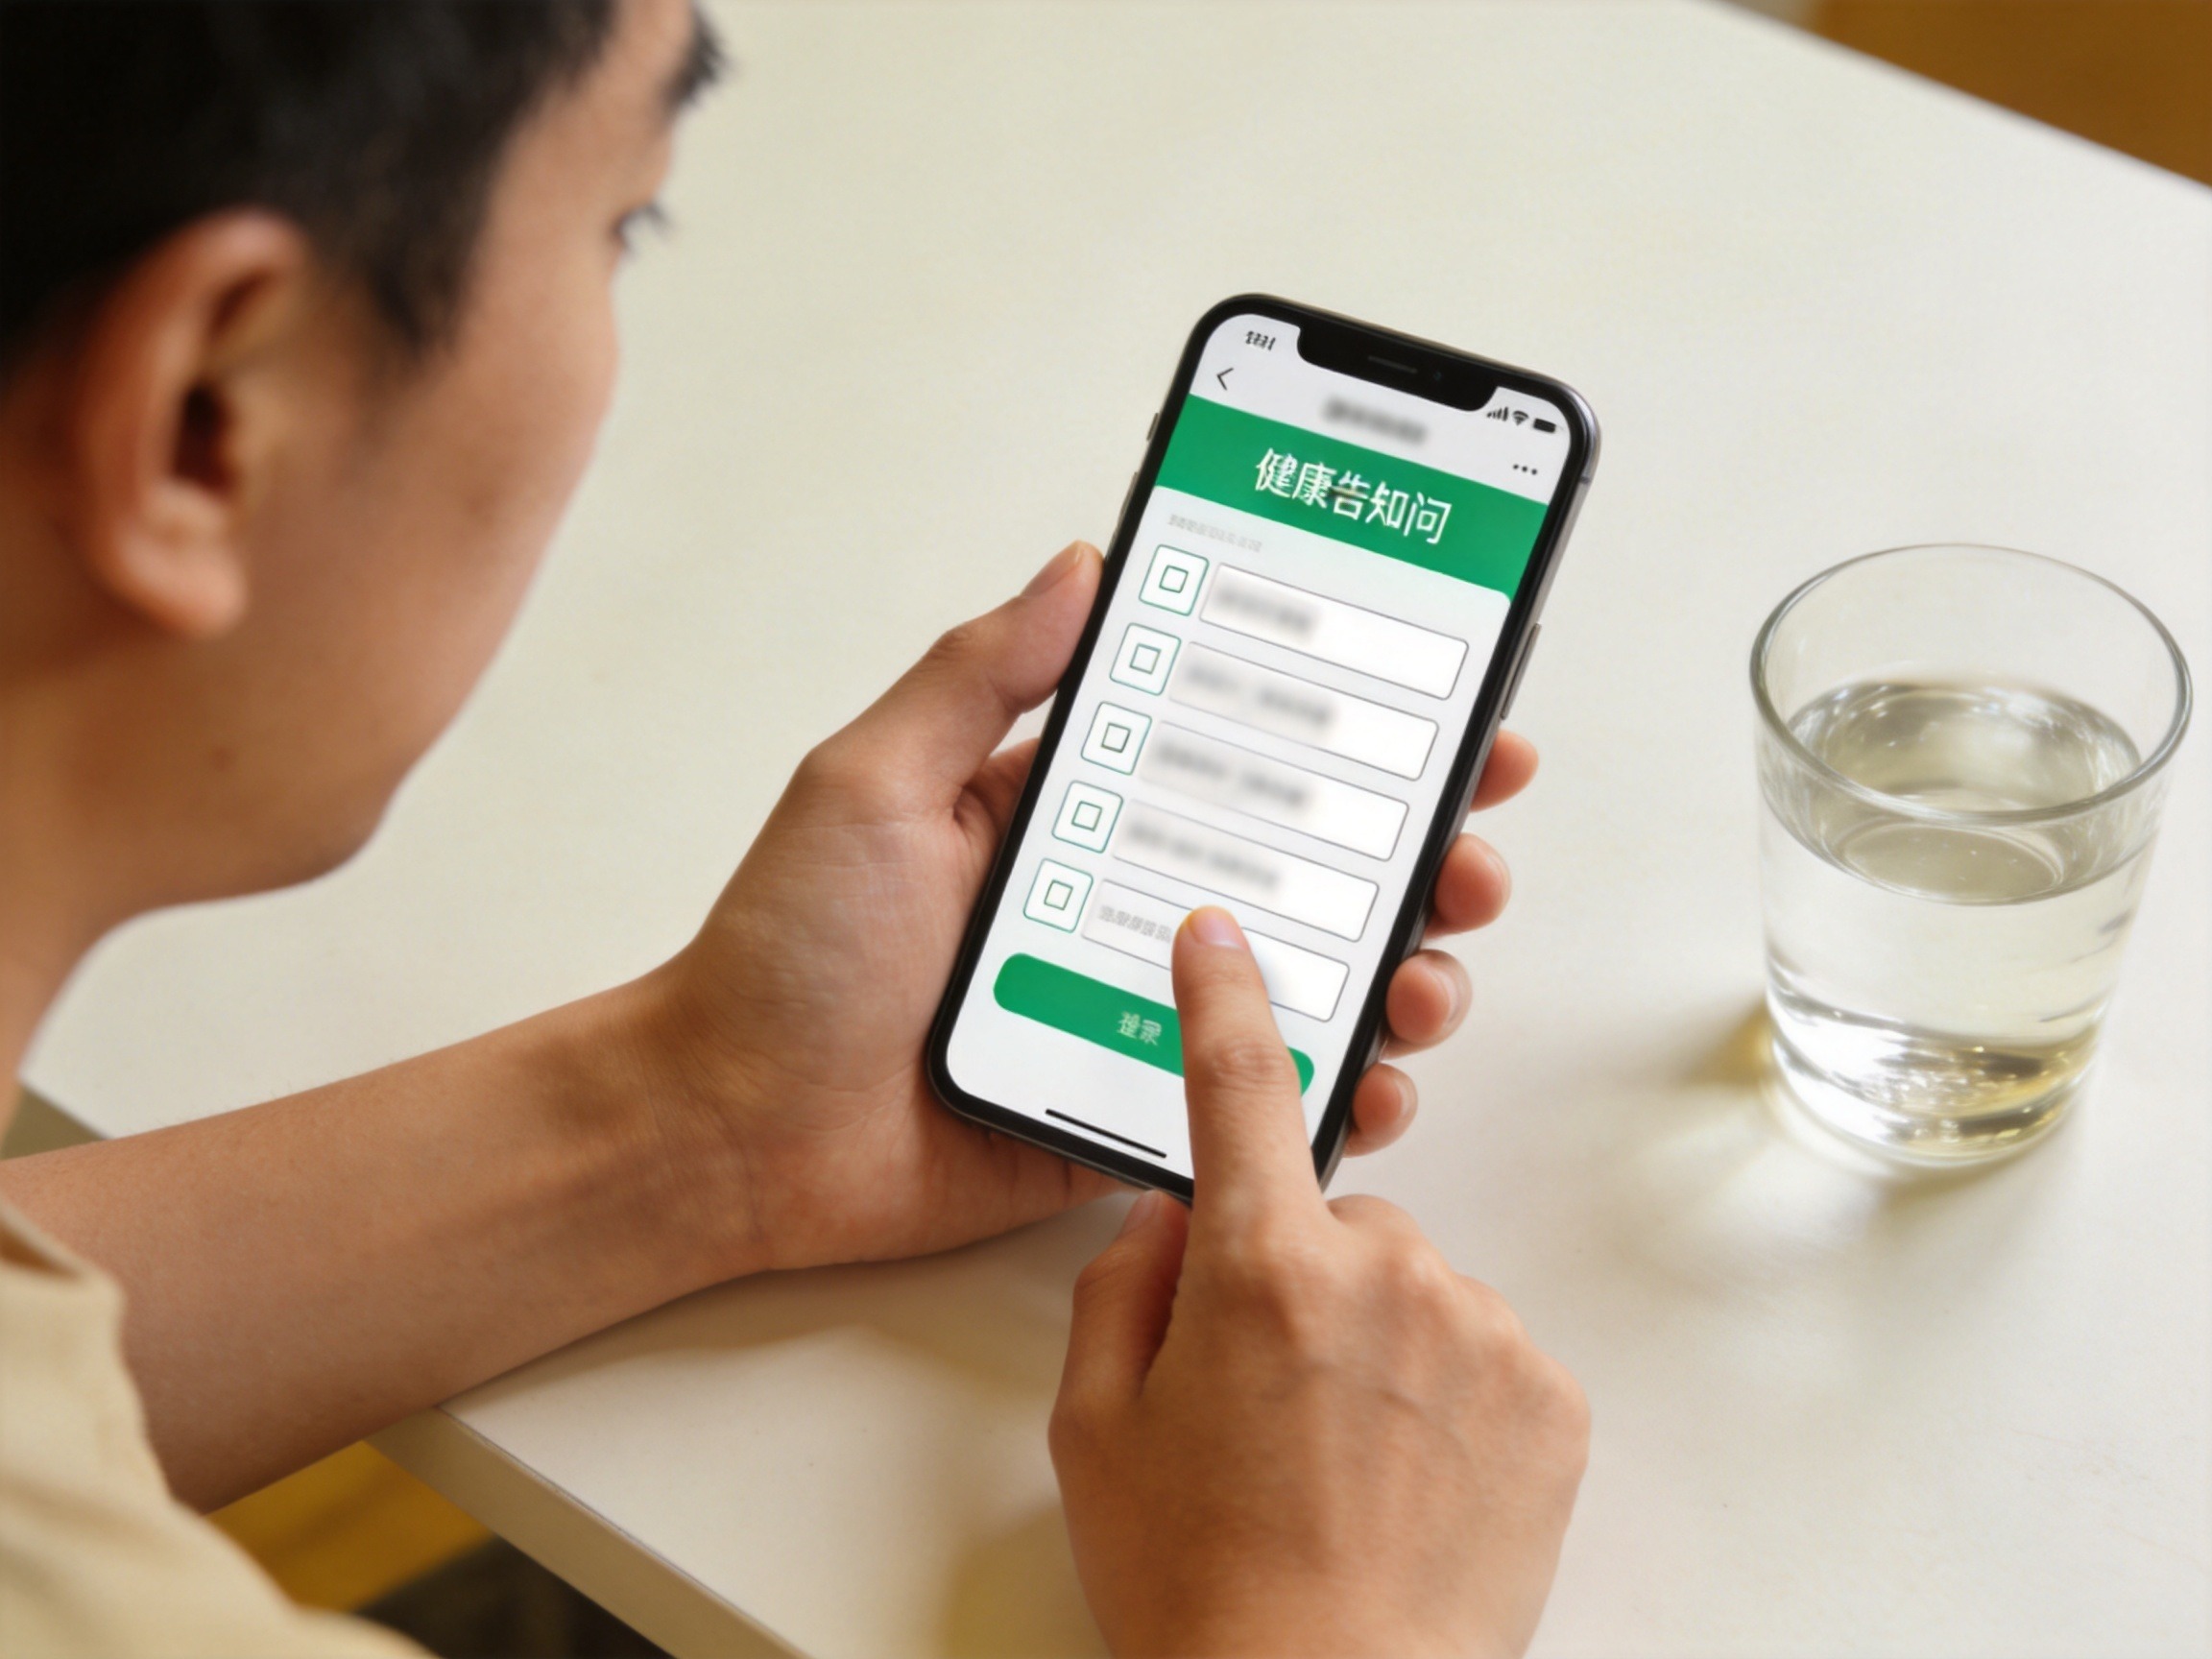
如果不实告知(故意或重大过失未告知),保险公司有权解除合同,并对已发生的保险事故拒绝赔付。在极端情况下,即使已经缴费多年,也可能因未如实告知而影响理赔结果。
应对方法: 投保时逐条阅读健康告知,根据本人真实健康状况勾选。不确定的异常(如体检报告中的结节、血压偏高、近期住院等)建议如实告知,智能核保或人工核保会给出处理结论。千万不要抱有“小问题不说也没事”的侥幸心理。
年龄限制:不同产品范围不同,超出无法投保
保险产品普遍对被保人年龄设有上下限。年龄超出范围时,系统直接无法进入投保流程。此外,年龄还会影响保费和保额——同龄人投保相同产品,年龄越大保费通常越高,甚至可能出现保费倒挂(总保费接近或超过保额)的情况。
应对方法: 在选择产品时,先确认被保人年龄是否在投保年龄区间内。若因年龄受限,可以尝试其他适配年龄的产品,或咨询平台客服。
核保要求:健康异常时的必经流程
核保是保险公司评估投保风险的过程。当健康告知存在异常(例如有既往病史、体检指标异常、结节、高血压等)时,系统可能自动触发智能核保,或要求转人工核保。
核保结论通常有四种:标准体承保(正常投保)、加费承保(提高保费)、除外承保(不保特定疾病或部位)或拒保(无法投保)。
应对方法: 如果健康告知被拦截,不要直接放弃,可以尝试使用智能核保功能,选择对应的疾病或症状,系统会给出是否可投及具体核保结论。必要时可补充体检或就诊资料申请人工核保。水滴保作为保险经纪平台,不能保证所有投保申请均通过核保,但会提供透明的核保结果。
等待期和免责条款
多数健康保险产品设有等待期,在等待期内因非意外原因出险,保险公司不承担赔付责任。免责条款则列明保险公司不保障的情形,如既往症、先天性疾病、某些高风险运动等。这两项内容直接影响理赔结果,投保前建议通读条款中的相关部分。
投保前请仔细阅读健康告知和产品条款,明确自己享有的权益和应尽的义务,才能避免因信息不足产生后续纠纷。